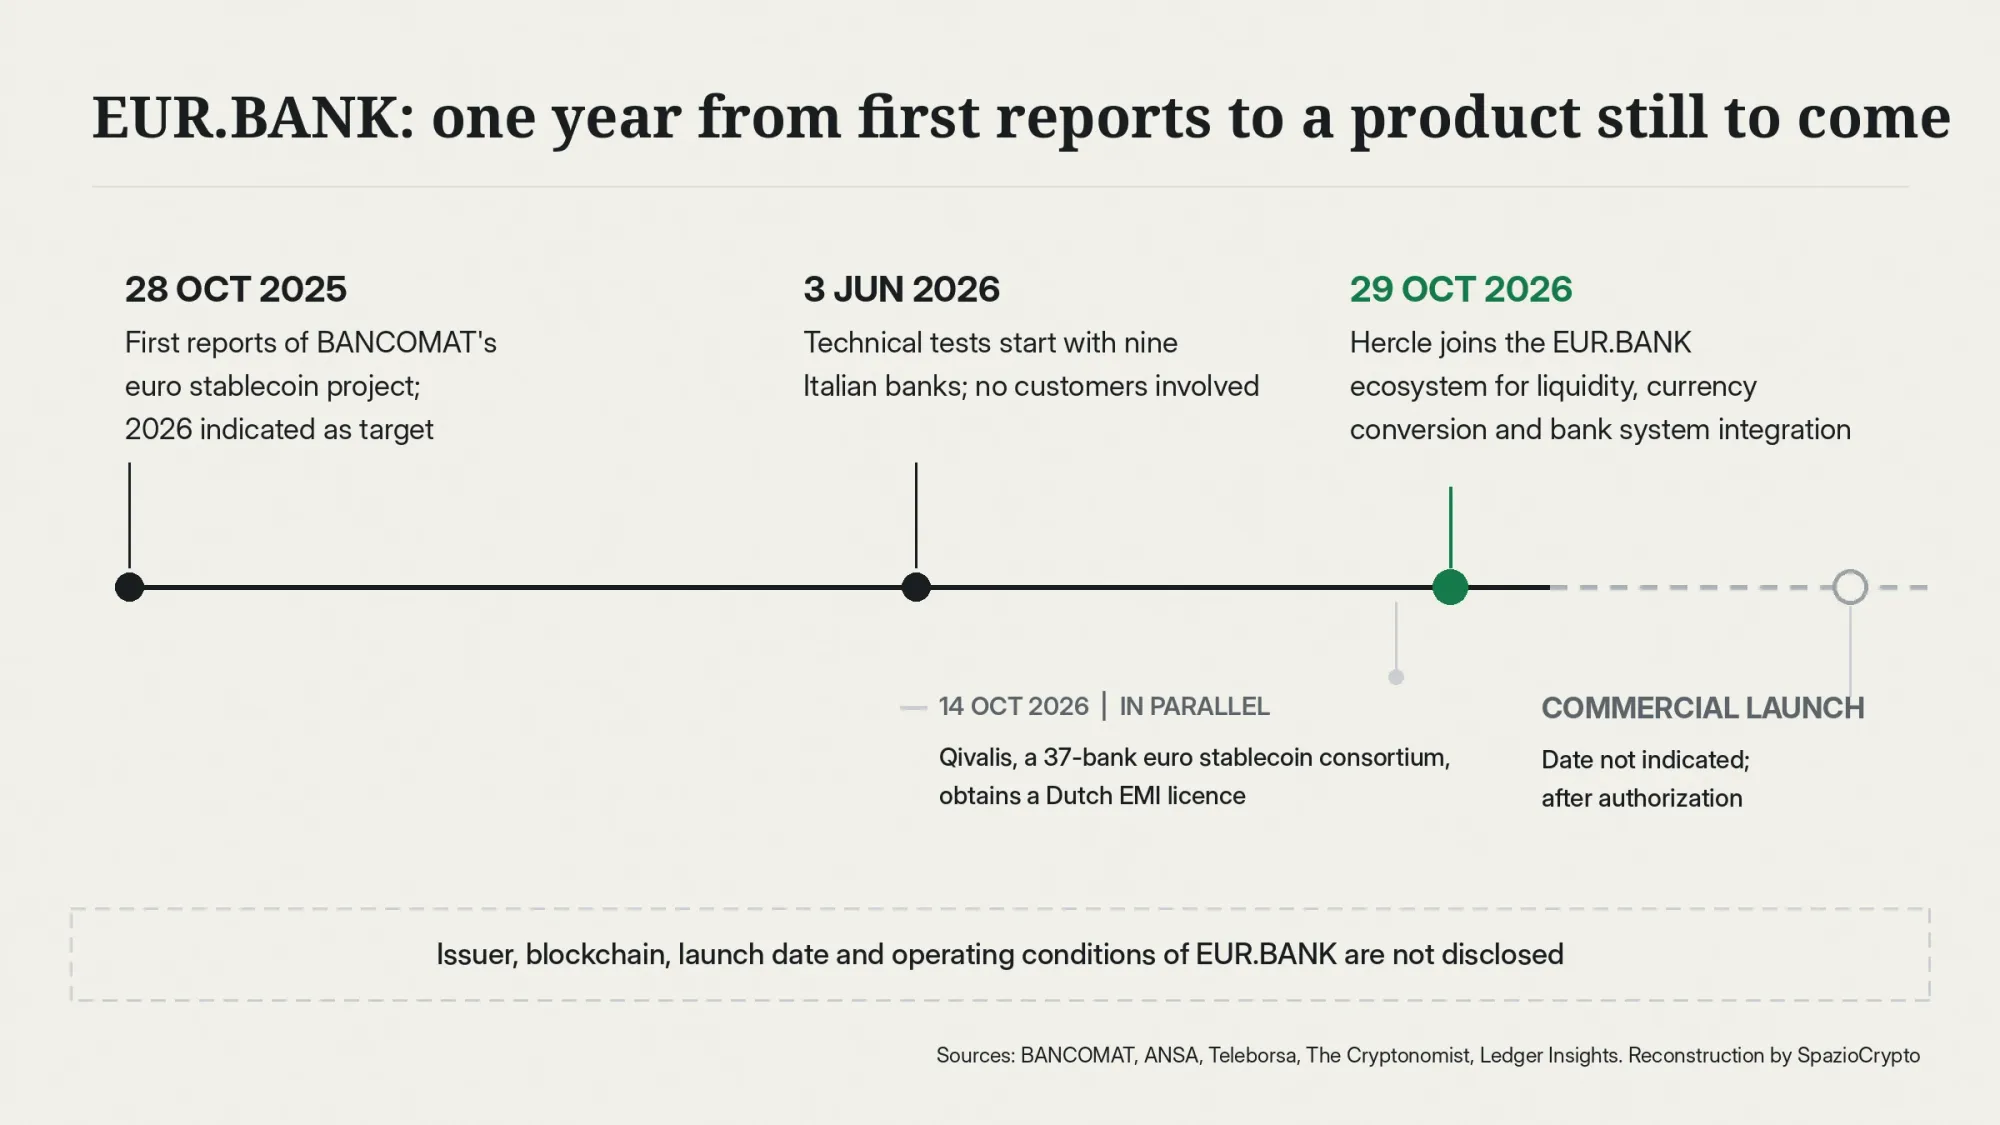
Un an, neuf banques, une fintech et toujours aucun client. Le 29 octobre, un an après les premières informations sur le projet, BANCOMAT a annoncé l'entrée de Hercle dans l'écosystème de la stablecoin EUR.BANK, la monnaie numérique en euros avec laquelle le réseau souhaite relier banques, entreprises et marchés. La fintech milanaise, qui opère comme prestataire de services sur crypto-actifs et, selon le communiqué, comme établissement de monnaie électronique, apportera l'infrastructure pour la liquidité, les conversions multidevises et la connexion entre systèmes bancaires. EUR.BANK n'est toutefois pas encore un produit: les autorisations définitives, la date de lancement et les conditions opérationnelles font défaut.
Nous avons analysé la dépêche de l'ANSA publiée à 12h38, le texte intégral diffusé par Teleborsa et le communiqué de BANCOMAT sur l'expérimentation, ainsi que le registre de l'AMF français qui mentionne l'autorisation de Hercle. Le communiqué autonome de Hercle n'a pas pu être consulté avec nos outils, de même que la communication conjointe du 30 juin entre la Consob et la Banca d'Italia.
Qui est Hercle
Hercle S.r.l. est autorisée par la Consob comme prestataire de services sur crypto-actifs en vertu du règlement européen MiCA, selon le registre de l'AMF française. Les services répertoriés sont au nombre de quatre: conservation, échange entre crypto-actifs et monnaie fiduciaire, échange entre crypto-actifs et transfert pour compte de clients. Depuis le 10 juillet, Hercle peut également proposer ces services en France. Cette autorisation constitue le premier contrôle à effectuer sur tout opérateur, notamment pour se prémunir contre les arnaques qui imitent des exchanges et des autorités de régulation.
Les chiffres de la société sont ceux qu'elle communique elle-même. En octobre 2025, selon le communiqué diffusé par Business Wire, Hercle a levé 60 millions de dollars: 10 millions de capital avec F-Prime comme investisseur principal, et une ligne de crédit de 50 millions. Depuis son lancement, toujours selon la société, la plateforme a traité plus de 20 milliards de dollars de transactions entre stablecoins, actifs numériques et devises traditionnelles.
Quel rôle dans le projet
Selon le communiqué repris par Teleborsa, Hercle fournira des services de connectivité pour la gestion de la liquidité, les conversions entre devises et l'intégration entre systèmes bancaires, avec pour objectif de relier EUR.BANK à des pools de liquidité, des contreparties et des marchés internationaux. Hercle est la première fintech italienne à rejoindre l'écosystème. Les sources consultées évoquent des applications potentielles dans les paiements transfrontaliers, sans qu'un projet pilote précis soit encore défini.
Les déclarations vont dans ce sens. «Notre objectif est de construire un écosystème ouvert et interopérable», a déclaré Fabrizio Burlando, directeur général de BANCOMAT, dans un entretien rapporté par l'ANSA, voyant dans cette initiative un moyen de préparer le terrain «en prévision du lancement commercial». Pour Gabriele Sabbatini, directeur général et cofondateur de Hercle, il s'agit de connecter la finance institutionnelle aux infrastructures d'actifs numériques de nouvelle génération.
Où en est EUR.BANK
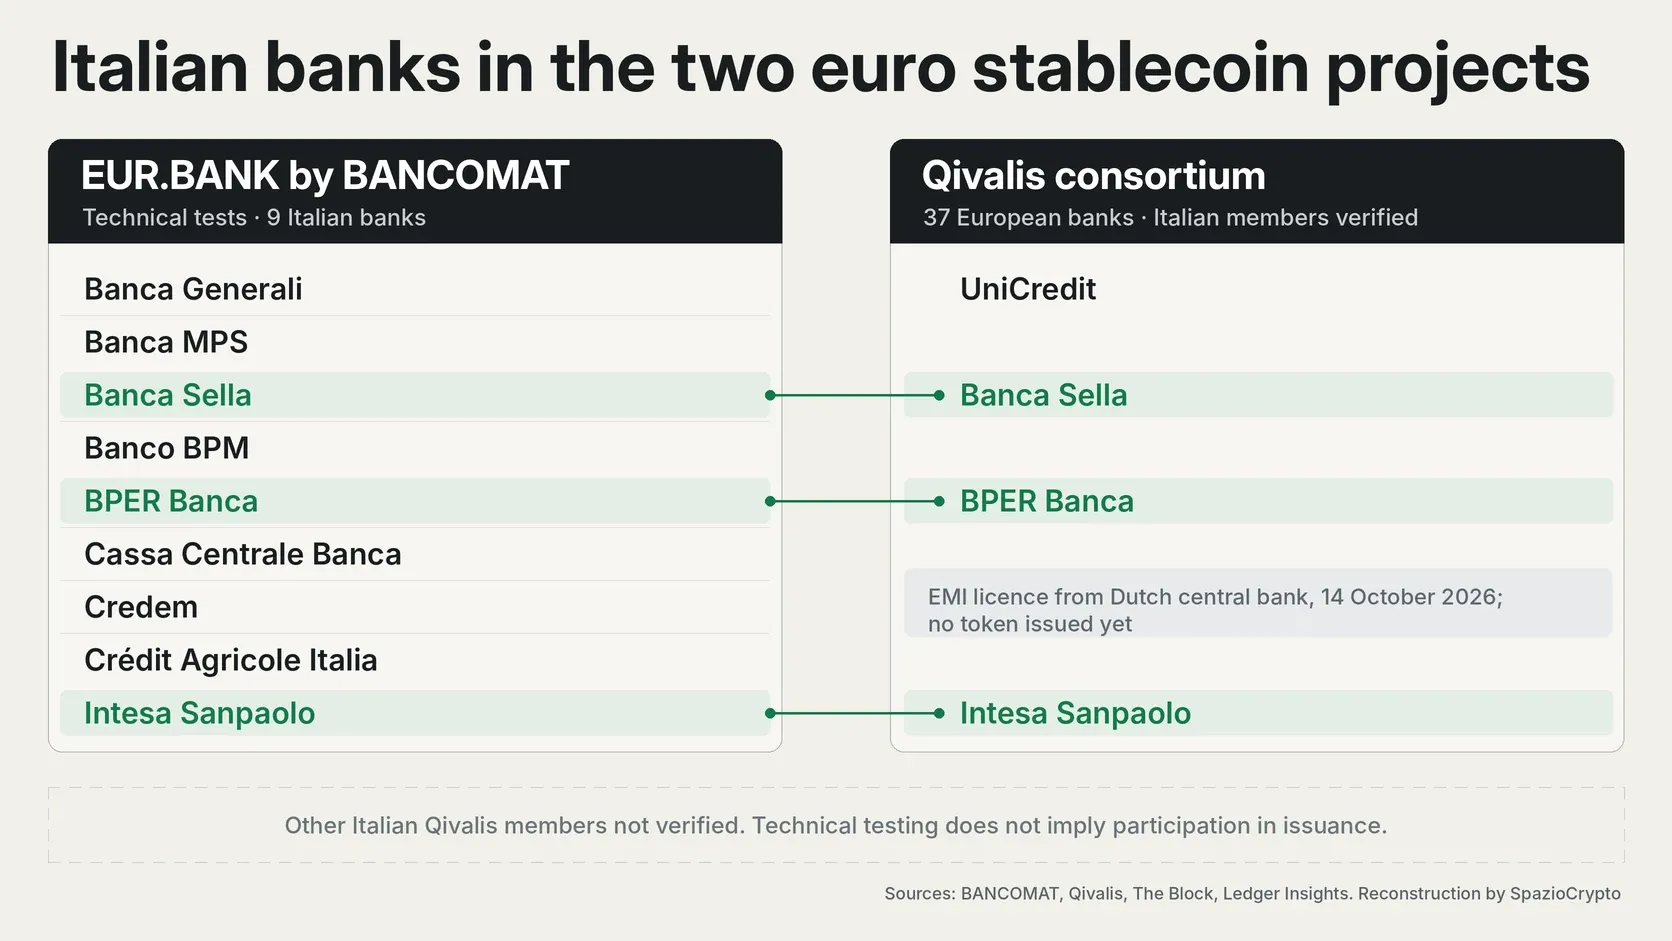
Les premières informations sur le projet remontent au 28 octobre 2025, quand le Corriere della Sera, repris par The Cryptonomist, évoquait des expérimentations pour transformer les espèces en un jeton numérique transférable, avec 2026 comme objectif de lancement. Le 3 juin 2026, BANCOMAT a annoncé la première phase de tests techniques avec neuf banques: Banca Generali, Banca MPS, Banca Sella, Banco BPM, BPER Banca, Cassa Centrale Banca, Credem, Crédit Agricole Italia et Intesa Sanpaolo. Ces tests n'impliquent pas encore de clients.
Trois domaines sont à l'étude: la tokenisation d'instruments financiers, y compris la dette publique; les paiements et règlements on-chain disponibles à toute heure; le soutien aux entreprises dans leurs flux transfrontaliers. Les réserves resteront, selon BANCOMAT, dans le système bancaire afin de protéger les déposants. Ni l'émetteur ni la blockchain ne sont précisés, un choix qui compte bien plus qu'il n'y paraît, comme l'illustre le cas de Coinbase qui a interrompu l'USDC sur Noble.
Les règles du jeu: MiCA et les stablecoins en euros
Selon le règlement MiCA, une stablecoin adossée à une seule monnaie officielle comme l'euro est qualifiée de jeton de monnaie électronique, et seules les banques et les établissements de monnaie électronique peuvent en émettre. C'est pourquoi l'identité de l'émetteur constitue la donnée la plus manquante: c'est d'elle que dépendent l'autorité compétente pour délivrer l'agrément et le document d'information à publier avant toute offre. BANCOMAT indique travailler en concertation avec l'ABI et la Banca d'Italia, et précise que l'opérationnalité sera conditionnée aux autorisations des autorités compétentes. En France, c'est l'AMF qui serait l'interlocuteur naturel pour un tel agrément dans le cadre de MiCA.
Le secteur bancaire regarde l'initiative avec bienveillance. Marco Elio Rottigni, directeur général de l'ABI, a affirmé dans le communiqué de juin que les stablecoins sectorielles peuvent se développer «de manière complémentaire et cohérente avec les initiatives publiques en cours». Notre lecture est que la référence vise l'euro numérique de la Banque centrale européenne.
Deux projets, deux banques en commun
EUR.BANK n'est pas la seule stablecoin en euros soutenue par des banques italiennes. Qivalis, le consortium qui comptait selon The Block 37 banques européennes, dont UniCredit, Intesa Sanpaolo et Banca Sella, a obtenu le 14 octobre la licence d'établissement de monnaie électronique de la banque centrale néerlandaise, selon Ledger Insights. Le token n'a pas encore été émis. Intesa Sanpaolo et Banca Sella apparaissent donc dans les deux projets: dans Qivalis en tant que membres du consortium, dans EUR.BANK en tant que banques participant à l'expérimentation.
Notre analyse est que les deux projets ne sont pas nécessairement en concurrence directe: Qivalis vise une monnaie européenne émise par un consortium, tandis qu'EUR.BANK ambitionne une infrastructure nationale intégrée au réseau de paiements déjà utilisé quotidiennement. Le modèle alternatif reste celui des dépôts tokenisés, déjà expérimenté par des banques britanniques dans les paiements interbancaires.
Ce qui manque encore
La liste est longue et pèse davantage que les annonces. Font défaut: le nom de l'émetteur, l'autorisation définitive, la date de lancement, les conditions pour les clients et les entreprises, le réseau sur lequel circulera le jeton, et tout donnée sur les volumes ou les coûts. Pour Hercle, l'inscription comme établissement de monnaie électronique est mentionnée dans le communiqué, mais nous n'avons pas trouvé trace dans un registre public. Aucune source n'indique de calendrier pour le pilote sur les paiements transfrontaliers évoqué dans certaines reconstructions.
EUR.BANK en bref
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: entrée de Hercle annoncée le 29 octobre pour la liquidité, les conversions entre devises et l'intégration entre systèmes bancaires; Hercle autorisée par la Consob comme prestataire de services sur crypto-actifs; expérimentation technique avec neuf banques lancée en juin, sans clients.
- Non précisé: émetteur, blockchain, date de lancement, conditions opérationnelles, état des autorisations, calendrier d'un éventuel pilote transfrontalier.
- À suivre: la demande d'autorisation et le nom de l'émetteur, le premier jeton de Qivalis, l'éventuelle entrée d'autres fintechs et banques.
La perspective plus large
Notre analyse est que la bataille des stablecoins en euros se jouera davantage sur la distribution que sur la technologie. Le marché est aujourd'hui dominé par les stablecoins en dollars comme l'USDT et l'USDC, et les émetteurs américains continuent de s'étendre, à l'image de Circle qui déploie l'USDC sur 40 nouveaux marchés. BANCOMAT dispose d'un avantage qu'aucune fintech ne possède: le réseau bancaire et une marque que les Italiens utilisent au quotidien. Avec Hercle, ce réseau gagne désormais la connexion aux marchés internationaux qui fait précisément défaut aux banques traditionnelles.
Trois signaux méritent attention. Le premier: le nom de l'émetteur et l'ouverture formelle de la procédure d'autorisation, qui indiqueront quand EUR.BANK pourra réellement démarrer. Le deuxième: la première émission de Qivalis, qui fixera le point de référence européen. Le troisième: l'arrivée de grands gestionnaires d'actifs et de plateformes sur le marché des stablecoins en euros, où Fidelity a déjà lancé la sienne. Pour une monnaie qui n'existe pas encore, le temps a un coût bien réel.