Le Canada interdit les rendements sur les stablecoins tout en autorisant, dans le même texte, les récompenses liées à leur usage. Ce n'est pas une contradiction: c'est le point le plus intéressant de la proposition publiée le 24 octobre dans la Canada Gazette par le Département des Finances. Ce règlement rend opérationnel le Stablecoin Act et fixe le cadre de la réglementation des stablecoins au Canada pour les émetteurs non bancaires. Réserves au moins égales aux tokens en circulation conservées auprès de dépositaires canadiens, remboursement au pair dans les trois jours ouvrables avec des commissions plafonnées à 1%, aucun intérêt pour ceux qui se contentent de détenir le token. La consultation est ouverte jusqu'au 23 décembre, avec une entrée en vigueur prévue à l'automne 2027.
Nous avons analysé le texte intégral du règlement proposé ainsi que son analyse d'impact, et la page du Département des Finances sur le cadre canadien. Pour le contexte de marché, nous citons CoinDesk du 26 octobre, qui rapporte également une déclaration de la Canadian Bankers Association recueillie par The Logic.
Ce que contient vraiment le texte
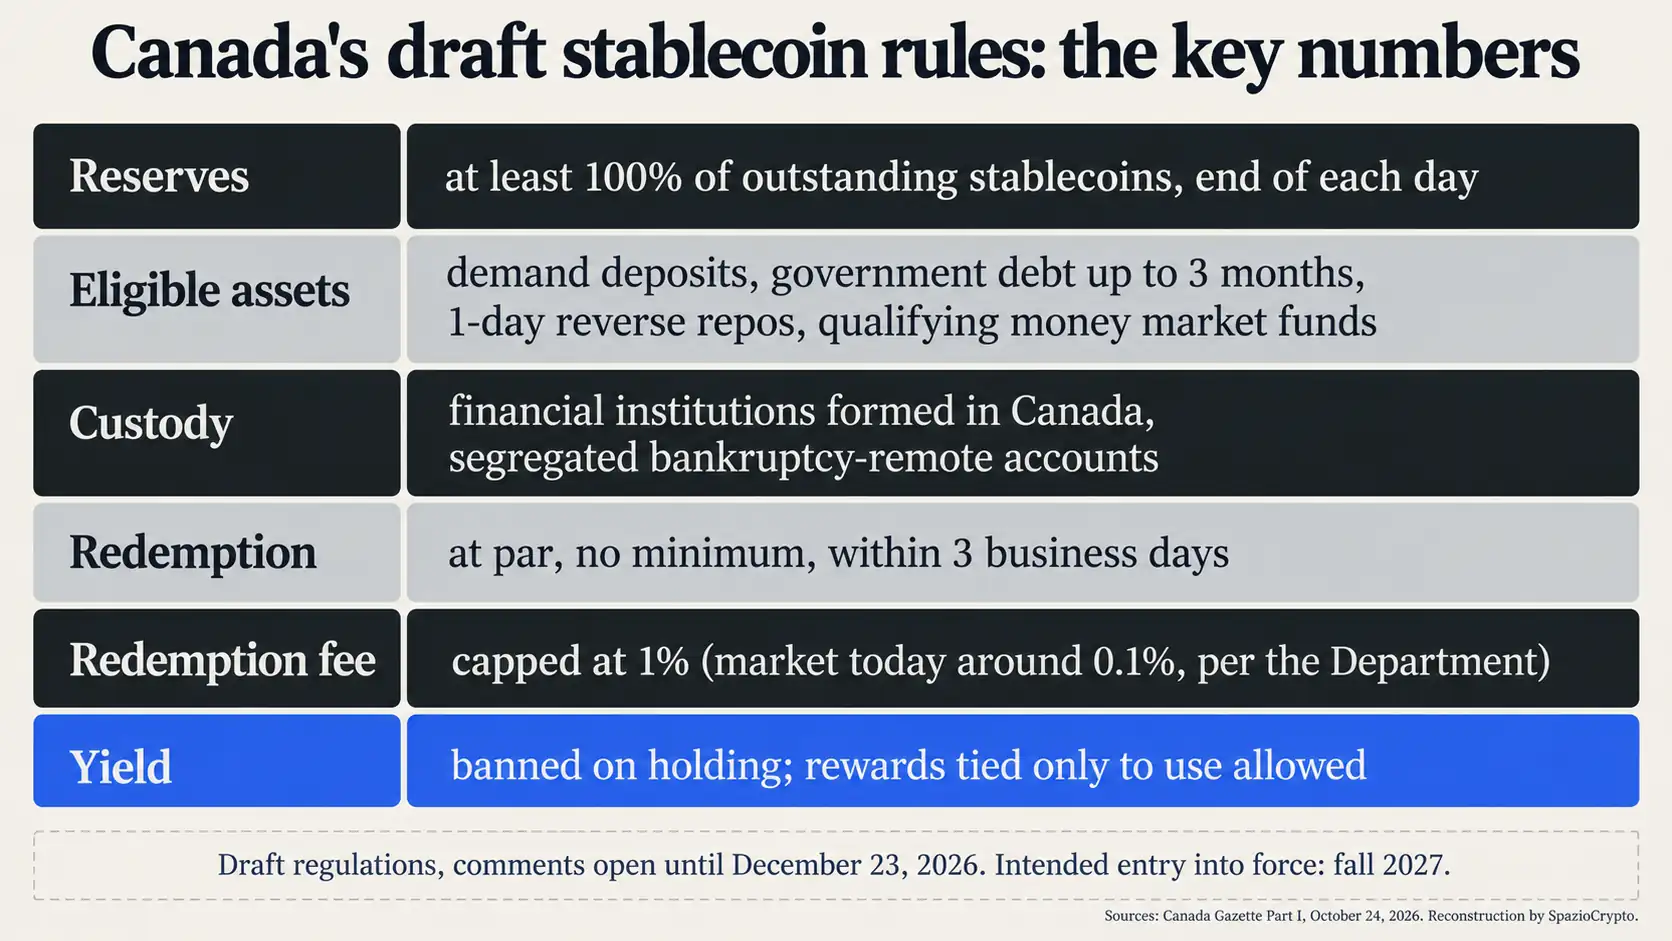
Le Stablecoin Act a reçu la sanction royale en mars 2026, dans le cadre de la première loi de mise en oeuvre du budget 2025. Les règles opérationnelles manquaient encore: c'est ce qui arrive maintenant. Le périmètre concerne les émetteurs nationaux et étrangers qui ne sont pas déjà des institutions financières sous surveillance prudentielle. Les banques, les sociétés fiduciaires, les assureurs et les coopératives de crédit restent hors champ. La supervision revient à la Banque du Canada, auprès de laquelle les émetteurs devront s'enregistrer, tandis que le Département des Finances oriente les choix politiques. Pour comprendre le mécanisme de base, notre guide sur les stablecoins offre un bon point de départ.
Les réserves doivent valoir, en fin de journée, au moins autant que les stablecoins en circulation, dans la même devise de référence. Sont admis: les dépôts à vue, les titres d'État dont l'échéance résiduelle ne dépasse pas trois mois, les opérations de pension à un jour ouvrable sur ces titres et les fonds monétaires qui ne détiennent que des actifs admissibles. Les réserves ne peuvent pas être données en garantie, sont conservées sur un compte séparé et protégé en cas de faillite, et doivent être détenues auprès d'une institution financière constituée au Canada. La Banque du Canada recevra chaque mois un rapport accompagné de l'avis d'un auditeur sur les réserves.
L'interdiction de rendement dispose d'une porte latérale, et c'est voulu
La section 13 interdit à l'émetteur de promettre ou de verser des intérêts ou des rendements, même indirectement, aux détenteurs du token. La section 14 précise cependant qu'une récompense n'est pas un rendement si elle n'est pas liée à la détention, et l'analyse d'impact le dit clairement: le gouvernement entend autoriser les récompenses basées sur les transactions tout en maintenant l'interdiction sur les soldes. Détenir le stablecoin ne doit rien rapporter. L'utiliser pour payer, si.


C'est notre lecture, que nous assumons comme telle, mais la frontière tracée n'est pas un détail. Aux États-Unis, la question a été traitée autrement: la règle finale de l'OCC sur le GENIUS Act a supprimé la présomption automatique concernant les accords avec des tiers, laissant l'interdiction à évaluer au cas par cas. Le Canada, lui, inscrit le critère directement dans le règlement. La frontière entre cashback sur les paiements et intérêt déguisé restera un terrain d'interprétation pour le superviseur.
Les banques ont poussé pour cette interdiction. Selon CoinDesk, la Canadian Bankers Association avait déclaré à The Logic en juin qu'elle soutenait fermement l'interdiction «directe et indirecte» des rendements. La préoccupation est la même qu'aux États-Unis: des clients qui transfèrent de l'argent depuis leurs comptes bancaires, laissant les banques avec moins de dépôts à prêter.
Trois jours et 1%: plus souple que l'Europe, par choix
Chaque détenteur doit pouvoir demander le remboursement au pair, sans montant minimum, et le recevoir dans les trois jours ouvrables. La commission ne peut pas dépasser 1% du montant remboursé, avec un préavis d'au moins sept jours sur le site avant de l'introduire ou de l'augmenter. Des limites journalières aux remboursements sont admises lorsque la liquidité de marché est insuffisante.
L'analyse d'impact explique les deux choix. Les trois jours servent à gérer les cycles de règlement des titres en réserve et à laisser du temps pour les opérations. Le plafond de 1% est un compromis: le document reconnaît que les commissions de marché actuelles se situent autour de 0,1%, mais estime qu'un plafond plus bas pourrait être trop restrictif pour les petits émetteurs ou les nouveaux entrants. En Europe, le règlement MiCA exige le remboursement à tout moment, au pair et sans commission, une rigidité que la Banque d'Italie a placée au centre de sa comparaison entre MiCA et le GENIUS Act. Pour les émetteurs européens actifs au Canada, cette différence est concrète.
Un petit marché avec des règles de grande puissance
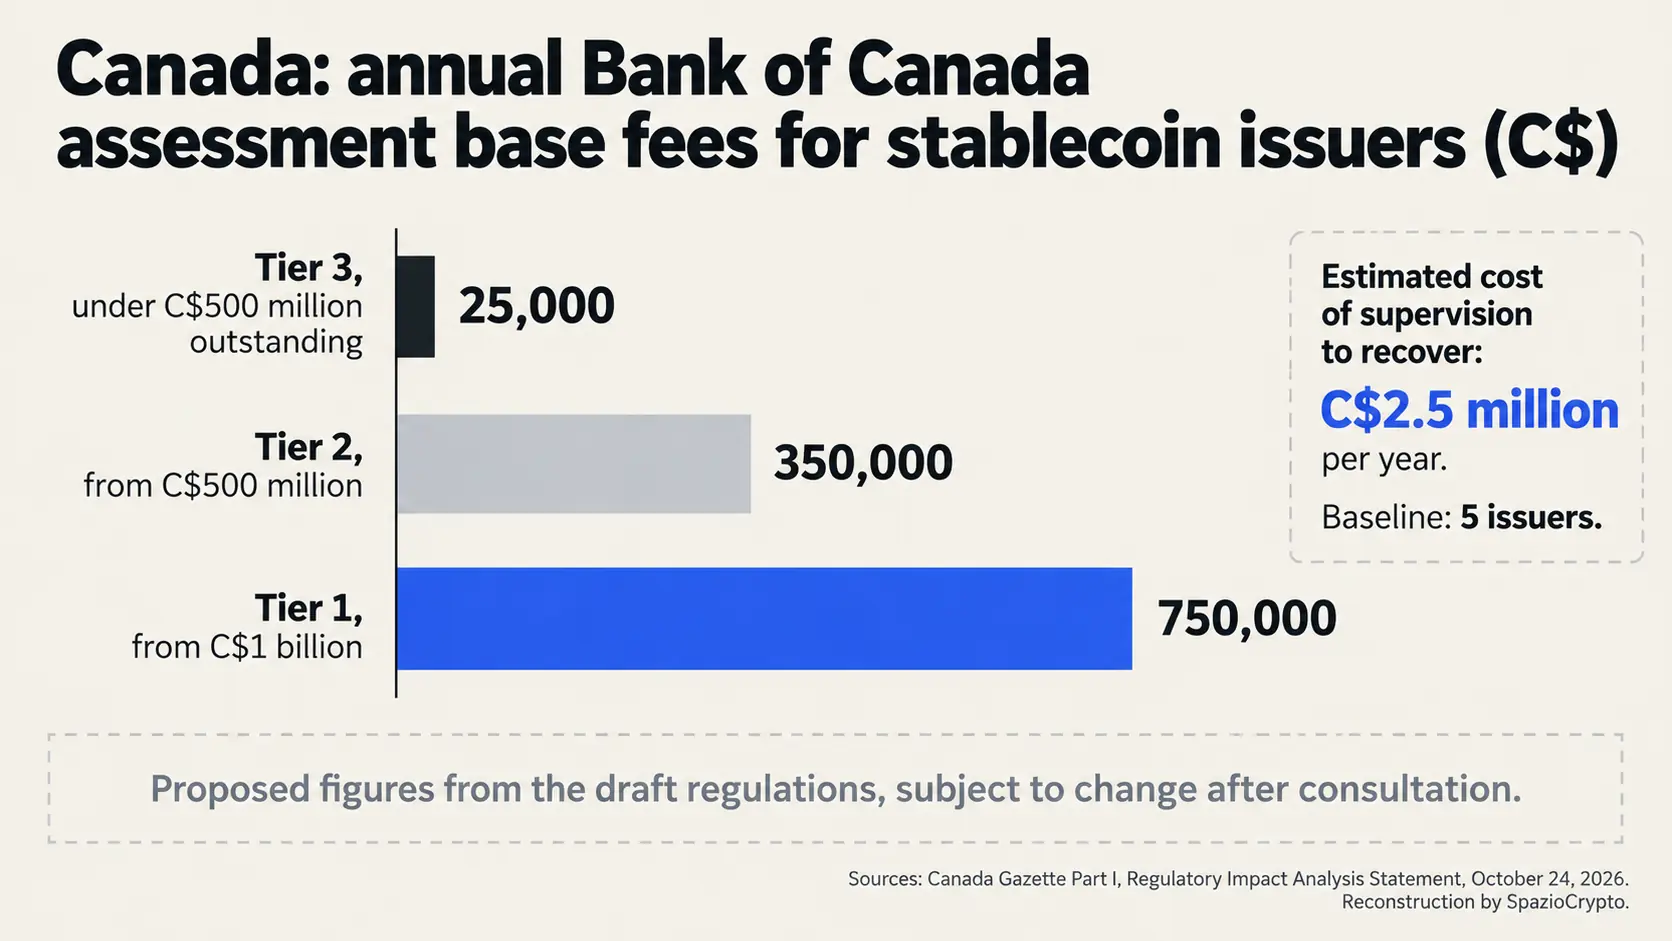
Les chiffres de l'analyse d'impact remettent les enjeux en perspective. Le scénario de départ compte cinq émetteurs et cite comme opérateurs actuels QCAD de Stablecorp, CADC de Loon Technology et USDC de Circle. Selon ce même document, le coût estimé pour les émetteurs est de 88 521 dollars canadiens par an, soit environ 17 704 dollars par émetteur. Les modifications connexes amèneraient une trentaine de nouveaux prestataires de services de paiement sous le Retail Payment Activities Act. La Banque du Canada estime à 2,5 millions de dollars canadiens par an les coûts de supervision, à récupérer via des contributions réparties en trois tranches: 25 000 dollars pour les encours inférieurs à 500 millions, 350 000 dollars à partir de 500 millions et 750 000 dollars à partir de 1 milliard.
Les sanctions administratives atteignent jusqu'à 1 million de dollars canadiens pour les violations graves et 10 millions pour les violations très graves. Il existe aussi un filtre politique: le ministre des Finances dispose de 60 jours, prorogeables, pour décider de soumettre une demande à une révision pour des motifs de sécurité nationale, et cette révision peut durer 180 jours, également prorogeables. Les émetteurs étrangers sont inclus s'ils offrent des stablecoins à des personnes au Canada. La Banque du Canada pourra accorder des exemptions aux émetteurs soumis à un régime substantiellement similaire, avec les détails renvoyés à de futures lignes directrices.
Les banques restent en dehors, mais pas immobiles
Le paradoxe canadien tient en une phrase: la réglementation sur les stablecoins ne vise pas les banques, pourtant celles-ci sont présentes à chaque étape du dossier. Elles jouent le rôle de dépositaires des réserves, réclament l'interdiction des rendements et préparent simultanément leurs propres instruments. Selon CoinDesk, en septembre, les six plus grandes banques du pays ont indiqué étudier un système tokenisé en dollars canadiens pour les paiements interbancaires, et le 10 septembre, le superviseur bancaire OSFI a précisé que les dépôts tokenisés ne se distinguent pas juridiquement des dépôts traditionnels.
Toujours selon CoinDesk, le marché est déjà en mouvement. Coinbase Canada a obtenu cette année de la Commission des valeurs mobilières de l'Ontario l'autorisation de proposer des rendements sur des tokens éligibles, accompagnée d'avertissements sur les risques et de la précision que les fonds ne bénéficient pas de la garantie des dépôts. Tetra Trust a lancé en mai CADD, un stablecoin en dollars canadiens approuvé par les autorités de l'Alberta. Ce sont des éléments rapportés par la presse spécialisée, que le règlement fédéral devra intégrer: les émetteurs déjà actifs disposeront de 30 jours à compter de l'entrée en vigueur pour déposer une demande, avec un plan de sortie en cas de rejet.
Et l'Europe dans tout cela?
Pour les acteurs opérant en France, le texte canadien ne change rien en pratique, mais il constitue un miroir utile. MiCA interdit déjà les intérêts sur les tokens de monnaie électronique et impose des remboursements au pair sans frais, et son application se resserre: la CONSOB a demandé aux CASP de clôturer les stablecoins non conformes dans un délai de trois mois. Sur les réserves, le débat européen évolue à l'opposé de la rigidité canadienne: la BCE et les banques centrales nationales ont proposé de supprimer l'obligation de placer 30 à 60 % des réserves en dépôts bancaires. Le Canada, de son côté, ne fixe aucun plafond de composition parmi les actifs admissibles, un choix présenté dans l'analyse d'impact comme une réponse aux demandes de flexibilité des fintechs.
Le document canadien indique avoir examiné les régimes du Royaume-Uni, des États-Unis, de l'Union européenne, de Singapour, de Hong Kong et du Japon, et qualifie ses propres exigences de «largement cohérentes» avec celles des autres juridictions (traduction libre). C'est un signal dans la direction tracée par le Financial Stability Board, qui a averti le G20 que la surveillance nationale seule ne suffit pas face aux stablecoins mondiaux.
Department of Finance Canada
Les règles canadiennes sur les stablecoins
Ce qui est confirmé, ce qui ne l'est pas encore
- Confirmé: le projet publié le 24 octobre prévoit des réserves au moins égales aux tokens en circulation auprès d'institutions financières canadiennes, un remboursement au pair dans les trois jours ouvrables avec des frais plafonnés à 1 %, l'interdiction des rendements sur la détention et des récompenses autorisées uniquement sur l'utilisation.
- Non précisé: la date exacte d'entrée en vigueur, les critères de reconnaissance des régimes étrangers et la frontière concrète entre récompense d'usage et rendement déguisé.
- À surveiller: les observations attendues jusqu'au 23 décembre, le texte définitif et les orientations de la Banque du Canada, avec l'objectif affiché de l'automne 2027.
La lecture d'ensemble
Notre lecture, que nous assumons comme telle, est que le Canada a rédigé une règle qui protège les banques sans les nommer. Les émetteurs non bancaires obtiennent un espace réglementé, avec des coûts maîtrisés et des délais de remboursement plus souples qu'en Europe, mais ils perdent le levier le plus puissant pour attirer des soldes: le rendement. Ils peuvent récompenser l'usage, pas la détention passive. Un stablecoin conçu comme outil de paiement et non comme compte rémunéré, tandis que les dépôts tokenisés des banques demeurent des dépôts à part entière.
Les signaux à surveiller sont peu nombreux et précis. Le premier: qui déposera des observations avant le 23 décembre, sachant que les réponses seront publiées dans la Gazette du Canada. Le deuxième: si le texte définitif touchera au plafond de 1 % ou aux trois jours de remboursement. Le troisième: la façon dont la Banque du Canada traitera les émetteurs étrangers, à commencer par USDC, et l'espace qu'elle accordera aux programmes de récompense.