Ripple a annoncé le 26 octobre avoir reçu de l'Office of the Comptroller of the Currency (OCC), l'autorité fédérale américaine de supervision bancaire, l'approbation finale pour la Ripple National Trust Bank. Le processus avait débuté le 12 décembre 2025 avec une approbation préliminaire assortie de conditions. La nouvelle banque pourra gérer les réserves ségrégées de la stablecoin RLUSD, agir en qualité de trustee de ces réserves pour les détenteurs et, une fois ouverte, proposer la conservation fiduciaire d'actifs numériques. Ce n'est pas une banque commerciale: elle ne collectera pas de dépôts assurés et n'est pas autorisée à accorder des prêts.
Ce qu'a autorisé l'OCC
Selon le communiqué de Ripple, diffusé via Business Wire et publié sur ripple.com, la Ripple National Trust Bank aura trois missions: gérer les réserves ségrégées qui garantissent RLUSD, agir comme collateral trustee de ces réserves pour le compte des détenteurs et fournir la conservation fiduciaire d'actifs numériques, cette dernière étant autorisée «à l'ouverture». Ripple précise que le plan d'activité approuvé va au-delà du seul soutien à RLUSD. La lettre de l'OCC de décembre 2025 décrivait le même périmètre: gestion d'une réserve d'actifs liquides pour la filiale émettrice de la stablecoin, services de collateral trustee et conservation de crypto-actifs pour les sociétés du groupe et les clients institutionnels.
Le communiqué n'indique ni date d'ouverture, ni siège opérationnel, ni identité des dirigeants de la banque. Il précise seulement que la banque «commence ses opérations» et que Ripple continuera de travailler avec les régulateurs pendant que les États-Unis mettent en oeuvre le cadre du GENIUS Act, la loi fédérale sur les stablecoins. Sur ce point, l'OCC vient de finaliser les règles d'application concernant les rendements des stablecoins.
Big news heading into @RippleSwell: the @USOCC has granted final approval for Ripple National Trust Bank.
, Brad Garlinghouse (@bgarlinghouse) October 26, 2026
This gives Ripple a federally supervised platform to support $RLUSD and provide digital asset custody to enterprises.
We've always said crypto and banks work better…
Qui émet RLUSD, qui conserve les réserves
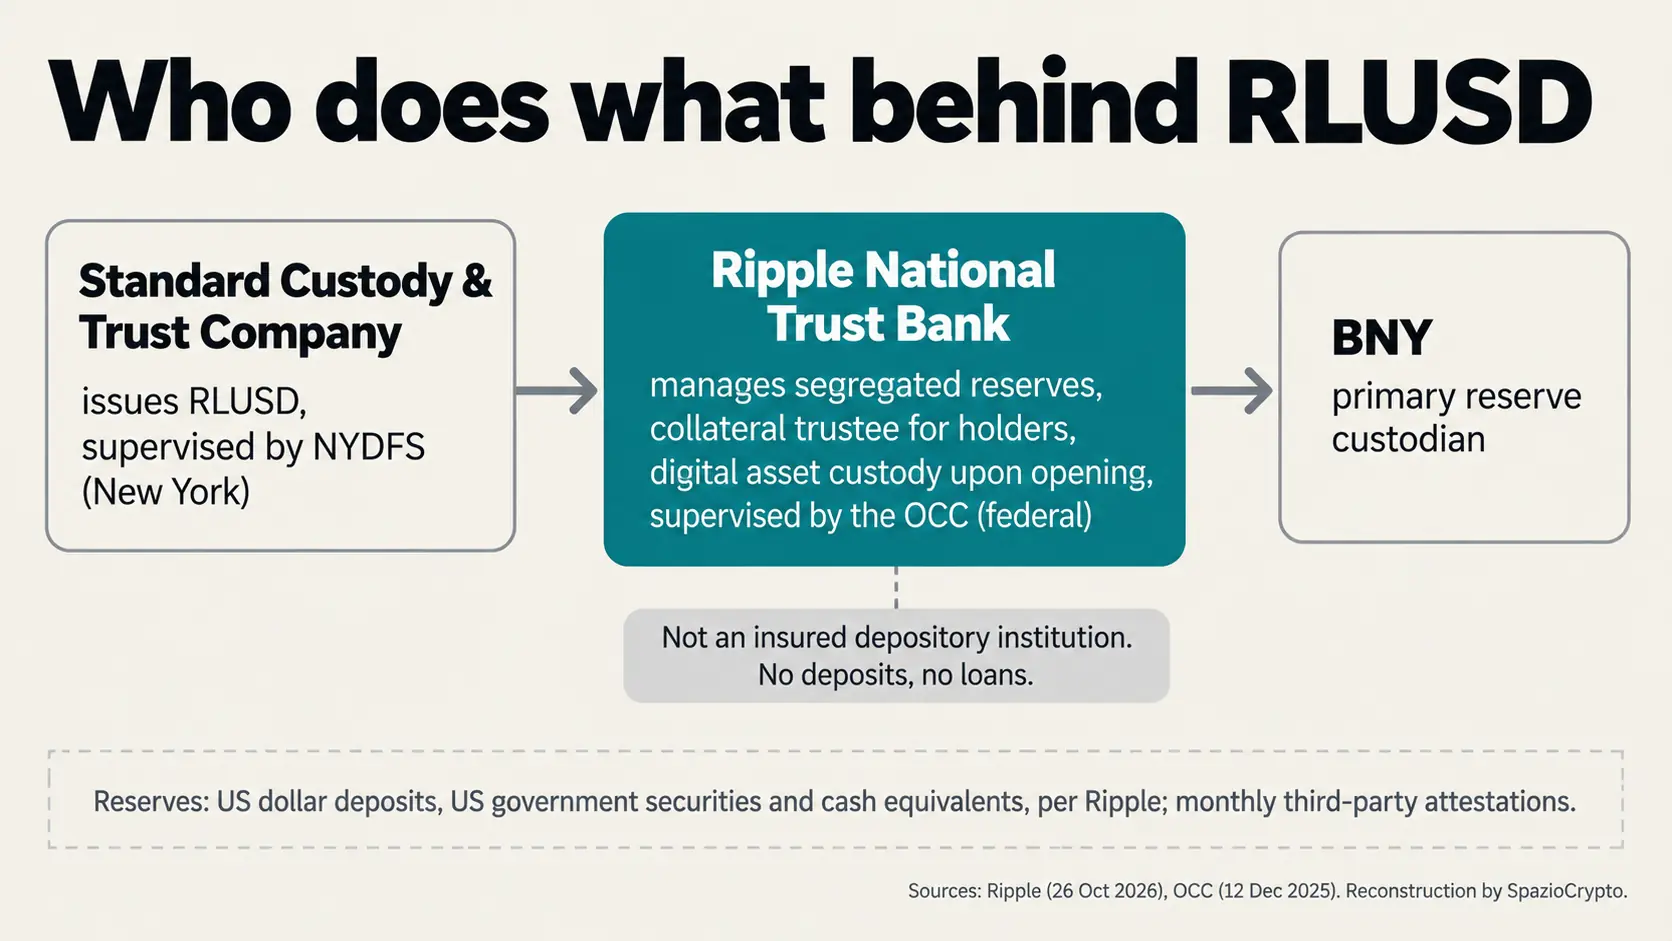
Le point essentiel concerne l'émetteur. RLUSD continuera d'être émise par Standard Custody & Trust Company, une trust company à objet limité supervisée par le New York Department of Financial Services (NYDFS). La banque nationale s'ajoute comme niveau de supervision fédérale sur la gestion des réserves, sans remplacer l'émetteur. Le communiqué désigne BNY comme dépositaire principal des réserves et affirme que RLUSD est garantie par des dépôts en dollars, des bons du Trésor américains et d'autres équivalents de trésorerie, avec des attestations mensuelles de tiers indépendants.
Il en résulte une chaîne à trois maillons: l'émetteur supervisé à New York, la banque fiduciaire supervisée au niveau fédéral et la banque dépositaire. Selon Ripple, RLUSD a été lancée en décembre 2024 et affiche une capitalisation de 2,5 milliards de dollars, chiffre communiqué par la société que nous n'avons pas vérifié de manière indépendante.
Les conditions fixées dans la lettre de décembre
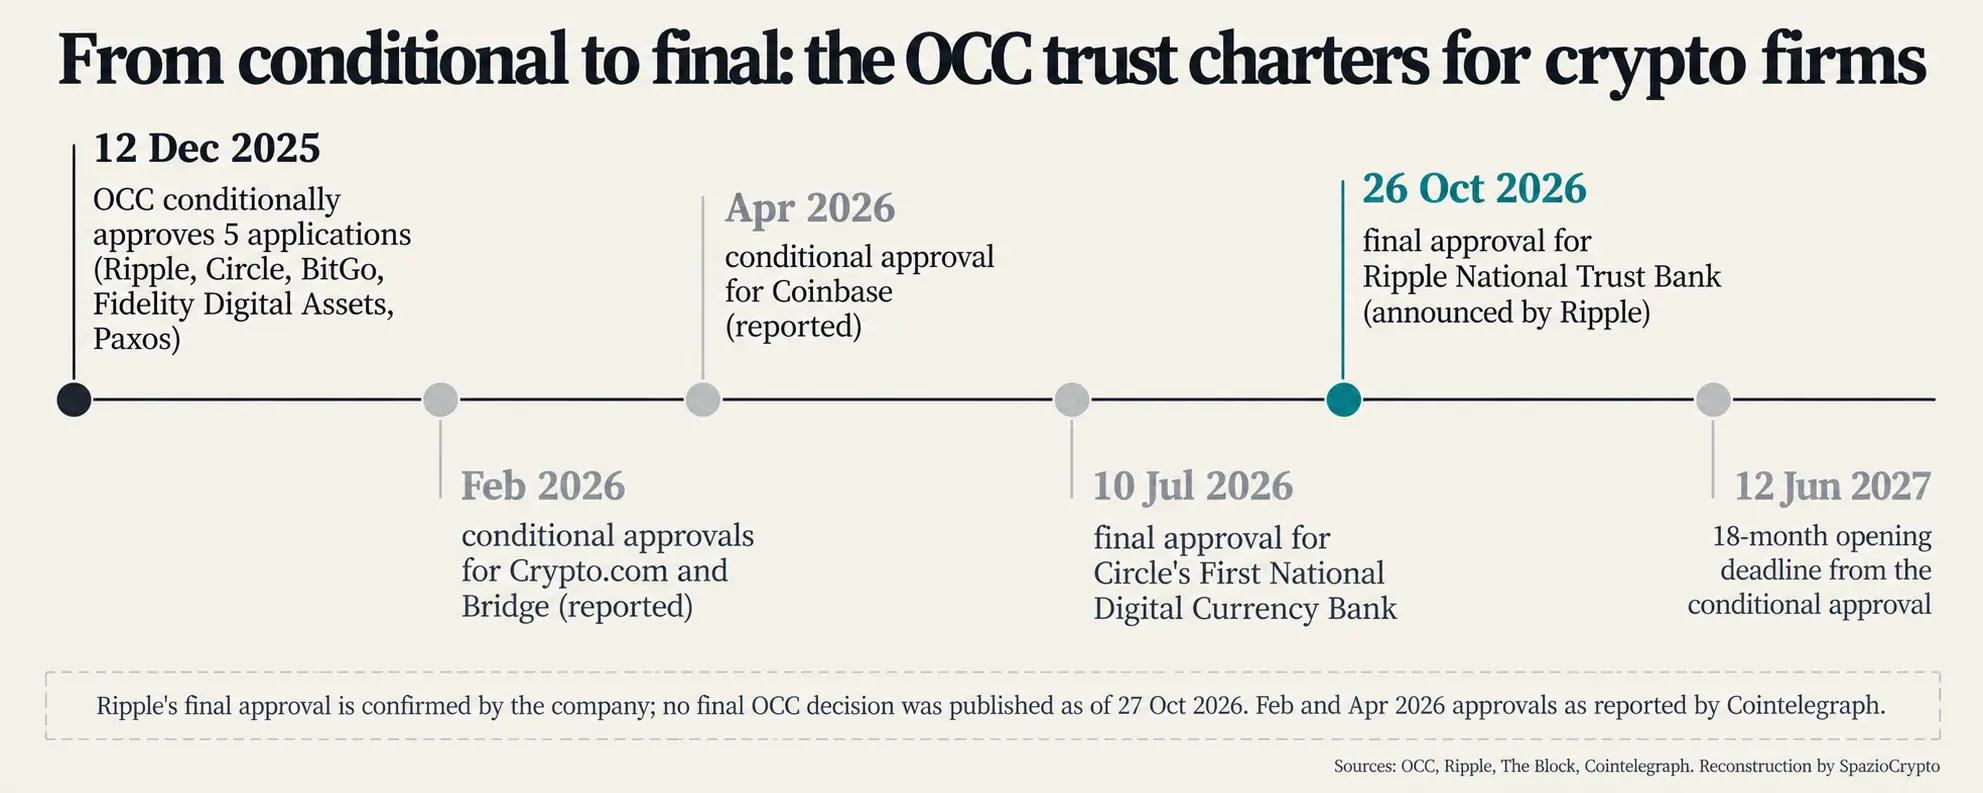
La lettre de l'OCC du 12 décembre 2025, signée par Stephen A. Lybarger, responsable des autorisations, fixait des exigences précises. La banque doit maintenir au moins 11,7 millions de dollars de capital de catégorie 1 (tier 1), dont une part en actifs liquides égale au montant le plus élevé entre 50% de ce capital et 5,85 millions de dollars. Elle doit aussi détenir en actifs liquides l'équivalent de 180 jours de charges d'exploitation, calculées dans un scénario de crise et de liquidation ordonnée. Avant l'approbation finale, elle devait soumettre l'architecture définitive de ses systèmes d'information et un plan de gestion des risques.
D'autres conditions restent applicables après l'ouverture. Pendant trois ans, toute modification significative du plan d'activité requiert un préavis à l'OCC et sa non-opposition, de même que la nomination de nouveaux administrateurs et dirigeants. L'activité est limitée à celle d'une trust company et aux activités connexes. La lettre est explicite: la banque «ne sera pas un établissement de dépôt assuré». L'approbation devenait caduque si la banque n'ouvrait pas dans les 18 mois, soit avant le 12 juin 2027 selon notre calcul, et l'OCC se déclarait opposée à toute prorogation.
Les autres dossiers approuvés le même jour
Le 12 décembre 2025, l'OCC avait accordé une approbation conditionnelle à cinq dossiers: deux nouvelles banques fiduciaires, celle de Ripple et la First National Digital Currency Bank de Circle, ainsi que trois conversions de trust companies d'État, BitGo, Fidelity Digital Assets et Paxos. «Les nouveaux entrants dans le secteur bancaire fédéral profitent aux consommateurs, à l'industrie bancaire et à l'économie», avait déclaré le Comptroller Jonathan V. Gould. Circle a obtenu son approbation finale le 10 juillet, selon The Block, mais avec un périmètre initial plus restreint: conservation pour le groupe, la gestion des réserves d'USDC étant reportée à une phase ultérieure.
La comparaison est instructive. La banque de Ripple, selon le communiqué, naît en revanche avec la gestion des réserves de RLUSD parmi ses missions déclarées. Selon Cointelegraph, en 2026 l'OCC a également accordé des approbations conditionnelles à Coinbase, Crypto.com et Bridge, la société de Stripe. Circle, de son côté, mise sur le déploiement international, comme en témoigne son projet de porter USDC dans une quarantaine de nouveaux marchés.
Ce qui reste exclu
Une national trust bank est une autorisation spécifique aux États-Unis. Elle ne collecte pas de dépôts assurés, n'accorde pas de prêts et opère dans les limites des pouvoirs fiduciaires accordés par l'OCC. Le communiqué ne mentionne ni compte auprès de la Réserve fédérale ni accès direct aux systèmes de paiement de la banque centrale. Pour les détenteurs de RLUSD, la protection repose sur les règles relatives aux réserves et à la ségrégation, non sur une garantie des dépôts. En Europe, le cadre MiCA impose des exigences similaires de ségrégation des réserves pour les émetteurs de stablecoins significatifs, mais les investisseurs français doivent savoir que ni le Fonds de Garantie des Dépôts et de Résolution (FGDR) ni aucun mécanisme européen équivalent ne couvre les détenteurs de RLUSD.
Notre lecture est que la valeur principale de cette approbation réside dans la double supervision, étatique à New York et fédérale via l'OCC, bien plus que dans de nouvelles activités autorisées. Pour les clients institutionnels, la question décisive est de savoir qui contrôle les réserves et selon quelles règles. Cette même logique a poussé des banques traditionnelles vers la conservation d'actifs numériques, comme Deutsche Bank avec son service en cours de lancement en Allemagne.
Et en France et en Europe?
L'autorisation de l'OCC est valable aux États-Unis et ne modifie en rien le statut de RLUSD en Europe, où s'appliquent les règles du règlement MiCA sur les crypto-actifs. Ripple a obtenu en juin une lettre préliminaire de la CSSF luxembourgeoise pour opérer en tant que prestataire de services, comme nous l'avons relaté à l'occasion du feu vert MiCA obtenu au Luxembourg, sous réserve de conditions finales alors non encore satisfaites. Nous n'avons pas vérifié si RLUSD est aujourd'hui un stablecoin conforme à MiCA.
Ce détail compte pour quiconque opère depuis la France ou un pays soumis au cadre MiCA. Selon les orientations de l'AMF sur les prestataires de services en actifs numériques (PSAN/PSCA), les stablecoins non conformes à MiCA font l'objet de restrictions à l'achat pour les nouvelles positions, avec un délai de trois mois pour gérer les positions existantes. Une supervision fédérale américaine des réserves ne remplace pas l'autorisation européenne de l'émetteur: quiconque détient des stablecoins sur des plateformes européennes devrait vérifier quel régime s'applique au token concerné.
Ripple National Trust Bank en bref
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: approbation conditionnelle de l'OCC du 12 décembre 2025 avec un capital minimum de 11,7 millions de dollars et 180 jours de dépenses en actifs liquides; approbation finale annoncée par Ripple le 26 octobre 2026; RLUSD reste émis par Standard Custody & Trust Company; la banque ne sera pas un établissement de dépôt assuré.
- Non précisé: une décision finale publiée par l'OCC; la date d'ouverture effective; le siège et la direction de la banque; un compte auprès de la Réserve fédérale.
- À suivre: la publication de la décision de l'OCC; le lancement de la conservation pour les clients institutionnels; le transfert des réserves de RLUSD sous la gestion de la banque; le statut de RLUSD vis-à-vis de MiCA.
La lecture d'ensemble
Notre interprétation, que nous assumons comme telle: cette approbation marque le passage des stablecoins américains du statut de produits d'entreprises crypto à celui de structures ayant un pied dans le système bancaire fédéral, sans pour autant devenir des banques commerciales. Ripple obtient une supervision fédérale de ses réserves et une autorisation de conservation qu'elle peut proposer à des clients institutionnels. Le prix à payer est un cadre strict: capital et liquidités immobilisés, trois ans de contrôle sur toute modification du plan d'affaires, sans dépôt ni crédit. Les bonnes nouvelles pour l'entreprise ne se traduisent pas automatiquement par un effet sur le token, comme nous l'avons observé lorsque XRP restait stable malgré une série de résultats favorables.
Trois signaux méritent attention. Le premier est la publication de la décision finale par l'OCC, qui rendrait publiques les éventuelles conditions supplémentaires. Le deuxième est le moment où les réserves de RLUSD passeront effectivement sous la gestion de la banque et où la conservation sera ouverte aux clients. Le troisième concerne les autres dossiers déposés en décembre, à commencer par Paxos et Fidelity Digital Assets, ainsi que les nouveaux candidats de 2026.