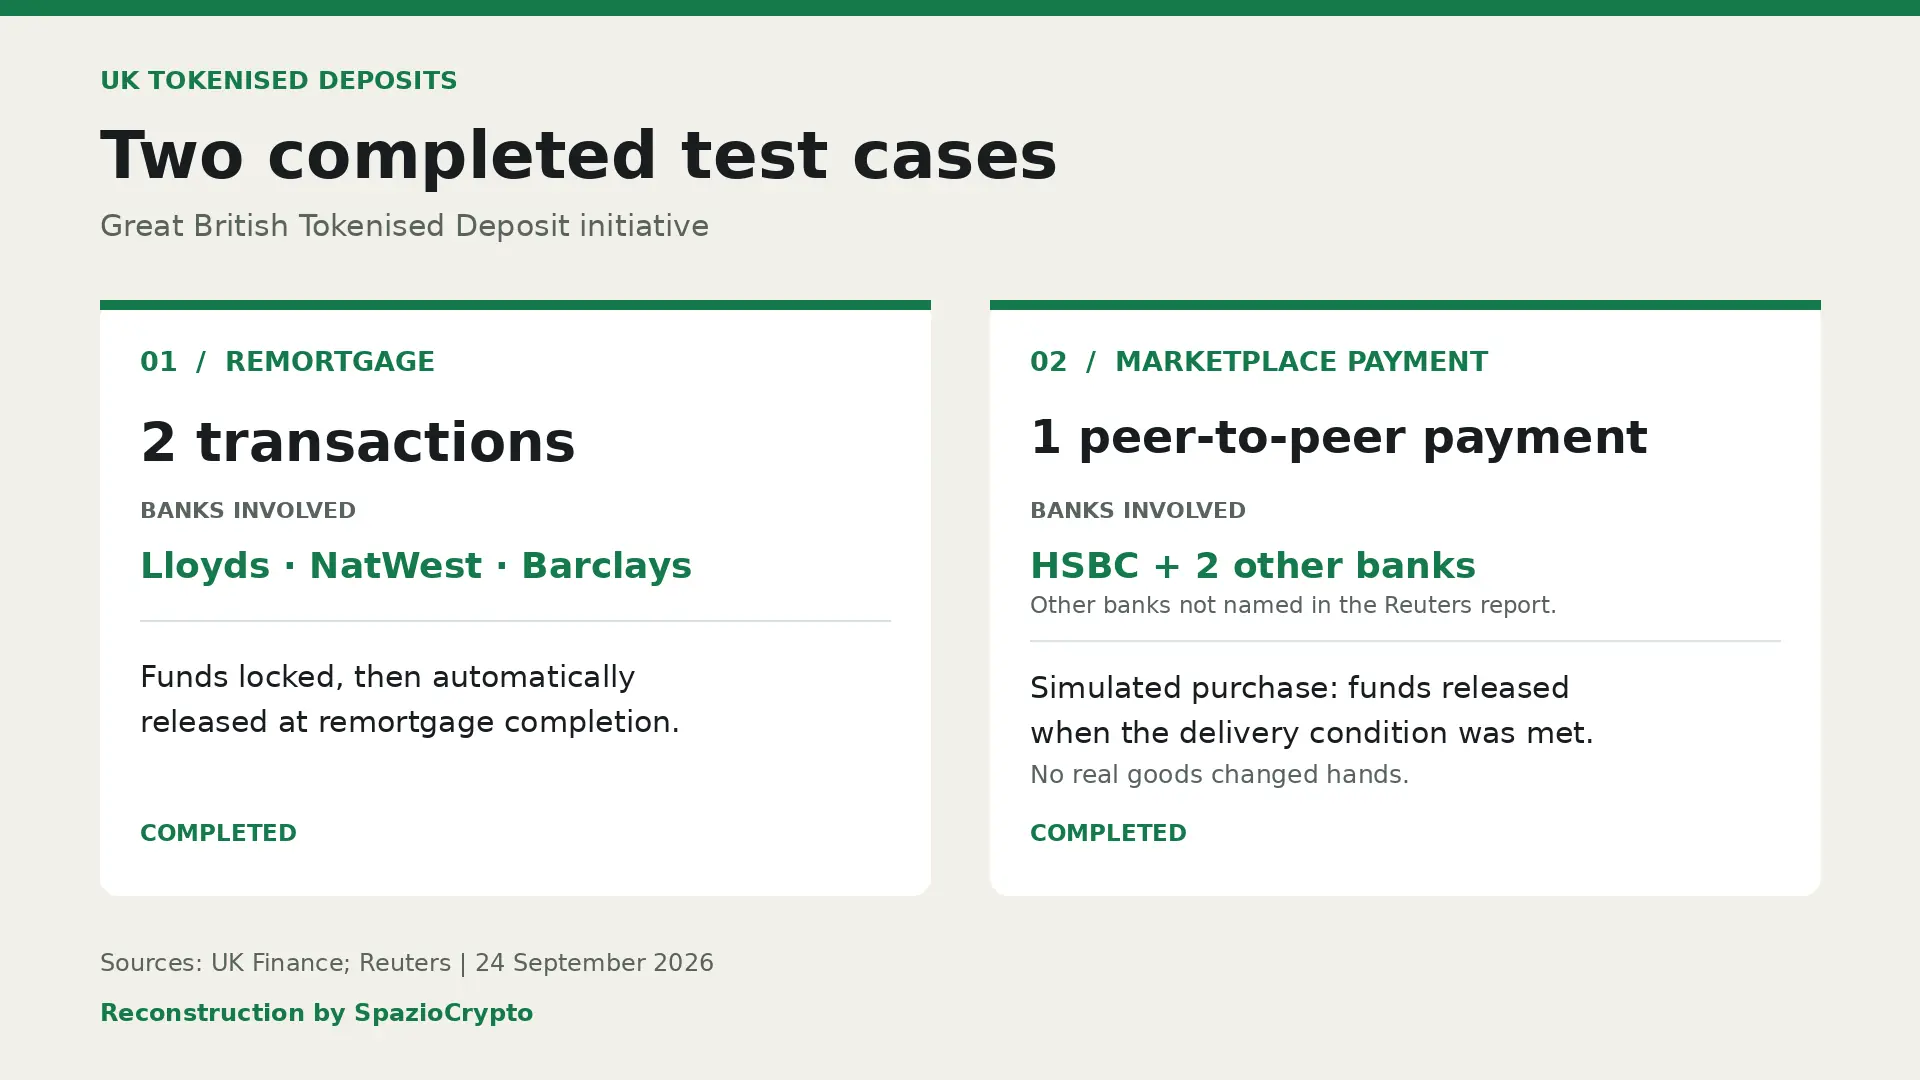
Les plus grandes banques britanniques ont réalisé les premières transactions interbancaires mondiales utilisant des dépôts bancaires tokenisés pour transférer des fonds entre elles. Ce ne sont pas des annonces. Les opérations ont été effectivement exécutées. Lloyds Banking Group, NatWest et Barclays ont finalisé deux transactions immobilières réelles de renégociation de prêt hypothécaire grâce à des dépôts tokenisés, tandis qu'un groupe de trois banques, dont HSBC, a réalisé séparément un paiement simulant un achat sur une place de marché en ligne. Cette avancée marque un passage concret du pilote à la réalité opérationnelle.

Le point central, celui qui distingue cette nouvelle de beaucoup d'autres dans le secteur de la tokenisation, est que les tokens en question ne représentent pas un stablecoin privé: ils représentent de l'argent déjà déposé en banque, et conservent exactement le même statut juridique ainsi que les mêmes protections qu'un solde ordinaire sur un compte courant. Voyons comment ces tests ont fonctionné, ce qui se passera dans les prochains mois, et pourquoi cette nouvelle doit être lue à la lumière de ce qui s'est produit simultanément sur le front européen.
Comment les tests ont fonctionné
Le projet, coordonné par l'association professionnelle UK Finance et baptisé «Great British Tokenised Deposit», rassemble au total sept établissements: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide et Santander, avec le soutien technique de la société Quant Network et les conseils d'EY ainsi que du cabinet d'avocats Linklaters. Dans les deux tests de renégociation hypothécaire, selon le communiqué d'UK Finance du 24 septembre 2026, les fonds ont été bloqués jusqu'à la confirmation du transfert de propriété du bien immobilier enregistré sur la blockchain, avant d'être automatiquement envoyés entre les banques concernées.
Dans le test piloté par HSBC, simulant un achat sur une place de marché en ligne, le mécanisme a fonctionné différemment: le système a utilisé des dépôts programmables pour retenir les fonds de l'acheteur sur son compte, en les libérant vers le vendeur uniquement après confirmation de la livraison du bien. Aucun article physique n'a été échangé dans ce test simulé, mais l'expérience a démontré concrètement comment de la monnaie bancaire programmable peut réduire le risque de fraude dans les transactions, en permettant des échanges directs entre banques différentes plutôt que de rester confinée dans des systèmes bancaires cloisonnés.
Prochaine étape: du pilote à la production
Le détail le plus significatif de cette nouvelle concerne ce qui se passera à partir de maintenant. Les établissements participants entendent constituer une société dédiée et un rulebook de gouvernance formel, une étape qui marque la tentative de transformer cette expérience de projet pilote en infrastructure de production à part entière, avec des règles partagées et une structure de gouvernance stable. Les banques impliquées prévoient d'émettre, au premier trimestre 2027, trois obligations numériques négociables et réglables en utilisant ce même système de dépôts tokenisés.
Il faut noter, pour être complet, que Lloyds avait déjà testé les dépôts tokenisés dans un contexte différent: en août, la banque avait finalisé trois transactions en direct dans le cadre du Projet Agorá, piloté par la Banque des Règlements Internationaux, impliquant la livre sterling, l'euro et le franc suisse, en reliant dans une seule opération conversion de devises, paiement et règlement. Par ailleurs, le gouvernement britannique poursuit son propre projet d'obligation souveraine numérique, dont la première émission est attendue avant la fin du premier trimestre 2027 via la plateforme Orion d'HSBC, dans le cadre du bac à sable pour titres numériques géré par la Banque d'Angleterre et l'autorité de surveillance financière britannique.
Les tests
Ce qui a été finalisé. Source: UK Finance, Reuters, 24 septembre 2026
- Les tests: 2 renégociations hypothécaires (Lloyds, NatWest, Barclays) + 1 place de marché (HSBC et 2 autres).
- Le statut: même statut juridique qu'un dépôt bancaire ordinaire, pas un stablecoin.
- La prochaine étape: société dédiée, rulebook, 3 obligations numériques au T1 2027.
Trois modèles de monnaie on-chain, la même semaine
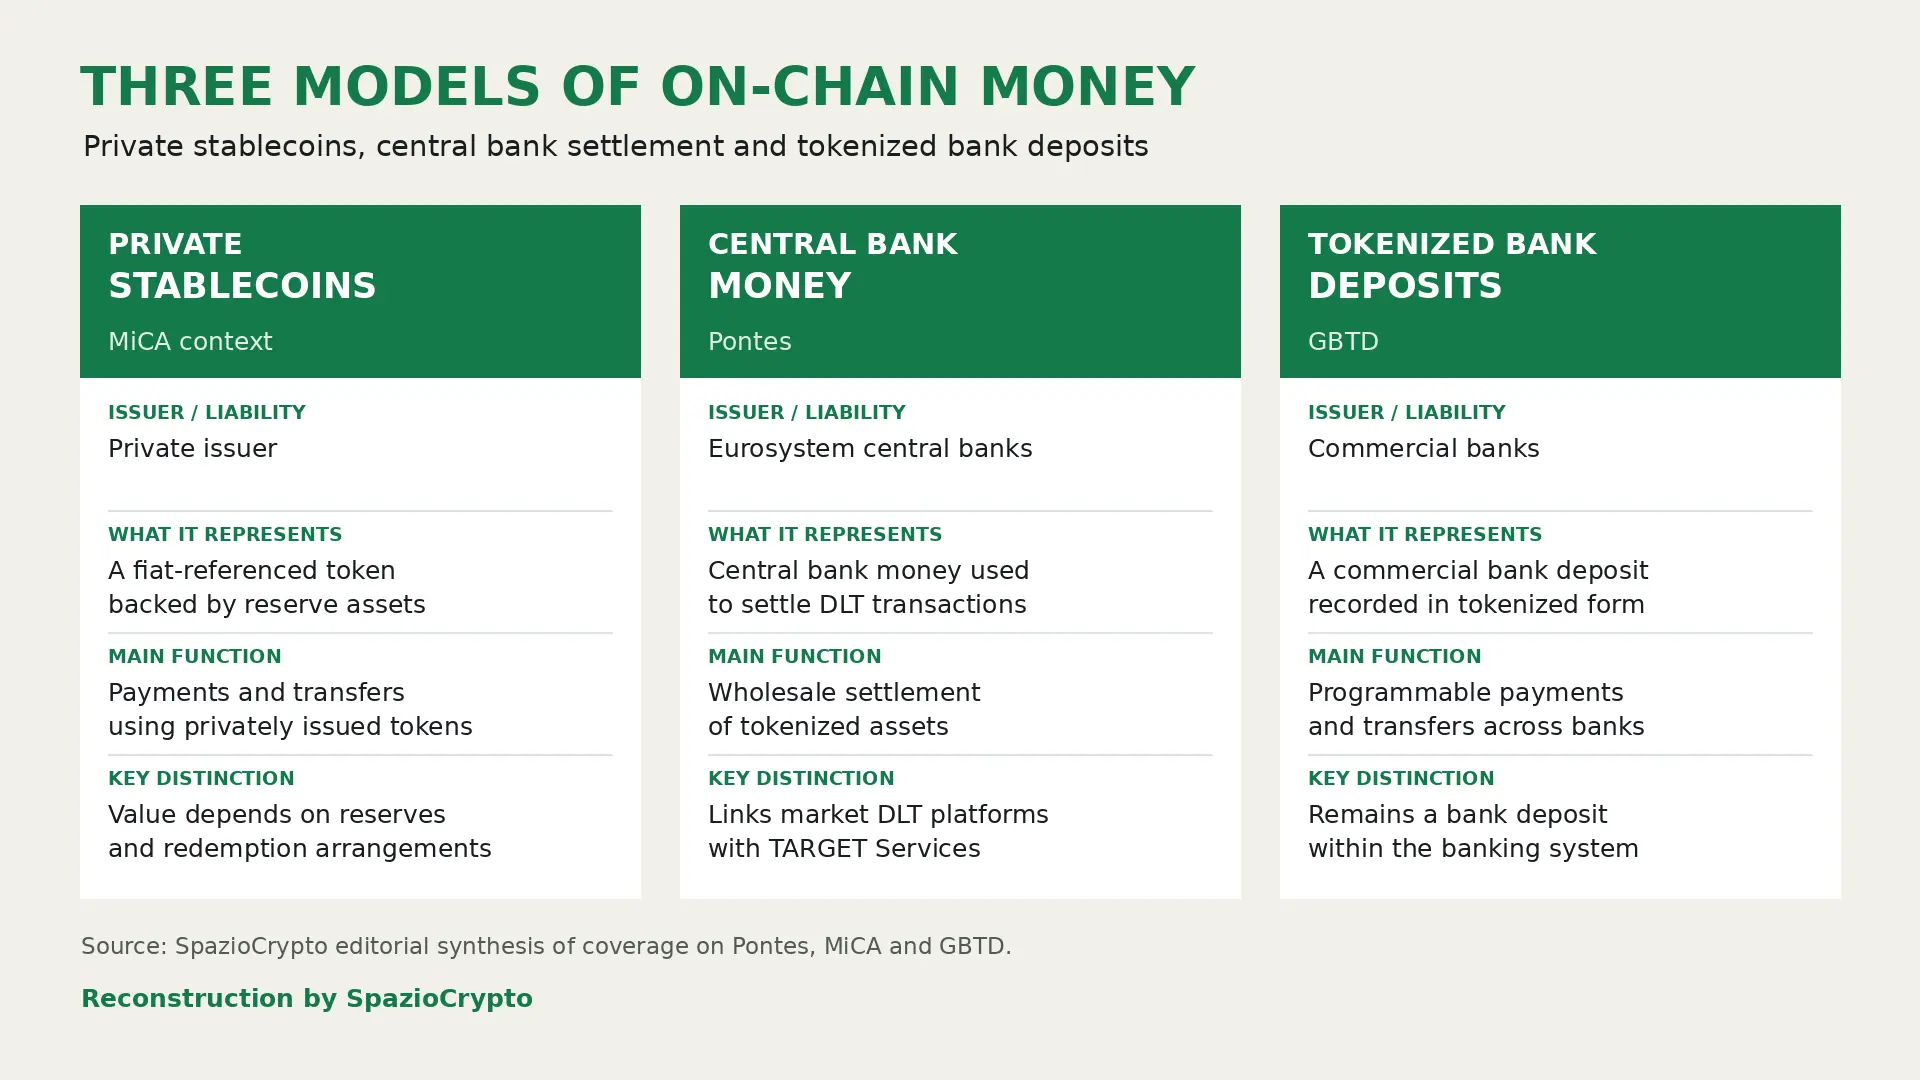
C'est ici que cette nouvelle prend toute sa dimension, replacée dans le contexte plus large des derniers jours. Le même média européen qui a relayé cet événement a observé explicitement que cette avancée britannique couronne une semaine au cours de laquelle l'approche européenne de la monnaie numérique est devenue beaucoup plus lisible. Quelques jours auparavant, comme nous l'avions détaillé dans notre analyse sur Pontes, l'Eurosystème avait activé l'infrastructure intégrant la monnaie de banque centrale dans le règlement d'actifs tokenisés. Le lendemain, la BCE et les banques centrales nationales de l'UE avaient demandé une révision des règles MiCA sur les réserves des stablecoins privés.
 HM Treasury
Trois modèles distincts de monnaie numérique coexistent désormais sur la blockchain au même moment: les stablecoins privés comme USDC et USDT, émis par des sociétés commerciales; la monnaie de banque centrale distribuée via des infrastructures telles que Pontes; et, plus récemment, les dépôts de banques commerciales tokenisés, juridiquement identiques aux fonds détenus sur un compte courant ordinaire. La Banque d'Angleterre a exprimé une préférence explicite pour l'innovation par les dépôts tokenisés plutôt que par les stablecoins privés, selon les communications officielles de l'institution, notamment en raison des conséquences sur la capacité d'octroi de crédit et sur la souveraineté monétaire nationale.
La question de fond
Le débat n'oppose plus simplement «blockchain contre banques», un cadre que l'actualité de ces dernières semaines a définitivement rendu caduc. La vraie question qui se pose est d'un autre ordre: quel type de monnaie s'imposera réellement sur la blockchain, et qui en détiendra le contrôle? Émetteurs privés, banques centrales, ou banques commerciales qui gèrent depuis toujours les dépôts des particuliers? Chaque modèle entraîne des implications distinctes sur la stabilité financière, la souveraineté monétaire et la capacité du système bancaire à continuer d'octroyer des crédits, un enjeu directement lié aux développements observés en Italie avec des projets comme ceux d'UniCredit et BlockInvest.
Pour l'observateur attentif, deux enseignements se dégagent. D'abord, le fait que quatre des principales banques britanniques aient déjà réalisé des transactions réelles, et non de simples tests en laboratoire, montre que la tokenisation de la monnaie commerciale n'est plus une hypothèse académique: c'est une infrastructure opérationnelle à grande échelle. Ensuite, le choix du modèle dominant, stablecoins privés, monnaie de banque centrale ou dépôts tokenisés, ou plus vraisemblablement une combinaison des trois selon les cas d'usage, reste l'une des questions les plus ouvertes pour l'avenir du système financier mondial. Suivre l'évolution de ces trois modèles dans les prochains mois s'impose. Pour mieux comprendre ces technologies, notre guide sur ce que sont les cryptomonnaies reste une ressource utile.