La tokenisation promet de migrer titres, fonds et obligations sur des registres distribués, mais les services de garde peinent à suivre. C'est la conclusion d'une étude publiée le 17 novembre par la Banca d'Italia, qui identifie quatre obstacles à la garde des actifs tokenisés: un écosystème fragmenté, une liquidité insuffisante, la prudence des gestionnaires de risques et un cadre juridique encore incertain. Selon les auteurs, au-delà de la garde des clés et de la gestion des comptes, les solutions véritablement nouvelles sont quasi inexistantes.
Nous avons lu l'article publié par la Banca d'Italia ainsi que le document complet, le numéro 97 de la collection «Mercati, infrastrutture, sistemi di pagamento», signé par Michele Corio et Ferdinando Mastropietro. Le texte est en anglais et les citations sont traduites par nos soins. Comme pour l'ensemble de la collection, le document exprime les opinions des auteurs et non nécessairement celles de l'institution: il s'agit d'une recherche, non d'une décision de supervision ni d'une nouvelle règle.
11 entretiens, un périmètre strict
L'étude combine une revue de littérature et des entretiens semi-structurés avec 11 grands opérateurs actifs dans la tokenisation, menés au second semestre 2025. L'échantillon comprend des dépositaires centraux européens et internationaux, deux des cinq premières banques dépositaires mondiales, une plateforme de négociation active à la fois en finance traditionnelle et sur registre distribué, des banques centrales de la zone euro, des fournisseurs de technologie et d'infrastructure de messagerie financière. Les noms ne sont pas rendus publics.
Le périmètre est précis. L'analyse porte sur les actifs déjà émis sous forme traditionnelle puis réémis sur un registre distribué, à l'exclusion des crypto-actifs natifs et des stablecoins. Il s'agit d'un échantillon qualitatif, non d'une enquête statistiquement représentative: il mesure le sentiment de ceux qui construisent les infrastructures, non la taille du marché.
Le marché en trois chiffres
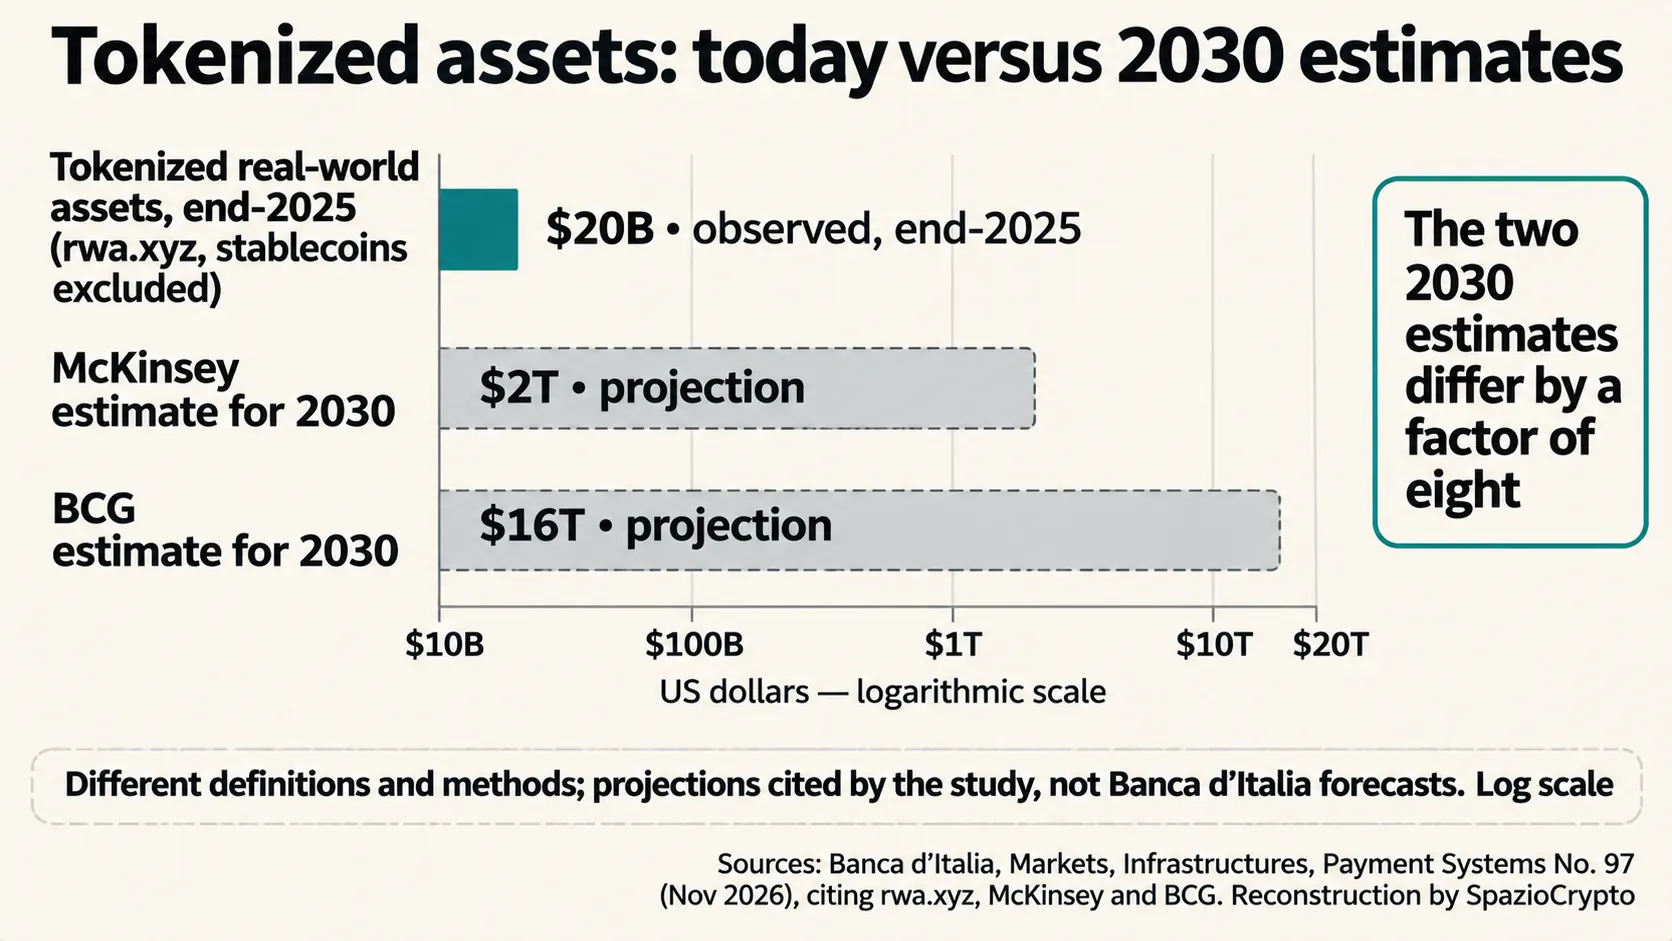
Premier chiffre: la taille actuelle du marché. Le document indique que fin 2025 le marché des actifs réels tokenisés valait environ 20 milliards de dollars, stablecoins exclus, selon les données de rwa.xyz. Deuxième chiffre: l'écart entre les prévisions. Pour 2030, McKinsey estime environ 2 000 milliards de dollars tandis que Boston Consulting Group avance environ 16 000 milliards. Un écart d'un facteur huit qui, selon les auteurs, illustre le niveau d'incertitude encore très élevé.
Troisième chiffre: les gains d'efficience attendus, estimés entre 31 et 130 milliards de dollars par an. Les expérimentations ne manquent pas. Le document cite les tests de l'Eurosystème sur le règlement en monnaie de banque centrale, avec 64 participants dans 9 juridictions et 1,6 milliard d'euros réglés, ainsi que l'obligation numérique de 100 millions d'euros de la Banque européenne d'investissement sur Ethereum. Parmi les cas privés figure le fonds monétaire BUIDL de BlackRock, avec BNY comme dépositaire, le même modèle que les fonds tokenisés que BlackRock déploie aussi au Japon.
Quatre freins
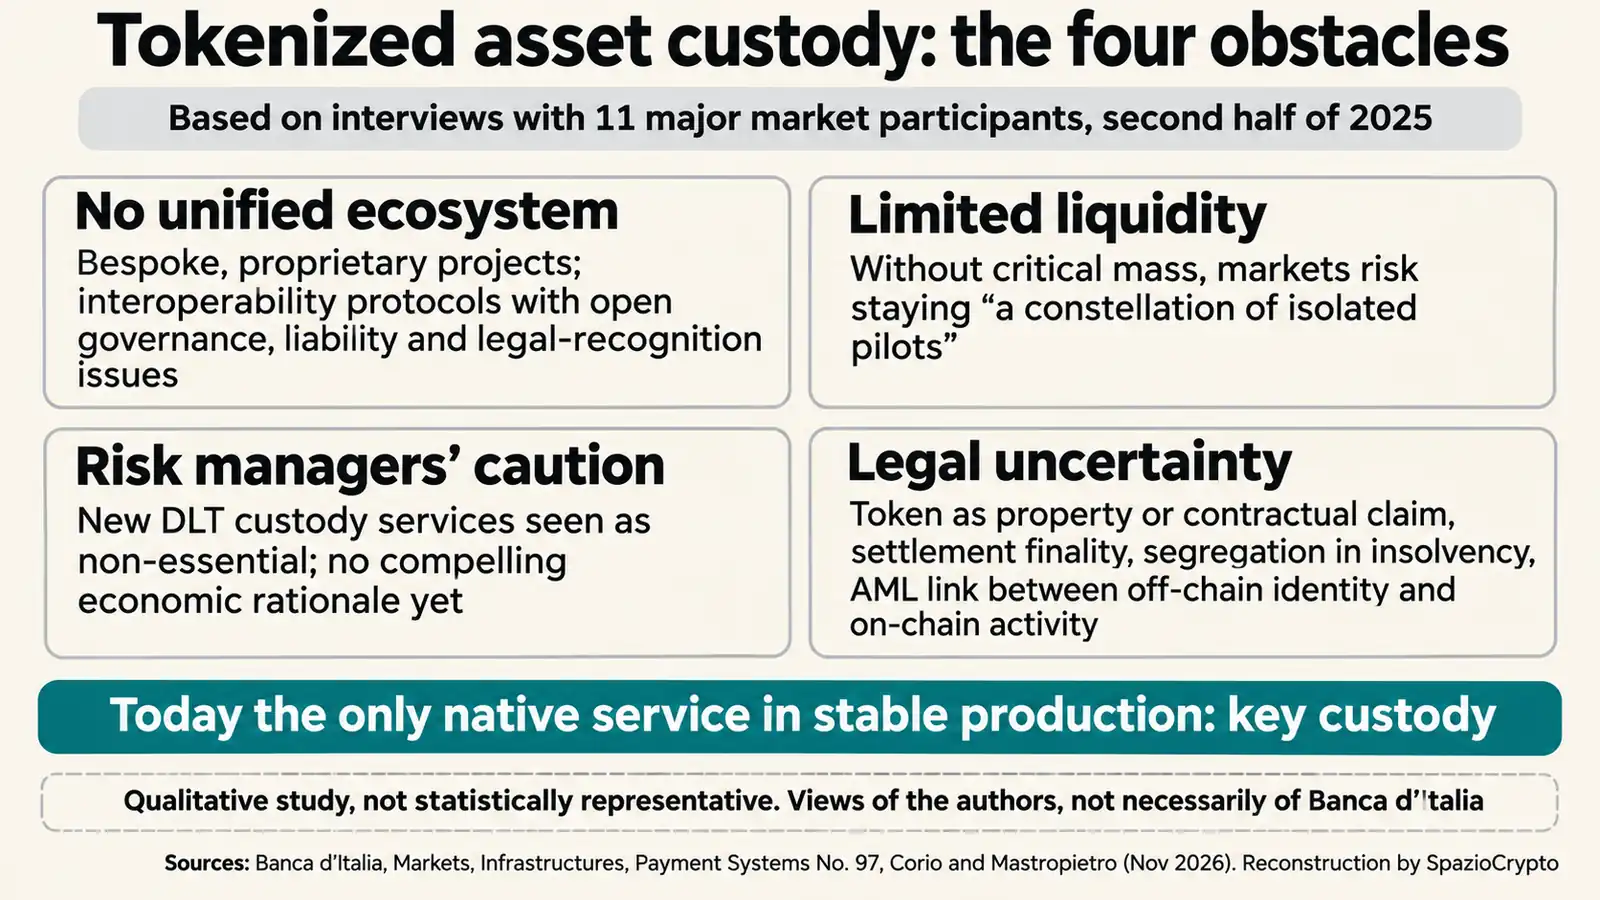
Premier obstacle: l'absence d'écosystème unifié. Les projets sont construits sur mesure et sur des plateformes propriétaires qui ne communiquent pas entre elles. Les protocoles d'interopérabilité existent, mais les questions de gouvernance, de responsabilité et de reconnaissance juridique restent ouvertes.
Deuxième obstacle: la liquidité. Sans une masse critique d'émissions et d'échanges, écrivent les auteurs, les marchés tokenisés risquent de rester «une constellation de projets pilotes isolés» plutôt que des marchés fonctionnels. C'est un cercle vicieux: peu d'interopérabilité génère peu de liquidité, et peu de liquidité retire les incitations à investir dans l'interopérabilité.
Troisième obstacle: la prudence des gestionnaires de risques. Dans les grandes institutions, les nouveaux services de garde numérique sont souvent jugés non essentiels, car les solutions traditionnelles fonctionnent. Le document souligne l'absence d'une raison économique convaincante de changer.
Quatrième obstacle: le droit. Des questions décisives restent sans réponse définitive: si un token représente un droit de propriété ou une créance contractuelle, quand un règlement sur registre distribué devient définitif, comment séparer les actifs des clients dans un portefeuille numérique en cas d'insolvabilité, comment relier l'identité hors chaîne à l'activité sur chaîne à des fins de lutte contre le blanchiment. Le document évoque le régime pilote européen sur les infrastructures DLT et le paquet sur l'intégration des marchés présenté en 2025, sans indiquer de solution réglementaire.
Du coffre-fort à l'accès
Le titre du document, «des coffres-forts aux validations», résume la thèse centrale. Selon les auteurs, le registre distribué n'élimine pas la garde, il la transforme: de la garde du bien à la garde de l'accès au bien. Celui qui contrôle la clé privée contrôle l'actif, et perdre la clé signifie le perdre de façon irréversible. C'est pourquoi la garde des clés, avec des technologies comme les modules matériels de sécurité et le calcul multipartite, est aujourd'hui, selon le document, le seul service véritablement natif ayant atteint un stade de production stable.
Tout le reste est en construction. Les fonctions qu'assure aujourd'hui le dépositaire, de la réconciliation des registres à la gestion des événements d'entreprise, deviennent des contrôles en temps réel confiés à des contrats intelligents, des nœuds validateurs et des oracles. Le dépositaire devrait garantir que chaque token correspond à une position valide hors chaîne, éviter la double émission et séparer les actifs des clients. La ségrégation individuelle sur chaîne, note le document, est proposée par peu d'opérateurs, et celle fondée sur les comptes reste plus facile à démontrer en cas d'insolvabilité.
Les intermédiaires ne disparaissent pas
La conclusion va à l'encontre de l'un des récits les plus répandus dans le secteur. «La tokenisation ne réduit pas le besoin d'intermédiaires de confiance», écrivent les auteurs, et l'idée de désintermédiation doit être interprétée avec prudence. Les dépositaires et dépositaires centraux pourraient devenir un «nœud de confiance» et un agent d'interopérabilité entre différents registres.
La trajectoire envisagée par les opérateurs interrogés est graduelle, hybride et guidée par la réglementation. La condition préalable indiquée est la standardisation: formats communs de tokens, modèles de contrats intelligents, protocoles d'interopérabilité, règles anti-blanchiment uniformes. Un sujet qui s'entremêle avec les travaux des banques centrales européennes sur MiCA et les stablecoins et avec ceux du Financial Stability Board sur les risques transfrontaliers.
L'étude de la Banca d'Italia
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: quatre obstacles à la conservation des actifs tokenisés, entretiens avec 11 opérateurs au second semestre 2025, conservation des clés comme seul service natif en production stable.
- Non précisé: les noms des opérateurs interrogés, une position officielle de la Banca d'Italia, des propositions réglementaires ou des calendriers d'adoption.
- À surveiller: l'évolution du paquet européen sur l'intégration des marchés, les normes d'interopérabilité et les premières offres de conservation au-delà des seules clés.
Ce qui change pour l'Italie
Notre lecture, que nous assumons comme telle, est que ce document déplace le débat du «si» au «qui». Le code pour tokeniser une obligation existe déjà. Ce qui manque, c'est le sujet qui en répond, le juge qui sait comment la traiter dans une procédure de faillite et le marché secondaire où la vendre. Pour les banques italiennes, qui entrent dans les services sur les crypto-actifs sous la surveillance conjointe de la Banca d'Italia et de la Consob, comme l'illustre le cas des prestataires rappelés à l'ordre sur les stablecoins non conformes, la conservation est le point où l'avantage concurrentiel d'aujourd'hui peut peser le plus demain.
Ce n'est pas la première fois que la Via Nazionale regarde la finance numérique avec réalisme: elle l'avait déjà fait dans son analyse du rapport entre stablecoins et dépôts bancaires. Le message est cohérent: la technologie n'est pas le goulot d'étranglement. Ce sont les règles, les normes et la confiance. Trois signaux méritent attention: la première offre de conservation ségrégée on-chain par une banque italienne, l'adoption du paquet européen sur l'intégration des marchés et la croissance de la valeur tokenisée au-delà du seuil des projets pilotes.
Sources
Étude: Banca d'Italia, Mercati, infrastrutture, sistemi di pagamento n. 97, Michele Corio et Ferdinando Mastropietro, «From vaults to validations: what is the future of asset servicing in the era of tokenization?», novembre 2026. Communication: Banca d'Italia, «Dalla custodia alla validazione: qual è il futuro dei servizi finanziari nell'era della tokenizzazione?», 17 novembre 2026. Page de la publication: Banca d'Italia, n. 97.