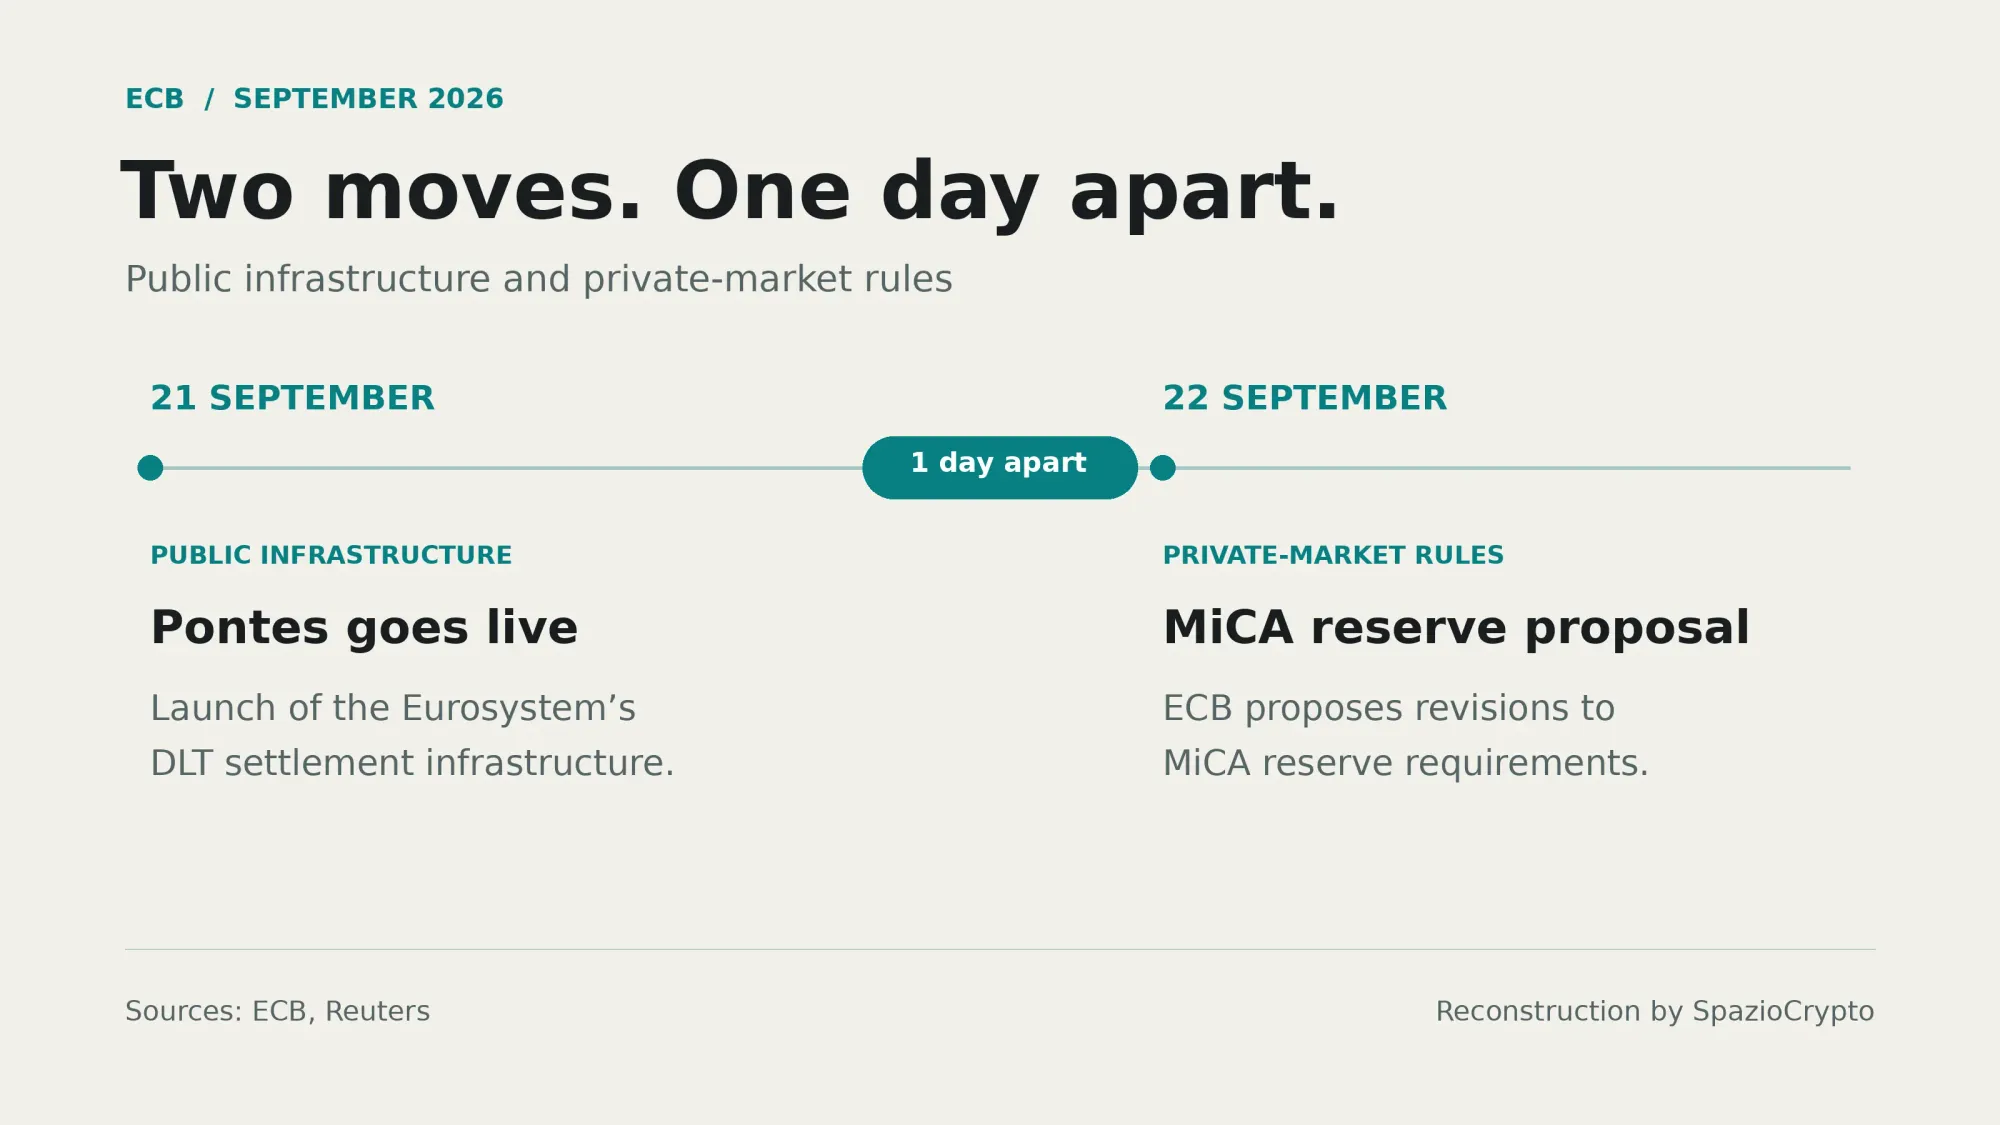
Un jour après avoir lancé Pontes, l'infrastructure qui intègre la monnaie de banque centrale dans la finance tokenisée, la Banque Centrale Européenne revient sur le sujet des actifs numériques, cette fois pour demander une modification des règles. Le 22 septembre, la BCE, aux côtés des banques centrales nationales de l'Union, a présenté une proposition formelle visant à supprimer l'une des exigences les plus importantes de MiCA concernant les réserves des stablecoins: l'obligation de maintenir au moins 30% des réserves sous forme de dépôts bancaires, seuil qui monte à 60% pour les émetteurs considérés comme systémiquement importants. Cette proposition sur les réserves stablecoin MiCA BCE 60% émane du Système Européen de Banques Centrales (SEBC), dont fait partie la Banque de France, et non d'un seul établissement national.

La motivation derrière cette demande est, à première vue, presque paradoxale: une règle introduite pour sécuriser les réserves des stablecoins est désormais décrite par ces mêmes banquiers centraux comme une source potentielle de nouveau risque systémique. Voici ce qu'ils proposent concrètement, pourquoi ils changent de position, et ce que cela signifie pour les banques européennes qui construisent leurs propres stablecoins conformes à MiCA.
Ce que propose le SEBC
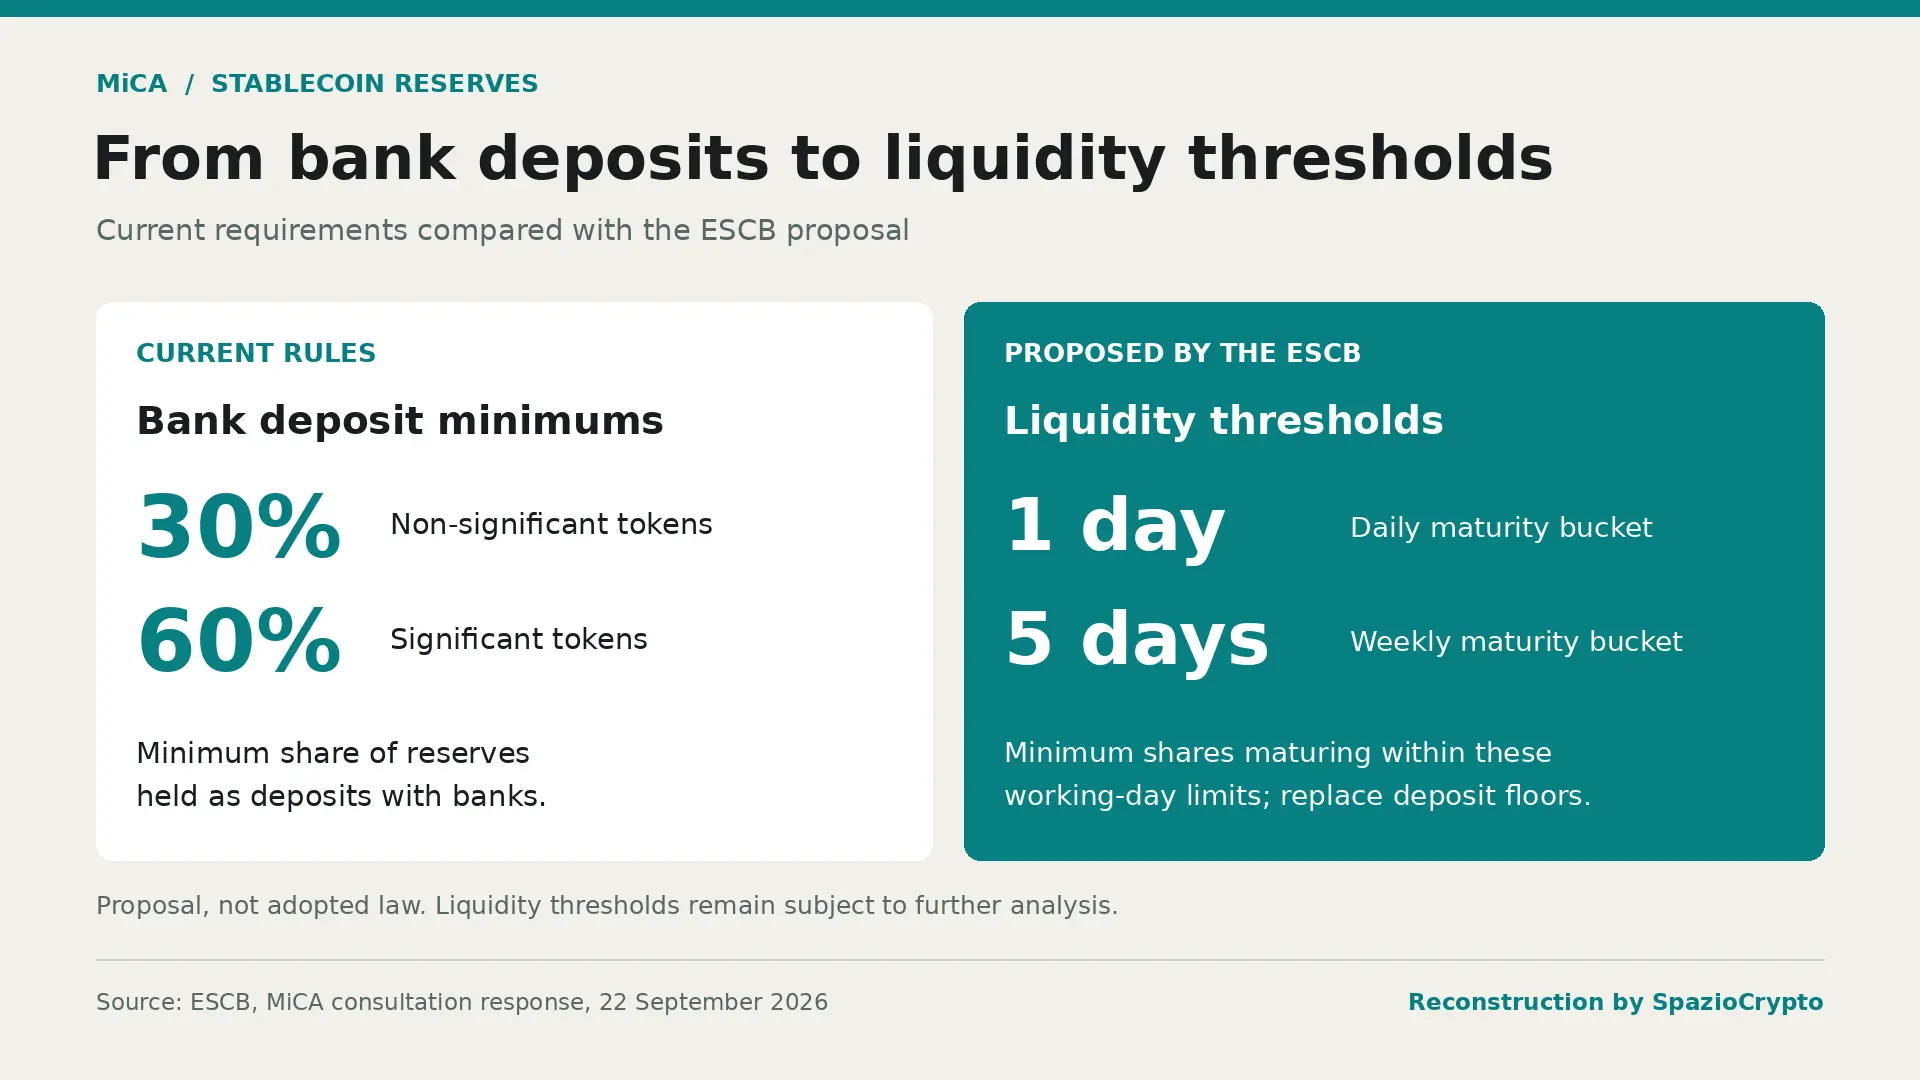
La demande figure dans la réponse officielle du Système Européen de Banques Centrales à la consultation ciblée lancée par la Commission Européenne sur la révision de MiCA, le règlement européen sur les marchés des actifs numériques en vigueur depuis l'an dernier. Selon les règles actuelles, contenues dans l'article 54 du règlement, les émetteurs de stablecoins doivent détenir au moins 30% de leurs réserves sous forme de dépôts auprès d'établissements de crédit, pourcentage qui monte à 60% pour les jetons classifiés comme «significatifs», une désignation qui s'applique au dépassement de certains seuils relatifs au nombre de détenteurs, à la valeur de marché et à l'usage international du jeton.
Les banques centrales proposent de remplacer ce seuil rigide par une exigence basée sur la liquidité: une quote-part minimale des réserves devrait être investie dans des actifs à échéance comprise entre un et cinq jours ouvrés, comme des opérations de pension livrée (repo) au jour le jour ou des titres d'État à très court terme. Un point mérite d'être précisé: le SEBC n'a pas proposé de pourcentages spécifiques pour cette nouvelle exigence, se contentant de citer comme référence les projets techniques élaborés en 2024 par l'Autorité Bancaire Européenne, qui indiquaient des seuils de 40% à un jour et de 60% à cinq jours pour les jetons significatifs. Ces chiffres restent ceux de l'ABE, et non nécessairement la proposition finale des banques centrales.
Le paradoxe: une règle de sécurité devenue un risque
Le raisonnement des banques centrales mérite d'être expliqué avec soin, car il renverse l'intuition la plus immédiate. La règle sur les dépôts bancaires avait été introduite précisément pour protéger les utilisateurs, en maintenant les fonds des émetteurs au sein du système bancaire réglementé et assuré. Selon le SEBC, ces dépôts ne se comportent pas comme une liquidité bancaire ordinaire et stable: ils fluctuent au gré de la création et du rachat des jetons, créant un lien direct entre l'émetteur du stablecoin et l'établissement de crédit qui en détient les réserves. Si un stablecoin croît rapidement, d'importantes sommes se concentrent auprès de quelques banques. Si un mouvement de rachat massif se déclenche, l'émetteur pourrait devoir retirer rapidement ces dépôts, transmettant le choc du stablecoin directement à la banque dépositaire.
Ce n'est pas une crainte abstraite. Le même document cite explicitement la crise entre le stablecoin USDC et la Silicon Valley Bank en mars 2023, lorsque l'effondrement de l'établissement californien a temporairement mis en péril une partie des réserves du stablecoin, lui faisant perdre son ancrage au dollar pendant quelques heures. Les banques centrales signalent par ailleurs des préoccupations concernant les modèles dits de «multi-issuance», dans lesquels le même stablecoin est émis simultanément au sein et en dehors de l'Union Européenne, avec des jetons traités comme interchangeables: un tel schéma, avertissent-elles, pourrait créer des problèmes de liquidité si les rachats se concentraient soudainement sur la composante européenne.
La proposition
Ce qui changerait. Source: SEBC, Reuters, 22 septembre 2026
- Aujourd'hui: 30% (60% pour les jetons significatifs) des réserves en dépôts bancaires.
- La proposition: seuils de liquidité, actifs à échéance de 1 à 5 jours ouvrés.
- Le motif: les dépôts liés aux stablecoins peuvent transmettre le choc aux banques.
Conséquences pour les stablecoins bancaires européens
Voici le point qui concerne le plus directement les acteurs du marché. Une éventuelle modification du régime des réserves n'est pas un détail technique isolé: elle pourrait peser directement sur l'architecture économique des stablecoins bancaires européens actuellement en cours de développement. C'est le cas, par exemple, du consortium de neuf grandes banques européennes qui construit un stablecoin en euros conforme à MiCA. Pour éviter toute confusion: cette proposition est une implication systémique, non une décision spécifique visant ce projet en particulier, lequel reste soumis, comme tous les autres émetteurs agréés, aux règles qui résulteront de la révision globale de MiCA.
 European Central Bank
Le marché des stablecoins en euros demeure aujourd'hui très limité, avec une capitalisation totale estimée à environ 800 millions de dollars selon CoinGecko, soit une fraction infime du marché libellé en dollars. Tether, premier émetteur mondial de stablecoins, n'apparaît pas dans le registre des autorisations de l'ESMA: sa période transitoire prévue par MiCA s'est close le 1er juillet dernier. Son directeur général a déclaré publiquement que cette même règle expliquerait pourquoi la société avait autrefois renoncé à demander une licence européenne. Cette interprétation reste toutefois sa propre version des faits, sans vérification indépendante possible.
Deux décisions à vingt-quatre heures d'intervalle: infrastructure publique et règles privées
Le calendrier révèle une logique stratégique précise. Le 21 septembre, comme nous l'avions détaillé dans notre analyse de Pontes, la BCE a activé l'infrastructure de règlement des transactions tokenisées en monnaie de banque centrale. Vingt-quatre heures plus tard, la même institution proposait, aux côtés du reste du système, de revoir les règles encadrant la monnaie privée circulant on-chain sous forme de stablecoins. Ces deux décisions forment les deux volets d'une même stratégie: bâtir l'infrastructure publique du règlement tokenisé d'un côté, affiner les règles de la monnaie numérique privée de l'autre, avec l'objectif déclaré de renforcer la sécurité de l'ensemble du système financier.
La portée réelle de cette proposition
Cette initiative témoigne d'une évolution notable dans la façon dont les autorités européennes abordent la réglementation des stablecoins. Les premières règles MiCA avaient été conçues, pour l'essentiel, pour rassurer les utilisateurs finaux: elles imposaient que la majeure partie des fonds collectés reste dans le système bancaire traditionnel, assuré et supervisé. Avec le recul, et à la lumière d'épisodes comme la crise USDC-SVB de mars 2023, les banques centrales elles-mêmes reconnaissent que cette solution, bien intentionnée, peut déplacer le risque au lieu de l'éliminer, en le concentrant sur un nombre restreint d'établissements bancaires.
Pour l'observateur, deux enseignements se dégagent. D'abord, cet épisode montre une réglementation européenne en phase de maturation réelle, capable de réviser ses propres règles lorsque la pratique révèle des effets non souhaités: un signe de sérieux institutionnel, pas d'hésitation. Ensuite, il reste à voir comment la Commission européenne répondra à cette demande et quels seuils de liquidité précis seront éventuellement fixés, une décision qui aura des conséquences directes sur le modèle économique de tous les futurs stablecoins bancaires européens, y compris les projets italiens déjà en cours. La consultation se clôt fin septembre et mérite d'être suivie attentivement. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une référence utile.