Les stablecoins mondiales représentent un risque qu'aucune autorité nationale ne peut évaluer seule. C'est le message que le Financial Stability Board, l'organisme qui coordonne les autorités financières et les régulateurs au niveau international et qui rend compte au G20, a transmis aux ministres des finances et aux gouverneurs des banques centrales en amont de la réunion du 15 octobre à Bangkok. Le 12 octobre, le FSB a publié une note sur les risques transfrontaliers des stablecoins, accompagnée d'une lettre de son président Andrew Bailey, gouverneur de la Banque d'Angleterre. Ce document n'introduit ni interdictions ni obligations immédiates: il s'agit d'une analyse non contraignante qui identifie les angles morts de la surveillance actuelle et les mesures nécessaires pour les combler.
Nous avons lu la note et la lettre dans leurs textes originaux, ainsi que le communiqué du FSB et les documents antérieurs auxquels ils renvoient. Aucune vidéo officielle ni publication sur X ou LinkedIn dédiée au rapport n'a été trouvée. La note ne cite aucun émetteur spécifique ni leurs parts de marché, et nous ne les ajoutons pas ici.

Ce que dit le FSB
Le point de départ est structurel. Une stablecoin utilisée dans plusieurs pays peut impliquer plusieurs catégories d'acteurs, de l'émetteur aux gestionnaires de réserves en passant par les infrastructures sur lesquelles elle circule, tous soumis à des autorités nationales différentes. C'est pourquoi, selon le FSB, les stablecoins mondiales constituent un sujet intrinsèquement transfrontalier et intersectoriel, et une seule autorité agissant isolément peut peiner à évaluer et à traiter les risques qui traversent les frontières. Pour comprendre le fonctionnement de ces instruments, nous renvoyons à notre guide sur les stablecoins.
Les chiffres de la note sont peu nombreux mais nets: selon le FSB, à mi-2026 la valeur totale des stablecoins s'élevait à environ 300 milliards de dollars, pratiquement stable par rapport à l'année précédente, et environ 99% est arrimé au dollar américain. Ces instruments servent aujourd'hui principalement à apporter de la liquidité aux marchés des crypto-actifs; le FSB envisage toutefois un usage futur possible dans les paiements et comme réserve de valeur. Dans sa lettre, Bailey souligne que les réglementations nationales avancent à des rythmes différents, que la coopération entre pays en est encore à ses débuts, et que les fraudes et infractions financières liées à des structures opérant depuis des juridictions peu réglementées suscitent des inquiétudes.
Comment un problème se propage d'un pays à l'autre
La note décrit les canaux de transmission. Les stablecoins s'échangent sur le marché secondaire vingt-quatre heures sur vingt-quatre, et en période de tension cela peut accélérer les ventes; si les remboursements ne suivent pas la demande, la valeur s'éloigne de la parité. La contagion vers la finance traditionnelle peut emprunter trois canaux: les ventes forcées d'actifs de réserve, les retraits de dépôts bancaires pour financer les remboursements, et les marchés des changes, où les stablecoins sont utilisées pour les paiements internationaux.
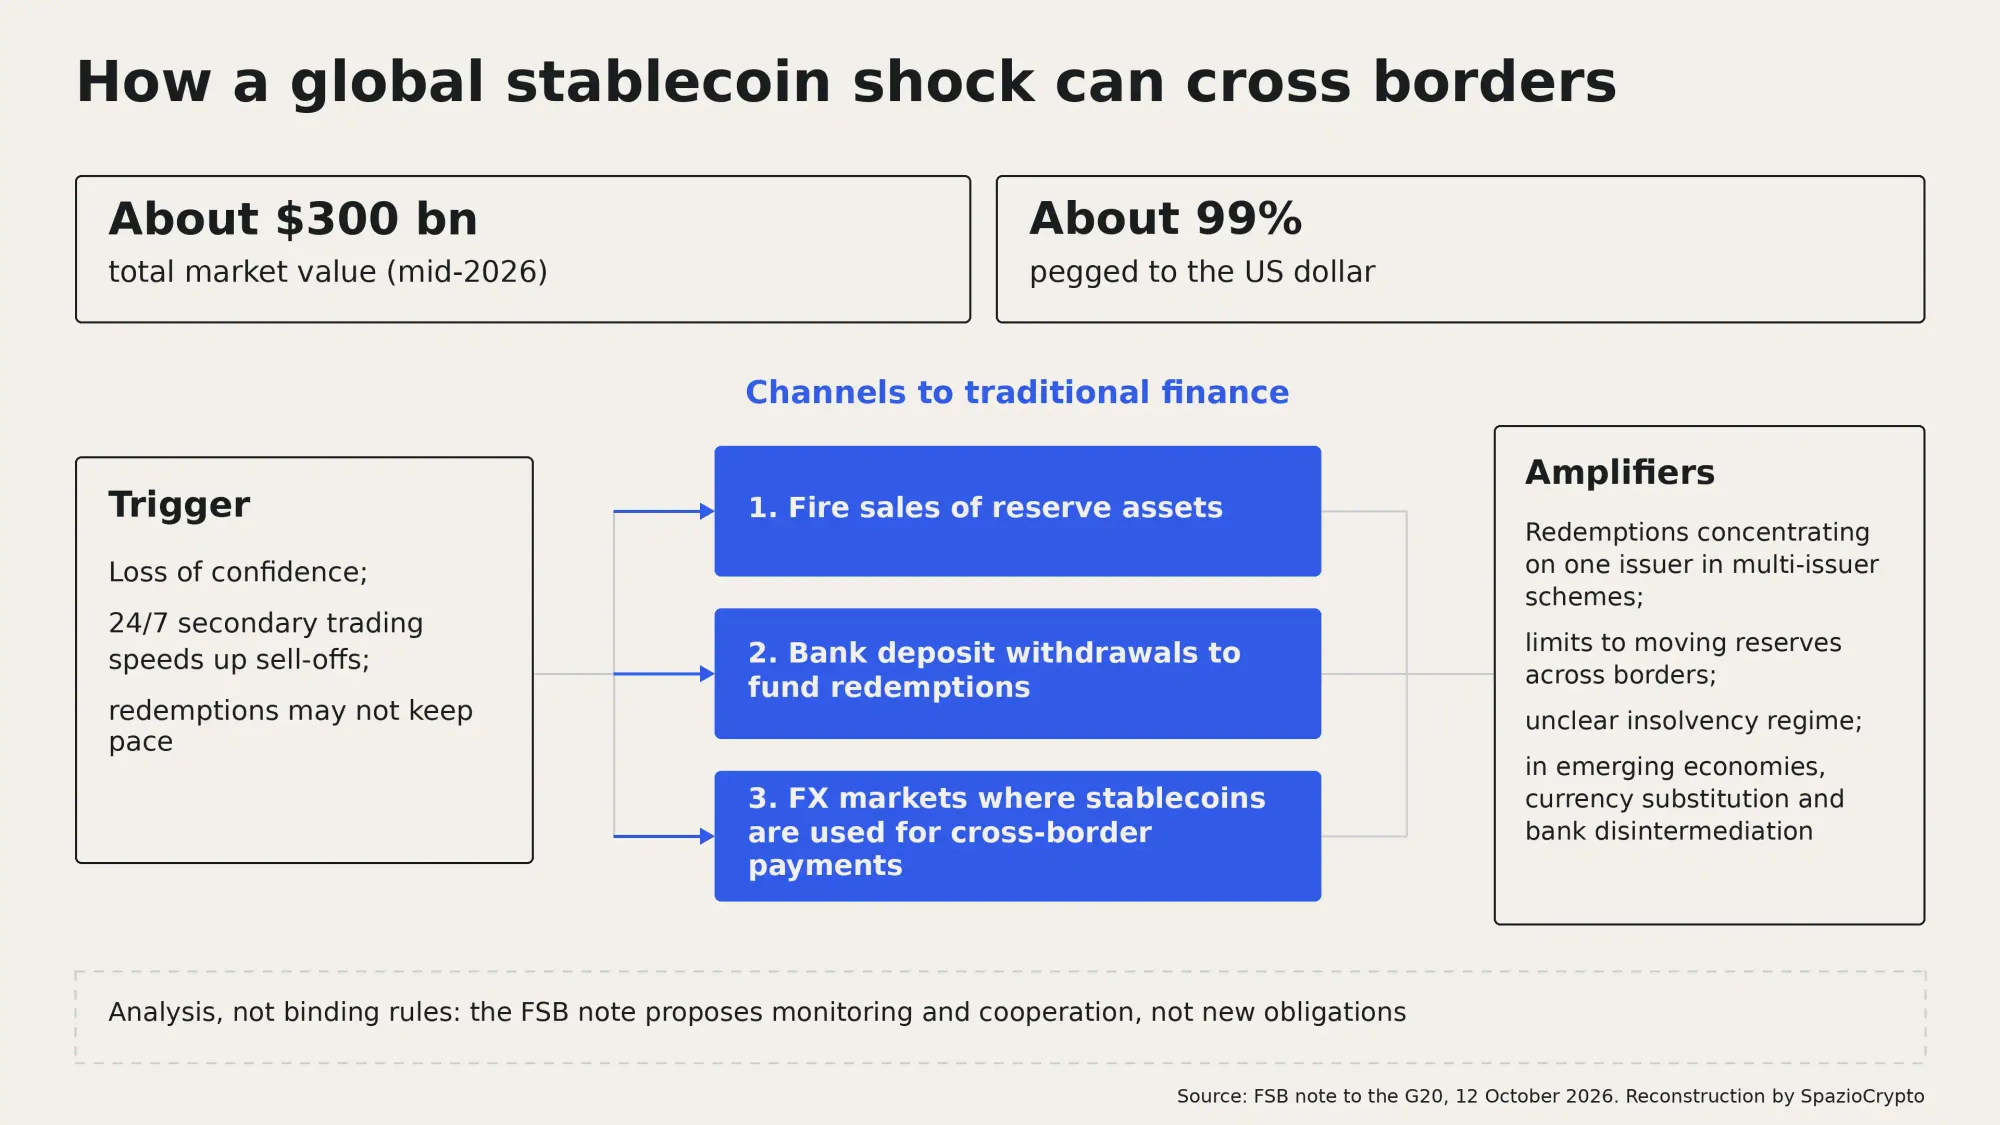
Viennent ensuite les amplificateurs propres aux structures mondiales. Dans les schémas à émetteurs multiples affiliés, qui partagent la responsabilité sur la même stablecoin mais détiennent des réserves séparées, les détenteurs peuvent demander le remboursement auprès de n'importe quelle entité, et la demande peut se concentrer sur une seule. Déplacer les réserves d'un pays à l'autre dépend des marchés, des accès et de la coordination. Des structures sociétaires complexes et des sièges dans des pays peu réglementés ouvrent des espaces d'arbitrage, et la procédure d'insolvabilité applicable peut rester incertaine. Dans les économies émergentes, enfin, la substitution de la monnaie locale, la désintermédiation bancaire et la gestion des flux de capitaux peuvent rendre les stablecoins systémiques même avec un usage limité. C'est la même préoccupation qu'exprime la Banque nationale suisse sur la solidité du crédit bancaire et de la politique monétaire, tandis que l'usage transfrontalier croît également dans les comptes bancaires, comme le montre le cas de Nubank avec USDC et EURC.
Les lacunes dans les données
Le deuxième thème de la note concerne ce que les autorités parviennent réellement à observer. Les transactions en stablecoins produisent une grande quantité de données, mais les blockchains publiques sont pseudonymes: attribuer une activité à des utilisateurs ou à des pays est souvent impossible et, lorsque c'est faisable, pas toujours vérifiable. Les autorités s'appuient principalement sur des fournisseurs privés de données aux méthodes propriétaires et divergentes, ce qui pose des problèmes de comparabilité et de fiabilité. Analyser correctement ces données exige des compétences spécialisées qui représentent un effort considérable pour certains pays, notamment les économies émergentes. Parmi les indicateurs à surveiller, le FSB signale la profondeur et la liquidité des marchés secondaires, ainsi que la répartition géographique des détentions, des remboursements et des réserves, en particulier dans les schémas à émetteurs multiples.
Ce que le FSB propose, et ce qu'il ne fait pas
La lettre de Bailey énumère quatre axes de travail: renforcer le suivi des vulnérabilités transfrontalières, soutenir la mise en oeuvre des recommandations FSB de 2023 sur les stablecoins mondiales, améliorer la coopération et l'échange d'informations entre autorités, et recueillir des informations sur la planification de la gestion d'une crise ou d'une défaillance, en prêtant attention aux aspects transfrontaliers. Selon Bailey, l'interaction entre les cadres réglementaires des différents pays reste incertaine ou indéfinie dans de nombreuses juridictions, y compris le traitement des stablecoins émises à l'étranger, et les mécanismes de gestion d'une crise transfrontalière sont immatures. Son appel est que les règles aient un objectif clair de stabilité financière et fonctionnent ensemble au niveau international.
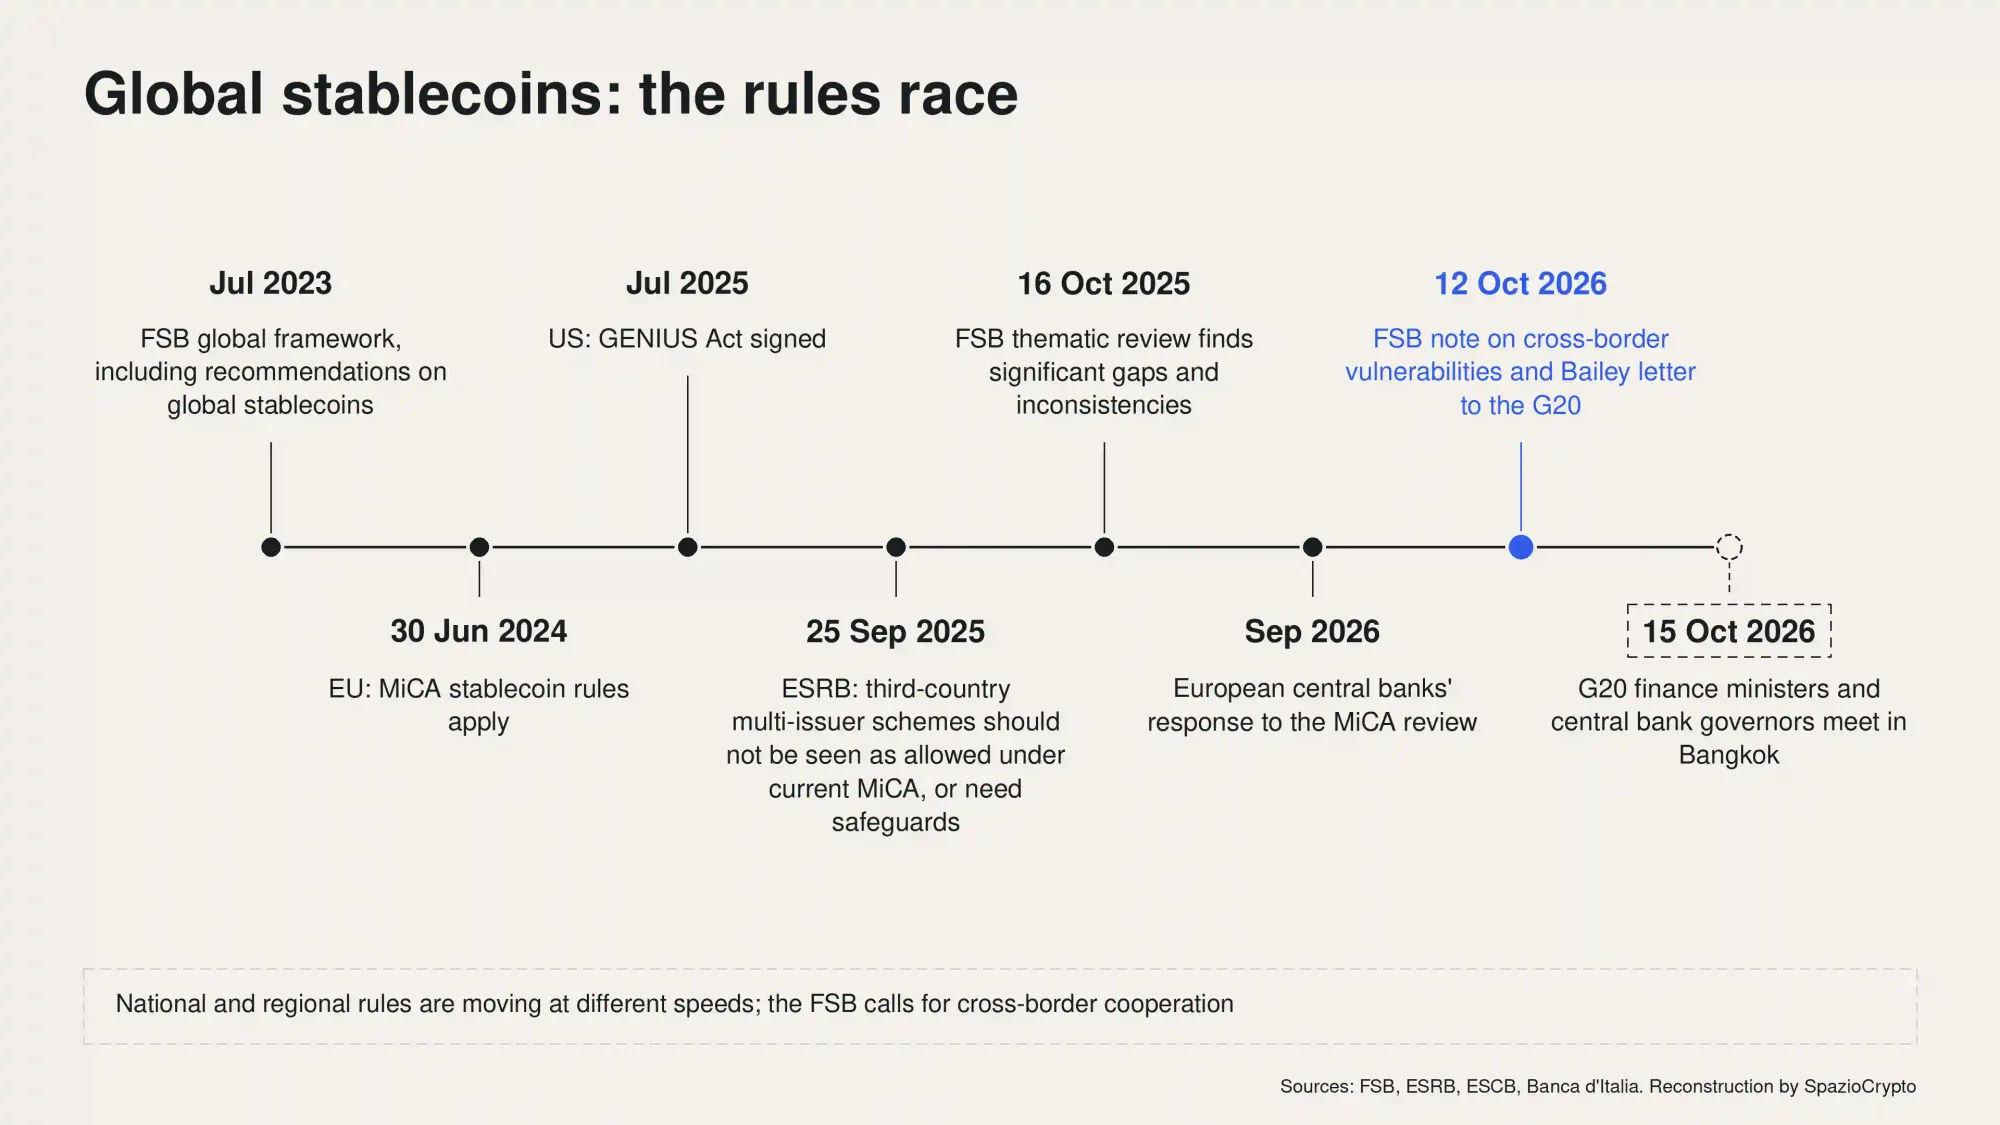
Aucune de ces étapes n'est contraignante: comme toutes les activités du FSB, la note ne crée ni droits ni obligations. Le cadre est celui des recommandations de juillet 2023 et de la revue thématique d'octobre 2025, qui avait relevé des lacunes et incohérences significatives dans la mise en oeuvre, notamment sur les stablecoins. La note fait partie d'un ensemble de documents demandés par la présidence américaine du G20, qui comprend également des travaux sur l'intelligence artificielle et la gestion des crises bancaires.
Ce que cela signifie pour l'Europe et MiCA
En Europe, les règles MiCA sur les stablecoins s'appliquent depuis le 30 juin 2024, mais le point soulevé par le CSF touche une zone de fragilité réelle: les schémas dans lesquels la même stablecoin est émise à la fois à l'intérieur et à l'extérieur de l'Union par des entités liées. Le 25 septembre 2025, le Comité européen du risque systémique a recommandé à la Commission de ne pas considérer ces schémas comme admis par le MiCA en vigueur et de prévoir, en parallèle, des garanties telles qu'un régime d'équivalence avec les pays tiers, des accords de coopération et des vérifications sur la mobilité des réserves. En septembre 2026, le Système européen de banques centrales, dans sa réponse à la consultation sur la révision du MiCA, a réclamé une clarté juridique sur ces schémas, soutenu les recommandations du Comité et proposé d'évaluer la pertinence des stablecoins à l'échelle mondiale, tout en demandant de supprimer l'obligation de 60 % de réserves en dépôts bancaires.
Le paragraphe du CSF sur les émetteurs multiples constitue, selon notre lecture, la version mondiale de ce débat européen: même monnaie numérique, réserves dans des pays différents et risque que les remboursements se concentrent d'un seul côté. Aux États-Unis, le cadre de référence est le GENIUS Act, signé en juillet 2025, sur lequel la Fed est en train d'élaborer les règles pour les banques émettrices; le traitement des stablecoins émises à l'étranger, que Bailey désigne comme incertain, est précisément le point de jonction où les régimes doivent dialoguer. La Banque d'Italie a également signalé les divergences entre les deux modèles, en identifiant les risques pour les dépôts bancaires.
La note du CSF
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: note et lettre du 12 octobre pour le G20 du 15 octobre à Bangkok; marché d'environ 300 milliards de dollars à mi-2026, à 99 % en dollars; trois canaux de contagion et quatre axes de travail; aucun effet contraignant.
- Non précisé: nouvelles règles ou échéances; parts de marché des émetteurs individuels; une liste numérotée d'indicateurs.
- À surveiller: le communiqué du G20 du 15 octobre, la révision du MiCA sur les schémas multi-émetteurs, les règles américaines sur les stablecoins émises à l'étranger, les travaux du CSF sur la gestion des crises et des défaillances.
Une perspective plus large
Une stablecoin mondiale est, aujourd'hui, presque toujours une stablecoin en dollars: selon les données du CSF, 99 % du marché l'est. Pour l'Europe, l'enjeu est donc double, de surveillance et de souveraineté monétaire, et la note du CSF replace ce débat là où les décisions se prennent vraiment, dans la coopération entre autorités qui ne partagent ni les mêmes données ni les mêmes règles. Avec un marché stabilisé autour de 300 milliards de dollars depuis un an d'après le CSF, la réglementation a encore la possibilité de précéder la croissance plutôt que de la rattraper.
Les signaux à surveiller sont concrets: la reprise du sujet dans le communiqué des ministres et gouverneurs du G20, la façon dont la Commission européenne tranchera la question des schémas multi-émetteurs lors de la révision du MiCA, le traitement réservé par les États-Unis aux stablecoins émises à l'étranger, et les résultats des travaux du CSF sur la gestion des crises transfrontalières. Tant que ces éléments ne s'articulent pas, la surveillance d'un instrument mondial reste une mosaïque de regards nationaux.