La Réserve fédérale américaine a formalisé, dans le Federal Register du 29 septembre 2026, les premières règles opérationnelles permettant aux banques supervisées d'émettre légalement des stablecoins. Ce n'est plus le texte général du GENIUS Act, la loi fédérale sur les payment stablecoins promulguée en juillet 2025, mais la procédure concrète par laquelle une banque supervisée par la Fed pourra obtenir l'autorisation d'émettre des dollars tokenisés via une filiale dédiée. Cette proposition sur la Fed et le GENIUS Act marque le moment où la stablecoin cesse d'être un simple produit crypto pour devenir une activité bancaire réglementée à part entière.
Le 24 septembre, la Fed a publié deux propositions distinctes, formalisées dans le Federal Register cinq jours plus tard. Voici ce que prévoit chacune d'elles, et pourquoi cette actualité complète, sans se superposer, le tableau que nous suivons sur l'adoption institutionnelle des stablecoins.

Les deux propositions de la Fed
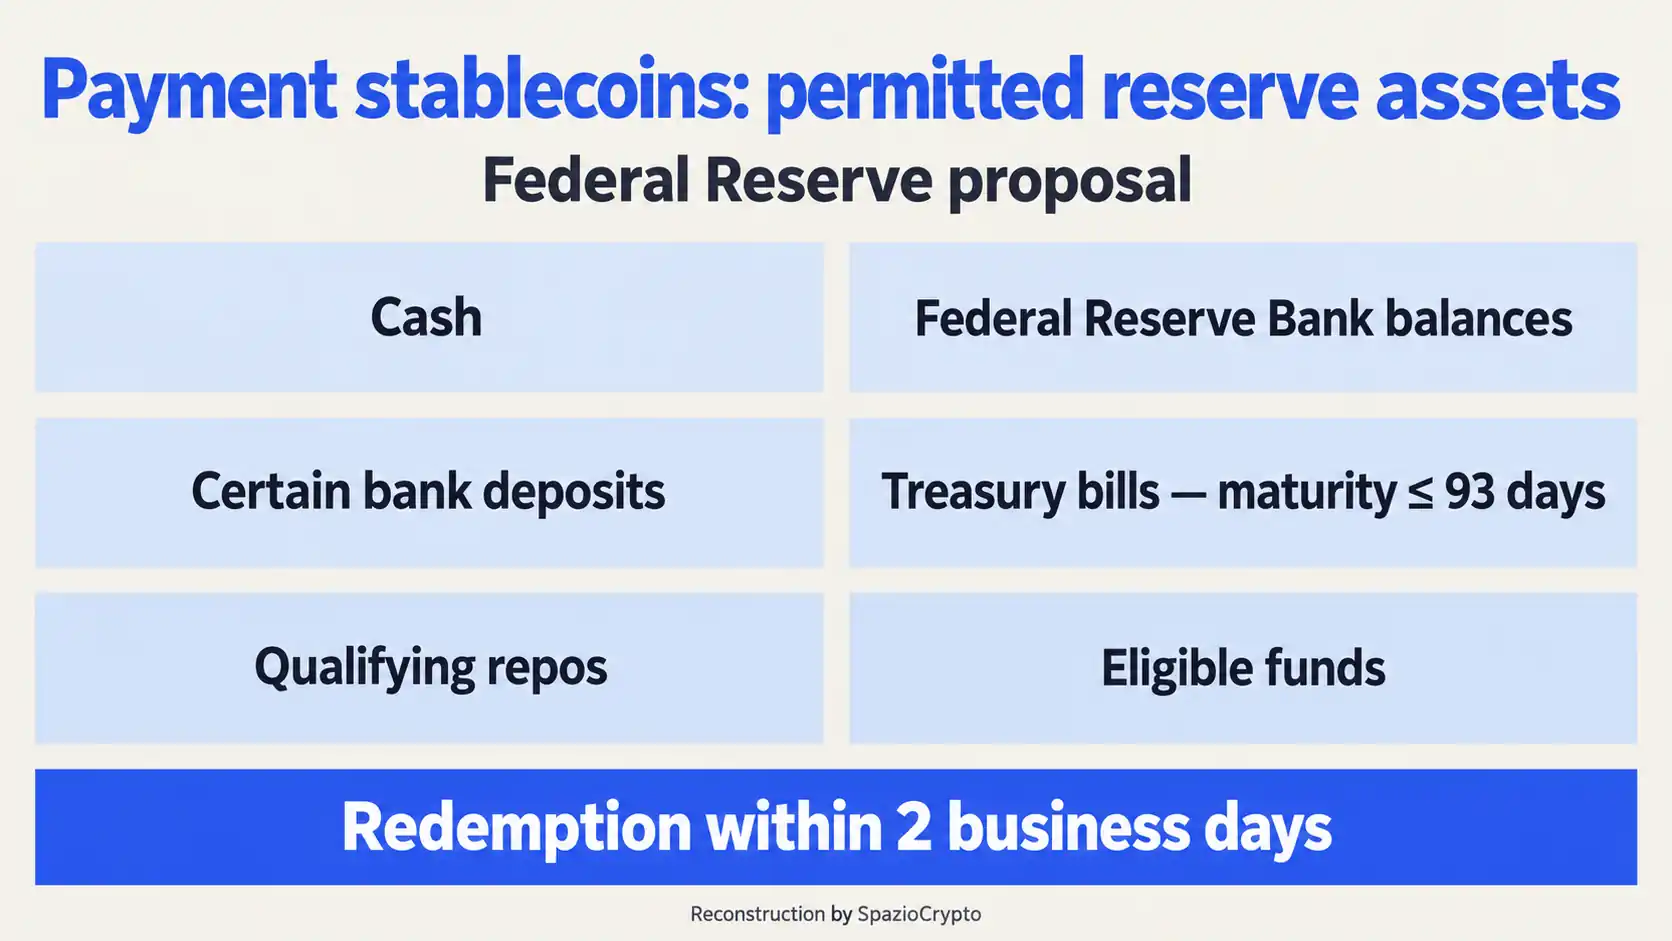
La première proposition porte sur les exigences prudentielles applicables aux émetteurs supervisés par la Fed: réserves, capital, gestion des risques, conservation des actifs et activités autorisées. Le point central est que chaque dollar de stablecoin émis devra être intégralement adossé, dollar pour dollar, à des actifs de réserve éligibles. Selon le Federal Register, ces actifs comprennent les espèces, les soldes détenus auprès des banques de la Réserve fédérale, certains types de dépôts bancaires, les titres d'État à échéance maximale de quatre-vingt-treize jours, les opérations de pension qualifiées et les fonds d'investissement éligibles, y compris, dans certains cas, les versions tokenisées de ces mêmes actifs. Les réserves devront rester séparées des autres actifs de l'émetteur, et le remboursement aux utilisateurs devra généralement intervenir dans un délai de deux jours ouvrés. Si la valeur des réserves descend en dessous du seuil de couverture requis, l'émetteur sera tenu d'en informer la Fed; en cas de déficit de capital persistant, il pourrait être contraint de liquider les réserves et de rembourser intégralement toutes les stablecoins en circulation.
La seconde proposition définit le processus d'approbation proprement dit. Selon le GENIUS Act, seule une entité qualifiée de Permitted Payment Stablecoin Issuer (PPSI) peut émettre légalement une payment stablecoin aux États-Unis. Pour les banques d'État supervisées par la Fed, cela signifie qu'une filiale souhaitant obtenir le statut de PPSI devra d'abord recevoir l'approbation du Board de la Réserve fédérale, en déposant une demande auprès de la Banque de réserve fédérale territorialement compétente, accompagnée d'une description détaillée du plan d'affaires et des motifs à l'appui de la demande. Une fois la demande jugée substantiellement complète, la Fed disposera de cent vingt jours pour statuer. Le demandeur pourra introduire un recours, y compris par voie d'audience orale ou écrite, en cas de refus.
Le détail qui relie la norme au marché réel
Un élément précis de la seconde proposition mérite une attention particulière, car il relie directement la procédure réglementaire à un développement de marché déjà en cours. La Fed a explicitement sollicité des commentaires publics sur la possibilité qu'une seule demande d'approbation puisse couvrir simultanément plusieurs banques participant à un consortium, plutôt que d'imposer une demande distincte pour chaque établissement concerné.
Ce détail procédural n'est pas anodin. Selon les informations publiées par la Fed elle-même dans le Federal Register, un consortium de vingt et un établissements financiers américains, dont Bank of America, Citi et Goldman Sachs, s'est déjà engagé à constituer une société commune pour l'émission d'une stablecoin partagée. La question posée par la Fed sur la gestion des demandes présentées par des consortiums de ce type montre que le régulateur anticipe déjà des scénarios bien concrets, pas de simples cas d'école.
Les deux propositions
Ce que prévoient les deux textes. Source: Federal Reserve, Federal Register, 2026.
- Proposition 1: réserves 1:1, conservation séparée, remboursement dans les 2 jours ouvrés.
- Proposition 2: processus d'approbation PPSI, 120 jours pour la décision, recours possible.
- Le lien avec le marché: la Fed demande si une seule demande peut couvrir un consortium de banques.
Trois régulateurs, trois parcours parallèles
Cette proposition prend tout son sens replacée dans le cadre plus large du GENIUS Act, qui confie la supervision des émetteurs bancaires de stablecoins à trois autorités distinctes selon le type d'établissement: l'Office of the Comptroller of the Currency (OCC) pour les banques à charte nationale et leurs filiales, la Federal Deposit Insurance Corporation (FDIC) pour les banques d'État non membres du système de la Réserve fédérale, et la Fed elle-même pour les banques d'État qui en font partie. L'OCC avait déjà publié sa propre proposition analogue en début d'année. La démarche de la Fed vient donc compléter le troisième des trois parcours réglementaires parallèles prévus par la loi, chacun doté de sa propre procédure d'approbation, tous fondés sur les mêmes principes de base établis par le GENIUS Act.
Un responsable de la Fed a déclaré que cette proposition représente une étape importante dans la mise en oeuvre du GENIUS Act, tout en reconnaissant que des travaux supplémentaires seront nécessaires pour que les stablecoins deviennent des instruments de paiement véritablement fiables. Une observation qui rappelle que le parcours réglementaire reste loin d'être achevé, même après cette étape.
Pourquoi ce texte complète le tableau sans le dupliquer
Cette actualité s'inscrit dans une séquence de développements que nous avons suivis de près ces dernières semaines, mais selon un angle distinct et complémentaire. Avec SoFi et sa stablecoin bancaire SoFiUSD, et avec l'expansion du partenariat entre Citi et Coinbase, nous avions observé comment la monnaie tokenisée s'intégrait à l'infrastructure de paiement existante. Avec The Clearing House et Quant, nous avions vu comment les grandes banques construisaient des réseaux partagés pour les dépôts tokenisés.
Cette proposition de la Fed ne porte pas sur la façon dont la monnaie circule, mais sur qui peut légalement la créer. Elle définit, avec une précision technique qu'aucune des actualités précédentes n'avait encore abordée, la procédure bancaire par laquelle un établissement supervisé pourra se transformer en émetteur autorisé de dollars tokenisés. C'est la différence entre observer les canalisations par lesquelles circule la monnaie numérique et observer qui obtient la licence pour ouvrir le robinet.
Une lecture plus large
Cette proposition marque un moment de maturité significatif pour l'ensemble du secteur des stablecoins aux États-Unis. Jusqu'à récemment, la question dominante était de savoir si les stablecoins seraient un jour encadrées de manière organique; aujourd'hui, la question est devenue: quelle procédure bancaire précise un établissement devra-t-il suivre pour obtenir l'autorisation de les émettre? Un signe que le secteur traverse la même transition que d'autres produits financiers innovants avant lui, du stade expérimental à la réglementation complète.
Pour l'observateur, la leçon est double. D'un côté, le fait que la Fed sollicite explicitement des commentaires sur la gestion des demandes présentées par des consortiums bancaires suggère que le régulateur anticipe déjà un marché dominé par des alliances entre plusieurs établissements, plutôt que par des émetteurs isolés. De l'autre, la période de consultation publique qui s'ouvre désormais, avant l'adoption définitive des règles, constitue un moment clé où le secteur bancaire aura la possibilité d'influencer les détails finaux d'un cadre réglementaire appelé à façonner durablement la manière dont le dollar tokenisé s'intégrera au système financier américain. Du côté européen, ce texte résonne avec le cadre MiCA, qui impose des exigences de réserve comparables aux émetteurs d'e-money tokens opérant dans l'Union européenne, et avec les discussions en cours à l'AMF sur le rôle des établissements de crédit français dans l'émission de monnaie numérique. Pour mieux comprendre ces instruments, notre guide sur les stablecoins reste une référence utile.