Citi a considérablement élargi sa collaboration avec Coinbase, intégrant les paiements en stablecoin directement dans l'infrastructure commerciale accessible à ses grands clients d'entreprise. Les sociétés qui utilisent Citi pour traiter leurs paiements pourront désormais accepter des stablecoins de la part de leurs propres clients et recevoir en échange de la monnaie traditionnelle, sans jamais avoir à détenir ou gérer directement les tokens. Cette expansion du partenariat Citi et Coinbase pour les paiements en stablecoin dépasse le stade d'une simple expérimentation dans l'arrière-boutique bancaire: il s'agit d'une infrastructure commerciale déjà opérationnelle.


Précisons d'emblée qu'il s'agit de l'extension d'une relation déjà existante, et non d'un partenariat né de rien: les deux sociétés avaient annoncé une première collaboration, centrée sur l'infrastructure de paiement fiat-crypto, en octobre 2025. Voyons ce que prévoit exactement cet élargissement, et pourquoi la direction qu'il emprunte est tout aussi significative que celle déjà connue.
Comment ça fonctionne, dans les deux sens
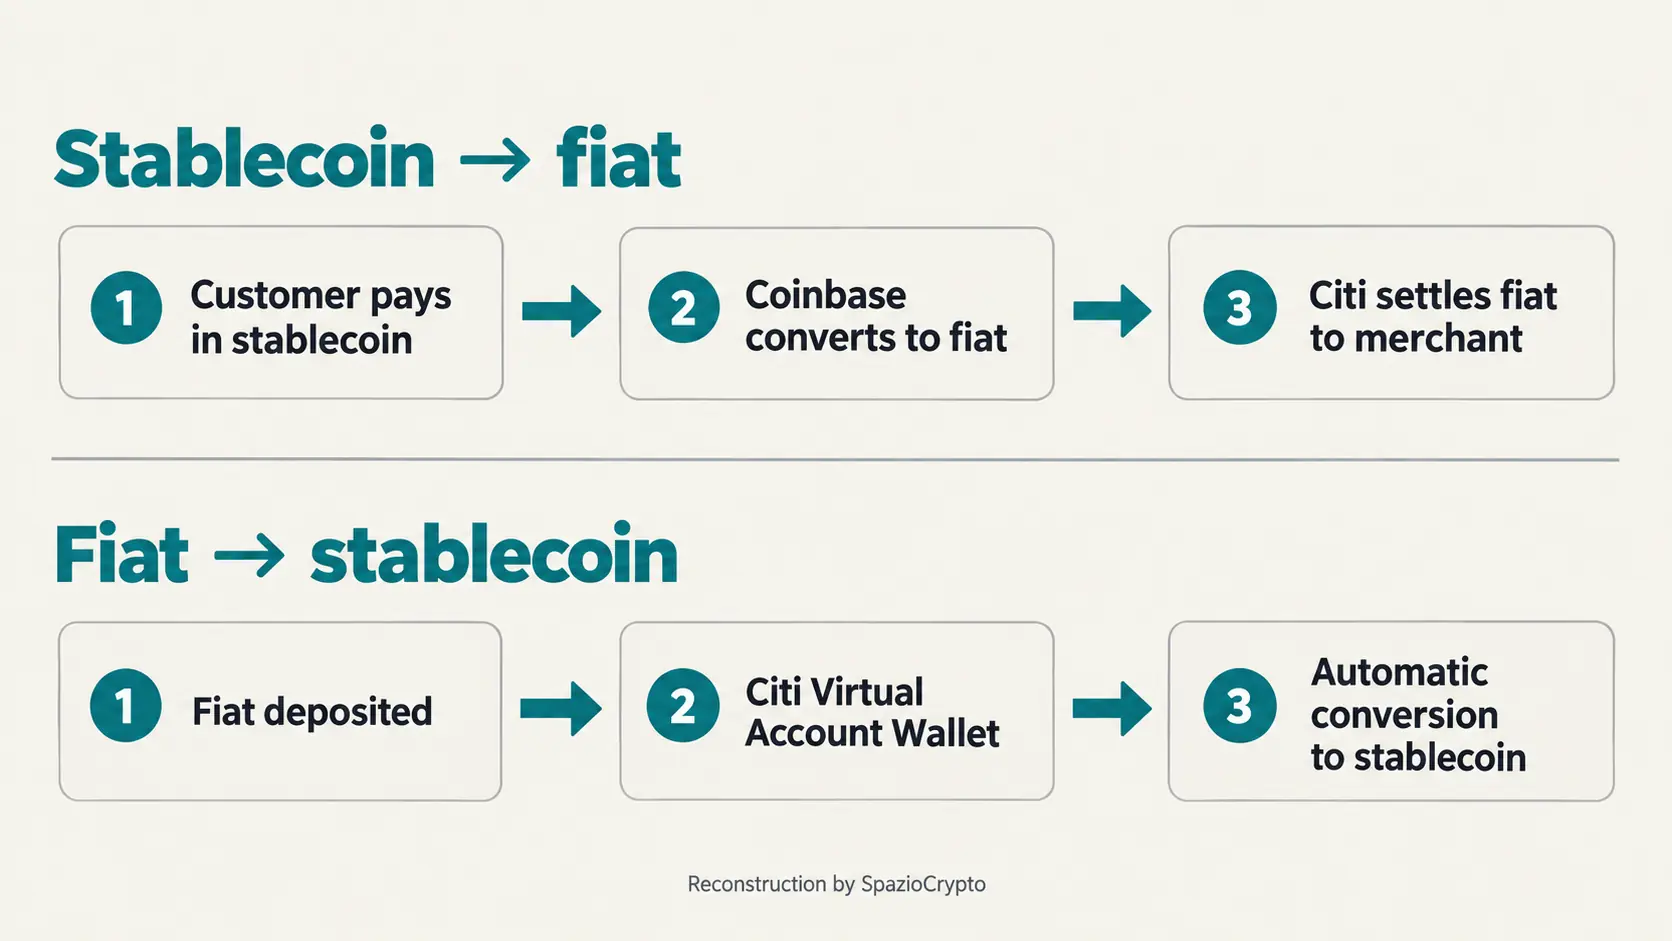
Le premier volet de l'accord concerne l'acceptation de paiements en stablecoin par les clients institutionnels de Citi. Via Spring by Citi, la plateforme de la banque dédiée à l'acquisition de paiements commerciaux, les clients d'entreprise pourront accepter des stablecoins au moment du règlement, l'infrastructure de Coinbase Payments prenant en charge la conversion. Lorsqu'un acheteur paie en stablecoin, Coinbase convertit les tokens en monnaie traditionnelle, et Citi, en tant que banque de référence, crédite le montant au commerçant, qui n'a jamais à détenir directement le stablecoin.
Le second volet fonctionne dans le sens inverse. Coinbase a choisi la solution Virtual Account Wallet de Citi, qui fait partie de l'offre banking-as-a-service de la banque, pour alimenter ses propres Coinbase Virtual Accounts. Une entreprise utilisant ces comptes bénéficie d'une fonctionnalité comparable à un compte bancaire ordinaire: la monnaie traditionnelle qui y arrive est automatiquement convertie en stablecoin. Shahmir Khaliq, responsable des services de Citi, a décrit ce partenariat lors du communiqué officiel du 28 septembre 2026 comme «une étape cruciale dans notre stratégie visant à offrir davantage d'options à nos clients». Du côté de Coinbase, l'accord a été présenté comme un moyen d'offrir aux entreprises «une fonctionnalité comparable à celle d'un compte bancaire, avec la rapidité des stablecoins sous le capot».
Infrastructure prête, adoption encore à prouver
Une précision s'impose, souvent absente des premières recensions de cette actualité: Coinbase décrit cette capacité comme déjà disponible, mais le communiqué officiel n'identifie aucun client spécifique ayant effectivement traité un paiement via Spring, et ne divulgue aucun chiffre concernant les volumes traités à ce jour. Il s'agit donc, à proprement parler, d'une infrastructure opérationnelle et prête à l'emploi, mais son adoption réelle par les clients d'entreprise reste, pour l'heure, à démontrer dans les mois à venir.
L'envergure potentielle de l'opération mérite néanmoins d'être soulignée. Citi est présente dans plus de cent quatre-vingts pays et juridictions, tandis que Coinbase évoque un marché mondial dépassant les cent cinquante millions de détenteurs de stablecoins. Le lancement initial concerne les États-Unis, avec des fonctionnalités et des marchés supplémentaires prévus dans les phases ultérieures. Ce n'est pas un détail anodin: selon les documents financiers publiés par Coinbase, les revenus liés aux stablecoins ont généré près de six cents millions de dollars au cours du seul premier semestre 2026, ce qui témoigne du poids déjà central de cette ligne d'activité pour la société.
L'accord
Ce que prévoit l'accord. Source: Citi, Coinbase, 28 septembre 2026
- Sens 1: le client paie en stablecoin, Coinbase convertit, Citi crédite en monnaie fiat.
- Sens 2: monnaie fiat reçue sur le Virtual Account, conversion automatique en stablecoin.
- État actuel: infrastructure opérationnelle, aucun client réel ni volume divulgué à ce jour.
Le quatrième modèle d'argent on-chain
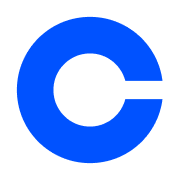
Cette annonce s'inscrit dans une séquence qui, ces derniers jours, a mis en lumière la diversité des approches que les grandes institutions financières expérimentent en parallèle pour porter la monnaie sur la blockchain. Au Royaume-Uni, comme nous l'avions rapporté, les grandes banques ont opté pour des dépôts bancaires tokenisés partagés. Aux États-Unis, SoFi a choisi son propre stablecoin bancaire propriétaire pour le règlement des cartes, tandis que The Clearing House a retenu Quant pour bâtir un réseau commun de dépôts tokenisés entre vingt-cinq grandes banques.
Citi et Coinbase incarnent un quatrième modèle, distinct des précédents. Une grande banque mondiale n'émet pas son propre stablecoin et ne construit pas de réseau partagé entre pairs: elle se contente de jouer le rôle de passerelle réglementée entre le monde fiat et celui des stablecoins existants, permettant à ses entreprises clientes d'opérer dans les deux univers sans jamais devoir se transformer elles-mêmes en opérateurs crypto. C'est le même principe d'adoption silencieuse déjà observé lors du lancement de World Money, appliqué ici non au consommateur final, mais à la relation entre une grande banque et ses clients entreprises.
L'enseignement à retenir
La portée réelle de cette annonce réside peut-être davantage dans le registre employé que dans les détails techniques. On ne parle plus d'expérimentation ni de projets pilotes: il s'agit d'une infrastructure commerciale disponible dès maintenant, proposée par l'une des plus grandes banques mondiales à ses entreprises clientes dans plus de cent quatre-vingts pays. Que cette infrastructure soit effectivement déployée à grande échelle, et selon quels volumes, reste une question ouverte que les prochains mois seuls pourront trancher.
Pour l'observateur, la leçon est double. D'une part, le fait qu'une banque du calibre de Citi choisisse de s'appuyer sur un exchange externe comme Coinbase pour gérer la composante stablecoin, plutôt que de développer une solution en propre, confirme que les compétences spécifiques à cette technologie restent concentrées chez quelques opérateurs natifs du secteur crypto, même lorsque ce sont les institutions financières les plus traditionnelles qui l'adoptent. D'autre part, la variété croissante de modèles observée, des dépôts tokenisés aux stablecoins bancaires en passant par ce rôle de passerelle réglementée, indique que le secteur est encore loin d'une convergence vers une architecture dominante unique pour porter l'argent des entreprises sur la blockchain. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une référence utile.