World, le projet d'identité numérique né sous le nom Worldcoin et cofondé par le directeur général d'OpenAI Sam Altman, a lancé le 17 septembre World Money, une application financière «super app» en self-custody disponible dans plus de cent cinquante pays. L'application intègre des soldes en stablecoins, des paiements transfrontaliers, du trading d'actifs numériques, des rendements et des comptes virtuels, le tout dans une seule interface. Ce lancement marque un tournant profond dans la nature du projet: World Money transforme Worldcoin en faisant passer le service de «prouve que tu es humain en scannant ton iris» à «l'identité vérifiée devient la porte d'accès à un compte financier mondial».
Ce n'est pas une simple mise à jour du token WLD. C'est la transformation d'une infrastructure de vérification d'identité en quelque chose de beaucoup plus proche d'un compte financier grand public mondial, avec des partenaires comme Stripe, Bridge et Morpho intégrés directement dans l'application. Voici ce que prévoit exactement ce lancement, et pourquoi la séquence qu'il décrit, de l'identité au compte financier, mérite attention, y compris sur le plan réglementaire.
 World Help Center
Ce que prévoit World Money
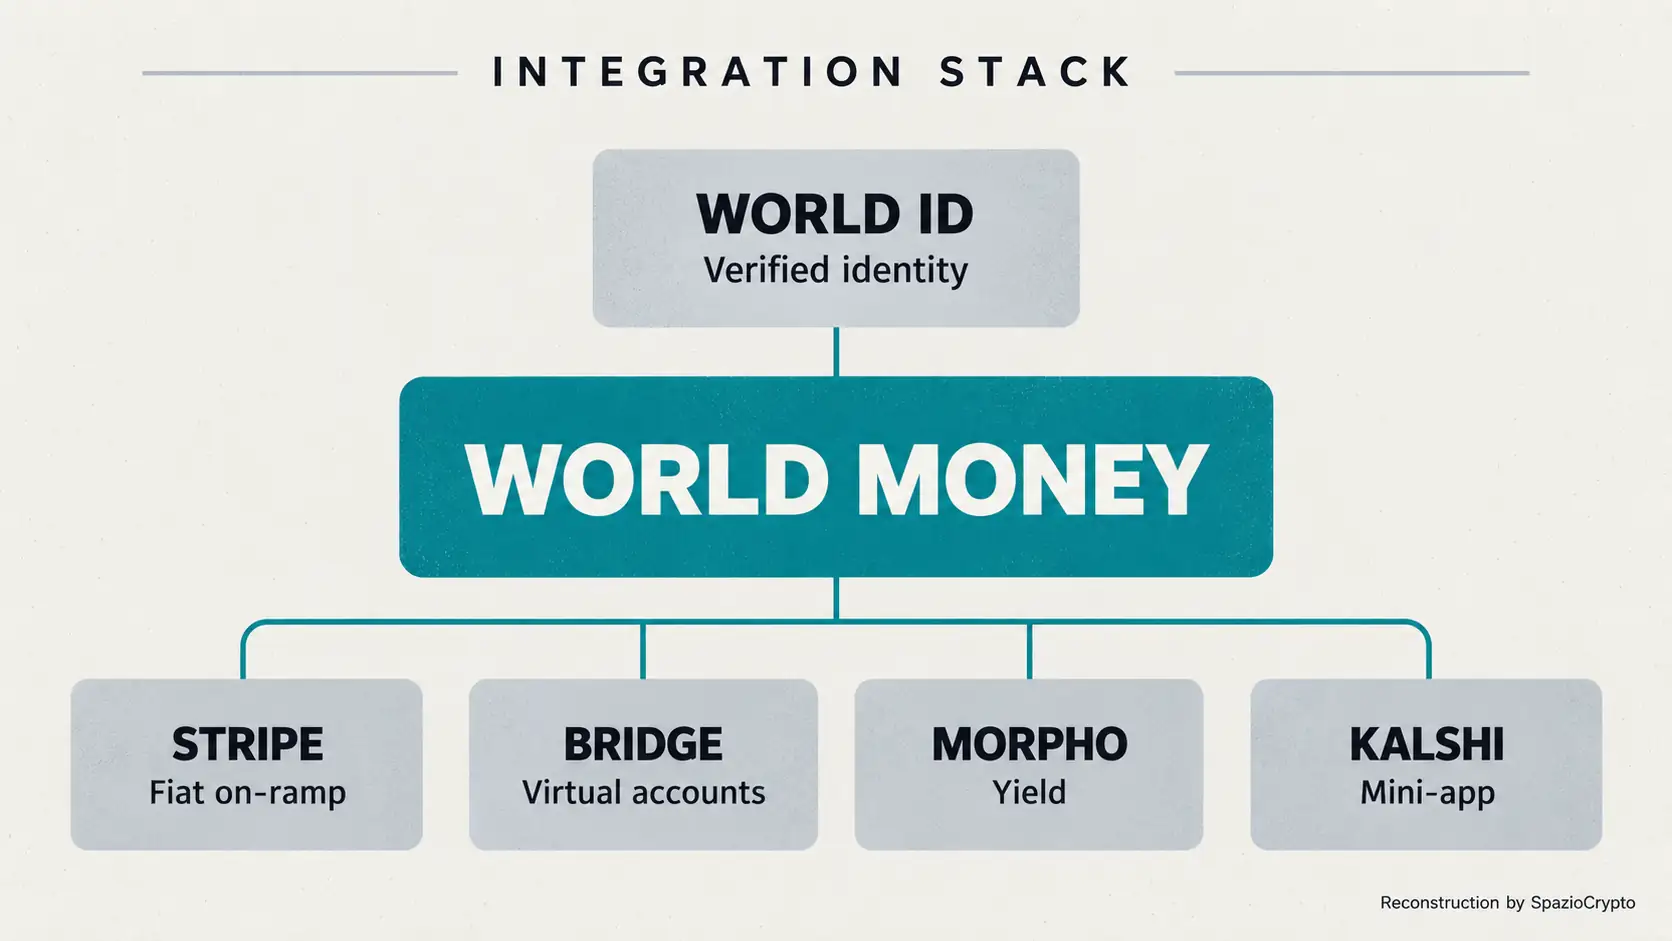
L'application, développée par Tools for Humanity, la société derrière le projet World, permet de détenir des soldes en stablecoins dans huit devises différentes, d'envoyer et de recevoir des actifs numériques à l'échelle internationale, de surveiller portefeuilles et transactions, et de configurer des alertes de prix. Le tout via une interface self-custody, où les utilisateurs conservent le contrôle direct de leurs clés privées. Pour le marché américain, Stripe alimente le flux de financement via Apple Pay en convertissant les fonds en stablecoins en quelques minutes. Bridge gère quant à lui la création de comptes virtuels qui convertissent les dépôts en dollars américains numériques, avec des coordonnées de compte émises directement par un établissement bancaire partenaire.
L'application comprend également une section dédiée aux rendements, alimentée par le protocole de prêt décentralisé Morpho, qui permet de déposer des actifs sélectionnés pour générer des intérêts dans le temps. Les taux et conditions ne sont pas garantis et varient selon le marché. Un écosystème de «mini applications» intégrées enrichit encore l'offre, notamment la plateforme de marchés prédictifs Kalshi et le protocole Morpho lui-même pour la gestion des rendements.
Une mise en garde importante, directement de World
Avant de se laisser emporter par l'enthousiasme pour la portée de ce lancement, la documentation officielle du produit formule une précision fondamentale que tout utilisateur devrait connaître: les stablecoins détenus dans World Money sont des actifs numériques, non des dépôts bancaires assurés. C'est une distinction qui s'applique à n'importe quel stablecoin, mais elle prend une résonance particulière dans une application conçue et promue comme alternative quotidienne aux services bancaires traditionnels, où la perception de sécurité d'un «solde» peut facilement se confondre avec celle d'un compte courant garanti.
Par ailleurs, comme le soulignent les premières reconstructions journalistiques, la disponibilité dans plus de cent cinquante pays ne signifie pas un accès uniforme à toutes les fonctionnalités. Caractéristiques et éligibilité varient sensiblement selon la juridiction, et les détails sur la manière dont les exigences de conformité ont été traitées sur chaque marché n'ont pas été précisés dans les premières communications officielles.
World Money
Ce que prévoit le lancement. Source: World, The Block, 2026
- La portée: plus de 150 pays, fonctionnalités variables selon la juridiction.
- Les partenaires: Stripe, Bridge, Morpho et des mini applications comme Kalshi intégrées directement.
- La mise en garde: les stablecoins dans l'application ne sont pas des dépôts bancaires assurés.
De l'identité au compte financier: la séquence qui compte
L'aspect le plus intéressant de ce lancement, celui qui mérite vraiment attention au-delà de la liste des fonctionnalités, c'est la séquence logique qu'il représente. World est né comme un système permettant de prouver, via le scan de l'iris, qu'un utilisateur donné est une vraie personne et non un bot. Un sujet que la société a de plus en plus lié à la capacité croissante de l'intelligence artificielle à créer des identités numériques fictives à grande échelle. Avec World Money, cette même preuve d'identité devient le niveau d'accès à un compte financier complet, construit sur une infrastructure de stablecoins.
La séquence se résume ainsi: identité vérifiée via World ID, qui déverrouille un portefeuille self-custody, lui-même adossé à des soldes en stablecoins, reliés à des infrastructures de conversion en monnaie traditionnelle comme celles fournies par Stripe et Bridge, jusqu'à de véritables services financiers allant de l'épargne rémunérée aux virements internationaux. C'est exactement le schéma d'adoption silencieuse des stablecoins déjà observé lors du lancement de Nu Global par Nubank, où les dépôts se convertissent automatiquement en stablecoins sans que l'utilisateur s'en aperçoive, et que l'on retrouve également dans la transformation de Lisk en plateforme fintech qui dissimule la blockchain sous-jacente.
Pourquoi cela compte aussi sur le plan réglementaire
Il y a une raison supplémentaire de suivre cette évolution avec attention, qui dépasse la simple chronique du lancement d'un produit. Jusqu'ici, l'identité biométrique de World était principalement liée à la distribution d'un token et à la vérification antifraude. Avec World Money, cette même identité biométrique peut devenir le niveau identitaire de véritables services financiers, des paiements à l'épargne. Un saut qualitatif qui ouvre des questions réglementaires sérieuses: comment traiter, sur le plan normatif, un système qui lie des données biométriques sensibles à l'accès à des services bancaires et financiers à l'échelle mondiale? Pour les régulateurs européens, notamment l'AMF et les autorités compétentes au titre du cadre MiCA, la question n'est pas abstraite.
Le phénomène s'inscrit dans une tendance plus large que l'on observe avec une fréquence croissante: les stablecoins et les paiements numériques disparaissent progressivement de l'interface «crypto» perçue par l'utilisateur final. Celui-ci voit simplement un solde, un virement, un paiement, tandis que sous le capot opèrent des blockchains et des stablecoins. Un sujet que nous avions abordé en analysant le rôle croissant des stablecoins dans le crédit privé et dans l'économie réelle, bien au-delà du simple trading.
La lecture plus large
Le lancement de World Money marque un moment potentiellement important dans l'évolution des infrastructures financières basées sur les stablecoins, parce qu'il réunit deux éléments qui, jusqu'à récemment, semblaient appartenir à des univers séparés: la vérification de l'identité biométrique et l'accès à des services financiers complets. Que cela constitue une évolution naturelle et utile, capable d'offrir des services financiers à des populations aujourd'hui exclues du système bancaire traditionnel, ou une concentration préoccupante de données sensibles et de pouvoir financier aux mains d'un seul projet, reste un débat ouvert et légitime. Pour les communautés francophones d'Afrique subsaharienne, où le taux de bancarisation reste faible selon les données de la Banque mondiale, la promesse d'un compte financier accessible via simple scan biométrique mérite d'être examinée avec autant d'espoir que de prudence.
Pour l'observateur, la leçon est double. D'un côté, ce lancement confirme avec force la tendance vers des stablecoins de plus en plus invisibles, intégrés dans des expériences utilisateur qui ressemblent de plus en plus à un compte bancaire ordinaire, plutôt qu'à un produit crypto identifiable comme tel. De l'autre, l'ampleur et la rapidité de ce déploiement, plus de cent cinquante pays dès le premier jour selon les annonces officielles de World, posent des questions concrètes sur la façon dont les autorités de régulation devront traiter un produit qui lie identité biométrique et services financiers à une échelle jamais vue dans cette combinaison spécifique. Les prochains mois, notamment l'éventuelle prise de position de l'AMF ou de l'ESMA sur ce type de service hybride, seront décisifs. Pour mieux comprendre ces outils, notre guide sur les stablecoins reste une ressource utile.