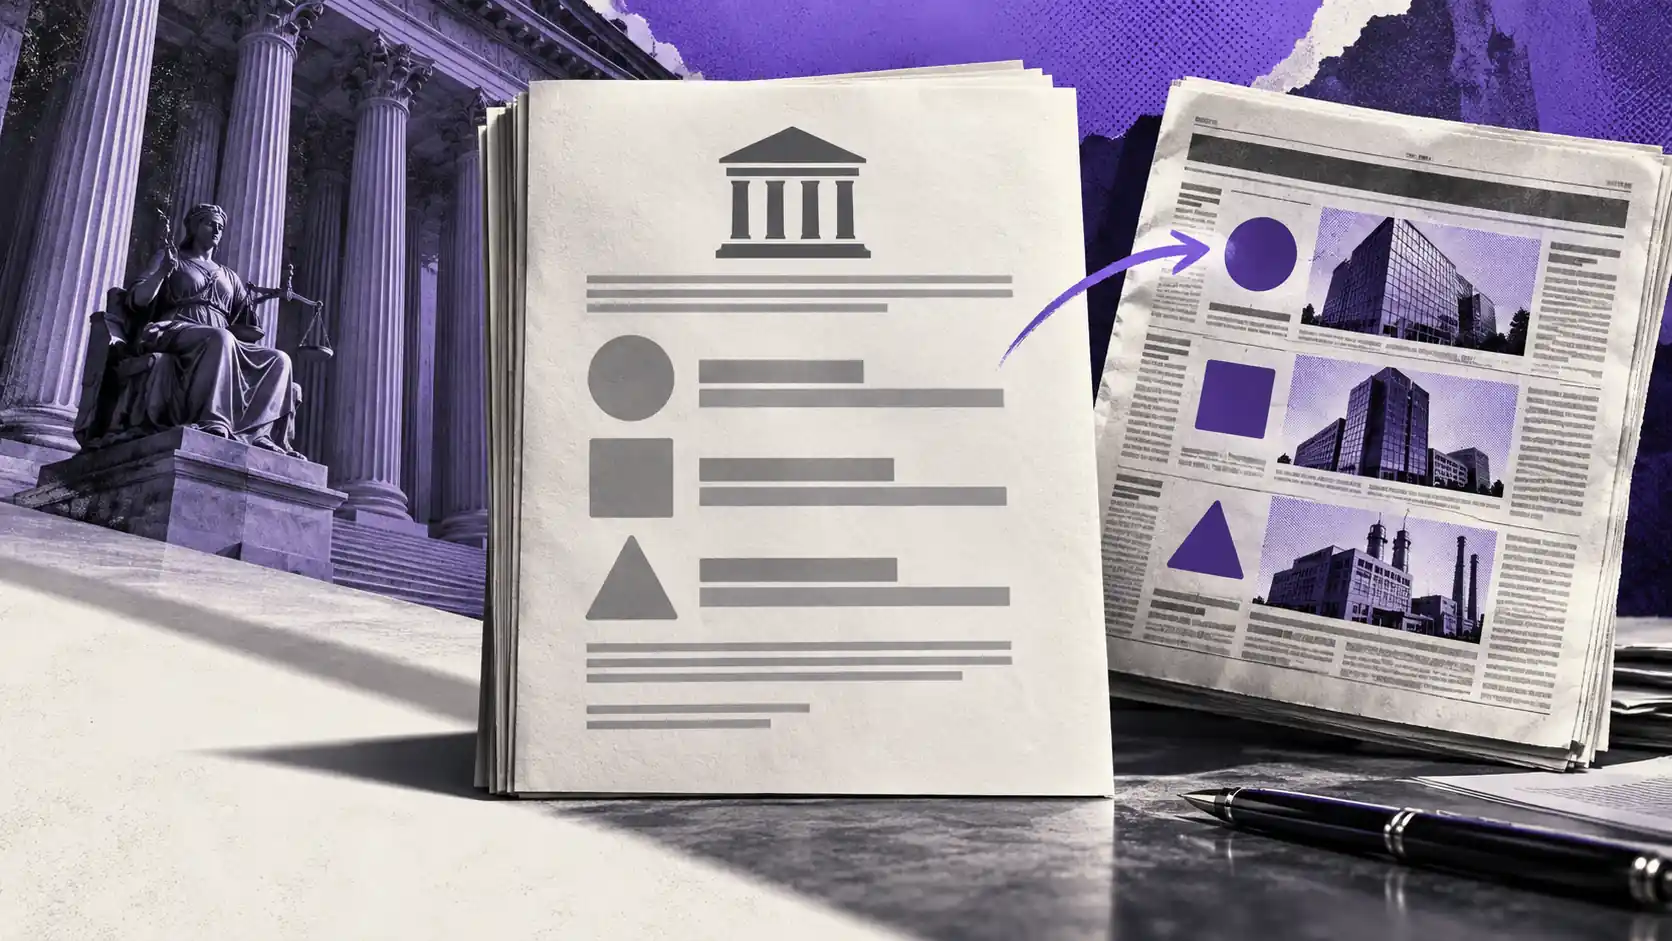
La Banca d'Italia a publié le 29 septembre une nouvelle étude technique consacrée à une question qui touche directement l'avenir des paiements numériques: comment construire des systèmes capables de protéger la vie privée des utilisateurs sans rendre impossibles les contrôles imposés par la loi. Le document, numéro quatre-vingt-treize de la collection «Marchés, infrastructures, systèmes de paiement», passe en revue des outils cryptographiques nés et développés principalement dans l'écosystème blockchain, dont les preuves à divulgation nulle de connaissance, mieux connues sous le terme anglais zero-knowledge proof. Ce sujet est plus concret et moins abstrait que le titre ne pourrait le laisser croire.
Avant d'entrer dans le vif du sujet, une précision qui évite une erreur fréquente: la Banca d'Italia n'annonce pas l'adoption de cette technologie dans l'un de ses propres systèmes de paiement. Il s'agit d'une étude de nature technique, qui analyse l'état de l'art et les compromis de conception possibles, pas d'une décision opérationnelle. Voici ce qu'elle contient exactement, et pourquoi le sujet intéresse directement les lecteurs du monde crypto, ainsi que les observateurs attentifs à l'évolution réglementaire en Europe, notamment dans le cadre du débat sur l'euro numérique porté par la BCE et des discussions autour du cadre MiCA.
 Banca d'Italia
Le problème que l'étude aborde
Le point de départ du document est un conflit fondamental qui devient de plus en plus évident avec l'évolution des systèmes de paiement numériques: d'un côté, les transactions devraient protéger les utilisateurs contre les formes de surveillance injustifiées et contre l'usage abusif de leurs données; de l'autre, le respect des règles exige des mécanismes de contrôle, de traçabilité et d'attribution des responsabilités. Équilibrer ces deux objectifs, explique l'étude, est particulièrement complexe dans les infrastructures de paiement institutionnelles, où la confiance du public et les responsabilités réglementaires de ceux qui gèrent le système doivent coexister.
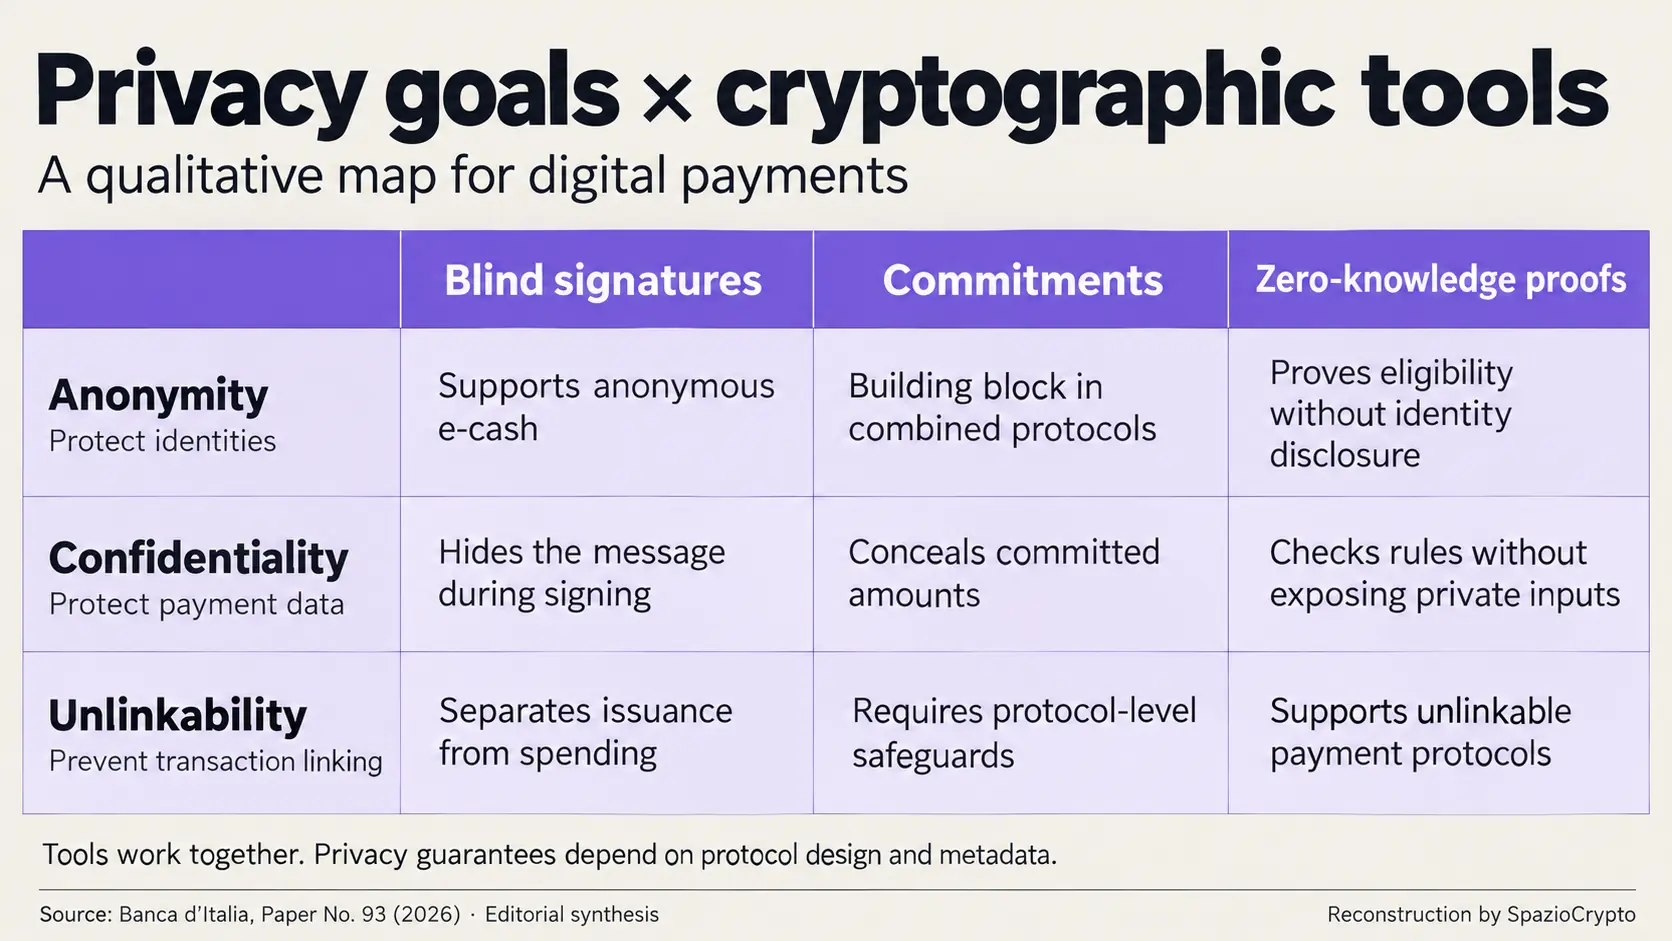
Le document analyse explicitement les architectures décentralisées, typiques du monde blockchain, ainsi que les infrastructures gérées de manière centralisée, comme les systèmes de paiement traditionnels. Il identifie par ailleurs trois objectifs de confidentialité distincts qu'un système de paiement peut poursuivre: l'anonymat, la confidentialité des données, et la non-associabilité, c'est-à-dire l'impossibilité de relier plusieurs transactions distinctes à une même personne en les observant simplement.
Les outils cryptographiques: fonctionnement et usages
Pour atteindre ces objectifs, l'étude examine trois familles d'outils cryptographiques. Les signatures aveugles permettent à une entité de signer numériquement un document sans en lire le contenu: dans les paiements, cela permet à un intermédiaire d'autoriser une transaction sans savoir exactement ce qu'il autorise. Les engagements cryptographiques (commitments) permettent de «s'engager» aujourd'hui sur une valeur qui ne sera révélée qu'ultérieurement, en garantissant que cette valeur ne peut pas être modifiée entre-temps, tout en restant cachée jusqu'à la divulgation.
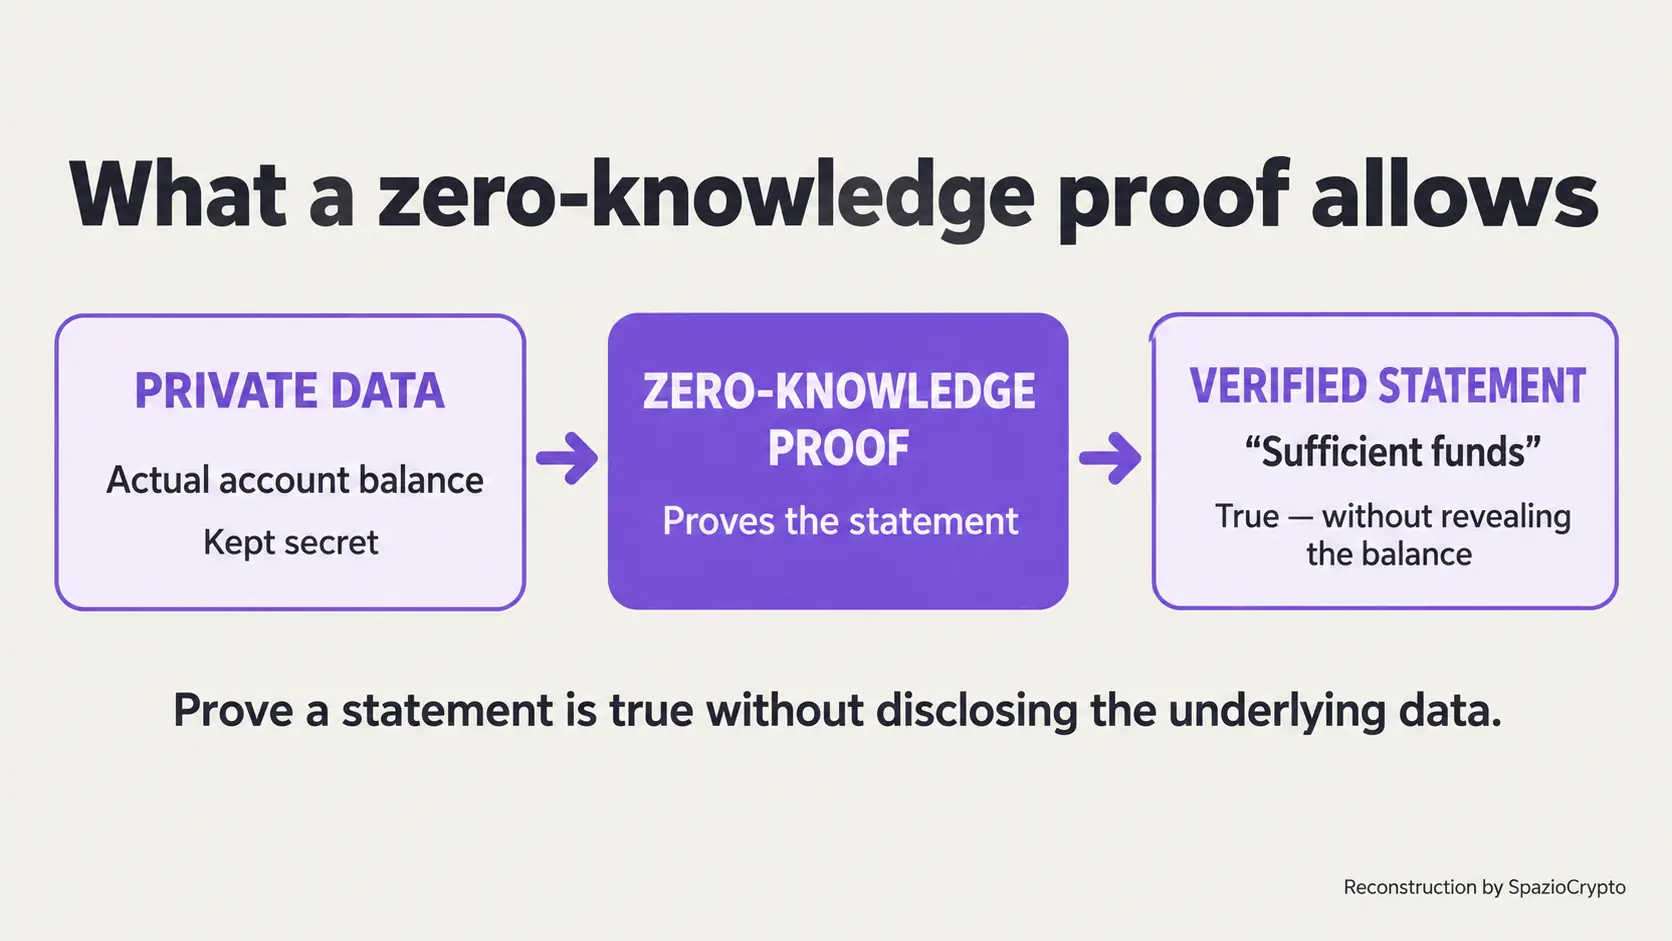
Les preuves à divulgation nulle de connaissance, l'outil le plus sophistiqué des trois, permettent à une partie de démontrer mathématiquement qu'une affirmation est vraie, sans révéler aucune information supplémentaire au-delà du fait que l'affirmation est vraie. Appliqué aux paiements, cela signifie par exemple pouvoir prouver qu'un compte dispose de fonds suffisants pour une opération, ou qu'une transaction respecte certaines limites réglementaires, sans jamais révéler le solde effectif du compte ni les détails spécifiques de l'opération à celui qui vérifie la preuve.
L'étude
Ce qu'elle contient. Source: Banca d'Italia, n. 93, 29 septembre 2026
- Le problème: vie privée de l'utilisateur face à la traçabilité et à la responsabilité réglementaire.
- Les outils: signatures aveugles, engagements cryptographiques, preuves à divulgation nulle de connaissance.
- Pas une décision: il s'agit d'une étude technique, pas de l'adoption d'une technologie spécifique.
Des contrôles sélectifs, pas du tout ou rien
L'élément probablement le plus intéressant de l'étude concerne les mécanismes de vérifiabilité qui permettent des contrôles sélectifs, sans devoir choisir nettement entre confidentialité totale et surveillance totale. Concrètement, ces outils permettent de construire des systèmes dans lesquels une transaction reste privée pour la majorité des observateurs, mais peut être rendue visible à une autorité spécifique, dans des circonstances précises et prédéfinies. Par exemple, dans le cadre d'une enquête sur un soupçon de blanchiment, sans que cela exige de renoncer à la confidentialité dans tous les autres cas.
C'est une approche très différente de celle des blockchains publiques les plus répandues, où chaque transaction est visible par tous par conception, et tout aussi différente de celle des systèmes bancaires traditionnels, où la traçabilité complète vers l'intermédiaire est la norme. L'étude suggère donc qu'il existe un espace de conception intermédiaire, techniquement réalisable aujourd'hui, capable d'offrir plus de confidentialité que les systèmes bancaires traditionnels sans pour autant éliminer la possibilité de contrôle que les blockchains publiques ne peuvent pas fournir de manière sélective. Un débat qui s'inscrit dans un moment où la banque centrale travaille activement sur plusieurs fronts de l'infrastructure de paiement numérique, comme on l'a vu avec Pontes et les discussions autour de l'euro numérique. En France, ce débat résonne d'autant plus que la Banque de France mène ses propres expérimentations sur la monnaie numérique de banque centrale en gros (MNBC de gros) dans le cadre du programme pilote de la BCE.
Une lecture plus large
Cette étude illustre comment la cryptographie née pour rendre possibles les cryptomonnaies traverse progressivement les frontières de son écosystème d'origine, pour devenir un objet d'étude sérieux de la part des institutions financières les plus traditionnelles. Les preuves à divulgation nulle de connaissance, développées et affinées pendant des années dans des contextes comme les protocoles de finance décentralisée ou les blockchains orientées vers la confidentialité, sont désormais examinées par une banque centrale comme outil potentiel pour résoudre un problème très concret des paiements institutionnels de demain.
La leçon est double. D'un côté, cette étude confirme que la distance entre l'innovation cryptographique du monde crypto et les exigences de conception de la finance traditionnelle se réduit plus rapidement qu'on ne le perçoit de l'extérieur: des concepts nés dans un contexte que les investisseurs institutionnels regardaient souvent avec méfiance sont aujourd'hui analysés avec rigueur académique par une banque centrale. De l'autre, le compromis entre vie privée et contrôle reste l'une des questions de conception les plus délicates pour tout système de paiement numérique futur, qu'il s'agisse d'un euro numérique, d'un stablecoin privé ou d'une infrastructure entièrement nouvelle encore à imaginer.
Pour les lecteurs francophones, ce débat prend une dimension supplémentaire: l'AMF et la Banque de France suivent de près ces développements cryptographiques dans le cadre du règlement MiCA et des discussions sur le cadre PSAN. La question n'est pas de savoir si ces technologies trouveront une application concrète dans les prochains projets pilotes, mais à quelle vitesse. Suivre l'évolution de ces chantiers, qu'ils viennent de Rome, de Francfort ou de Paris, reste indispensable pour quiconque s'intéresse sérieusement à l'avenir des paiements numériques. Pour mieux comprendre le contexte de ces technologies, notre guide sur les cryptomonnaies reste une ressource utile.