Des revenus en hausse de 17%, un bénéfice net en progression de 5%, un EBITDA ajusté presque doublé. Présentés ainsi, les résultats de Circle au T3 2026, publiés le 4 novembre, donnent l'image d'un trimestre solide pour l'émetteur d'USDC, le deuxième stablecoin mondial. Mais dans ce +17% se cachent 182 millions de dollars qui ne proviennent pas du stablecoin: ils viennent de la prévente du token ARC, lié à la nouvelle blockchain de Circle. Sans cette ligne, les revenus auraient reculé. Ce calcul est le nôtre, et il change la lecture du trimestre.
Nous avons lu l'intégralité du communiqué de Circle et l'avons croisé avec la reconstruction de Bitcoin.com News. L'article du Wall Street Journal n'était pas accessible à nos outils et le webcast n'a pas été visionné: c'est pourquoi nous ne rapportons pas les estimations des analystes. Tous les chiffres sont déclarés par la société.

Les 17% qui viennent d'un token
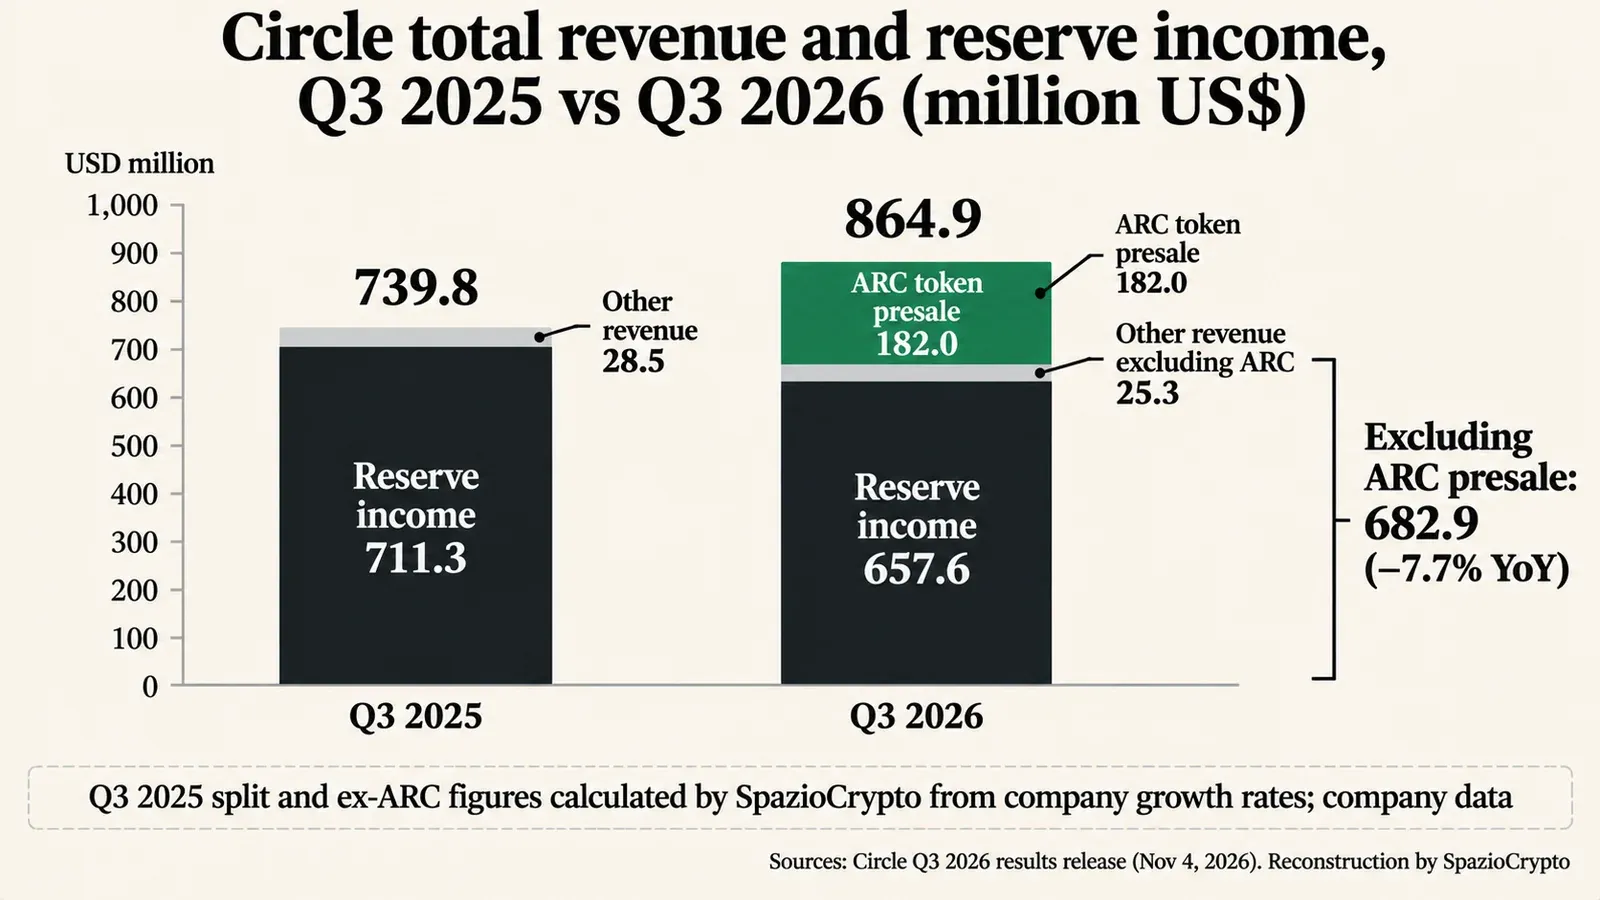
Selon le communiqué officiel de Circle, les revenus et produits des réserves ont atteint 864,9 millions de dollars, contre 739,8 millions un an plus tôt. Le poste principal, les intérêts sur les réserves qui garantissent USDC, a reculé de 8% à 657,6 millions. Ce qui a progressé, ce sont les «autres revenus», passés à 207,3 millions, soit une hausse de 627%. Sur ce montant, 182 millions proviennent de la prévente du token ARC, tandis que les abonnements et services sont en repli.
En retirant la prévente, les revenus du trimestre auraient été de 682,9 millions, soit 7,7% de moins qu'un an auparavant, et les autres revenus environ 25 millions, en recul de 11%. Ce sont nos calculs, indicatifs, fondés sur les données du communiqué. L'EBITDA ajusté de 316,7 millions, en hausse de 85%, mesure non-GAAP construite par Circle, intègre lui aussi cette prévente. Le bénéfice net des activités poursuivies a progressé de 5% à 226 millions, avec une marge tombée d'environ 29% à 26%.
Le vrai moteur ralentit avec les taux
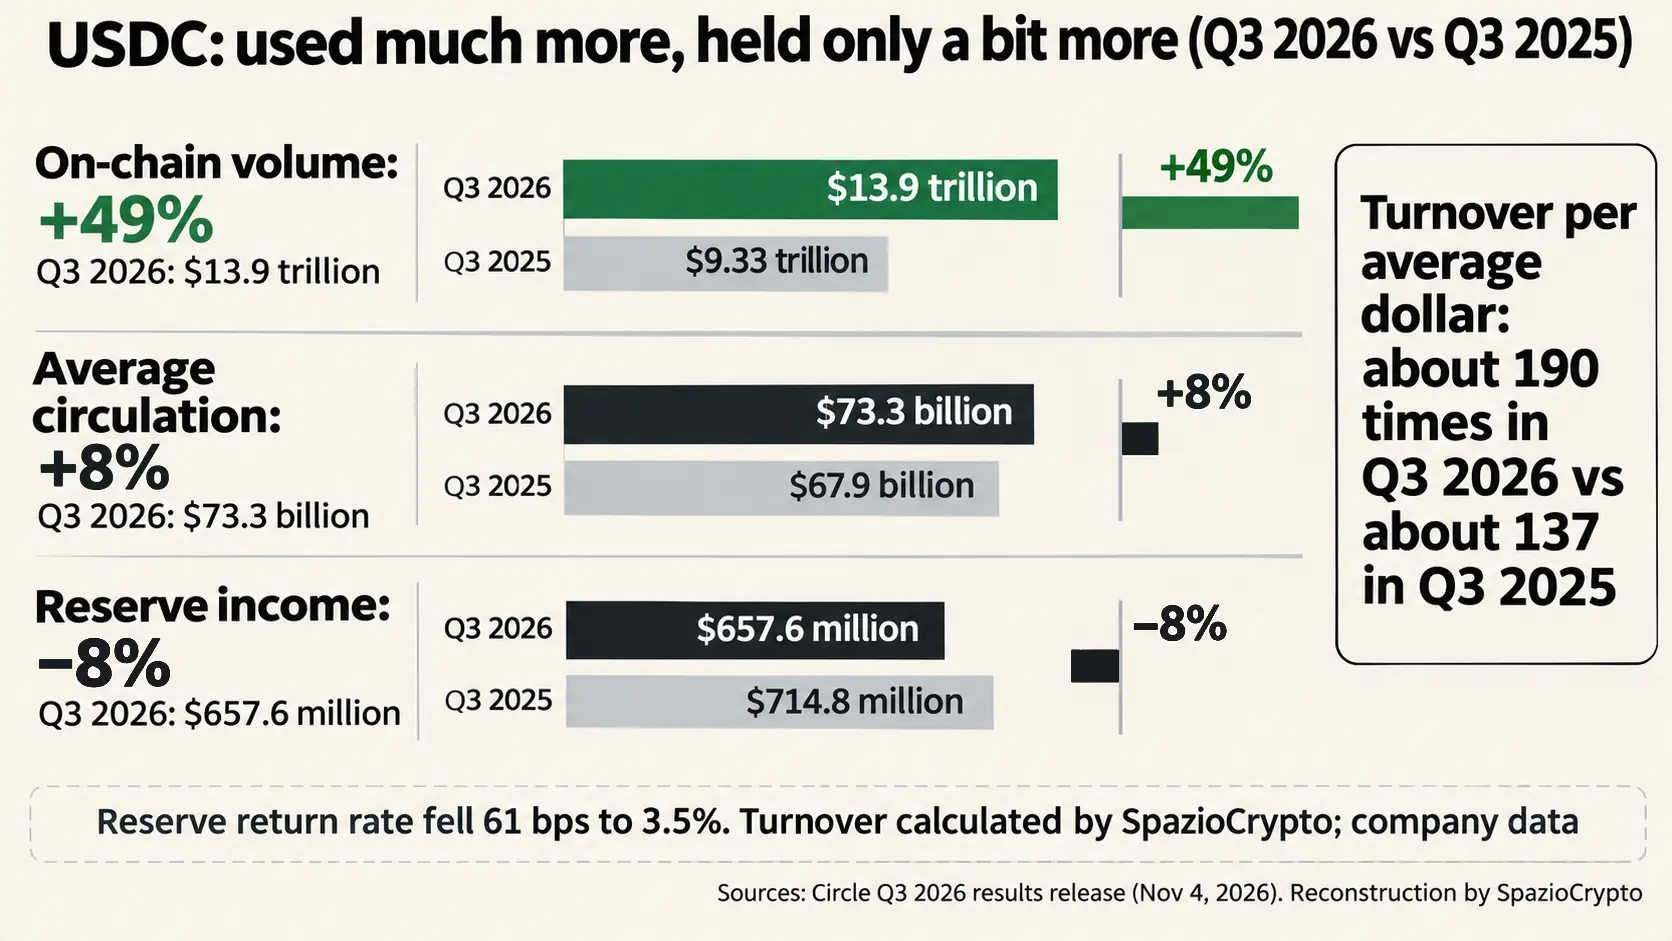
Circle tire l'essentiel de ses revenus des intérêts sur ses réserves: les détenteurs d'USDC ne perçoivent aucun rendement, l'émetteur si, comme nous l'avions expliqué dans notre analyse sur la façon dont Tether et Circle gagnent des milliards. Au cours du trimestre, le rendement moyen des réserves est tombé à 3,5%, selon le communiqué de Circle, soit 61 points de base de moins qu'un an plus tôt. La circulation moyenne d'USDC a crû de 8% à 73,3 milliards, sans toutefois compenser la baisse des taux.
La circulation à fin septembre s'établissait à 73,9 milliards, pratiquement stable sur un an, et la part de marché de Circle sur le marché des stablecoins a reculé à 27%, soit 183 points de base de moins. La comparaison avec Tether, qui a déclaré 1,5 milliard de bénéfice pour le même trimestre avec environ 184 milliards de tokens en circulation, selon notre reconstruction dans le dossier sur les réserves de Tether au 30 septembre, illustre l'écart de taille entre les deux acteurs.
 Investing News Network
Le paradoxe des 13,9 trillions
Le chiffre le plus frappant du communiqué est le volume on-chain: 13,9 trillions de dollars d'USDC transférés en trois mois, en hausse de 49%. Rapporté à la circulation moyenne, cela signifie que chaque dollar d'USDC a changé de main environ 190 fois dans le trimestre, contre environ 137 fois un an plus tôt. Ce calcul est le nôtre, indicatif, mais il dit quelque chose de précis: USDC s'utilise beaucoup plus, et se détient un peu plus longtemps.
Pour Circle, c'est un paradoxe structurel. Le modèle de revenus rémunère la quantité d'USDC immobilisée dans les réserves, non le nombre de fois qu'il circule. Un dollar qui tourne 190 fois rapporte à Circle autant qu'un dollar qui reste immobile. Les transactions croissent, les revenus d'intérêts non. Nous avions déjà observé ce phénomène au premier trimestre, quand les volumes records coexistaient avec des bénéfices en recul.
Qui prend la plus grande part
Les coûts de distribution et de transaction, essentiellement les paiements aux partenaires qui apportent USDC aux utilisateurs, se sont établis à 409,2 millions, en recul de 8%. Selon nos calculs, cela représente environ 62% des produits des réserves. C'est le prix de la distribution: pour faire circuler USDC, Circle partage les intérêts avec les exchanges et les plateformes. En septembre, Binance a investi 100 millions de dollars dans Circle, comme nous l'avons détaillé dans notre article sur le partenariat entre Binance et Circle.
La marge nette de distribution est montée à 52%, soit presque 13 points de plus, et les revenus nets de distribution à 453 millions, en hausse de 55%. Ici aussi, la prévente ARC pèse dans la balance: elle entre dans les revenus sans coûts de distribution associés. Les charges d'exploitation ont progressé de 16% et Circle a réduit ses effectifs d'environ 5%, avec 9,1 millions de coûts de restructuration.
Le pari au-delà des intérêts
Circle cherche à construire des revenus moins dépendants des taux. La blockchain Arc a été lancée sur le réseau public le 16 septembre, avec 10 milliards de tokens ARC à l'émission et un passage à la preuve d'enjeu prévu en 2027. Le réseau de paiements de Circle, présenté en avril comme un outil pour permettre aux banques d'utiliser les stablecoins sans toucher aux crypto, affiche un volume annualisé de 41,3 milliards. Circle a signé l'acquisition de Tazapay, société de paiements B2B basée à Singapour, avec une clôture attendue en 2027.
Jeremy Allaire, fondateur et directeur général, a indiqué dans le communiqué que le trimestre a apporté la preuve que les institutions construisent sur USDC. Pour 2026, Circle confirme ses prévisions: autres revenus entre 310 et 330 millions, prévente ARC incluse, et marge nette de distribution comprise entre 41,7% et 43,7%. Selon Blockonomi, le titre a clôturé le 4 novembre en hausse de 4,36% à 75,22 dollars.
L'angle européen: MiCA et AMF
USDC est conforme au règlement MiCA et est disponible pour les utilisateurs européens, contrairement à USDT. C'est un avantage concurrentiel réel sur le marché français et francophone, où l'AMF exige des prestataires de services sur actifs numériques enregistrés (PSAN) de proposer des instruments conformes aux règles européennes. Le trimestre de Circle rappelle cependant que le modèle économique d'un stablecoin dépend des taux directeurs américains: quand ils baissent, c'est le revenu de l'émetteur qui recule, non la valeur du token pour l'utilisateur final. Pour les investisseurs soumis au prélèvement forfaitaire unique (PFU) de 30% en France, le token ARC introduit une nouvelle variable fiscale à surveiller.
Le trimestre de Circle
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: selon le communiqué, revenus et produits des réserves à 864,9 millions (+17%), dont 182 millions de la prévente ARC; produits des réserves à 657,6 millions (-8%); bénéfice net des activités poursuivies à 226 millions (+5%); volume on-chain d'USDC à 13,9 trillions (+49%).
- Non précisé: la décomposition des autres revenus au-delà d'ARC, l'effet de la prévente sur l'EBITDA ajusté et les coûts directs de la prévente.
- À surveiller: les taux américains, la circulation d'USDC en fin d'année, la croissance d'Arc après son lancement et la clôture de l'acquisition de Tazapay.
La lecture d'ensemble
Notre lecture, que nous assumons comme telle: Circle a un problème que les volumes ne résolvent pas. USDC est de plus en plus utilisé. Circle est rémunéré en fonction de la quantité d'USDC détenue. En partage les produits avec ceux qui la distribuent. Avec des taux en baisse, chaque trimestre exige davantage de circulation rien que pour rester au même niveau. Le token ARC a comblé l'écart cette fois-ci. Une prévente ne se reproduit pas tous les trois mois.
Quatre signaux concrets méritent attention. Les produits des réserves au quatrième trimestre, sans éléments exceptionnels. La part de marché, tombée à 27%. Le rapport entre coûts de distribution et produits des réserves, établi autour de 62% au troisième trimestre. Et la première fois où Arc ou le réseau de paiements figureront dans un communiqué avec des revenus récurrents propres, et non seulement des volumes. C'est là que se jouera la prochaine étape pour Circle.