Nubank, la plus grande banque digitale d'Amérique latine, a lancé Nu Global, un nouveau compte multi-devises qui intègre les stablecoins dans l'expérience bancaire quotidienne de millions de personnes, sans qu'elles s'en aperçoivent. L'annonce est intervenue lors de l'expansion officielle de la société aux États-Unis, reliant plus de trente-cinq pays entre l'Amérique latine et l'Europe, avec des virements internationaux sans frais de service. Le moteur technique du produit repose sur deux stablecoins bien connues du secteur, USDC et EURC, qui deviennent une infrastructure invisible au service des paiements mondiaux de Nubank.
Ce qui rend cette histoire particulièrement intéressante, ce n'est pas qu'une banque digitale ait ajouté des cryptomonnaies à son offre, un phénomène désormais courant. C'est presque l'inverse: les stablecoins ne sont pas présentées ici comme un produit à choisir consciemment, mais comme le moteur caché qui fait fonctionner un service bancaire traditionnel. Voici comment cela fonctionne concrètement et quelles précautions s'imposent.
Comment fonctionne Nu Global
Le mécanisme du produit est, dans sa conception, très simple. Lorsqu'un client dépose de l'argent sur son compte Nu Global, la somme est automatiquement convertie en l'une des deux stablecoins: USDC pour les dollars ou EURC pour les euros, toutes deux émises par Circle et ancrées à parité avec leurs devises respectives. Le client peut ensuite envoyer et recevoir de l'argent dans plus de trente-cinq pays, en commençant par la route entre l'Europe et l'Amérique latine, avec une extension prévue vers le Brésil, la Colombie, le Mexique et les États-Unis. Le compte inclut également une carte virtuelle Mastercard et la possibilité de détenir et d'échanger une sélection de cryptomonnaies, dont Bitcoin et Ethereum, directement dans l'application.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
, Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
Pour l'utilisateur final, toute la chaîne technologique sous-jacente, les portefeuilles, les réseaux blockchain, les mécanismes de conversion, reste totalement invisible. Ce que l'on perçoit, c'est simplement un compte en devises permettant de déplacer de l'argent rapidement et sans frais vers l'étranger, une promesse qui, historiquement, nécessitait plusieurs jours et des commissions élevées via les circuits bancaires classiques.
 chaian.raiadnubank.com.br
Deux points importants avant de s'emballer
Deux aspects techniques méritent une attention particulière, qu'une analyse sérieuse ne peut pas ignorer. Le premier concerne les rendements annoncés pour les soldes maintenus sur le compte: 3,50 % par an pour les soldes en dollars et 2,20 % pour ceux en euros, selon l'annonce officielle de Nu Holdings en 2026. Nubank n'a pas précisé l'origine exacte de ce rendement: s'agit-il d'incitations versées par les émetteurs des stablecoins, de produits générés par les réserves de garantie, d'activités de prêt, ou d'une subvention directe de la société? La distinction n'est pas anodine, car un rendement sur une stablecoin peut comporter des risques différents de ceux d'un dépôt bancaire classique couvert par un fonds de garantie.
Le second aspect concerne la structure juridique du produit, et ici la précision s'impose pour éviter tout malentendu. Le nouveau compte bancaire américain de Nubank et le compte Nu Global sont deux instruments juridiquement distincts. Les opérations bancaires américaines transitent par un établissement partenaire assuré par le fonds de garantie des dépôts américain (FDIC). Nu Global, en revanche, opère via une entité distincte relevant d'un cadre réglementaire suisse, et convertit les fonds reçus en stablecoins. Les utilisateurs de Nu Global ne bénéficient donc pas nécessairement des mêmes protections qu'un compte courant bancaire classique, un détail que chaque utilisateur potentiel devrait connaître avant d'y déposer des sommes significatives.
Nu Global en chiffres
Données et précautions. Source: Nu Holdings, 2026
- La portée: plus de 35 pays connectés, virements sans frais de service.
- Le rendement: 3,50 % sur USDC, 2,20 % sur EURC, mais source non déclarée.
- La prudence: structure juridique suisse, non équivalente à un dépôt bancaire garanti.
Une échelle déjà massive, pas une expérience de niche
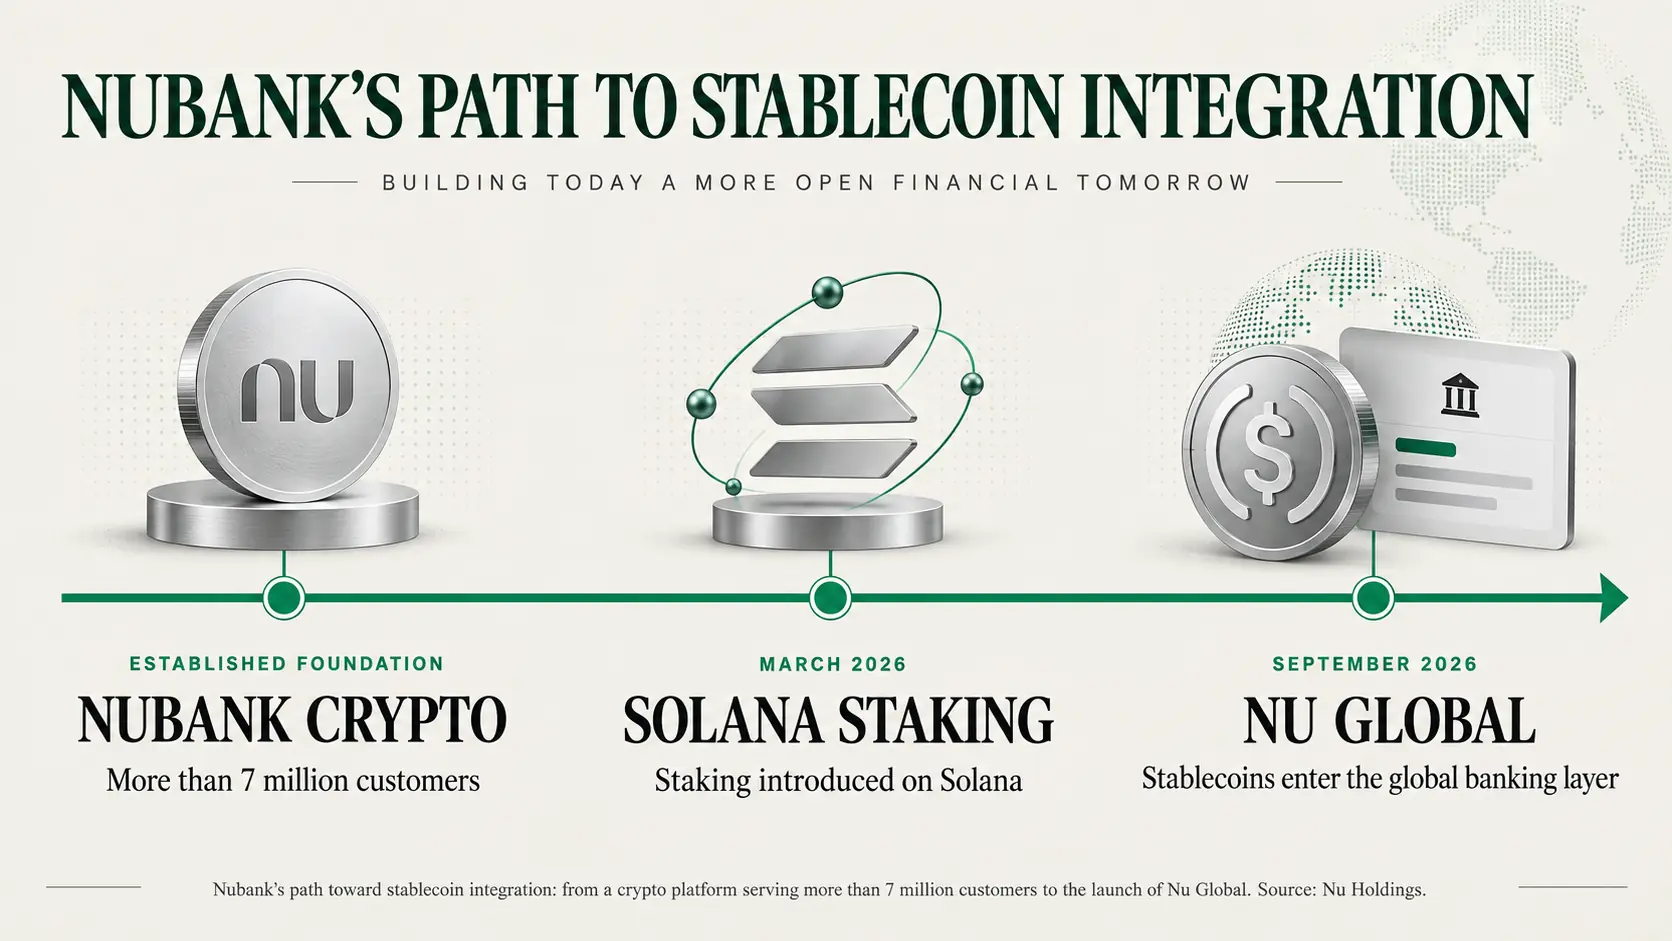
Ce qui rend cette initiative particulièrement significative, c'est la taille de l'entreprise qui la mène. Nubank ne part pas de zéro dans le domaine des cryptomonnaies: sa plateforme dédiée, active au Brésil, comptait déjà plus de sept millions de clients, et depuis mars de cette année, elle propose également des fonctionnalités de staking sur Solana. Selon le rapport du deuxième trimestre 2026 de Nu Holdings, le groupe déclarait plus de 140 millions de clients à l'échelle mondiale, avec un bénéfice net record dépassant le milliard de dollars, le premier trimestre de son histoire à franchir ce seuil.
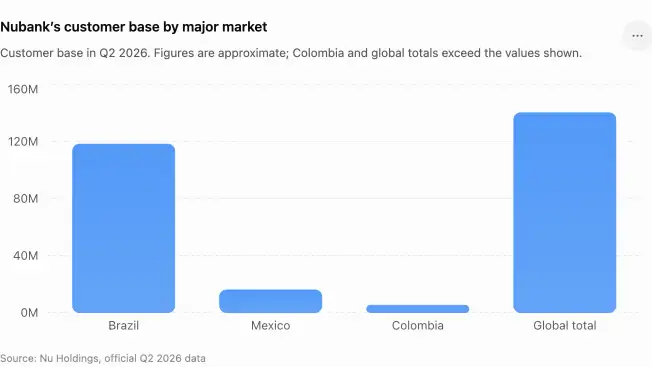
Pour mesurer l'ampleur de sa présence territoriale, la société compte environ cent dix-huit millions de clients au Brésil, près de seize millions au Mexique et plus de cinq millions en Colombie, selon les données publiées dans le dépôt SEC de septembre 2026. Il ne s'agit pas d'un produit expérimental destiné à une niche technophile, mais d'une infrastructure potentiellement accessible d'emblée à des dizaines de millions de personnes qui n'ont probablement jamais possédé de stablecoin et n'auront jamais à comprendre ce que ce terme signifie techniquement. C'est le même principe de fond que celui observé à propos de la transformation de Lisk en plateforme fintech dissimulant la blockchain sous-jacente, et qui s'aligne sur la direction prise par des réseaux de paiement majeurs comme Visa avec son modèle de crédit fondé sur les stablecoins.

Ce que cela révèle vraiment
Le lancement de Nu Global pourrait constituer l'un des exemples les plus significatifs d'adoption silencieuse des stablecoins observés jusqu'ici, pour une raison précise: il ne demande à l'utilisateur de rien changer à ses habitudes par rapport à n'importe quel autre compte bancaire. Pas de portefeuille à configurer, pas de phrase de récupération à mémoriser, pas besoin de savoir ce qu'est une blockchain. Il n'existe qu'un compte qui fonctionne, et fonctionne bien, pour déplacer de l'argent dans le monde. C'est l'exact opposé du discours que le secteur crypto a souvent tenu ces dernières années, construit sur une terminologie technique et une certaine fierté de rester distinct de la finance traditionnelle.
Pour l'observateur attentif, l'enseignement est double. D'un côté, des cas comme celui-ci suggèrent que l'adoption la plus large des stablecoins pourrait survenir précisément au moment où ils cesseront d'être perçus comme tels, devenant simplement l'infrastructure invisible sur laquelle reposent des services financiers familiers, un thème qui rejoint également le rôle croissant de l'euro numérique dans les consortiums bancaires européens. De l'autre, précisément parce que cette intégration devient invisible, la responsabilité des concepteurs grandit: ils doivent communiquer avec la plus grande clarté sur l'origine des rendements proposés et sur les protections légales qui couvrent réellement les fonds des clients, des éléments qui, dans ce cas précis, ne sont pas encore totalement transparents. L'invisibilité technologique ne devrait jamais se transformer en opacité sur les informations qui comptent vraiment pour ceux qui confient leurs épargnes à un tel service. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une référence utile.