The Clearing House, la société qui possède et gère les infrastructures de paiement traitant plus de deux mille milliards de dollars par jour aux États-Unis, a annoncé avoir choisi Quant comme technologie centrale de sa propre On-Chain Money Initiative. Il s'agit d'un réseau interopérable permettant aux institutions financières d'effectuer le clearing et le règlement de dépôts bancaires tokenisés. The Clearing House et Quant pour les dépôts tokenisés signifie concrètement que vingt-cinq des plus grandes institutions financières américaines, propriétaires de la société, ont collectivement sélectionné l'infrastructure technologique sur laquelle construire l'avenir de la monnaie bancaire numérique aux États-Unis.
Un élément rend cette nouvelle bien plus significative qu'elle ne le paraît à première vue, et qui n'apparaît qu'en croisant attentivement les sources: la technologie choisie par les grandes banques américaines est exactement la même qui alimente, depuis ce même jour, l'infrastructure équivalente au Royaume-Uni. Voici ce que prévoit l'accord, et pourquoi cette coïncidence change la lecture de l'ensemble du dossier.
Ce que prévoit l’accord
Quant fournira la couche d’interopérabilité, d’orchestration et de gestion des transactions qui coordonne le clearing et le règlement des dépôts tokenisés, tout en garantissant la connexion avec les systèmes de paiement en monnaie traditionnelle déjà existants, notamment les réseaux RTP et CHIPS. Le projet n’est pas né avec cette annonce: il avait déjà été rendu public en juin, avec le soutien de grandes institutions telles que BNY, Citi, PNC, Regions, Santander et Wells Fargo. La nouveauté concerne spécifiquement le choix du fournisseur technologique chargé de le rendre opérationnel, à l’issue d’un processus compétitif. Le réseau devrait être accessible aux institutions participantes au premier semestre 2027.

Le responsable de la stratégie de The Clearing House a déclaré, lors du communiqué du 24 septembre, que la construction d’une infrastructure interbancaire pour les dépôts tokenisés exige une technologie éprouvée et capable de passer à l’échelle, soulignant que Quant apporte l’expérience nécessaire pour offrir aux institutions financières de toute taille un chemin concret vers la participation. Le fondateur et directeur général de Quant a défini cet accord comme une étape marquant la transition mondiale vers la monnaie programmable, ajoutant que, The Clearing House se trouvant au cœur du système bancaire américain, ce partenariat fixe un standard que le reste du monde devra suivre. Un signal indirect de l’importance de l’annonce est venu des marchés: selon les données de CoinGecko, le token natif de Quant a atteint son plus haut annuel dans les heures suivant la publication de la nouvelle.
 Matthew Braithwaite
La découverte qui change tout: le même fournisseur des deux côtés de l’Atlantique
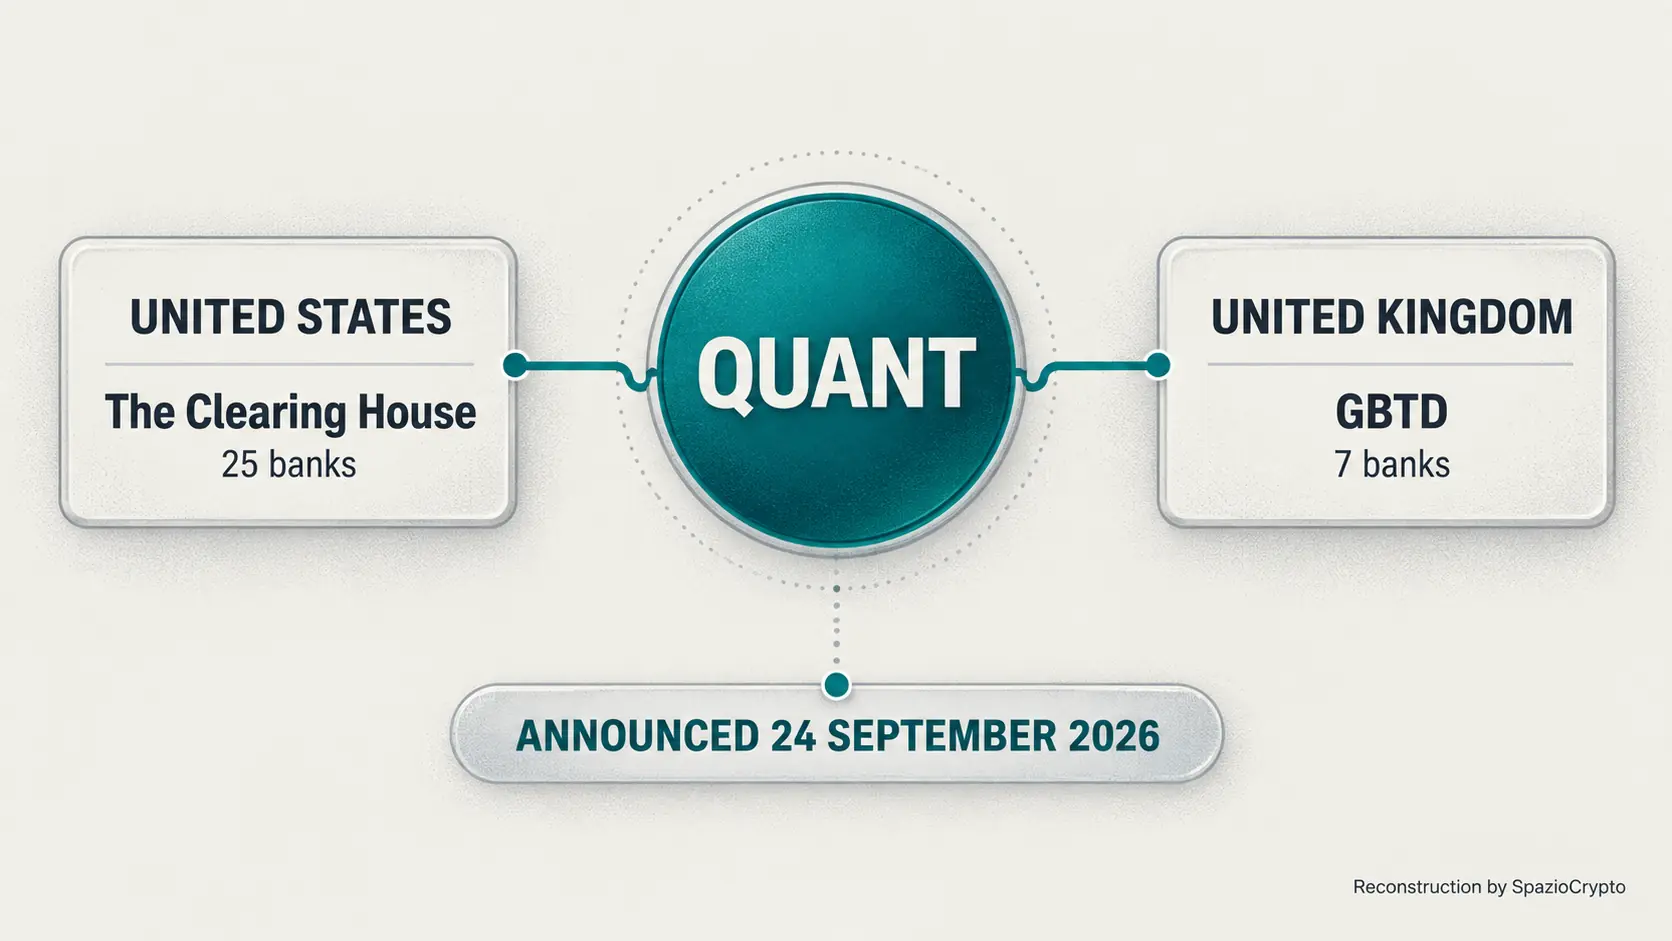
Et voici le point le plus intéressant, celui qui fait de cette nouvelle bien plus qu’une simple annonce technologique américaine. Comme nous l’avions rapporté quelques jours auparavant, les grandes banques britanniques, parmi lesquelles Lloyds, Barclays, NatWest et HSBC, avaient réalisé les premières transactions interbancaires réelles avec des dépôts tokenisés dans le cadre du projet Great British Tokenised Deposit, coordonné par UK Finance. Or, cette même plateforme britannique a été développée par Quant, exactement la même entreprise choisie par The Clearing House pour le réseau américain. Les deux annonces ont été publiées le même jour: le 24 septembre 2026.

Ce n’est donc pas seulement l’histoire de deux marchés qui expérimentent en parallèle deux architectures distinctes. C’est aussi, et peut-être surtout, une question de concentration technologique: un seul fournisseur privé se retrouve désormais à soutenir l’infrastructure de règlement des dépôts tokenisés au Royaume-Uni et, potentiellement, aux États-Unis, deux des systèmes financiers les plus importants du monde. Un détail que les observateurs du secteur n’ont commencé à remarquer qu’en comparant les deux communiqués distincts, publiés par des sources différentes, à un moment où l’attention médiatique se concentrait naturellement sur chacune des nouvelles nationales plutôt que sur le tableau d’ensemble.
Un seul fournisseur, deux côtés de l’Atlantique
Ce qui ressort en croisant les sources. Source: The Clearing House, UK Finance, Quant, 24 septembre 2026
- États-Unis: Quant assure l’interopérabilité pour 25 banques via The Clearing House.
- Royaume-Uni: Quant a développé la plateforme du projet GBTD.
- Même jour: les deux annonces ont été faites le 24 septembre 2026.
Les États-Unis non plus n’ont pas de modèle unique
Pour compléter le tableau, ni même les États-Unis ne voient émerger une approche uniforme pour porter la monnaie bancaire sur la blockchain. The Clearing House construit un réseau partagé de dépôts tokenisés, détenu collectivement par les grandes banques. SoFi a opté pour une voie différente: l’émission directe de son propre stablecoin bancaire pour le règlement de son programme de cartes. Stablecoins bancaires et dépôts tokenisés partagés se développent donc en parallèle, y compris au sein du même pays. Signe que le secteur n’a pas encore convergé vers une réponse unique à la question fondamentale: comment faire circuler la monnaie bancaire sur la blockchain tout en préservant les garanties réglementaires.
Un point technique souligné par The Clearing House mérite attention: les dépôts tokenisés du nouveau réseau conserveront les protections et la supervision réglementaire propres aux dépôts bancaires ordinaires, tout en devenant programmables et opérationnels vingt-quatre heures sur vingt-quatre selon des règles prédéfinies. Cette automatisation vise en priorité des usages tels que la trésorerie d’entreprise, la gestion de la liquidité et les paiements transfrontaliers.
Une lecture d’ensemble
Les banques ne se demandent plus si elles doivent porter la monnaie sur la blockchain. Elles décident, concrètement, quelle infrastructure utiliser et avec quels partenaires. Le choix de The Clearing House, arrêté à l’issue d’un processus concurrentiel entre plusieurs fournisseurs, indique que la phase pilote est désormais derrière une part significative du système bancaire américain. La vraie compétition porte maintenant sur la construction d’infrastructures partagées capables de monter en charge à l’échelle du secteur entier, et non plus sur des projets isolés.
Deux enseignements se dégagent pour l’observateur. D’un côté, le fait qu’un même fournisseur technologique privé soutienne simultanément l’infrastructure de deux des systèmes financiers les plus importants au monde soulève une question qui mérite d’être suivie dans la durée: dans quelle mesure est-il prudent, du point de vue de la résilience systémique, que des nœuds d’infrastructure critique finissent par dépendre d’un nombre très restreint de fournisseurs technologiques, aussi compétents et fiables soient-ils. De l’autre, la diversité des approches observées, des dépôts tokenisés partagés aux stablecoins bancaires propriétaires, jusqu’à la monnaie de banque centrale sur laquelle nous avions écrit à propos de Pontes en Europe, suggère que le secteur explore encore activement quelle combinaison de modèles s’imposera, avant une convergence qui requerra vraisemblablement encore plusieurs années. Pour mieux comprendre ces technologies, notre guide sur ce que sont les cryptomonnaies reste une référence utile.