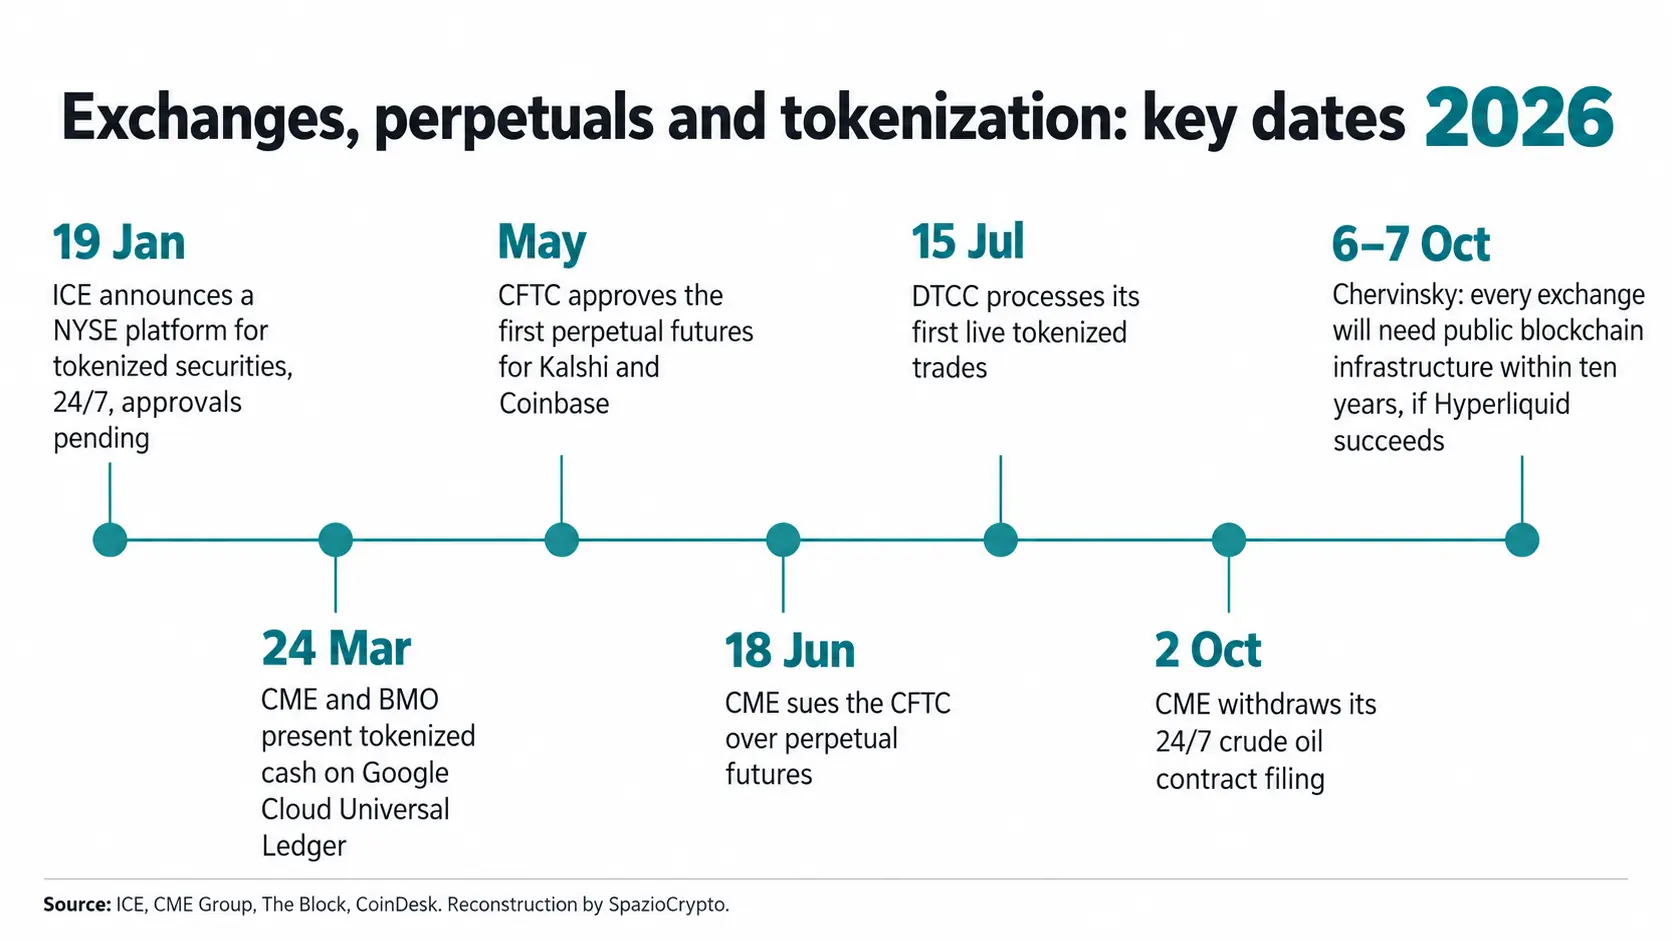
L'avenir des exchanges sur blockchains publiques fait l'objet d'une nouvelle prévision, mais elle vient d'une partie intéressée. Jake Chervinsky, directeur général de l'Hyperliquid Policy Center, a déclaré le mardi 6 octobre au Digital Asset Summit Asia de Singapour, dans une interview accordée à The Block publiée le 7 octobre, que d'ici dix ans «chaque exchange sans exception», y compris CME Group et Intercontinental Exchange (ICE), devra intégrer une infrastructure blockchain publique pour rester compétitif. C'est une prévision de secteur, conditionnée au succès d'Hyperliquid, et non une annonce opérationnelle de CME ou d'ICE: ce que les deux groupes ont annoncé jusqu'à présent, selon les sources que nous avons consultées, ne désigne aucune blockchain publique.
Ce qu'il a vraiment dit
Chervinsky soutient qu'Hyperliquid n'est pas un exchange, mais une infrastructure que différents acteurs, y compris aux États-Unis, peuvent utiliser. Il compare le projet à Bitcoin, Ethereum et Solana: une blockchain publique, affirme-t-il, n'a aucune raison de s'enregistrer comme exchange. Le passage central de l'interview, selon The Block, est le suivant:
«J'imagine que, si nous réussissons, dans dix ans chaque exchange imaginable, qu'il soit crypto comme Kraken ou Coinbase, ou traditionnel comme Intercontinental Exchange ou le Chicago Mercantile Exchange, devra intégrer cette technologie pour rester dans la course.»
Les raisons avancées par The Block sont la résilience, la sécurité et la transparence d'un registre partagé, auxquelles s'ajoutent des coûts réduits et une meilleure rapidité d'exécution. Chervinsky précise qu'Hyperliquid ne cherche pas à concurrencer Kalshi, Coinbase, Robinhood ou CME: le projet se situerait un niveau plus bas dans la pile technologique. C'est là que réside la condition: la phrase commence par «si nous réussissons». Pas une certitude, mais un scénario conditionnel.
Qui parle, et pourquoi c'est important
L'Hyperliquid Policy Center est une organisation à but non lucratif basée à Washington, fondée le 18 février 2026 pour mener des activités de lobbying et de recherche sur la réglementation de la finance décentralisée. Selon CoinDesk, elle est financée par la Hyper Foundation, qui a alloué un million de tokens HYPE, soit environ 29 millions de dollars au moment du lancement, pour soutenir l'écosystème Hyperliquid. Dans l'interview de The Block, ce financement n'est pas mentionné: nous le signalons parce que celui qui prédit que les exchanges devront adopter une technologie dirige précisément le groupe créé pour la promouvoir. Cela ne signifie pas qu'il a tort, mais cela signifie que la prévision doit être lue comme une prise de position, et non comme une estimation neutre.
La même réserve vaut pour ses jugements sur CME. Chervinsky estime que la procédure du groupe contre la CFTC, toujours en attente d'une décision sur une requête en irrecevabilité, a très peu de chances d'aboutir, et que les perpétuels ne cannibalisent pas les volumes des contrats à terme classiques que CME propose déjà. Ce sont des opinions, rapportées en tant que telles.
Le bras de fer entre CME et la CFTC
En mai, la CFTC a approuvé les premiers perpetual futures pour Kalshi et Coinbase. Le 18 juin, CME a attaqué en justice la CFTC et son président Michael Selig devant le tribunal fédéral de Washington, soutenant que ces contrats devraient être classés comme des swaps et que l'agence avait brusquement changé de cap. Un porte-parole de la CFTC a répondu en dénonçant un «lawfare» contre l'institution. Selon The Block, la procédure est désormais en attente d'une décision sur une requête en irrecevabilité, la CFTC contestant à CME la qualité pour agir. Sur ce dossier, nous avions retracé le parcours d'Hyperliquid vers les États-Unis, des déclarations de Trump sur la voie réglementée à l'hypothèse impliquant Kraken et Bitnomial, qui reste pour l'instant sans approbation formelle.
Il y a aussi le chapitre du trading en continu. Selon Investment Executive, le 9 juillet la CFTC avait suspendu la cotation d'un contrat pétrolier de CME qui aurait permis des négociations 24 heures sur 24, le temps de recueillir des observations sur le sujet. Le 2 octobre, CME a retiré sa demande pour un contrat sur le brut de 10 barils négociable 24h/24 et 7j/7, indiquant que ses «key constituents» craignaient des conséquences imprévues sans vérifications supplémentaires. The Block évoque une autre raison, des problèmes de personnel: le communiqué de CME que nous avons consulté ne le mentionne pas. Chervinsky rejette cette explication et affirme que CME cherche à «freiner le progrès parce qu'elle n'est pas prête à en tirer parti», et qu'elle a mal compris la demande réelle de trading énergétique 24/7.
Ce que construisent CME, ICE et Wall Street aujourd'hui
Pour évaluer la prévision, le plus utile est d'examiner les initiatives en cours. ICE, maison mère du NYSE, a annoncé le 19 janvier une plateforme pour négocier et régler on-chain des titres tokenisés, fonctionnant 24 heures sur 24, finançable avec des stablecoins et conçue pour plusieurs blockchains, sans en désigner aucune; des approbations réglementaires restent nécessaires et aucune date de lancement n'est fixée. Un dirigeant d'ICE a qualifié le soutien aux titres tokenisés d'étape cruciale de la stratégie pour gérer une «infrastructure de marché on-chain». CME, le 24 mars, a présenté avec BMO un service de liquidités tokenisées sur le Google Cloud Universal Ledger, pour répondre aux appels de marge en temps réel, prévu pour le second semestre 2026 et soumis à approbation; The Defiant décrit ce registre comme un layer-1 à accès autorisé, donc non public.
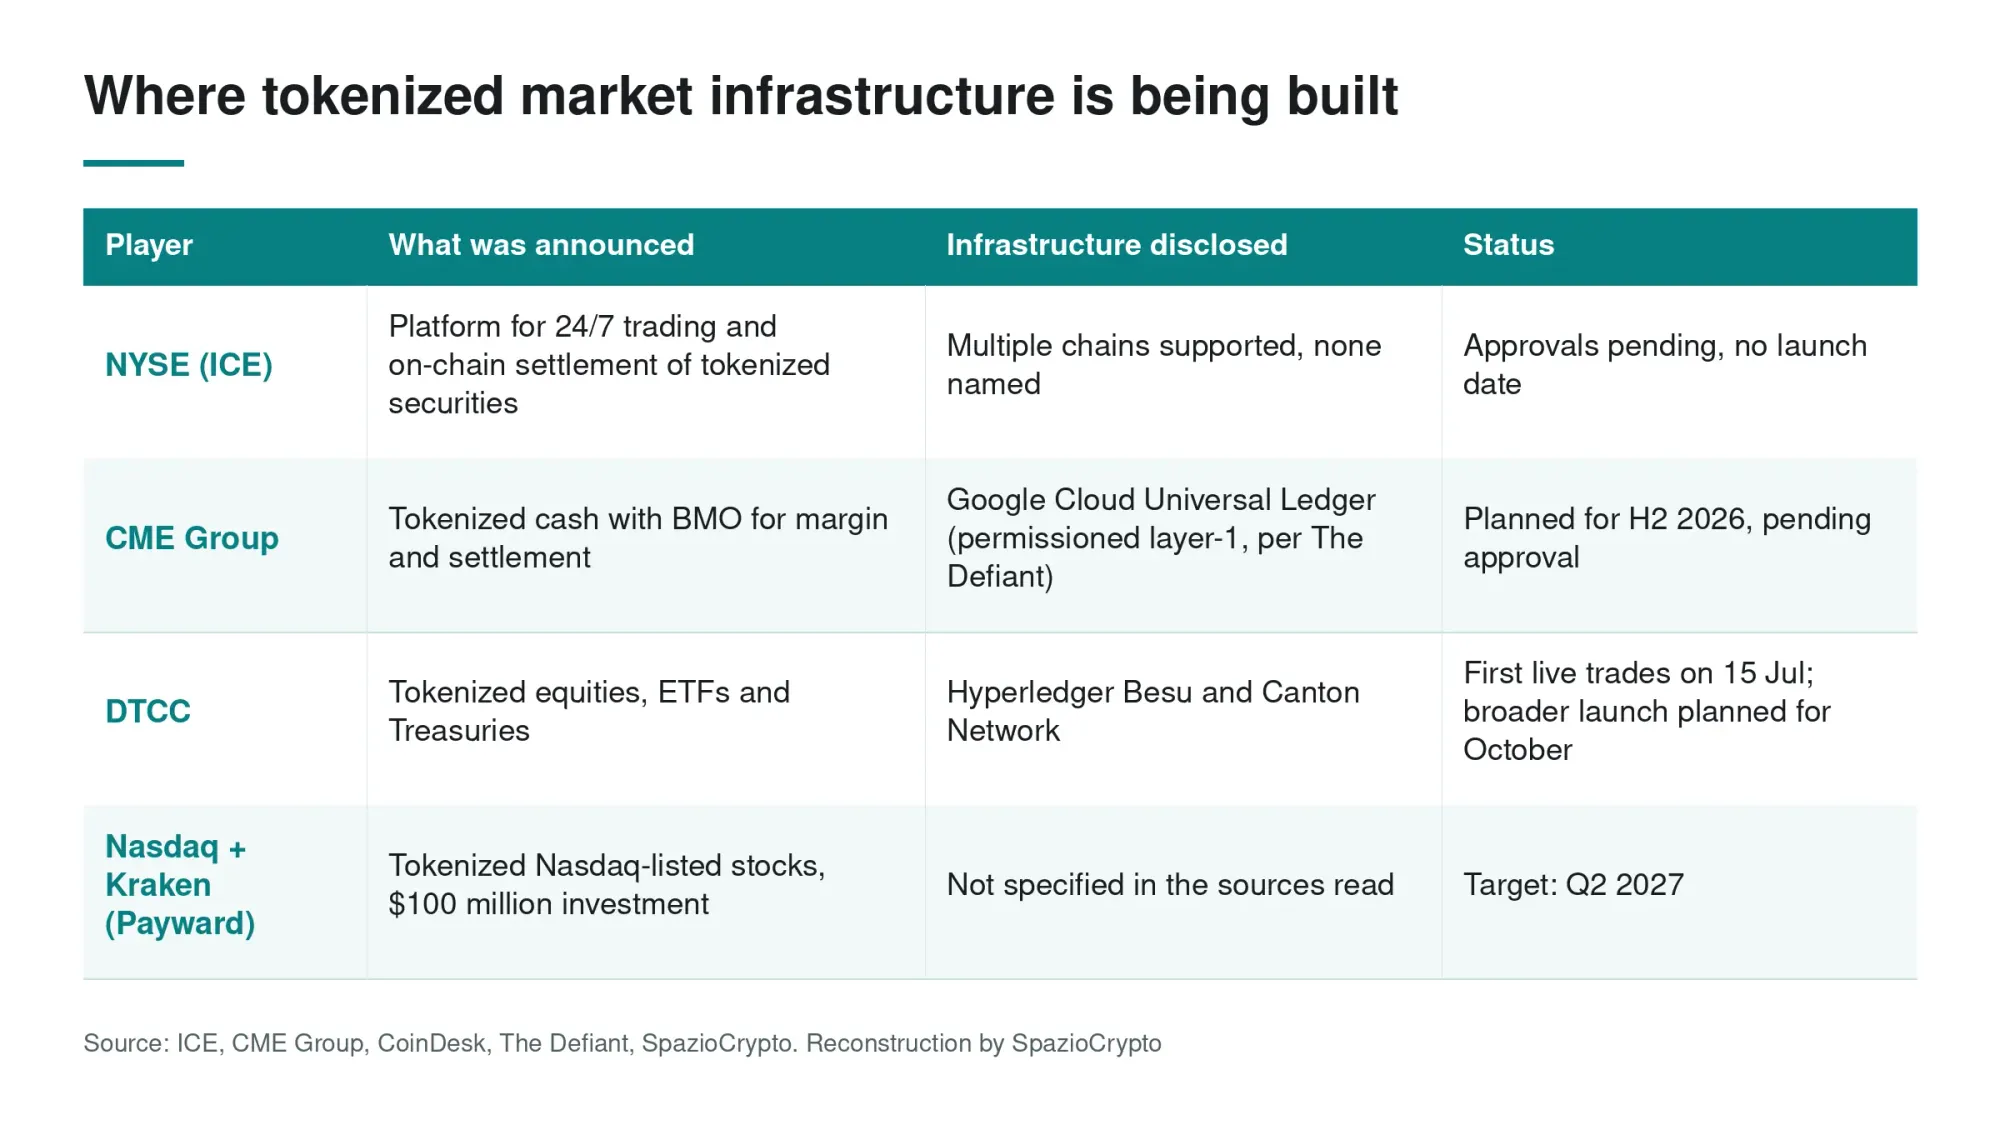
Il y a aussi le DTCC, qui le 15 juillet a réalisé les premières opérations réelles avec des actions, des ETF et des obligations d'État tokenisées, réglées sur Hyperledger Besu et Canton Network, avec un déploiement plus large prévu en octobre. Dans ce test, selon CoinDesk, JPMorgan a utilisé du collatéral tokenisé pour les appels de marge auprès de CME. La tokenisation progresse aussi ailleurs sur ses propres rails: Nasdaq a investi 100 millions de dollars dans Kraken pour les actions tokenisées, la Bourse de Londres transfère 100 actions on-chain avec Kraken, et la BCE a mis en service Pontes pour régler des titres tokenisés en monnaie de banque centrale.
La prévision sur CME et ICE
Ce qui a été dit, ce qui ne l'a pas été. Sources: The Block, CoinDesk, communiqués ICE et CME
- Dit: d'ici dix ans, chaque exchange, CME et ICE inclus, devra intégrer des infrastructures blockchain publiques pour rester compétitif, «si nous réussissons» (Chervinsky, 6 octobre).
- Ce n'est pas: une annonce de CME ou d'ICE. Celui qui parle dirige un centre financé par la Hyper Foundation, et l'affaire CME-CFTC est toujours devant les tribunaux.
- Aujourd'hui: ICE prépare une plateforme tokenisée sans désigner la blockchain, CME propose des liquidités tokenisées sur un registre à accès autorisé, le DTCC travaille sur Besu et Canton.
La question de fond
La question n'est pas de savoir si CME et ICE utiliseront la tokenisation: elles le font déjà. La vraie question porte sur le type de réseau. Un registre à accès autorisé laisse à l'exchange le contrôle sur les participants, sur ce qu'ils voient et sur la manière de répondre à un régulateur; un réseau public déplace une partie de ce contrôle hors du périmètre de l'opérateur. C'est pourquoi la prévision de Chervinsky ne décrit pas ce que CME et ICE ont annoncé jusqu'à présent, mais ce qui devrait se produire pour qu'il ait raison. Hyperliquid lui-même, pour atteindre les clients américains, passe par l'hypothèse d'un intermédiaire régulé comme Bitnomial, et non par un accès direct.
Les autorités, de leur côté, observent avec prudence. L'ESMA a averti que les liens entre la crypto et la finance traditionnelle sont désormais suffisamment étroits pour transmettre les chocs, comme nous l'avons analysé dans notre étude sur le rapport de l'ESMA relatif aux marchés tokenisés. Plus la finance traditionnelle se lie à des infrastructures ouvertes, plus ce risque devient concret. Trois signaux permettront de juger si le pari tient: la décision sur l'affaire CME contre la CFTC, le feu vert à la plateforme tokenisée du NYSE, et l'issue de l'hypothèse Kraken-Bitnomial pour les perpétuels d'Hyperliquid. Tant que ces jalons ne sont pas atteints, la prévision reste un pari assumé par l'une des parties prenantes, avec une échéance qui ne pourra être vérifiée que dans dix ans.