Depuis le 21 septembre 2026, Pontes n'est plus un projet en phase de test: il est opérationnel. L'Eurosystème a officiellement lancé l'infrastructure qui connecte les plateformes de registre distribué aux services TARGET, permettant de régler des transactions wholesale sur actifs tokenisés directement en monnaie de banque centrale. Treize institutions financières et quatre opérateurs d'infrastructures DLT sont prêts à l'utiliser dès maintenant. Ce lancement de Pontes par la BCE pour la finance tokenisée marque la première étape opérationnelle concrète de la stratégie de l'Eurosystème dans ce domaine, après des mois d'annonces et d'expérimentations.
 European Central Bank
Un second élément, contenu dans le même communiqué, rend ce lancement bien plus significatif qu'une simple mise en service technique: la Banque Centrale Européenne elle-même deviendra utilisatrice de la finance tokenisée, en investissant une petite partie de son portefeuille en titres tokenisés libellés en euros. Voici ce que prévoit exactement Pontes, qui l'utilise déjà, et pourquoi cette seconde annonce compte autant que la première.
Comment fonctionne Pontes
Pontes fournit la composante en espèces des transactions wholesale basées sur registre distribué, directement en monnaie de banque centrale, en reliant les plateformes de marché DLT aux services TARGET existants de l'Eurosystème. Concrètement, une banque peut négocier une obligation tokenisée sur une infrastructure DLT et régler la partie en numéraire via l'Eurosystème, sans devoir recourir à un stablecoin privé ou à un dépôt bancaire tokenisé. Précision utile pour éviter les confusions fréquentes: Pontes reste distinct du projet d'euro numérique de détail destiné aux consommateurs. Il s'agit exclusivement de transactions wholesale entre institutions financières.
Au lancement, treize participants de marché sont déjà opérationnels, selon le communiqué de la BCE du 21 septembre 2026: Deutsche Bank, Santander, Société Générale, la Banque Européenne d'Investissement, plusieurs banques régionales allemandes et espagnoles, ainsi que la Bundesbank elle-même en qualité de participant de marché. Quatre opérateurs de plateformes DLT les rejoignent, dont Clearstream, filiale de Deutsche Börse. La plateforme fonctionne pour l'instant de huit heures à seize heures, heure d'Europe centrale, les jours ouvrables, avec l'objectif annoncé d'atteindre une opérabilité continue d'ici 2028. Pour les lecteurs français, un point mérite attention: aucune banque française ne figure parmi les treize participants initiaux, malgré la présence de Société Générale.
La BCE devient aussi investisseuse
La seconde annonce contenue dans le même communiqué mérite une attention égale. La Banque Centrale Européenne a lancé les travaux préparatoires pour investir une petite partie de son portefeuille de fonds propres dans des titres tokenisés libellés en euros, avec un focus initial sur les titres émis par des gouvernements de la zone euro, des autorités régionales, des agences et des institutions supranationales européennes. Clarification indispensable: il ne s'agit pas d'achats de cryptomonnaies, et ces investissements restent totalement séparés de la politique monétaire. Le portefeuille de fonds propres de la banque centrale génère des revenus destinés à couvrir ses coûts opérationnels, et reste distinct des instruments utilisés pour conduire la politique monétaire. Aucun montant n'a été précisé; c'est le comité exécutif qui décidera des échéances précises une fois les travaux préparatoires achevés.
European Central BankLa portée stratégique de ce choix dépasse largement le montant en jeu. Selon des analyses sectorielles publiées ces derniers mois, des économistes de la BCE elle-même auraient exprimé leur préoccupation face au risque que les stablecoins libellés en dollars ne viennent progressivement éroder le contrôle européen sur la politique monétaire, s'ils devenaient la couche de règlement par défaut pour les marchés tokenisés mondiaux. Construire une infrastructure qui maintient le règlement en monnaie de banque centrale européenne, plutôt que de le céder à des émetteurs privés ou à des devises étrangères, répond directement à cette préoccupation. L'AMF et la Banque de France suivent ce dossier de près, dans le cadre de la mise en oeuvre du règlement MiCA.
Pontes en bref
Ce que prévoit le lancement. Source: BCE, 21 septembre 2026
- Fonction: régler la partie en espèces des transactions tokenisées en monnaie de banque centrale.
- Participants: 13 membres (Deutsche Bank, Santander, Société Générale notamment), aucune banque française en dehors de Société Générale.
- La surprise: la BCE elle-même investira dans des titres tokenisés via Pontes.
Onze jours après l’Inde: la boucle est bouclée
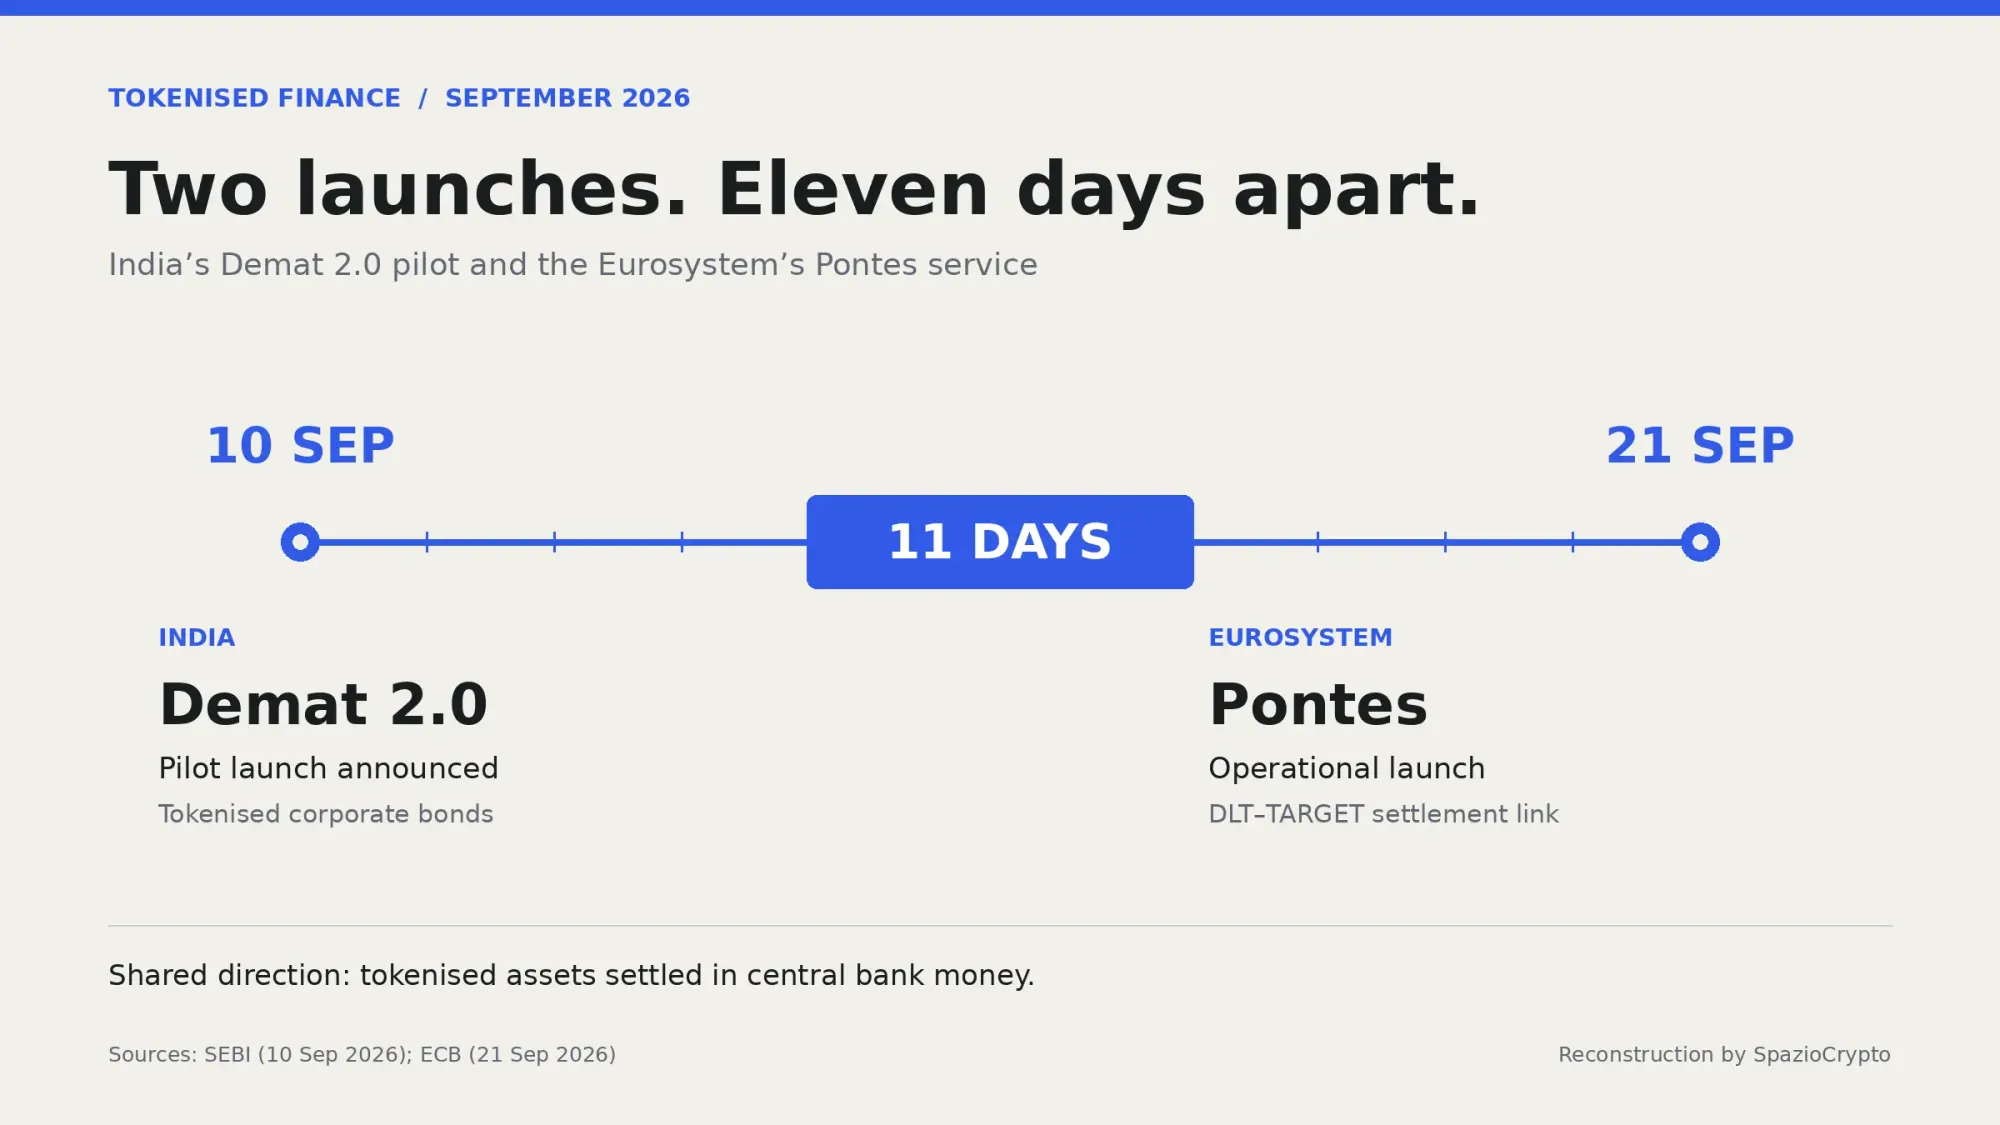
Un élément de calendrier mérite d’être mis en lumière, car nous l’avions anticipé dans une précédente analyse publiée sur SpazioCrypto. Exactement onze jours avant ce lancement, nous avions décrit comment l’Inde avait mis en production le même modèle théorique avec son projet Demat 2.0: des obligations tokenisées réglées directement en roupie numérique de banque centrale, via un règlement atomique. À l’époque, nous avions relevé que l’Inde semblait avoir devancé l’Europe précisément sur ce terrain.
European Central Bank
Cette prévision se trouve aujourd’hui confirmée par les faits: Pontes est lancé le 11 septembre, soit onze jours après le démarrage indien, attestant que la course mondiale à la construction d’infrastructures reliant actifs tokenisés et monnaie de banque centrale constitue une compétition réelle et serrée. Il ne s’agit plus d’expérimentations pilotes isolées, mais d’ensembles de zones monétaires entières qui se disputent un rôle de premier plan dans la prochaine génération d’infrastructures financières. Ce sujet concerne aussi les banques italiennes, comme en témoigne le parcours engagé avec la première obligation tokenisée italienne réglée en monnaie de banque centrale, même si l’Italie reste absente du groupe initial de participants à Pontes.
European Central Bank
Pourquoi cela compte, même pour ceux qui ne figurent pas parmi les treize premiers
Pour les banques et les infrastructures italiennes, l’absence du groupe des premiers participants ne signifie pas l’irrélevance. Pontes est une infrastructure propre à l’ensemble de l’Eurosystème, dont la Banca d’Italia est membre à part entière. Selon la BCE elle-même, de nouveaux participants sont attendus dans les prochains mois. La composition initiale du groupe, dominée par de grandes banques allemandes, espagnoles et françaises ainsi que par des organismes supranationaux, reflète vraisemblablement le niveau de préparation technique de chaque système bancaire national plutôt qu’un choix d’exclusion définitif.
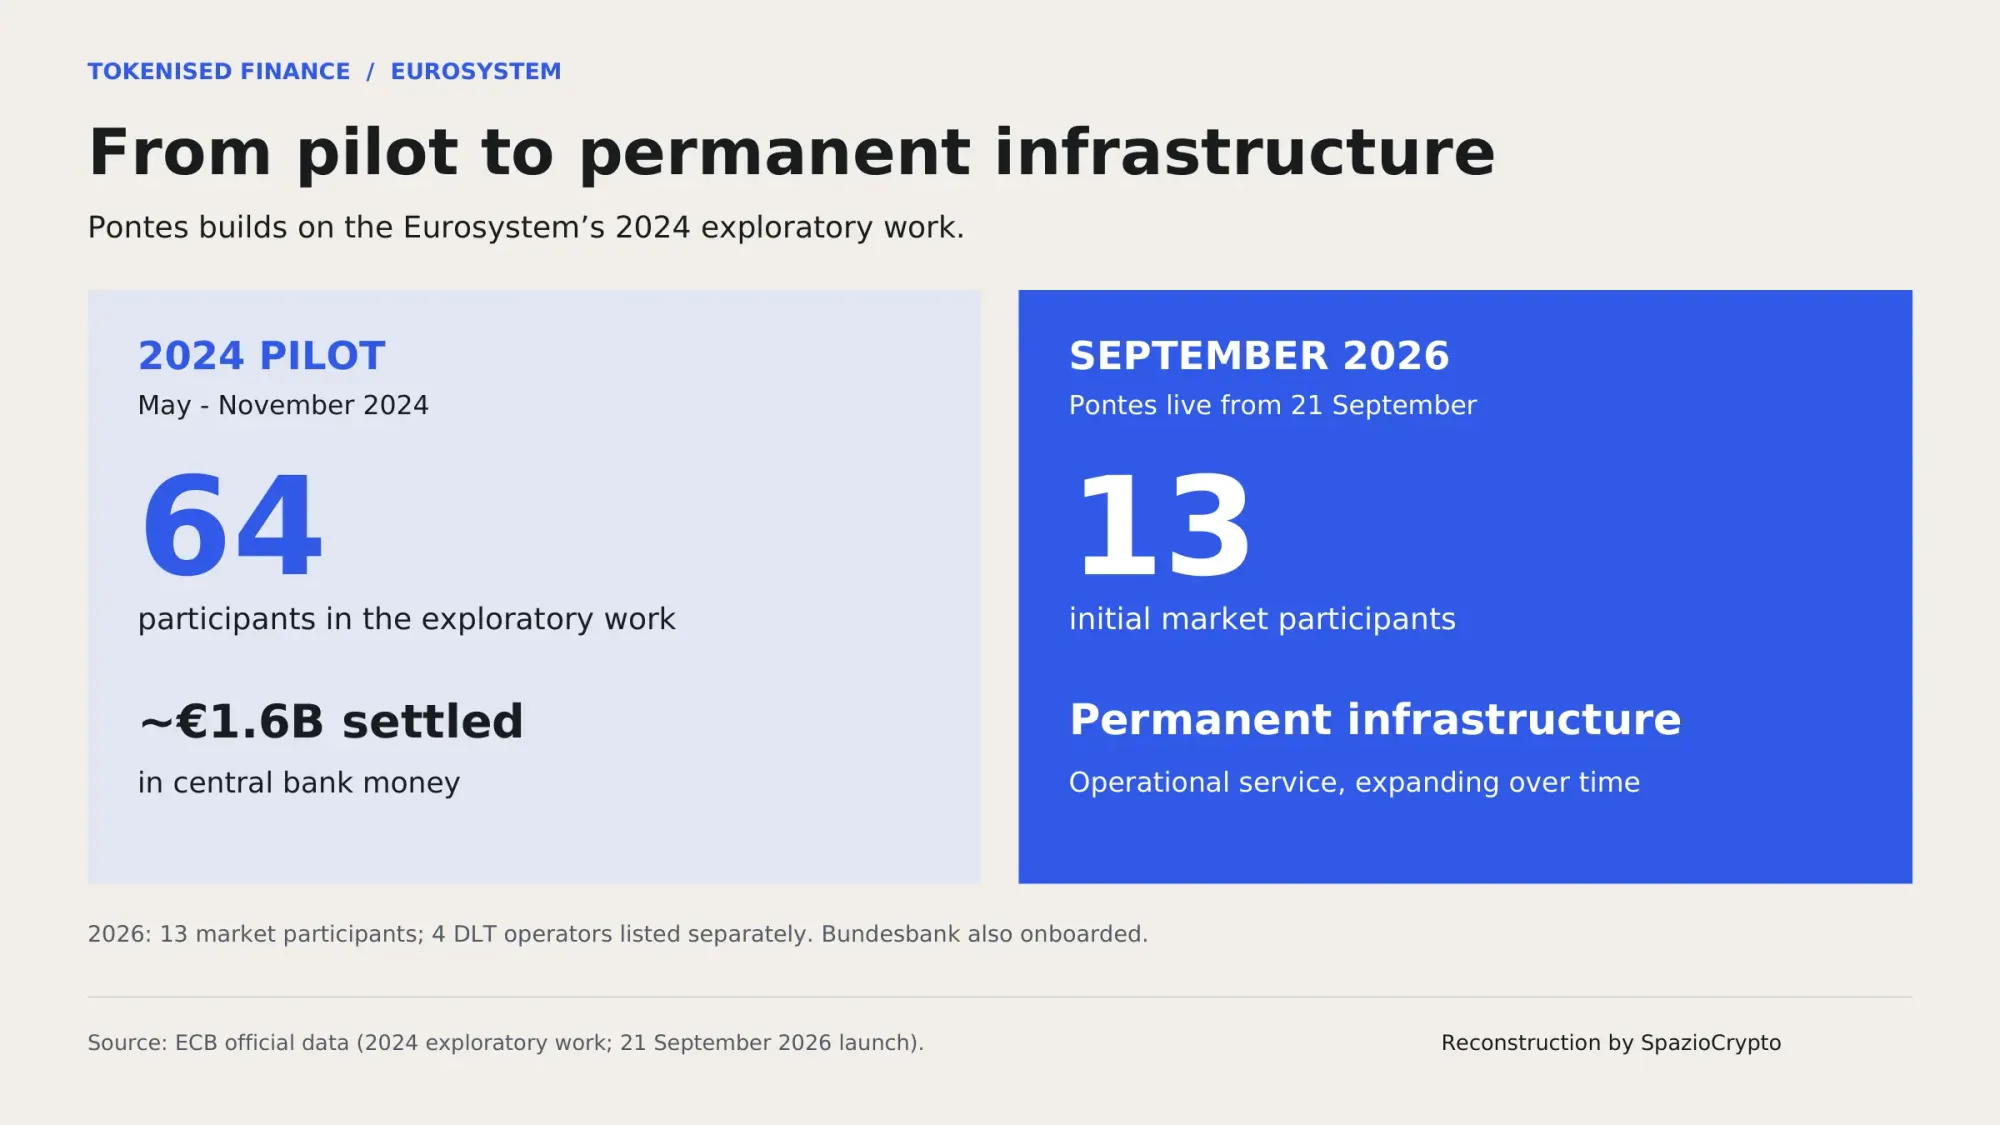
Si l’infrastructure monte effectivement en charge vers les obligations, les titres, le collatéral, les dépôts et d’autres instruments financiers, comme le souhaitent ses propres promoteurs, le 21 septembre 2026 pourrait être retenu non pas comme le lancement d’une énième plateforme de paiement, mais comme une étape initiale dans la construction du prochain marché financier de gros européen. Ce parcours s’entremêle avec le rôle croissant des données pour la finance tokenisée, comme nous l’avons constaté à propos de l’investissement de S&P Global et Nasdaq dans Kaiko.
Une lecture plus large
Le lancement de Pontes marque un moment important pour la finance tokenisée européenne, car il résout, au moins sur le plan infrastructurel, l’un des problèmes les plus débattus de ces dernières années: comment régler des transactions tokenisées dans un actif exempt du risque de crédit propre à un émetteur privé. Jusqu’à présent, quiconque souhaitait tokeniser un titre devait choisir entre des stablecoins privées, des dépôts bancaires tokenisés ou d’autres solutions hybrides, chacune comportant ses propres compromis. Désormais, pour un groupe initial d’opérateurs européens, il existe une alternative qui porte le règlement directement au niveau le plus sécurisé qui soit, celui de la banque centrale.
Pour l’observateur attentif, la leçon est double. D’un côté, ce lancement confirme que la compétition mondiale sur la tokenisation institutionnelle se joue désormais sur un terrain très concret: celui de qui parvient à construire en premier, et à une échelle suffisante, l’infrastructure de règlement en monnaie de banque centrale. Sur ce point, l’Europe arrive en deuxième position derrière l’Inde, mais figure tout de même parmi les pionniers mondiaux. De l’autre, la décision de la BCE d’investir elle-même dans ces instruments, bien que pour des montants encore non précisés, signale une confiance institutionnelle qui dépasse la simple construction d’une infrastructure technique et pourrait accélérer l’adoption par d’autres opérateurs dans les prochains mois. Il sera utile de suivre attentivement quels établissements rejoindront les treize participants initiaux, et si les banques italiennes choisiront de se connecter dès cette première phase d’expansion. Pour mieux comprendre le contexte de ces technologies, notre guide sur ce que sont les cryptomonnaies et la blockchain reste une référence utile.