Le 21 octobre 2026, l'Office of the Comptroller of the Currency (OCC) a publié la règle finale mettant en œuvre le GENIUS Act pour les émetteurs placés sous sa supervision. Le passage le plus débattu concerne les rendements sur les stablecoins: un émetteur ne peut pas verser d'intérêts ou de yield au détenteur du seul fait qu'il détient, utilise ou conserve le token. L'OCC a cependant supprimé la présomption qui aurait automatiquement fait tomber certains accords avec des affiliés et des tiers sous l'interdiction. Ce n'est pas un feu vert généralisé aux reward. Chaque structure devra être évaluée selon les faits et la substance économique de l'arrangement.
La distinction décisive: interdiction et présomption
Le point central de la règle n'est pas la disparition de l'interdiction. Le GENIUS Act continue d'interdire à tout émetteur agréé, américain ou étranger soumis à la juridiction de l'OCC, de verser au détenteur toute forme d'intérêt ou de rendement, en espèces, en tokens ou sous toute autre forme d'utilité, lorsque ce paiement dépend uniquement du fait de détenir, d'utiliser ou de conserver la payment stablecoin.
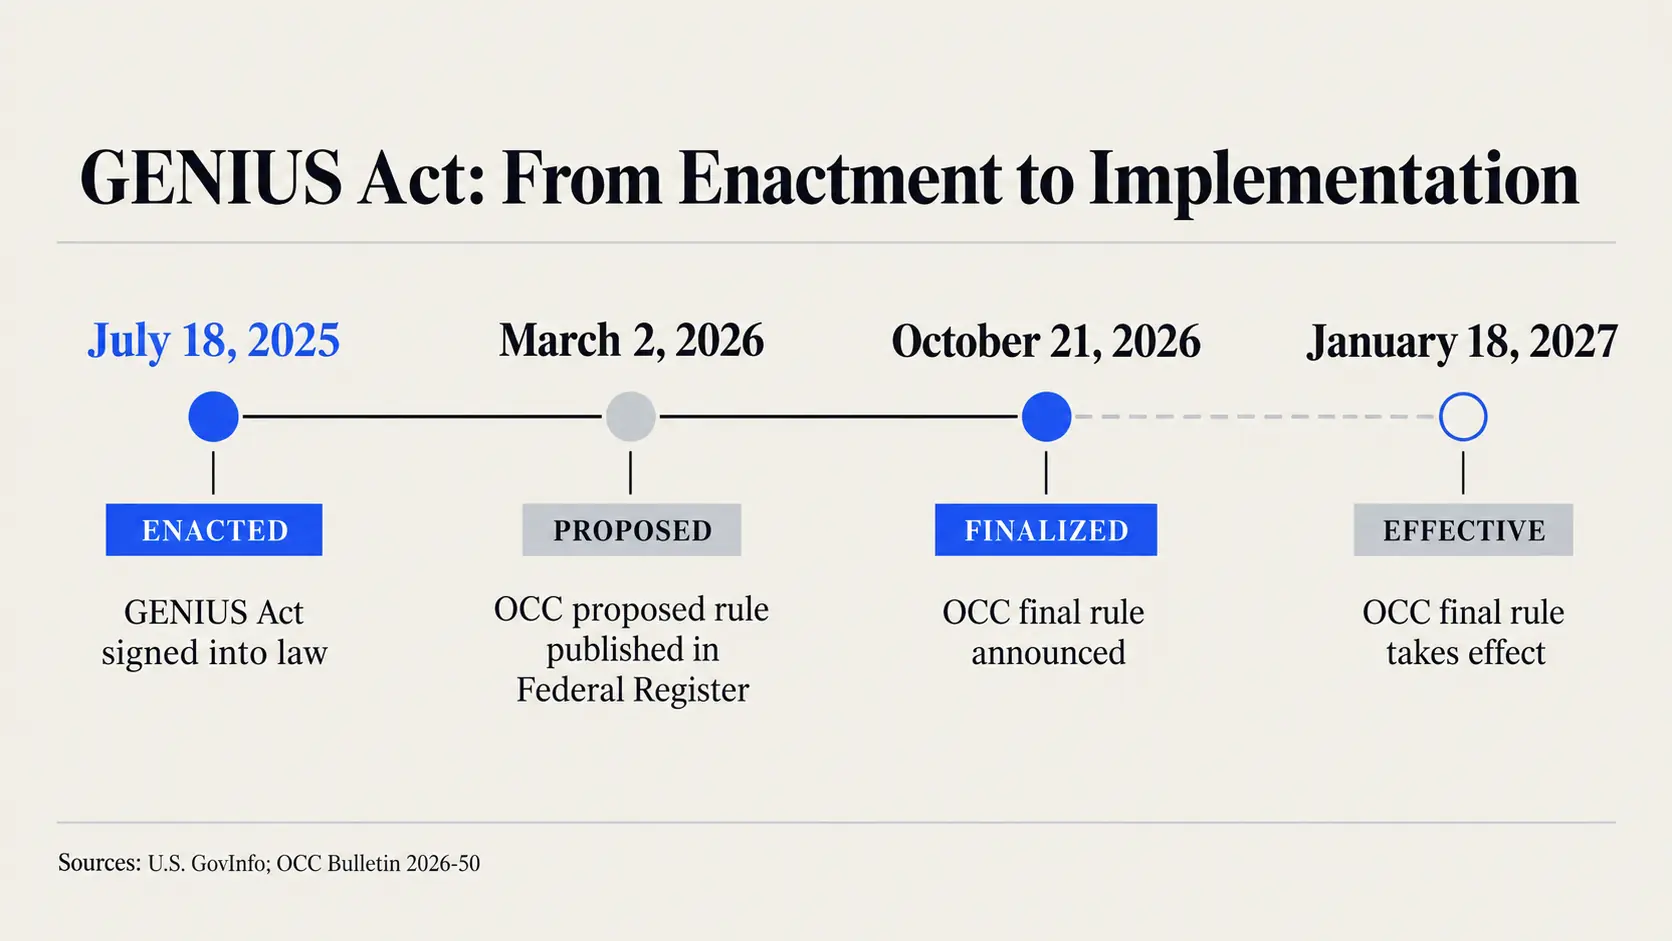
Ce qui change par rapport à la proposition initiale concerne le mécanisme probatoire. Le projet prévoyait une présomption relative pour certaines relations entre l'émetteur, ses affiliés et des tiers liés. En présence de certaines conditions contractuelles, le paiement d'un tiers aurait été traité d'emblée comme un paiement de l'émetteur, laissant aux parties concernées la charge de prouver le contraire.
Dans la version finale, l'OCC a supprimé cette présomption car, selon l'autorité, elle pouvait être à la fois trop large et trop étroite. Elle aurait pu englober des accords parfaitement licites, imposant des coûts de défense disproportionnés, tout en incitant le marché à considérer comme licites les structures qui n'activaient pas formellement la présomption.
L'OCC a donc opté pour une supervision fondée sur les faits. Elle examinera les accords lors des procédures d'autorisation et dans le cadre de la surveillance continue. Si elle identifie une violation ou une tentative de contournement de l'interdiction, elle pourra intervenir. La différence est substantielle: c'est un automatisme qui disparaît, pas le contrôle.
Pourquoi ce n'est pas une autorisation générale aux rewards
La règle ne contient pas de liste de programmes admis, ni n'introduit de safe harbor pour les reward déjà existants. L'OCC précise que les programmes antérieurs au GENIUS Act seront évalués selon les mêmes critères que ceux lancés après l'entrée en vigueur de la loi. Appeler un paiement «prime», «incentive» ou «cashback» ne suffit donc pas à le soustraire à l'interdiction.
La question est de savoir si l'avantage économique constitue, dans sa substance, un intérêt ou un rendement versé par l'émetteur du seul fait de la détention, de l'utilisation ou de la conservation de la stablecoin. Un paiement effectué par un agent pour le compte de l'émetteur peut relever de l'interdiction. Transférer des fonds à un autre acteur pour qu'il rémunère le détenteur peut également constituer un contournement.
À l'inverse, l'OCC observe qu'une contrepartie pour des services réels, en l'absence d'éléments contraires, n'est normalement pas interdite car elle repose sur une cause distincte de la simple détention du token. La règle applique le même critère aux paiements liés à une transaction: ils ne sont pas automatiquement licites ou illicites. Il faut vérifier s'ils constituent effectivement un rendement et s'ils découlent exclusivement de la relation du client avec la stablecoin.
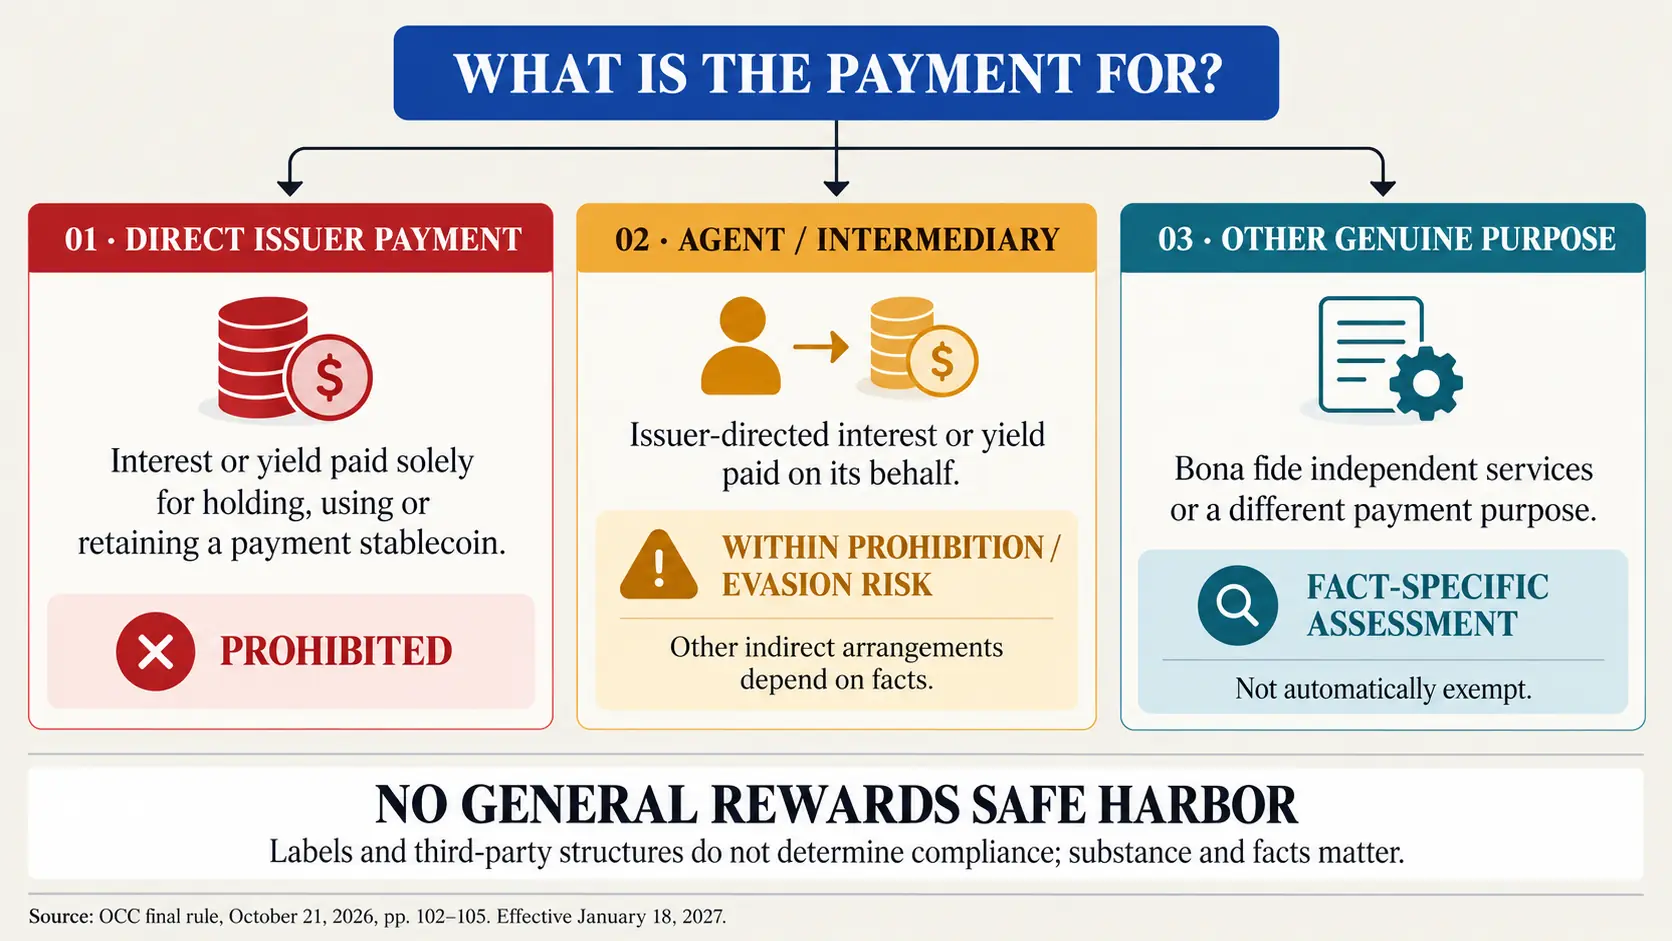
Cela explique pourquoi le conflit entre l'industrie crypto et les banques sur les rewards proposés par les intermédiaires n'a pas été tranché par un oui ou un non universel. Le résultat dépendra de la provenance des fonds, des relations contractuelles, du contrôle exercé par l'émetteur et de la finalité économique du paiement.
Ce que couvre la règle finale de l'OCC
Le document ne se limite pas au yield. Il établit le cadre pour les filiales de banques nationales assurées et les associations fédérales d'épargne, pour les émetteurs fédéraux qualifiés non bancaires, pour certains émetteurs d'État et pour les émetteurs étrangers souhaitant opérer aux États-Unis.
La règle encadre les activités autorisées, la composition et la gestion des réserves, la liquidité, la diversification, les remboursements, la gestion des risques, les audits, le reporting, la conservation des actifs, les demandes d'agrément et l'enregistrement. Elle introduit également des exigences plus détaillées en matière de capital et de soutien opérationnel par rapport au projet, tout en maintenant une approche proportionnée à la nature et au risque de l'activité.
Pour le marché, la date opérationnelle est le 18 janvier 2027. C'est autour de cette échéance que s'organisent les délais du GENIUS Act. À partir de cette date, les entités soumises à l'OCC devront respecter la réglementation finale, tandis que les autres régulateurs fédéraux continueront à compléter leurs propres cadres pour les institutions relevant de leur compétence.
Réserves et remboursements: le cœur prudentiel
L'OCC affirme avoir modifié la proposition afin d'accorder davantage de flexibilité dans la gestion des réserves, tout en maintenant des exigences de liquidité, de diversification et de concentration. L'objectif déclaré est de garantir que les émetteurs soient suffisamment couverts et capables de satisfaire les demandes de remboursement en temps opportun.
Ce profil distingue une payment stablecoin d'un produit d'investissement. Le token doit être convertible ou remboursable pour un montant monétaire fixe, et l'émetteur doit soutenir cette promesse avec des actifs admis et des contrôles opérationnels. L'interdiction de verser du yield directement aux détenteurs s'inscrit dans ce même schéma: la stablecoin de paiement est traitée comme un instrument de paiement et de règlement, et non comme un dépôt rémunéré.
La règle de l'OCC est l'un des parcours parallèles prévus par la loi. La Réserve fédérale a engagé une réglementation distincte pour les émetteurs relevant de sa supervision. Les différences entre autorités comptent car le GENIUS Act répartit les compétences selon le type d'institution concernée. En France, l'AMF et l'ACPR observent de près ces développements, dans la mesure où le cadre MiCA européen pose également des questions similaires sur la rémunération des stablecoins.
Les objections des banques et la protection des consommateurs
L'American Bankers Association juge trop restrictive l'approche retenue sur l'interdiction de rendement. La crainte du secteur bancaire est que des rewards élevés sur les stablecoins attirent des fonds actuellement déposés dans les banques, réduisant les ressources disponibles pour le crédit. Cet effet n'est cependant pas quantifié par la règle: l'OCC elle-même reconnaît qu'il dépendra de la croissance du marché, du lieu où les émetteurs maintiendront leurs réserves et de la stabilité de ces fonds.
Du côté des clients, la comparaison avec un compte bancaire doit être abordée avec prudence. Un programme qui reconnaît un rendement sur stablecoin n'acquiert pas pour autant la protection assurantielle d'un dépôt. La règle finale ne modifie pas le champ des lois de protection des consommateurs déjà applicables et ne crée pas une garantie fédérale équivalente à la couverture FDIC pour le détenteur du token. En Europe, le mécanisme de protection des dépôts bancaires (jusqu'à 100 000 euros par déposant dans l'UE) illustre bien la différence de statut entre un dépôt et une stablecoin.
Pour les intermédiaires, la marge laissée par l'évaluation au cas par cas représente aussi une obligation de transparence. Présenter un reward comme s'il était indiscernable de l'intérêt d'un dépôt risque de brouiller la nature du produit, ses risques et ses protections. C'est l'une des raisons pour lesquelles le débat sur le yield dans le dossier législatif américain au sens large restera ouvert même après cette règle.
Ce qui reste hors du champ du texte
La règle ne clôt pas tous les chapitres du GENIUS Act. Les exigences spécifiques en matière de Bank Secrecy Act, de lutte contre le blanchiment de capitaux, de financement du terrorisme et de contournement des sanctions seront traitées séparément. Restent également hors champ le traitement fiscal, les questions de droit de la concurrence, la réglementation générale de la finance décentralisée et les actifs autres que les payment stablecoins.
Il manque par ailleurs un catalogue d'exemples contraignants pour distinguer les rewards admis de ceux qui sont interdits. L'OCC a délibérément choisi de ne pas en publier, préférant appliquer le texte de la loi aux circonstances propres à chaque accord. Cela réduit le risque de règles facilement contournables, mais laisse aux opérateurs une zone d'incertitude applicative qui pourra être comblée par la supervision et d'éventuelles lignes directrices ultérieures.
La lecture d'ensemble
L'interprétation la plus prudente est que l'OCC a choisi la flexibilité supervisory, et non la déréglementation. En supprimant la présomption, l'autorité évite de classer à l'avance des catégories entières d'accords. En conservant l'interdiction et les pouvoirs anti-contournement, elle maintient cependant la faculté de reconstituer qui finance réellement le rendement et pour quelle raison.
Pour les émetteurs et les plateformes, l'enjeu ne sera pas seulement le nom commercial du programme. Les contrats, les flux financiers, le contrôle et la substance économique seront déterminants. C'est sur ces éléments, bien plus que sur le mot «reward», que la conformité sera mesurée à partir du 18 janvier 2027.
Sources
- OCC, Bulletin 2026-50 et règle finale, 21 octobre 2026
- OCC, texte intégral de la règle finale, 21 octobre 2026
- Associated Press, analyse de l'interdiction sur les rendements, 21 octobre 2026
- American Bankers Association, commentaire sur la règle finale, 21 octobre 2026