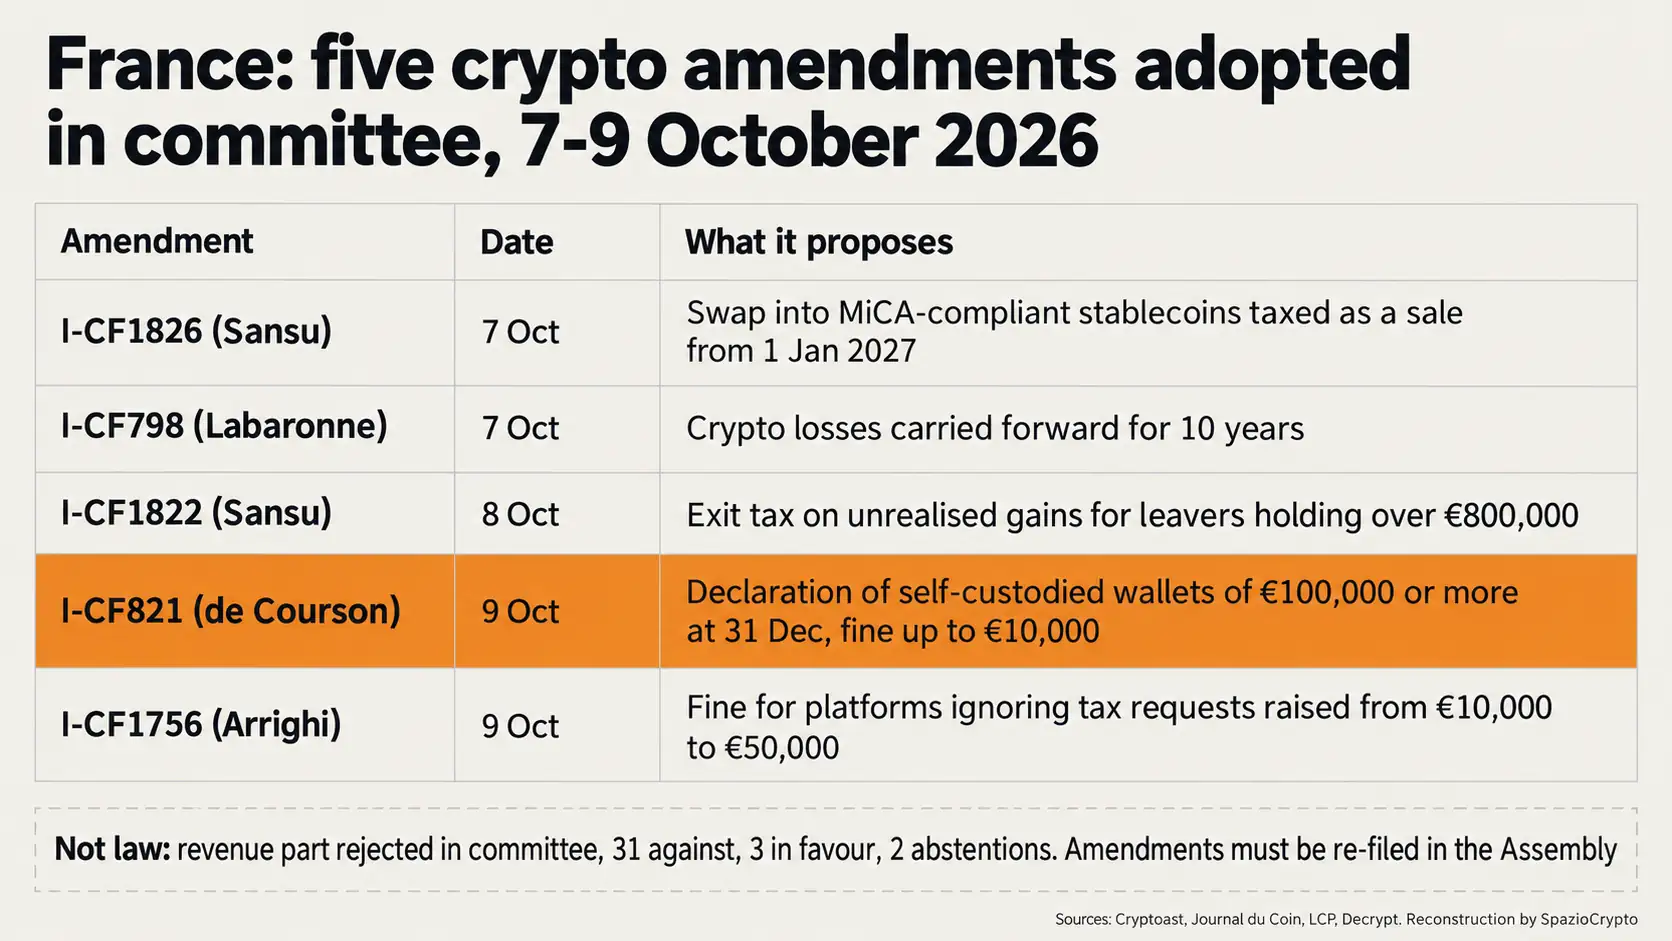
La déclaration obligatoire des wallets crypto au-dessus de 100 000 euros a franchi une première étape en France: le 9 octobre, la commission des Finances de l'Assemblée nationale a adopté l'amendement I-CF821 au projet de loi de finances 2027, qui demande aux contribuables de déclarer à la DGFiP leurs portefeuilles de crypto-actifs en self-custody d'une valeur égale ou supérieure à 100 000 euros au 31 décembre, sous peine d'une amende pouvant atteindre 10 000 euros. Ce même soir, la commission a rejeté l'ensemble de la partie recettes du budget: la mesure n'est donc pas encore loi et devra être représentée et votée en séance plénière, puis au Sénat.
Le texte est de Charles de Courson, du groupe LIOT, déposé le 3 octobre. Les sources consultées ne précisent ni le nombre de voix, ni le périmètre exact, ni la date d'entrée en vigueur de l'obligation, et nous n'avons pas pu accéder à l'amendement original sur le site de l'Assemblée. Ce qui suit repose sur les chroniques concordantes de Cryptoast, Journal du Coin, bitcoin.fr et du cabinet Kohen Avocats.
Exchanges et self-custody: ce que le fisc ne voit pas
Tout repose sur une question de clés. Sur un exchange, la plateforme détient les clés privées, connaît l'identité du client et doit, en Europe, signaler les opérations aux autorités: la directive DAC8, en vigueur depuis le 1er janvier 2026, oblige les prestataires de services crypto à collecter les données de leurs clients, avec une première transmission prévue en 2027. En self-custody, les clés appartiennent à l'utilisateur, aucun intermédiaire ne voit le solde et personne ne le signale. Notre guide sur la conservation des crypto explique comment varient contrôle, responsabilité et risques. Selon crypto.news, les retraits vers des wallets auto-custodés n'entrent dans le champ des signalements que lorsqu'ils transitent par un prestataire soumis à l'obligation.
Le cadre français actuel laisse donc un vide. Les résidents doivent déjà déclarer les comptes d'actifs numériques ouverts, détenus ou clôturés à l'étranger via le formulaire 3916-bis, mais la page du fisc ne précise pas si un wallet non custodié par un intermédiaire entre dans cette obligation. Selon le cabinet Kohen Avocats, détenir du bitcoin dans un wallet dont on contrôle soi-même les clés, sans vendre et sans compte à l'étranger, ne déclenche aujourd'hui ni impôt ni déclaration spécifique. L'amendement vise précisément à combler ce vide: il déplace le regard du point de passage de l'argent vers le point où il se trouve.
Arguments des promoteurs, et questions en suspens
L'exposé des motifs de l'amendement cite le rapport de la commission d'enquête sur la fiscalité des grands patrimoines: en 2021, les plus-values crypto réalisées auraient atteint 3,5 milliards d'euros, selon ce rapport, contre seulement 400 millions d'actifs déclarés à la DGFiP. Les deux chiffres ne mesurent pas la même chose, puisqu'ils comparent plus-values et patrimoine déclaré; ils donnent un ordre de grandeur de l'opacité du secteur, sans constituer un manque à gagner précis. En commission, le rapporteur général Philippe Juvin a qualifié l'initiative de «pleine de sagesse» et Nicolas Sansu, du groupe GDR, a annoncé son vote favorable tout en jugeant le seuil «élevé»: selon lui, «il faut bien commencer quelque part».
Ce n'est pas une première. Une version fixant le seuil à 5 000 euros avait été adoptée en commission en décembre 2025, selon The Big Whale, avant d'être supprimée en commission mixte paritaire en avril, selon Journal du Coin. À l'époque, l'association professionnelle Adan l'avait jugée inapplicable, au motif que l'administration ne peut vérifier ni l'existence ni la valeur d'un wallet. Le problème pratique demeure: la date de référence est le 31 décembre, mais les sources n'expliquent pas comment déclarer et valoriser un portefeuille qu'aucun tiers ne certifie.
La sécurité: un registre qui peut devenir une cible
Le point le plus délicat n'est pas fiscal. Cryptoast rappelle que les parlementaires n'ont pas abordé la sécurité des détenteurs de crypto, dans un contexte marqué par près d'une centaine d'agressions violentes et par un cas survenu en 2025 à Bobigny, où une agente des impôts a été condamnée pour avoir consulté le logiciel fiscal au profit d'un commanditaire qui ciblait des investisseurs, selon Le Parisien. Bitcoin.fr souligne également qu'un registre des détenteurs gérant leurs actifs en propre soulève «de sérieuses questions de sécurité» et que la concentration de données sensibles n'a pas été discutée. Bull Bitcoin et Paymium ont d'ores et déjà demandé au Conseil d'État de suspendre le décret français sur la DAC8 pour des motifs analogues: le 17 septembre, la demande en référé a été rejetée, le risque pour les données des détenteurs ayant été jugé très improbable, tandis que le recours au fond reste pendant.
Le paquet: stablecoins, exit tax, moins-values
L'I-CF821 est l'un des cinq amendements crypto adoptés en commission entre le 7 et le 9 octobre. Le 7 octobre, l'I-CF1826 de Nicolas Sansu a été adopté: il traiterait la conversion de crypto en stablecoins conformes MiCA comme une cession à partir du 1er janvier 2027, avec une plus-value calculée sur le coût d'origine et soumise au Prélèvement Forfaitaire Unique (PFU), relevé à 31,4%, selon Decrypt. Pour comprendre pourquoi le choix de stablecoins conformes change la donne, notre guide sur les stablecoins résume le cadre MiCA. Le 8 octobre, l'I-CF1822, également de Sansu, a été adopté: une exit tax sur les plus-values latentes pour les personnes détenant plus de 800 000 euros en crypto, ayant été résidents fiscaux pendant au moins six des dix dernières années et quittant la France, avec l'obligation de déclarer également les crypto détenues à l'étranger ou en self-custody, selon Decrypt.
Le 7 octobre ont également été adoptés la possibilité de reporter les moins-values crypto sur dix ans, avec l'I-CF798 de Daniel Labaronne, et, le 9, une hausse de la sanction applicable aux plateformes ne répondant pas au fisc, de 10 000 à 50 000 euros par demande, avec l'I-CF1756 de Christine Arrighi. Deux amendements de Paul Midy ont en revanche été rejetés, dont l'exonération pour les paiements en crypto inférieurs à 1 000 euros par an. Ce qui frappe, plus que le durcissement lui-même, c'est la direction choisie: taxer la conversion vers des actifs régulés, retenir ceux qui partent et rendre visible ce qui échappe encore aux plateformes.
Wallets crypto en France: l'essentiel
Ce qui est confirmé, ce qui ne l'est pas. Sources: Cryptoast, Journal du Coin, LCP, Decrypt
- Confirmé: I-CF821 de Charles de Courson adopté en commission le 9 octobre; seuil de 100 000 euros au 31 décembre, amende jusqu'à 10 000 euros; partie recettes rejetée avec 31 voix contre, 3 pour et 2 abstentions.
- Non précisé: nombre de voix sur l'amendement, périmètre (qui déclare, quels wallets), date d'entrée en vigueur, modalités d'évaluation et texte original non consulté.
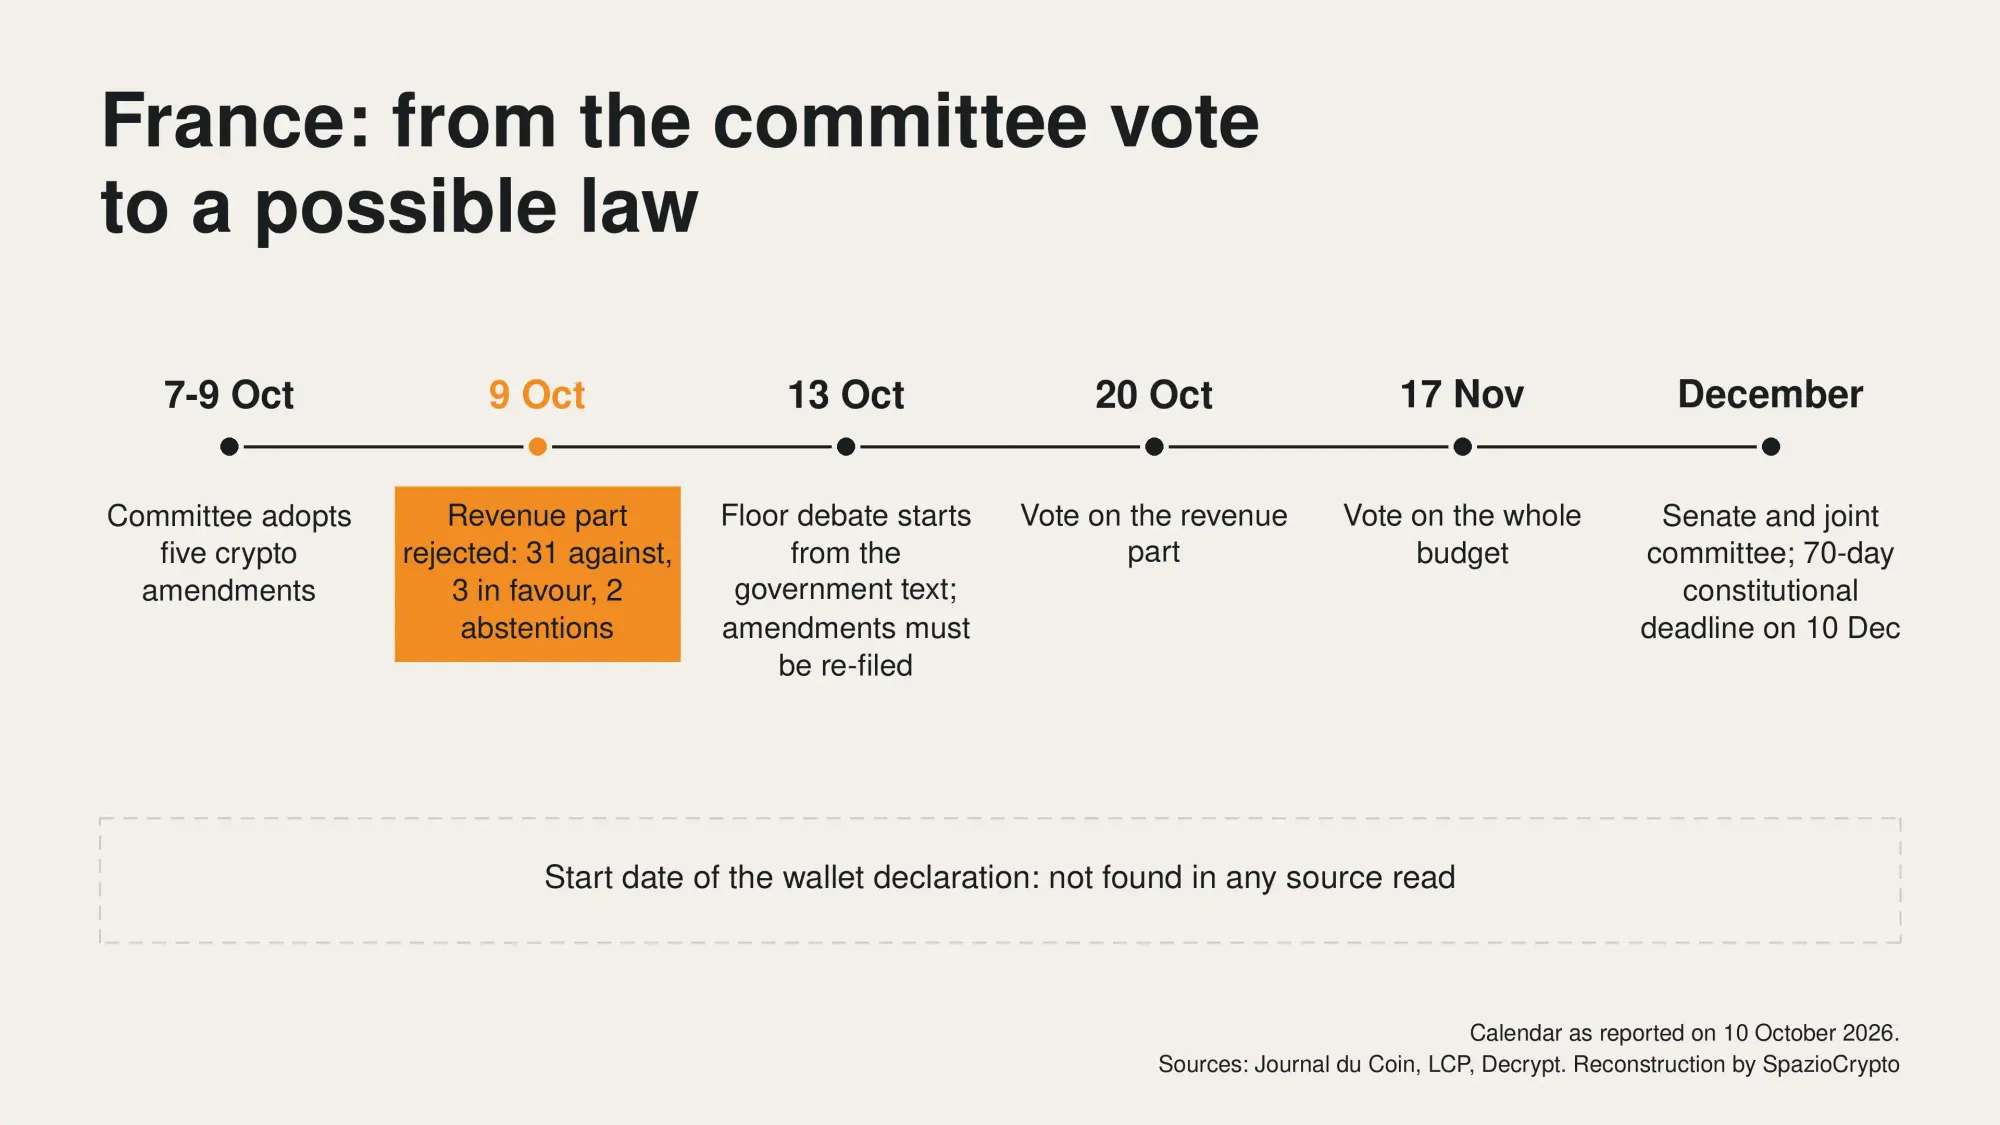
- À suivre: séance plénière à partir du 13 octobre, vote sur les recettes le 20, vote sur l'ensemble du budget le 17 novembre, puis Sénat et commission mixte paritaire; recours au fond sur la DAC8.
Pourquoi ce n'est pas encore une loi
Le vote en commission n'est pas une loi. Le soir même du 9 octobre, peu avant 23h, la commission a rejeté la partie recettes du budget par 31 voix contre, 3 pour et 2 abstentions: seuls les députés d'Ensemble pour la République ont voté en faveur, selon LCP. En séance plénière, à partir du mardi 13 octobre, les députés repartent du texte initial du gouvernement, et selon Journal du Coin, chaque amendement crypto doit être redéposé et revoté. En 2025, lorsque l'assemblée avait rejeté la partie recettes, le texte était passé au Sénat dans sa version originale et les amendements avaient disparu.
Le calendrier indiqué par Journal du Coin prévoit des débats en séance jusqu'au 19 octobre, un vote solennel sur les recettes le 20, un vote sur l'ensemble du budget le 17 novembre, puis le passage au Sénat et la commission mixte paritaire en décembre. Le 10 décembre expire le délai constitutionnel de 70 jours, au-delà duquel le gouvernement pourrait appliquer le budget par ordonnance. bitcoin.fr rappelle que, même en cas d'adoption, la promulgation et un éventuel contrôle du Conseil constitutionnel restent nécessaires. Pour les stablecoins et l'exit tax, les sources indiquent une entrée en vigueur au 1er janvier 2027; pour la déclaration des wallets, aucune date n'a été trouvée.
Et en Italie?
Les règles françaises ne s'appliquent pas aux investisseurs résidant en Italie: il s'agit d'une proposition fiscale d'un autre État, et son intérêt pour ceux qui vivent en Italie tient avant tout à la méthode. L'Italie dispose déjà d'une obligation similaire, le cadre RW de la déclaration de revenus, qui selon les indications de l'Agenzia delle Entrate de 2021 rapportées par informazionefiscale.it concerne les crypto même conservées dans un wallet à clé privée; cette source date de 2021 et les règles ont évolué depuis, ce qui impose de les vérifier avant d'en tirer des conclusions. Du côté fiscal, le régime administré de Cryptosmart illustre une logique inverse de la française: l'exchange calcule et verse l'impôt, mais seulement sur les crypto qu'il conserve, tandis que celles détenues sur d'autres plateformes ou wallets restent à la charge de l'utilisateur. Dans ce même contexte, le taux italien s'établit à 33% en 2026, avec un avant-projet parlementaire envisageant 26% à partir de 2027.
La lecture d'ensemble
Le fisc français cherche le dernier maillon non déclaré de la chaîne: après avoir sollicité des données auprès des plateformes, qui restent le pivot du dispositif européen, il tourne désormais son regard vers les portefeuilles qu'aucun intermédiaire ne surveille. Ce schéma se retrouve ailleurs: au Brésil, Binance demande désormais la finalité de chaque transfert crypto vers et depuis l'étranger pour se conformer aux règles de la banque centrale, et les prestataires KYC et AML des CASP européens témoignent de la structuration croissante de l'infrastructure d'identification. L'Europe a construit son système sur des intermédiaires agréés: l'échéance MiCA du 1er juillet 2026 a fixé qui peut opérer, et un wallet en auto-conservation se situe par définition hors de ce périmètre. C'est précisément pourquoi la proposition française reste intéressante même si elle demeure fragile: le seuil de 100.000 euros et la protection des détenteurs constituent le noeud central, et le sort de la mesure dépend du budget dans son ensemble bien plus que du seul dossier crypto, puisque la commission a rejeté l'intégralité de la partie recettes.
Les signaux à surveiller sont précis: le redépôt ou non de l'I-CF821 à partir du 13 octobre et avec quel seuil, le vote sur les recettes du 20 octobre, le texte original avec son périmètre et sa date d'entrée en vigueur, le recours au fond sur la DAC8 devant le Conseil d'État et la réponse éventuelle sur la question de sécurité. Tant que ces éléments font défaut, l'information reste un vote de commission sur un texte qui pourrait disparaître, et non une obligation que les détenteurs français doivent déjà respecter.