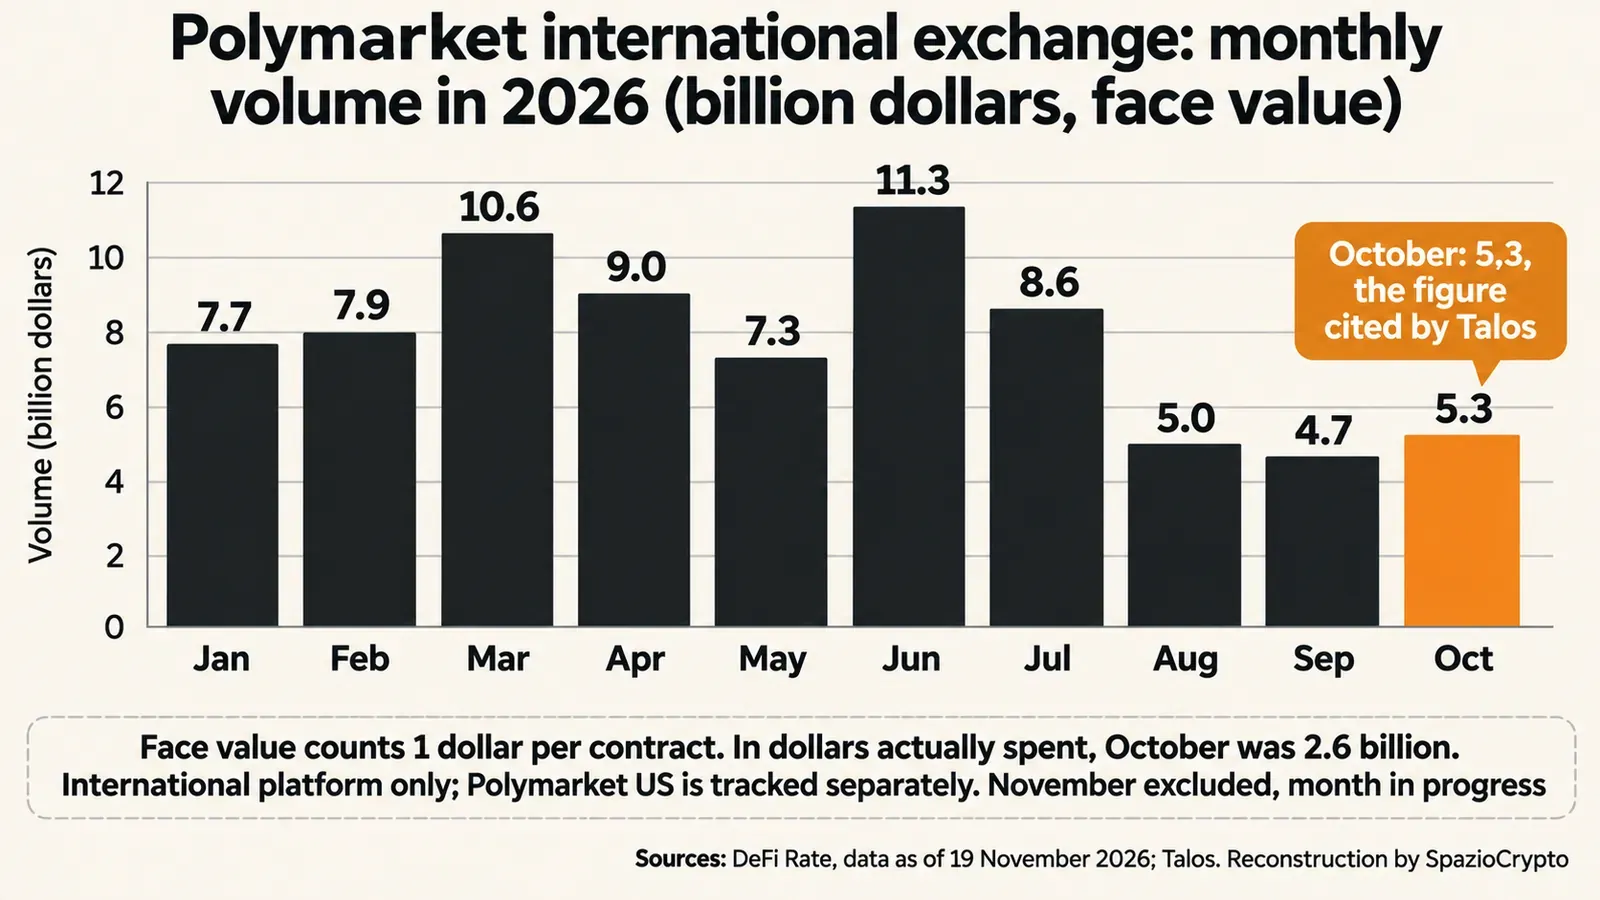
5,3 milliards de dollars: c'est la valeur nominale des contrats échangés en octobre sur le marché international de Polymarket, selon DeFi Rate. Depuis le 19 novembre, ces contrats se négocient aussi depuis le système de gestion et d'exécution des ordres de Talos, utilisé par les fonds et les desks institutionnels pour les actifs numériques. L'intégration de Polymarket sur Talos est ouverte aux clients éligibles situés en dehors des États-Unis.
Talos présente cette intégration comme la première fois qu'un prediction market on-chain devient accessible depuis un système institutionnel de ce type. Trois volets du projet restent cependant à l'état d'annonces: l'accès pour les clients américains, les opérations en bloc et la distribution via des courtiers.
Les chiffres clés
Selon la page des volumes de DeFi Rate, mise à jour au 19 novembre, Polymarket a enregistré 80,3 milliards de dollars de valeur nominale échangée en 2026. Ce décompte vaut un dollar par contrat, soit le montant versé pour un résultat correct, indépendamment du prix d'achat. En dollars effectivement dépensés, le mois d'octobre représente 2,6 milliards.
La série mensuelle ne progresse pas de façon linéaire. Le pic de l'année est juin avec 11,3 milliards, suivi de mars avec 10,6 milliards. Septembre s'est stabilisé à 4,7 milliards et octobre à 5,3 milliards, soit 47 % du maximum de juin selon nos calculs. Ces données concernent la plateforme internationale: Polymarket US, la bourse régulée par la CFTC, est comptabilisée séparément.
Du côté de Talos, la société a dépassé 1 000 milliards de dollars de volume nominal cumulé traité sur la plateforme au troisième trimestre, selon son rapport trimestriel du 26 octobre. Ce document ne précise ni la date de début du décompte ni le nombre de clients concernés.
Ce qui change pour un desk institutionnel
Pour un fonds, la différence est opérationnelle. Les contrats de Polymarket s'intègrent dans le même environnement utilisé pour les cryptomonnaies: mêmes ordres, mêmes algorithmes d'exécution, mêmes contrôles et même vue des positions aux côtés du reste du portefeuille. Pour ceux qui abordent cet instrument pour la première fois, les bases sont posées dans notre guide des prediction markets.
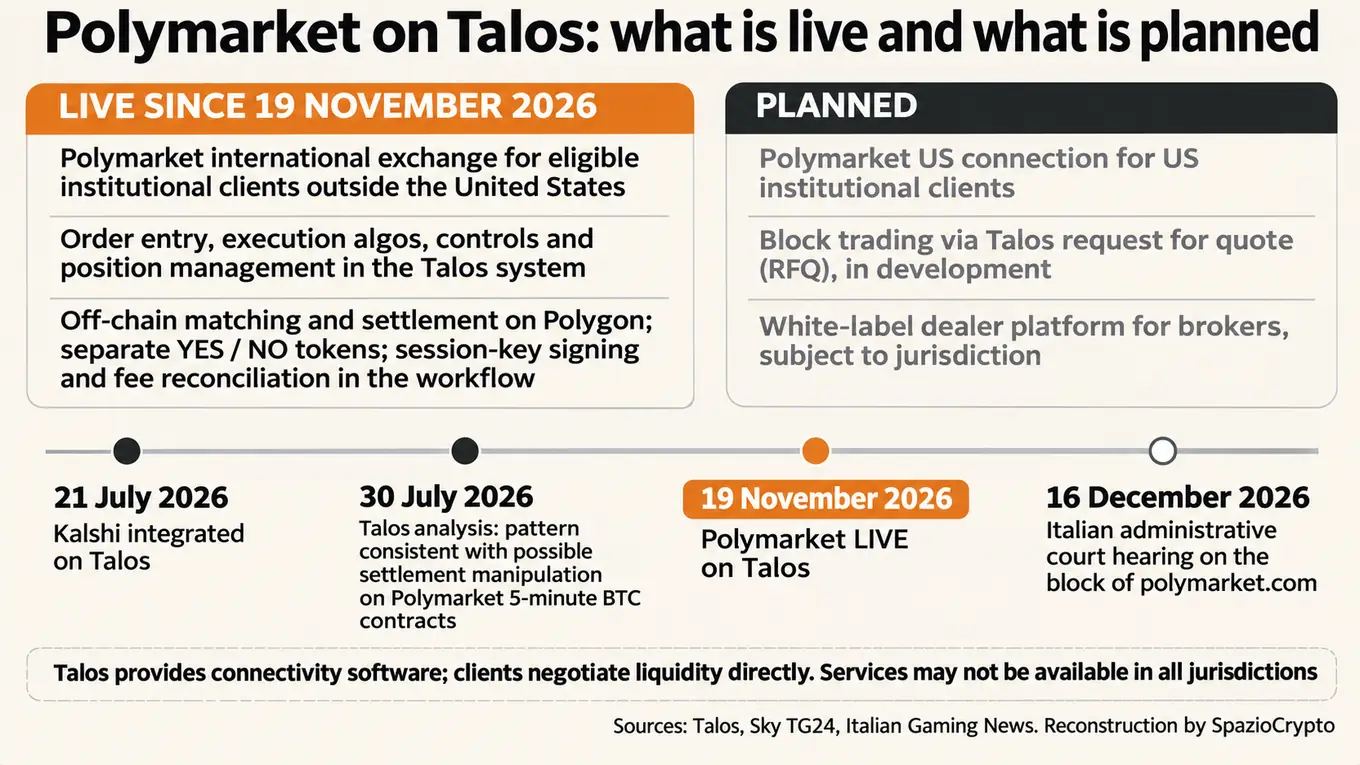
Le travail technique réside dans les étapes qu'un desk traditionnel ne gère pas ordinairement. Polymarket apparie les ordres hors de la blockchain et les règle sur Polygon. Chaque marché dispose de tokens distincts pour le «oui» et le «non», les opérations sont signées avec des clés de session et les frais sont confirmés on-chain après chaque exécution. Selon le communiqué officiel, Talos gère ces étapes à l'intérieur du flux de travail et réconcilie les frais depuis le registre on-chain.
Les clés de session sont des autorisations temporaires permettant de signer sans utiliser à chaque fois la clé principale, un mécanisme familier pour quiconque gère des actifs numériques dans le débat entre self-custody, exchange et wallet. La liquidité est également numérique: en avril, Polymarket a annoncé le passage à Polymarket USD, un token adossé à USDC dans un rapport un pour un, selon Cointelegraph.
Les prix de Polymarket sont devenus un point de référence pour la façon dont les marchés lisent les événements réels.
C'est ce qu'a déclaré Daniel Packham, responsable du réseau de fournisseurs de Talos. Pour Packham, le règlement on-chain fait de Polymarket «une source distincte de liquidité» sur les contrats événementiels.
Ce qui manque encore
Trois éléments restent à l'état de projets. Le premier est la connexion à Polymarket US, la bourse régulée par la CFTC, pour les clients institutionnels américains. Le deuxième concerne les opérations en bloc via le système de demande de cotation de Talos, encore en développement. Le troisième est la plateforme en marque blanche, permettant aux courtiers et intermédiaires de proposer les contrats à leurs propres clients, selon les juridictions.
Le communiqué fixe également des limites explicites. Talos fournit des outils logiciels de connexion et non des accords pré-négociés avec des fournisseurs de liquidité: les clients les traitent directement. Les services peuvent ne pas être disponibles dans toutes les juridictions. Talos précise que les contrats événementiels sont des instruments financiers négociés sur des plateformes régulées, non des paris.
Le précédent Kalshi
Polymarket n'est pas la première plateforme de prediction market intégrée sur Talos. En juillet, la société avait annoncé l'intégration de Kalshi, bourse régulée par la CFTC avec des contrats garantis en dollars, avec algorithmes d'exécution et opérations en bloc via demande de cotation. La primauté revendiquée aujourd'hui concerne donc un marché on-chain, et non les prediction markets en général.
Le 30 juillet, l'équipe quantitative de Talos a publié une analyse sur les coûts d'exécution. Dans ce même document, elle décrivait un comportement des ordres «compatible avec une possible manipulation liée au règlement» des contrats de Polymarket à cinq minutes sur Bitcoin (traduction de la rédaction). C'est une indication, non une preuve, et elle émane de la société qui intègre aujourd'hui Polymarket pour ses clients.
La question de l'intégrité des prix n'est pas nouvelle dans le secteur: nous l'avons suivie avec l'affaire de l'insider trading sur les discours de Trump.
Le nœud réglementaire
L'infrastructure avance plus vite que les règles. En Europe, selon le Financial Times repris par Agipronews le 23 septembre, Polymarket demande à être traitée comme une plateforme financière sous la directive MiFID et non selon les législations nationales sur les jeux. Dans cette optique, la société a rencontré l'ESMA, la Commission européenne et la FCA britannique.
Les réponses reçues jusqu'à présent vont dans la direction opposée. La FCA a jugé appropriée l'interdiction des options binaires pour les clients particuliers, compte tenu de la nature spéculative et assimilable aux jeux de hasard de ces contrats. Les autorités de régulation des jeux du Royaume-Uni, de France, d'Allemagne et d'Italie exigent une licence locale, et l'ESMA a averti que les prediction markets sont «saturés d'insider trading».
En France, l'Autorité nationale des jeux (ANJ) surveille de près ce type de plateforme, et l'AMF a rappelé à plusieurs reprises que les contrats à résultat binaire peuvent relever de la réglementation sur les instruments financiers spéculatifs. Aux États-Unis, la frontière entre finance et jeu reste contestée, jusqu'aux relations entre opérateurs et associations de lutte contre le jeu problématique, comme dans le cas Kalshi et la NCPG.
Et en Italie?
En Italie, la question a déjà un aboutissement provisoire. Le 10 juillet, l'Agenzia delle Dogane e dei Monopoli a inscrit polymarket.com sur la liste des sites de jeux à bloquer, sous le numéro 3659, et le site est inaccessible depuis le 27 juillet. Le 5 août, le tribunal administratif du Latium (TAR del Lazio) a rejeté la demande de suspension d'urgence, selon Sky TG24. Le dossier est détaillé dans notre article sur Polymarket bloqué en Italie.
L'examen au fond est fixé au TAR del Lazio pour le 16 décembre. Lottomatica, Sisal, Snai et Eurobet sont intervenus à l'appui de l'Agence, selon Italian Gaming News. L'accès via Talos concerne les clients institutionnels situés hors des États-Unis, et le communiqué n'énumère pas les pays dans lesquels le service est disponible.
Polymarket sur Talos: résumé
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: depuis le 19 novembre, le marché international de Polymarket se négocie depuis le système Talos pour les clients institutionnels éligibles hors des États-Unis, avec algorithmes, contrôles et gestion des positions; Talos gère le règlement sur Polygon, les tokens «oui» et «non», les clés de session et la réconciliation des frais.
- Non précisé: les pays dans lesquels le service est disponible, le nombre de clients concernés, les volumes attendus et le calendrier des trois éléments planifiés.
- À surveiller: la connexion à Polymarket US, les opérations en bloc et la plateforme pour les courtiers; les volumes de novembre et décembre; l'audience au fond du TAR del Lazio du 16 décembre.
Lecture d'ensemble
Notre analyse, que nous assumons comme telle: l'institutionnalisation des prediction markets progresse plus vite que la clarté réglementaire. Un desk hors des États-Unis peut déjà négocier des probabilités sur des élections, des taux ou des événements technologiques avec les mêmes outils qu'il utilise pour Bitcoin. En Europe, les régulateurs financiers et les autorités de jeux n'ont pas encore tranché sur la nature juridique de ces contrats, et la France n'échappe pas à cette incertitude.
Le phénomène à observer ne se limite pas à l'arrivée de capitaux institutionnels. C'est la transformation des probabilités en données et en expositions qui s'intègrent dans des stratégies multi-actifs, comme c'est déjà le cas avec les signaux de Polymarket distribués par ICE depuis le 11 février. Avec des volumes encore loin du pic de juin, la véritable épreuve sera de déterminer si l'accès institutionnel apporte de la liquidité nouvelle ou redistribue simplement celle qui existe déjà. Trois signaux à surveiller: les volumes de novembre et décembre, le calendrier de Polymarket US sur Talos, et la décision du TAR del Lazio.
Sources
Talos: communiqué sur Polymarket (19 novembre 2026), intégration de Kalshi (21 juillet 2026), analyse sur l'exécution (30 juillet 2026) et bilan du troisième trimestre (26 octobre 2026). Données: DeFi Rate, volumes de Polymarket (mis à jour au 19 novembre 2026).