Les principales associations du commerce en France et en Europe suivent de près ce qui se passe en Italie. Le 25 septembre, les associations italiennes Confcommercio, Confesercenti, FIPE et Netcomm ont remis à la Banque d'Italie un document conjoint très concret sur l'euro numérique, réclamant des commissions nulles sur les micropaiements et aucun coût supplémentaire pour l'intégration dans les terminaux de paiement déjà en service. La demande est arrivée le même jour où la vice-directrice générale Chiara Scotti posait de nouveaux jalons sur l'architecture du projet. Ce que réclament les commerçants italiens annonce probablement ce que les acteurs français demanderont à l'AMF et à la Banque de France dans les prochains mois.
 Tiziano Ropele
Avant d'entrer dans le détail, une mise au point s'impose: il ne s'agit pas d'un affrontement entre la banque centrale italienne et les commerçants. Comme on le verra, la position technique de la Banca d'Italia, publiée quelques jours avant cette réunion, va déjà dans un sens favorable aux petits commerçants. Le vrai sujet en suspens, c'est précisément où fixer le curseur.
Les quatre demandes des commerçants italiens
Le document conjoint formule d'abord une demande de commissions nulles sur les micropaiements, sur tous les canaux, de la boutique physique au commerce en ligne, ainsi qu'un référentiel européen transparent pour les coûts d'acceptation, calculé sur les solutions de paiement les plus efficientes plutôt que sur la moyenne des commissions actuellement appliquées aux cartes privées. La deuxième demande concerne l'infrastructure: l'euro numérique devrait fonctionner sur les quelque quatre millions de terminaux TPE déjà opérationnels en Italie, sur les caisses enregistreuses connectées et dans les systèmes de vente en ligne, sans imposer de nouveaux coûts matériels aux commerçants. Troisième point: le fonctionnement hors ligne, pour permettre aux boutiques et restaurants de continuer à encaisser en cas d'interruption de la connectivité réseau.
Les associations justifient ces demandes par un chiffre précis: selon la Banque Centrale Européenne, cinquante-quatre pour cent des transactions dans les commerces de la zone euro portent sur moins de vingt euros, ce qui rend la structure des commissions sur les petits montants particulièrement déterminante pour la marge des bars, restaurants et commerces de proximité, où les paiements modestes sont le quotidien.
La position de la Banca d'Italia: plus proche qu'il n'y paraît
C'est ici que se trouve la précision la plus importante. Quelques jours avant cette réunion, le 9 septembre, la Banca d'Italia avait publié une étude technique consacrée précisément aux modèles de plafonnement des commissions, signée par trois chercheurs de l'institution. L'étude compare deux approches possibles: un plafond spécifique négocié individuellement avec chaque commerçant, ou un référentiel uniforme fondé sur la moyenne des commissions appliquées aux moyens de paiement comparables dans la zone euro. La conclusion des chercheurs est nette: les modèles fondés sur des accords individuels sont difficiles à vérifier et à mettre en oeuvre concrètement, tandis qu'un référentiel uniforme de marché est plus simple à contrôler et plus équitable.
Ce choix technique, s'il est confirmé par les législateurs européens, serait une bonne nouvelle pour les petits commerçants, qui paient aujourd'hui des commissions estimées entre trois et quatre fois supérieures à celles obtenues par la grande distribution, simplement en raison de leur moindre pouvoir de négociation lié à des volumes plus faibles. Intervenant le 25 septembre, Chiara Scotti elle-même a réaffirmé qu'«un plafond sur les commissions peut offrir une protection importante, surtout aux commerçants disposant d'une capacité de négociation plus limitée», un sujet qu'elle a qualifié de «particulièrement pertinent en Italie, où près de quatre-vingt-quinze pour cent des entreprises comptent moins de dix salariés». Elle a cependant ajouté un avertissement technique non négligeable: des mécanismes complexes, difficiles à vérifier ou influençables par les conditions contractuelles des opérateurs individuels, risquent de devenir eux-mêmes un obstacle à la diffusion de l'instrument. Ce constat résonne aussi en France, où les TPE et PME représentent la grande majorité du tissu commercial.
Les demandes
Ce que réclament les commerçants et ce que répond la Banque d'Italie. Source: Confcommercio, FIPE, Banca d'Italia, 2026
- Les commerçants: zéro commission sur les micropaiements, TPE existants, fonctionnement hors ligne.
- Banca d'Italia: déjà favorable à un référentiel uniforme, non à des tarifs négociés individuellement.
- Le point en suspens: où fixer exactement le seuil, décidé dans le trilogue UE en cours.
L'Eurosystème prend en charge une partie des coûts
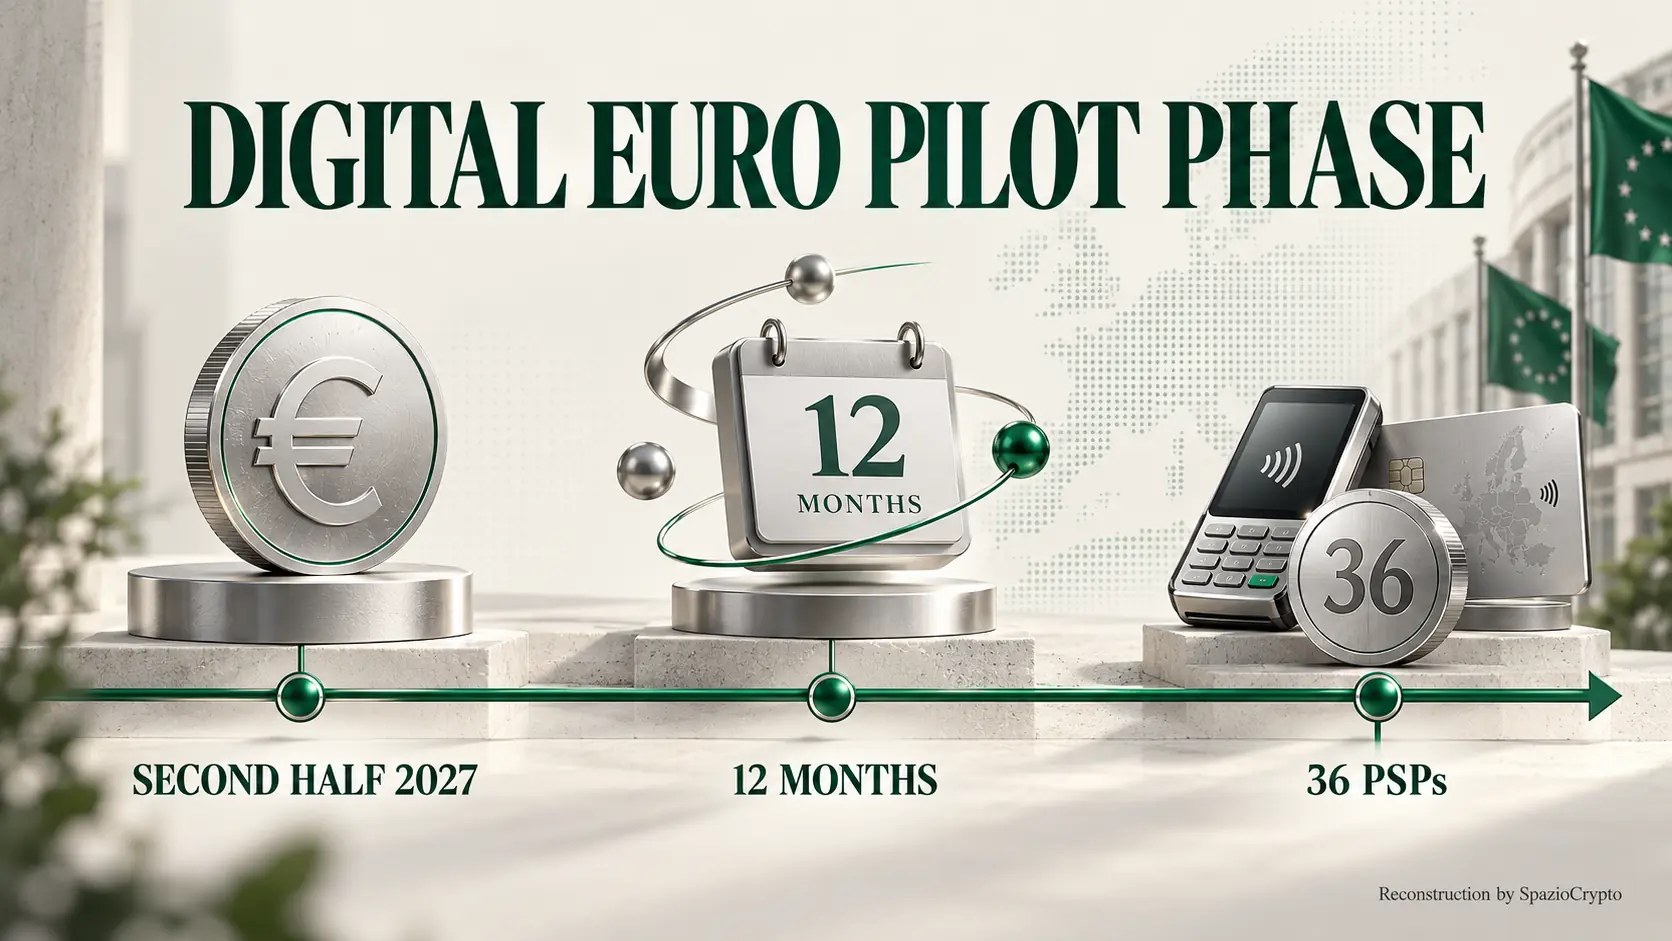
Un élément concret a émergé lors de cette réunion concernant précisément le financement de cet équilibre. Chiara Scotti a expliqué que l'Eurosystème contribuera à rendre le système viable en prenant directement en charge une partie substantielle des coûts d'infrastructure. Cet engagement aide à comprendre comment il est possible de concilier des commissions modérées pour les commerçants avec un système néanmoins rentable pour les intermédiaires qui le distribueront. Sur le plan opérationnel, Scotti a rappelé que la phase pilote débutera au second semestre 2027, pour une durée de douze mois, dans un environnement fermé conçu pour tester une version bêta de l'euro numérique avec trente-six prestataires de services de paiement sélectionnés. Parmi eux figurent plusieurs opérateurs italiens: Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane et UniCredit.
Lecture plus large: ce que cela signifie pour les commerçants français
Cette séquence déplace le débat sur l'euro numérique du plan des principes vers celui, bien plus concret, de qui paiera réellement pour le faire fonctionner en caisse. La bonne nouvelle pour les petits commerçants, qui représentent l'immense majorité du tissu entrepreneurial européen, c'est que la direction technique indiquée par la Banca d'Italia semble déjà s'orienter vers un modèle de commissions plus équitable que l'actuel. Reste à voir si le législateur européen, au terme du trilogue en cours, choisira réellement la suppression totale réclamée par les commerçants pour les micropaiements, ou un niveau de commission bas mais non nul, comme le suggère la prudence technique de Scotti sur l'importance de mécanismes simples et vérifiables.
 European Central Bank
Pour l'observateur français, la leçon est double. D'un côté, cet échange montre que le débat sur l'euro numérique est entré dans une phase de détail technique très précis, loin des discussions abstraites des mois précédents. De l'autre, le fait que l'Eurosystème s'engage à couvrir directement une partie des coûts d'infrastructure signale à quel point les institutions européennes jugent indispensable d'éviter que l'euro numérique naisse déjà désavantagé par rapport aux circuits privés de paiement aux yeux de ceux qui devront l'accepter chaque jour en caisse. Les fédérations françaises comme la CPME ou la Fédération du Commerce pourraient très prochainement formuler des demandes analogues auprès de la Banque de France et de l'AMF. Nous continuerons à suivre l'issue du trilogue européen, qui pourrait s'achever d'ici la fin de l'année. Pour mieux comprendre le contexte de ces technologies, notre guide sur ce que sont les cryptomonnaies reste une référence utile.