L'euro numérique devra rester principalement un outil de paiement et ne pourra pas se transformer en une forme d'épargne alternative aux dépôts bancaires. Chiara Scotti, Vice-Directrice générale de la Banca d'Italia, l'a déclaré sans ambiguïté lors de son intervention du 25 septembre à Rome, dans le cadre de la Rome Future Week, à la conférence «Euro numérique: au travail pour l'avenir de la monnaie». Cette prise de position fixe une limite importante sur l'architecture finale du projet européen, au moment précis où le texte du règlement traverse la phase la plus délicate de son parcours législatif.
 Luca Trequattrini, Chiara Scotti, Sergio Nicoletti Altimari
Au même moment où Scotti s'exprimait à Rome, les principales associations du commerce italien présentaient une position commune très détaillée sur la manière dont elles souhaitent voir l'euro numérique fonctionner au quotidien dans les commerces. Réunis, ces deux éléments permettent de construire un tableau bien plus concret que le discours générique habituel sur la monnaie numérique de banque centrale. Voici ce qu'a dit Scotti, et ce que réclament les commerçants.
La limite fixée par la Banque d'Italie
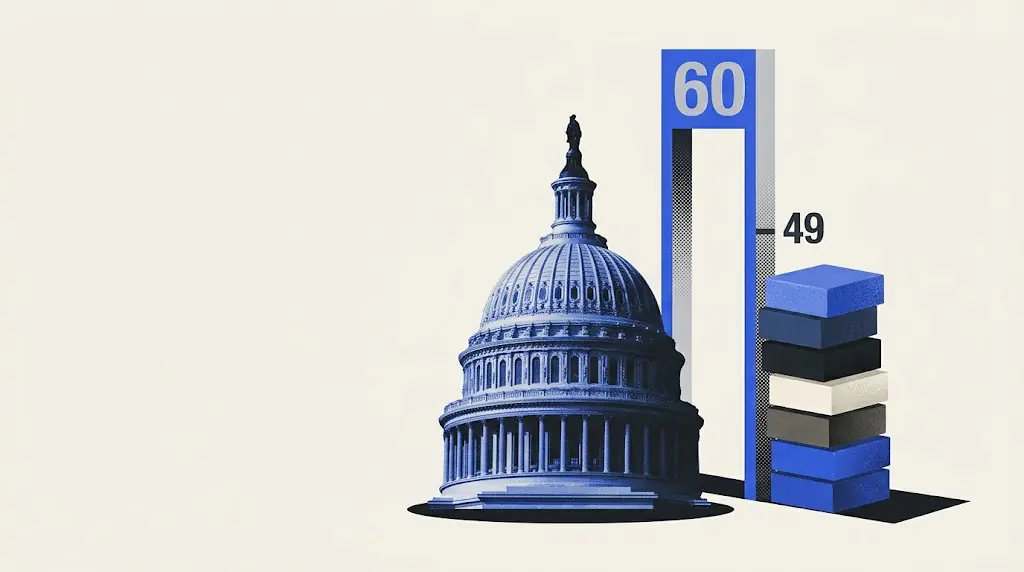
Scotti a ouvert son intervention avec un chiffre qui aide à situer la transformation en cours: il y a quelques années seulement, près de soixante pour cent des paiements effectués en Italie en points de vente se faisaient en espèces, contre quarante-neuf pour cent aujourd'hui. Une évolution qui, a-t-elle souligné, touche progressivement l'ensemble de l'architecture du système de paiement, dans un contexte où le cash reste aujourd'hui la seule forme de monnaie de banque centrale directement accessible à tous les citoyens.
C'est précisément pour cette raison, a expliqué la vice-directrice générale, que l'euro numérique devra être «simple à utiliser, respectueux de la vie privée et réellement inclusif», ainsi que «avantageux pour les citoyens et les commerçants, et viable pour les intermédiaires chargés de le distribuer», capable de «renforcer la résilience sans compromettre la stabilité financière». Mais le point le plus ferme de son discours concerne justement la limite sur les dépôts: l'euro numérique devra rester «principalement un outil de paiement» et ne devra pas devenir «un outil d'épargne alternatif aux dépôts bancaires». Scotti a rappelé que l'attention des banquiers centraux se concentre désormais sur Bruxelles, où le trilogue entre le Parlement européen, le Conseil et la Commission devra définir exactement ce que sera l'euro numérique, qui pourra l'utiliser, comment il sera distribué et quels droits et protections auront les citoyens et les entreprises, avant le lancement de la prochaine phase pilote, à laquelle les prestataires de services de paiement italiens participeront en nombre significatif.

La demande des commerçants: zéro commission et aucun coût supplémentaire
Le même jour, Confcommercio, Confesercenti, FIPE et Netcomm ont présenté à la Banca d'Italia une position commune sur l'euro numérique, le qualifiant d'opportunité stratégique pour renforcer la concurrence, accroître la transparence et réduire la dépendance vis-à-vis des grands circuits internationaux de paiement. Les demandes concrètes sont au nombre de quatre: commissions nulles sur les micropaiements; intégration automatique de l'euro numérique dans les quelque quatre millions de terminaux TPE déjà présents en Italie, sans nécessité d'investissement matériel supplémentaire pour les commerçants; fonctionnement même hors ligne, pour éviter les pertes d'encaissements lors d'interruptions de la connexion réseau; et un référentiel européen transparent sur les commissions d'acceptation.
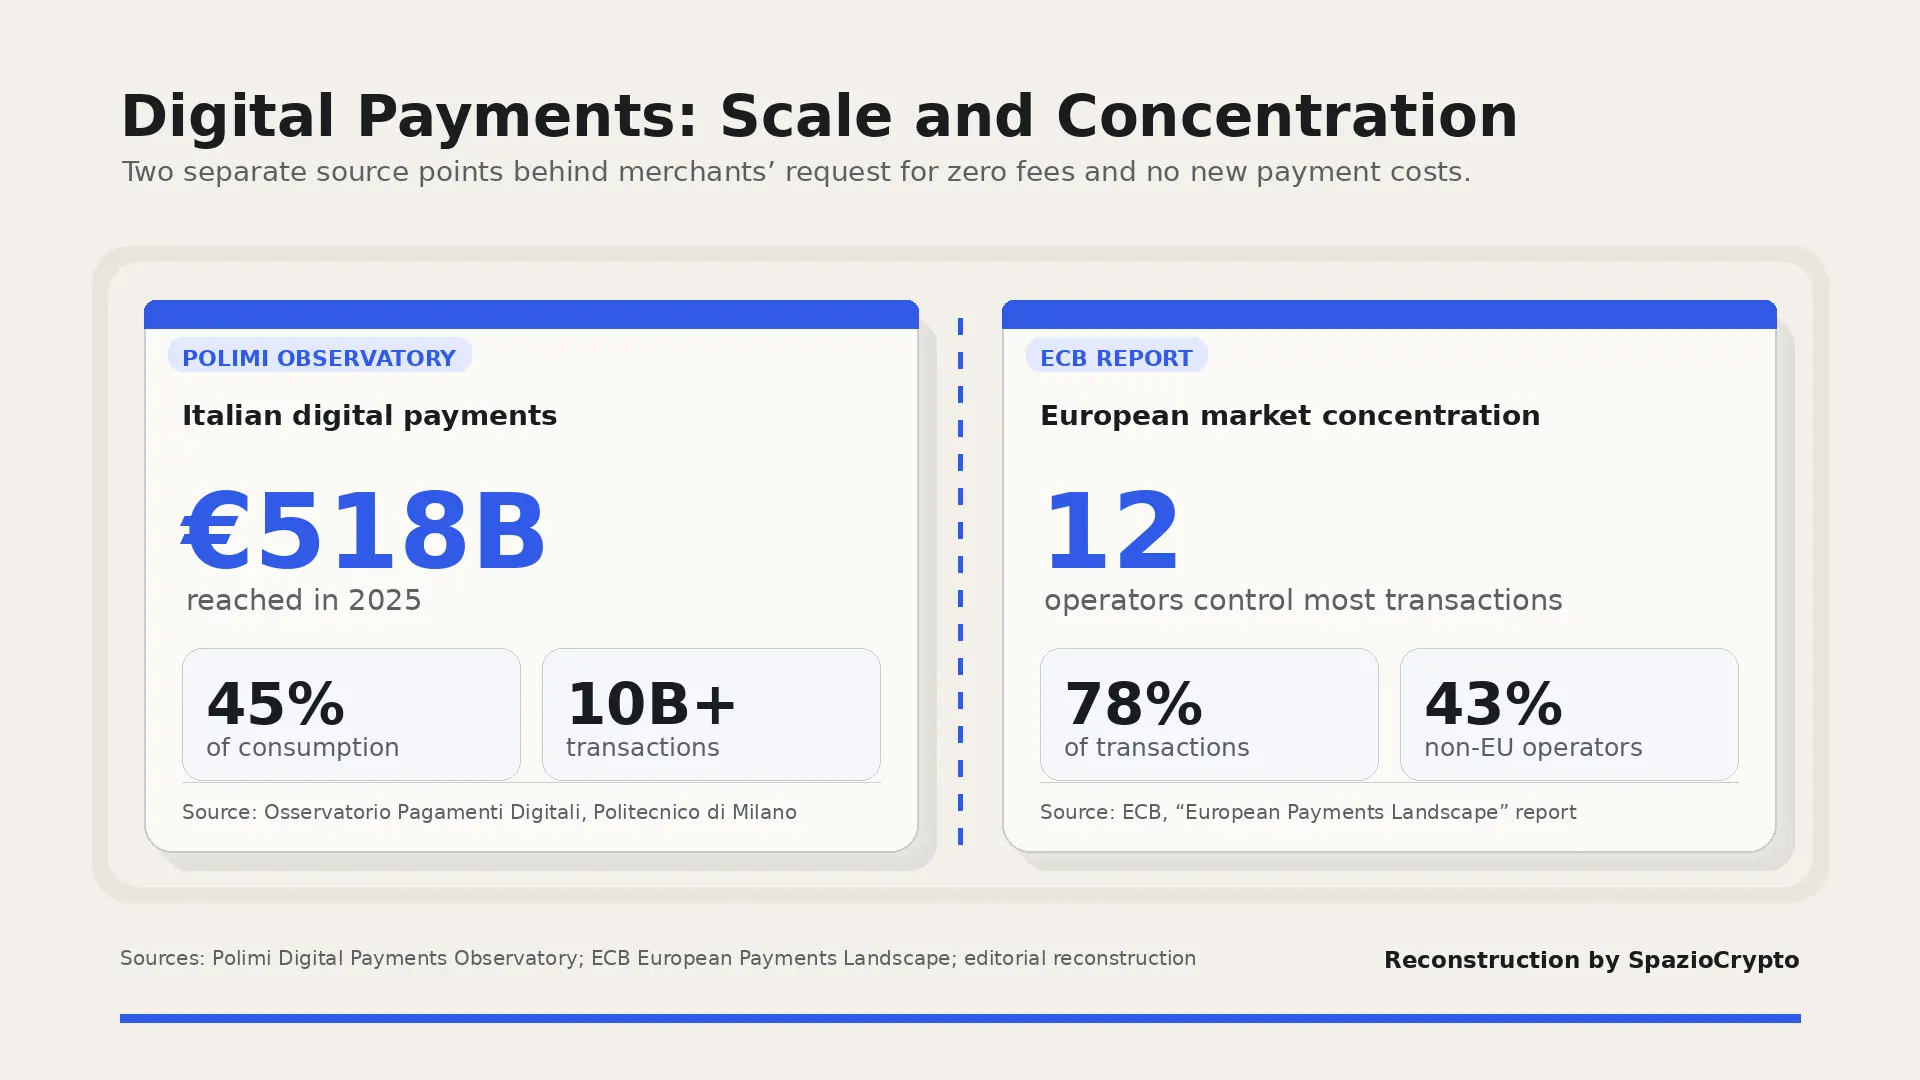
Ces demandes s'appuient sur des chiffres précis. Selon l'Observatoire des Paiements Numériques du Politecnico di Milano, en 2025 la valeur des transactions numériques en Italie a atteint cinq cent dix-huit milliards d'euros, représentant quarante-cinq pour cent de la consommation globale et dépassant pour la première fois les espèces, avec plus de dix milliards d'opérations effectuées aux caisses selon les données de la Banca d'Italia. Un second indicateur, tiré cette fois du rapport «European Payments Landscape» de la Banque Centrale Européenne, révèle en revanche l'autre face du tableau: le marché des paiements en Europe est concentré entre les mains de seulement douze grands opérateurs, qui contrôlent soixante-dix-huit pour cent des transactions, dont quarante-trois pour cent sont attribuables à des acteurs extra-européens. Une concentration qui, selon les associations, pénalise de façon disproportionnée le pouvoir de négociation des micro et petites entreprises par rapport à la grande distribution.
Les deux messages du 25 septembre
Ce qui ressort de la journée. Source: Banca d'Italia, FIPE, Confcommercio, 2026
- Bankitalia: l'euro numérique est un outil de paiement, pas une alternative d'épargne aux dépôts.
- Les commerçants: commissions nulles sur les micropaiements, intégration dans les 4 millions de TPE.
- Le contexte: 12 opérateurs contrôlent 78% des paiements européens, dont 43% extra-UE.
Micropaiements: pourquoi ce détail compte
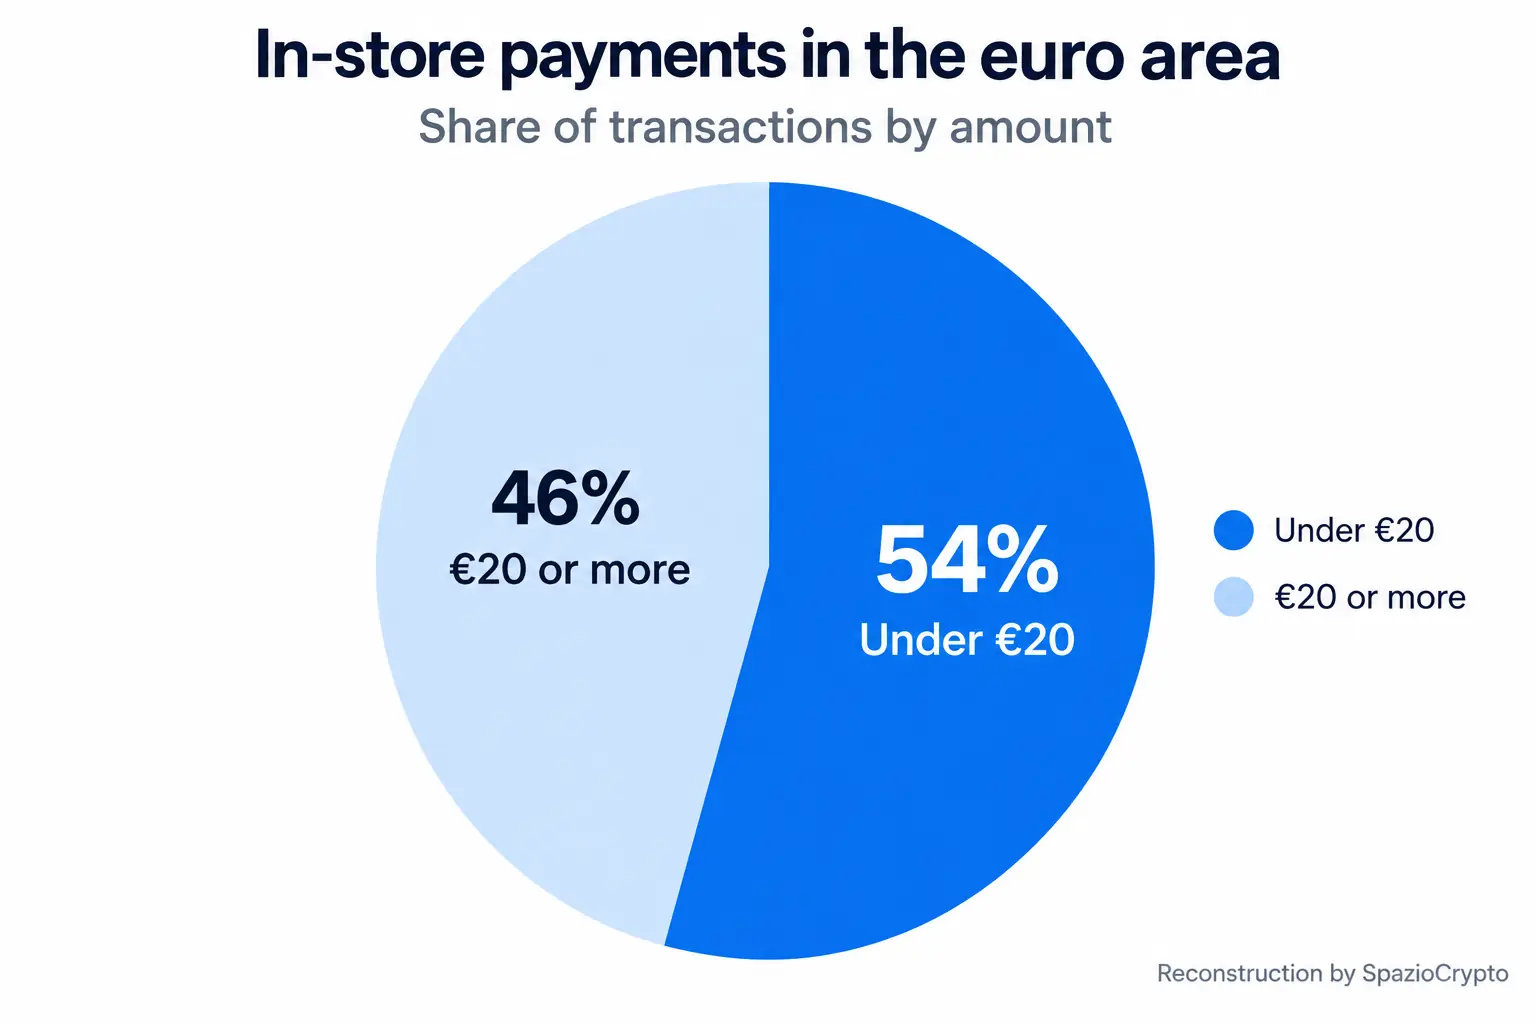
Un chiffre cité dans plusieurs comptes rendus de la journée éclaire pourquoi les associations insistent autant sur les micropaiements: selon des données de la Banque Centrale Européenne, cinquante-quatre pour cent des opérations de paiement effectuées dans les commerces de la zone euro portent sur des montants inférieurs à vingt euros. Si une petite commission fixe venait à s'appliquer à chacune de ces transactions de faible montant, l'impact proportionnel sur les marges des petits commerces serait bien plus lourd que celui supporté par la grande distribution, qui gère des volumes bien plus élevés et peut ainsi diluer ce même coût fixe.
Ce sujet s'inscrit dans une réflexion plus large sur la façon dont les monnaies numériques de banque centrale doivent coexister avec l'infrastructure de paiement privée déjà existante. Un équilibre que nous avions déjà examiné sous un autre angle à propos du lancement de Pontes, l'infrastructure BCE pour le règlement wholesale en monnaie de banque centrale, et de la proposition de la BCE de réviser les règles MiCA sur les réserves des stablecoins privés. Dans ces trois cas, la même institution européenne doit trouver un équilibre entre l'innovation monétaire numérique et la protection de la stabilité du système bancaire traditionnel. Un défi particulièrement pertinent pour les investisseurs et les commerçants français, soumis au cadre PSAN de l'AMF et qui scrutent de près les implications de MiCA sur les circuits de paiement domestiques.
Une lecture plus large
Cette double actualité déplace la discussion sur l'euro numérique du plan abstrait vers celui du modèle économique concret. La question n'est plus seulement de savoir si la monnaie numérique de banque centrale européenne est une bonne idée en principe. Il s'agit désormais de définir précisément combien on pourra en détenir, combien coûtera son acceptation pour les vendeurs de biens et services, et comment sera évitée toute ponction sur les dépôts bancaires traditionnels, ce qui risquerait de réduire la capacité des banques à accorder des crédits à l'économie réelle.
La leçon est double. D'un côté, le fait que tant les autorités monétaires que les associations professionnelles négocient déjà des détails aussi précis, plusieurs mois avant même que le règlement européen soit définitivement adopté, signale que le projet a atteint une maturité opérationnelle réelle. De l'autre, la confrontation entre les deux positions, celle de la banque centrale soucieuse de la stabilité financière et celle des commerçants préoccupés par les coûts d'acceptation, montre que l'euro numérique devra trouver un équilibre entre des intérêts partiellement divergents. C'est précisément le texte final du règlement européen, actuellement en discussion à Bruxelles, qui devra trancher. Pour les lecteurs francophones soucieux de comprendre le contexte technologique plus large, notre guide sur ce que sont les cryptomonnaies reste une référence utile. À suivre de près: les conclusions du trilogue, dont la date demeure encore incertaine, seront déterminantes pour l'ensemble des acteurs du paiement en zone euro.