Le parquet fédéral américain a obtenu la confiscation civile d'environ 84,2 millions de dollars liés à Capstone, une société de paiements basée dans le Montana, accusée d'avoir opéré comme transmetteur de fonds sans la licence requise. L'affaire a émergé publiquement les 24 et 25 septembre 2026, mais elle mérite d'être racontée avec la plus grande rigueur: elle touche de près Tether, la société derrière la principale stablecoin mondiale, sans que cette dernière soit accusée du moindre manquement. Cette saisie de 84 millions liée à Tether exige une lecture attentive de la chaîne de sources, pas une simplification.
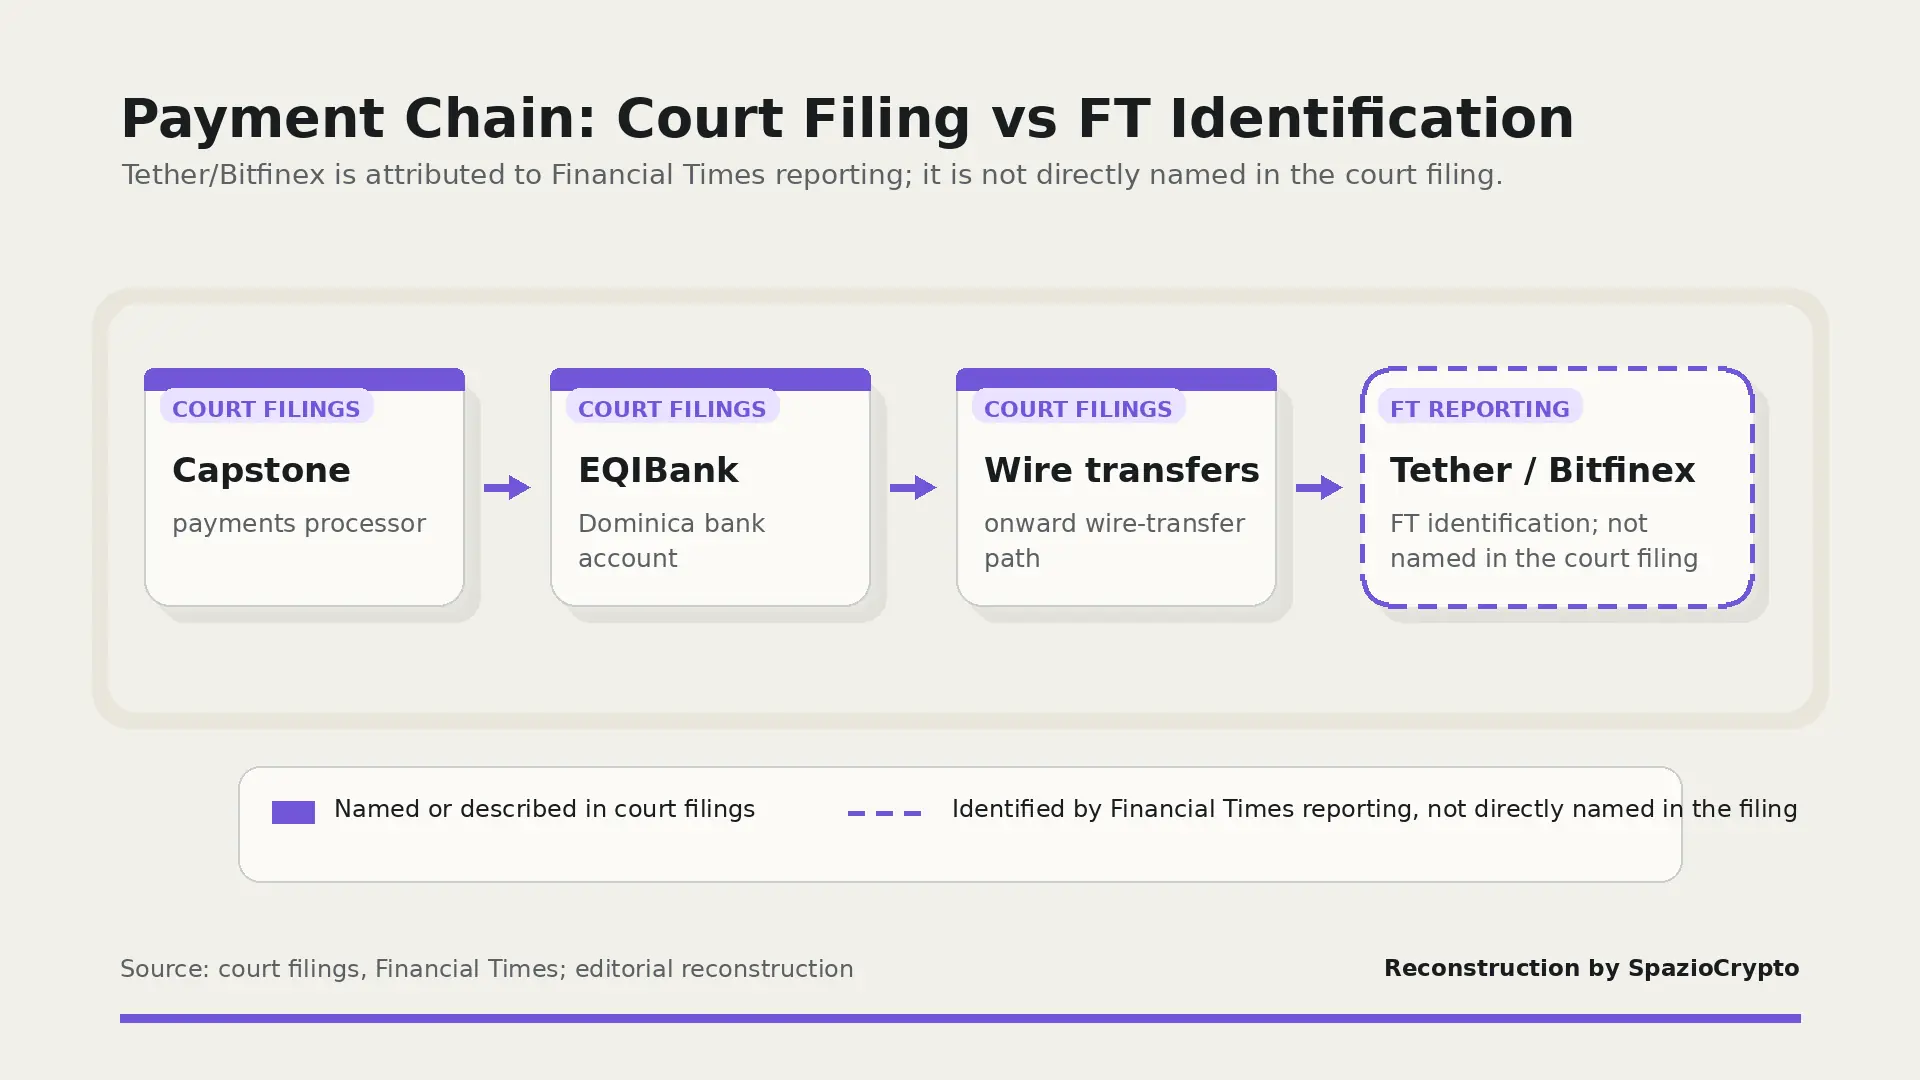
Premier point à clarifier, avant toute autre chose: l'acte de confiscation civile déposé par les procureurs ne nomme directement ni Tether, ni la plateforme d'échange affiliée Bitfinex, ni la banque impliquée. Il fait référence de manière générique à «une société de cryptomonnaies», «un exchange affilié» et «une banque dont le siège est en Dominique». C'est le Financial Times, via des sources non identifiées, qui a établi le lien entre ces références et Tether, Bitfinex et EQIBank. Une identification que Tether a ensuite confirmée comme exacte pour ce qui concerne sa relation commerciale avec la banque, mais pas pour les accusations de comportement illicite qui font l'objet de l'enquête. Examinons ce que disent précisément les actes judiciaires.
Ce que prévoit la saisie
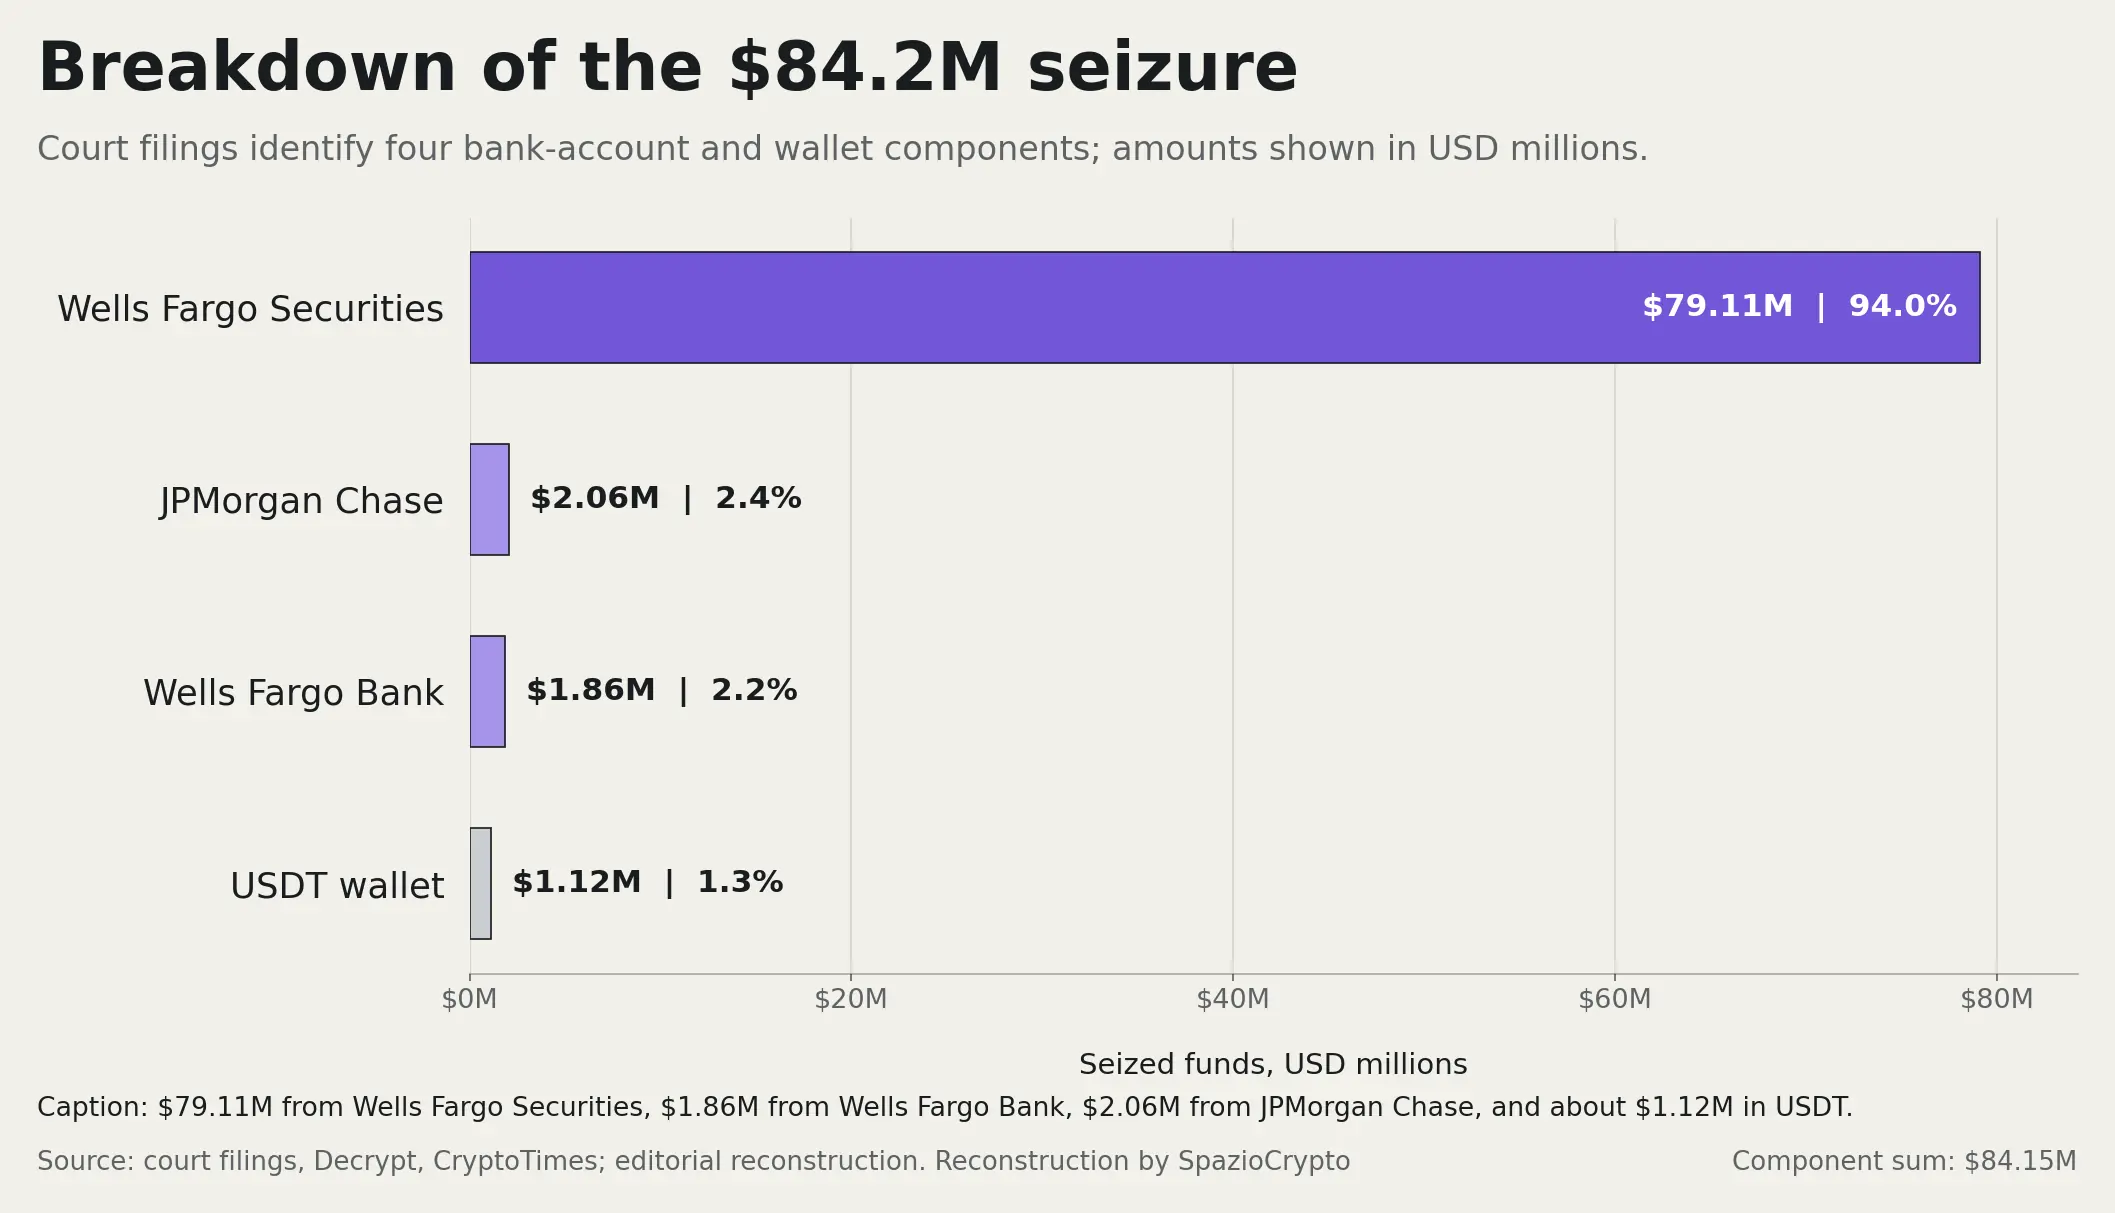
Selon la plainte civile déposée le 15 juillet 2026 auprès du tribunal fédéral du district est de Californie, Capstone aurait opéré comme transmetteur de fonds sans licence dans au moins six États, en se présentant aux banques comme une simple société de services informatiques. Le 14 septembre, des fonds totalisant environ 84,2 millions de dollars ont été effectivement saisis: selon l'ordonnance fédérale, 79,1 millions de dollars provenant d'un compte Wells Fargo Securities au nom de Capstone, 1,86 million de dollars d'un autre compte Wells Fargo, 2,06 millions de dollars auprès de JPMorgan Chase, et un peu plus d'un million de dollars en USDT répartis sur deux adresses crypto.
 Riza Dagoc
Derrière Capstone, selon les actes, se trouverait EQIBank, une banque numérique agréée en Dominique, qui aurait dicté la manière dont le prestataire de paiements faisait circuler l'argent. Les propriétaires de Capstone, identifiés dans les documents, ont fait l'objet d'une perquisition du FBI à leur domicile en Californie. Leur avocat a déclaré que la société «nie tout acte répréhensible» et espère résoudre rapidement l'affaire. EQIBank a également déposé une requête d'urgence pour récupérer les fonds, affirmant avoir été trompée par Capstone et avoir cru que celle-ci était régulièrement enregistrée. La requête a déjà été rejetée par un juge.
Le lien avec Tether, avec la précision requise
Tether a confirmé publiquement qu'EQIBank a traité ses virements bancaires liés à l'émission et au rachat d'USDT, mais a déclaré n'avoir pas eu connaissance des comportements faisant l'objet de l'enquête. La société a par ailleurs chiffré son exposition potentielle à moins de 0,034% de l'ensemble de ses actifs, selon sa propre déclaration publique. Appliqué aux données de sa dernière attestation trimestrielle, ce pourcentage correspond à environ 63,8 millions de dollars. Selon ce que rapporte le Financial Times, la relation entre Tether et EQIBank dépasserait celle d'un simple client: la stablecoin aurait investi dans la banque elle-même, proposant d'accroître son soutien en échange de l'ouverture d'un compte bancaire pour Tether auprès d'un établissement à Singapour. Ce détail, soulignons-le, provient de documents cités par le journal britannique et non d'une confirmation directe de Tether sur ce point précis.
Pour éviter les malentendus qui circulent déjà en ligne, il convient de le répéter clairement: ni Tether ni Bitfinex ne sont accusées de la moindre infraction dans cette procédure. Les procureurs n'ont retenu aucun chef d'inculpation contre les deux sociétés, qui ne sont mentionnées dans les actes qu'en lien avec les fonds transitant par Capstone et EQIBank pour le traitement de paiements légitimes.
Confirmé contre non confirmé
La distinction qui compte. Source: actes judiciaires, Financial Times, Tether, 2026
- Confirmé: 84,2 millions saisis à Capstone; Tether cliente d'EQIBank pour ses propres virements.
- Identifié par le FT, pas par l'acte: que les sociétés impliquées soient Tether, Bitfinex et EQIBank.
- NON accusées: ni Tether ni Bitfinex ne font l'objet d'une mise en cause pour infraction.
Le schéma de fraude associé
Un élément distinct, mais lié à l'affaire, concerne un présumé schéma frauduleux dans lequel les victimes auraient été contactées, selon les actes, par des individus se faisant passer pour des agents du FBI. Ces derniers auraient exercé une pression psychologique pour les amener à effectuer des paiements ensuite convertis en stablecoins. Capstone aurait joué un rôle dans cette conversion en cryptomonnaies des fonds soustraits aux victimes. Là encore, il s'agit du fonctionnement de l'infrastructure de paiement utilisée par les escrocs, et non d'une accusation dirigée contre l'émetteur de la stablecoin employée comme outil final de conversion.
Une lecture plus large
Cette affaire met en lumière un point de contact délicat et peu commenté entre les stablecoins, le système bancaire correspondant international et les contrôles anti-blanchiment. Pour opérer à l'échelle mondiale, les grandes stablecoins doivent nécessairement s'appuyer sur un réseau de banques et de prestataires de paiement dispersés dans différentes juridictions, afin de gérer l'émission et le rachat de leurs tokens en monnaie traditionnelle. Lorsqu'un maillon de cette chaîne, comme ici un prestataire de paiements qui se présentait frauduleusement aux banques américaines comme une société informatique, manque à ses obligations réglementaires, le risque réputationnel et opérationnel peut rejaillir sur ceux qui, à l'image de Tether, ne faisaient qu'utiliser ce prestataire comme fournisseur de services bancaires, indépendamment de toute responsabilité propre. Ce thème rejoint la vigilance croissante sur les flux financiers à risque liés aux stablecoins, que nous avions examinée en analysant le rapport Bitrace sur les flux vers des adresses suspectes.
Pour l'observateur attentif, l'enseignement est double. D'un côté, cette affaire montre à quel point il est nécessaire, alors que les stablecoins s'intègrent toujours plus profondément dans l'infrastructure financière traditionnelle, comme on l'a vu avec The Clearing House et Quant, que chaque maillon de la chaîne bancaire qui les soutient respecte pleinement ses obligations réglementaires. Une seule faiblesse peut engendrer des conséquences réputationnelles disproportionnées par rapport à la somme effectivement concernée. De l'autre, des cas comme celui-ci, où une procédure judiciaire complexe risque d'être résumée en titres trompeurs, rappellent la nécessité de distinguer toujours avec précision entre ceux qui sont formellement mis en cause pour une infraction et ceux qui se retrouvent simplement impliqués en tant que clients ou contreparties commerciales d'un sujet sous enquête. Nous suivrons les développements de cette procédure, qui pourrait apporter de nouvelles précisions de la part de toutes les parties dans les prochaines semaines. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une référence utile.