Un euro et 25 centimes en espèces, plus 1,664 nouvelle action Intesa Sanpaolo pour chaque action Monte dei Paschi. Pour le conseil d'administration de MPS, le prix est équitable, mais il ne reflète pas la totalité de la valeur de la banque. Le 20 novembre, le conseil a approuvé le communiqué de l'émetteur sur l'offre Intesa sur MPS, jugeant le prix congruo à la date du 18 novembre. Le conseil conteste toutefois la prime et la part des synergies accordée à ses actionnaires. La période de souscription débute le 24 novembre.
En bref
- Le 20 novembre, le conseil de MPS a jugé financièrement équitable la contrepartie proposée par Intesa Sanpaolo, à la date de référence du 18 novembre.
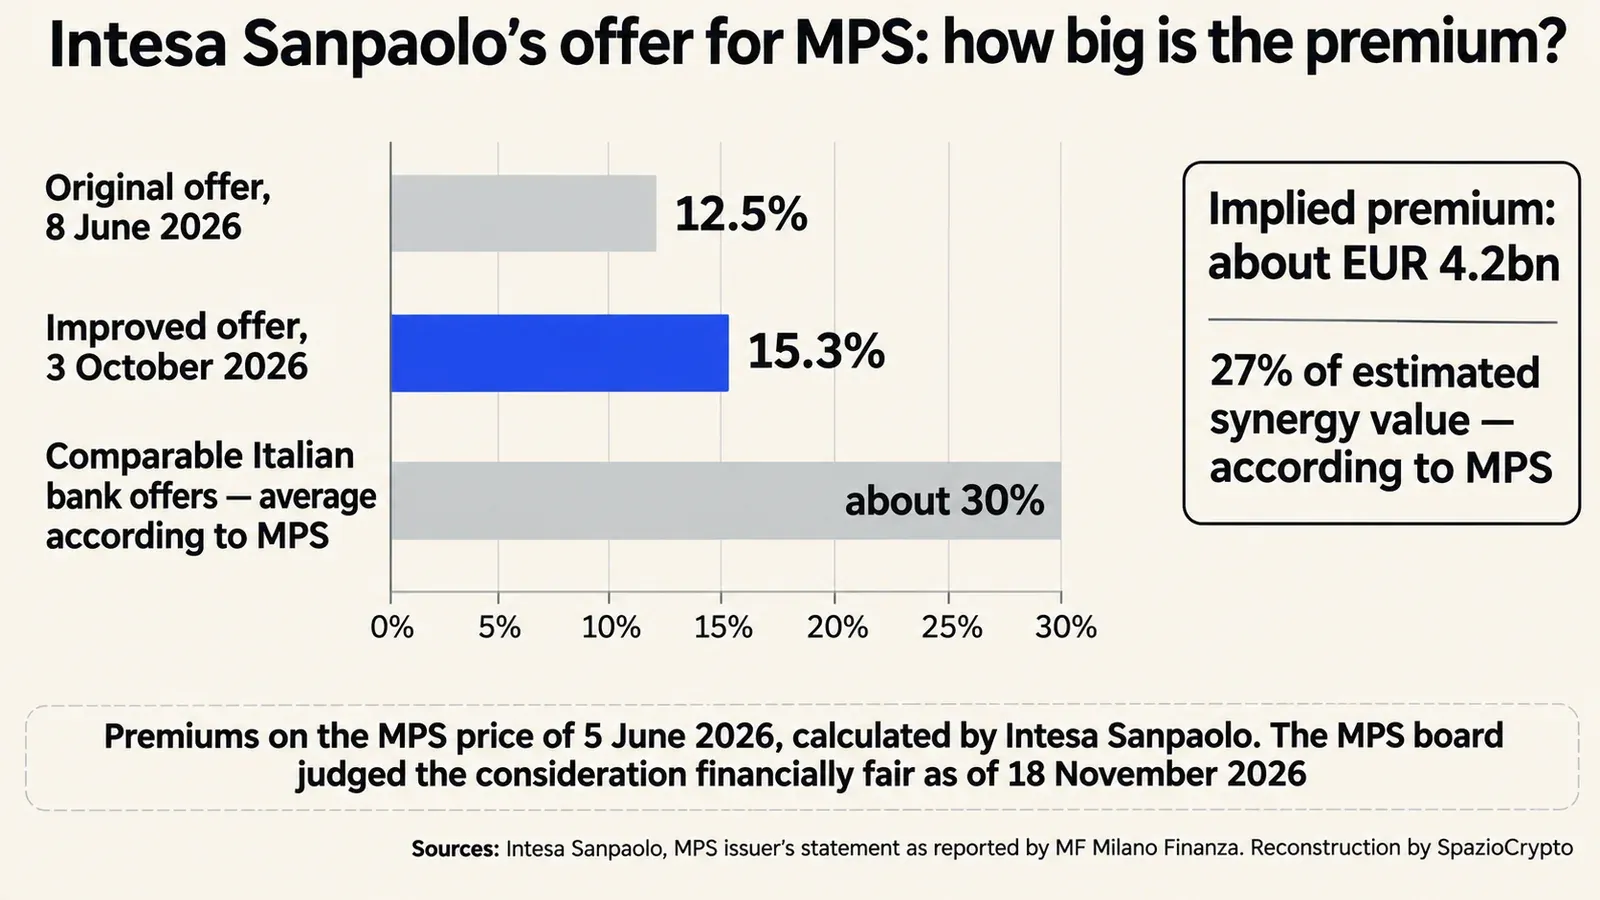
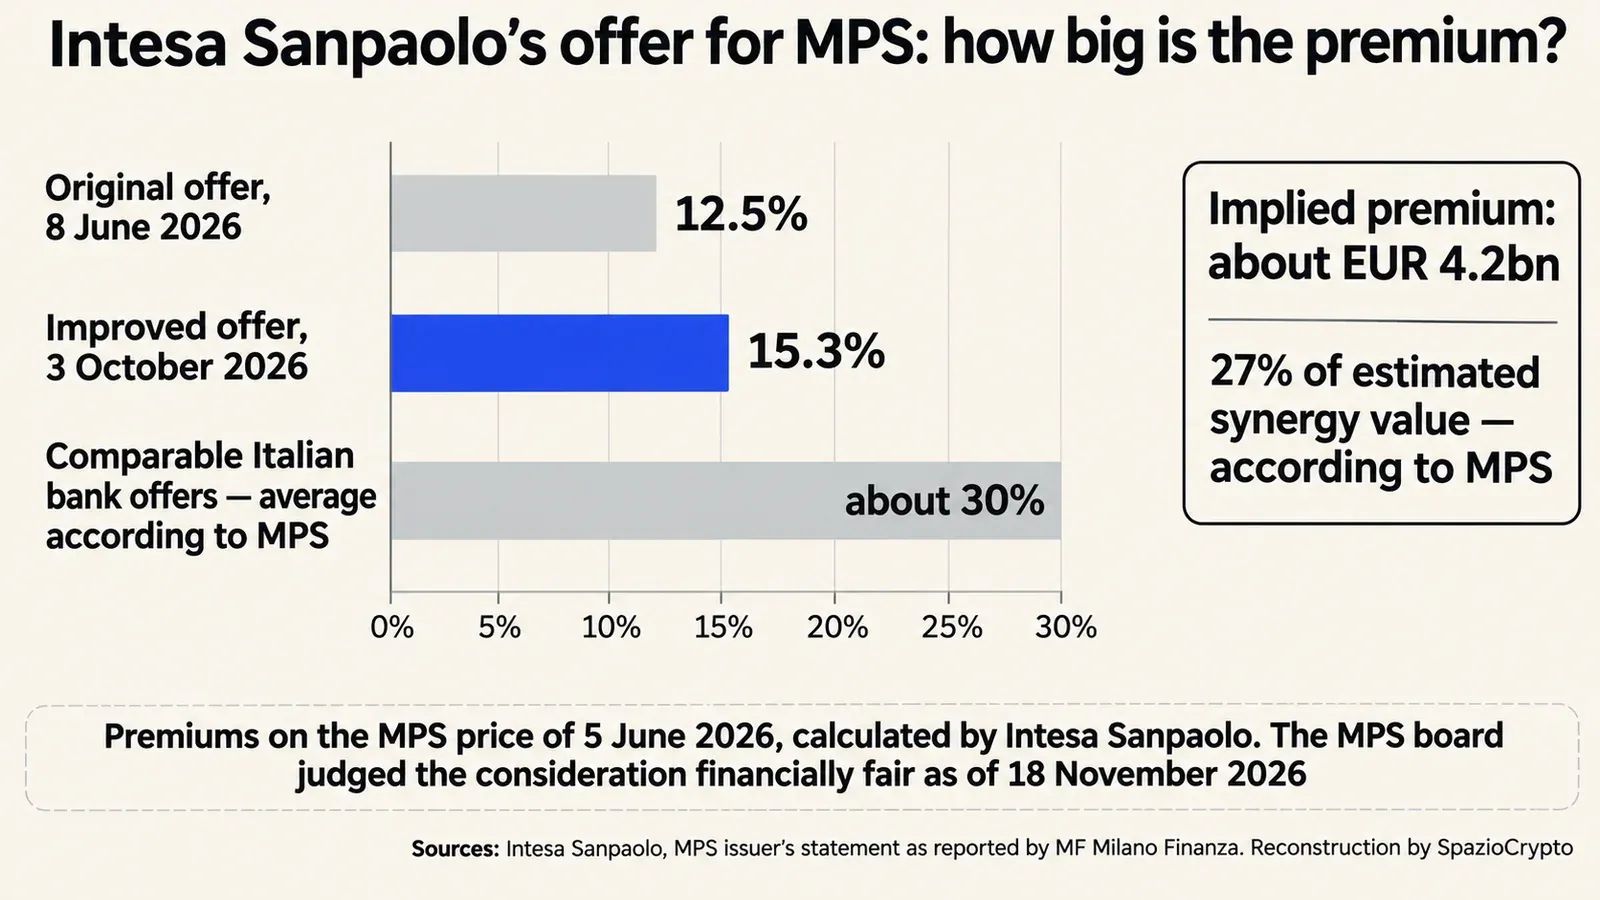
- Pour MPS, l'offre ne reflète pas pleinement la valeur prospective: prime de 15,3%, contre une moyenne d'environ 30% dans les offres bancaires italiennes comparables, selon le communiqué de MPS.
- Le document ne recommande ni d'accepter ni de refuser l'offre; Corrado Passera a démissionné au cours de la séance.
- La souscription est ouverte du 24 novembre au 22 janvier 2027; l'efficacité est conditionnée à l'obtention de 66,67% du capital.
Quelle décision a prise le conseil de MPS?
Le vote a été favorable à l'unanimité des administrateurs présents. Corrado Passera, ancien directeur général d'Intesa élu sur la liste minoritaire, a démissionné avec effet immédiat durant la séance en raison d'un «profond désaccord» sur l'offre, sans prendre part au vote. L'avis de conformité s'appuie sur les fairness opinions des conseillers financiers, qui seraient UBS et Bank of America selon Milano Finanza, et ne porte que sur l'aspect financier.
Les conclusions du communiqué sont explicites: le document «ne constitue en aucun cas» une recommandation d'accepter ou de refuser l'offre. La décision appartient aux actionnaires individuels. C'est un changement de ton par rapport à l'été, lorsque le directeur général Luigi Lovaglio cherchait des alternatives à l'offre et en critiquait les effets «désagrégeants», comme le rappelle l'ANSA.
Quelle est la valeur de l'offre?
Intesa Sanpaolo a annoncé l'offre publique d'achat et d'échange le 8 juin: 1 euro en espèces et 1,6 action propre pour chaque titre MPS, avec une prime de 12,5%. Le 3 octobre, la part en espèces a été portée à 1,25 euro. Le 3 novembre, le ratio d'échange a été relevé à 1,664 pour compenser l'acompte sur dividende Intesa de 0,22 euro. Les conditions sont fixées dans le document d'offre approuvé par la Consob le 8 novembre.
| Élément | Annonce du 8 juin | Offre en souscription |
|---|---|---|
| Espèces par action MPS | 1,00 euro | 1,25 euro |
| Actions Intesa par action MPS | 1,6 | 1,664 (ajusté au dividende) |
| Valeur implicite, calcul Intesa sur les prix du 5 juin | 10,091 euros | 10,341 euros |
| Prime sur le cours MPS du 5 juin | 12,5% | 15,3% |
| Valeur totale en cas d'adhésion pleine | 30,6 milliards d'euros | environ 31,4 milliards, dont 27,6 en actions |
Aux cours boursiers actuels, le tableau change. Selon les calculs de l'ANSA, la contrepartie vaut environ 10,7 euros par action, tandis que MPS a clôturé à 10,78 euros. Le conseil lui-même observe qu'à la date de référence, la valeur implicite était inférieure au cours du titre. Environ 88% de la contrepartie est en actions: qui accepte l'offre devient, en grande partie, actionnaire d'Intesa.
Pourquoi MPS conteste-t-elle la valorisation?
Le nœud du problème est la répartition de la valeur créée par l'opération. Intesa estime des synergies à régime d'environ 2,9 milliards d'euros par an avant impôts, soit 1,5 milliard de réduction de coûts et 1,4 milliard de revenus supplémentaires. Selon le communiqué de MPS, rapporté par Milano Finanza, la prime implicite représente environ 4,2 milliards: à peine 27% de la valeur estimée de ces synergies. Pour le conseil, cette part est insuffisante pour les actionnaires de MPS.
Les réserves du conseil,
- La prime de 15,3% est inférieure à la moyenne d'environ 30% des offres bancaires italiennes comparables, selon le communiqué de MPS.
- Le plan industriel 2026-2030, avec un taux de distribution de 100%, et la combinaison avec Mediobanca ne sont pas pleinement valorisés.
- Sur les synergies, les informations sont limitées, les coûts d'intégration faibles par rapport aux précédents et les désynergies possibles.
- L'exécution est complexe: il faut séparer le périmètre destiné à Unipol, et en dessous de 66,67% d'adhésions la fusion reste incertaine.
- Les engagements envers Sienne et la Toscane ne sont pas encore définis en détail.
Intesa, pour l'instant, ne bouge pas: selon l'ANSA, l'administrateur délégué Carlo Messina exclut tout nouvel ajustement après celui d'octobre. Le débat se déplace donc vers les souscriptions et vers la comparaison, dans les prochaines semaines, entre la valeur implicite de l'offre et le cours boursier de MPS.
Comment en est-on arrivé aux souscriptions?
La voie s'est ouverte le 29 octobre. L'assemblée de MPS a rejeté les offres d'échange sur Banco BPM et Banca Generali proposées par la direction, avec respectivement 91,1% et 90,9% de votes contre. Elle a également rejeté la fusion avec Mediobanca. Intesa avait averti que l'adoption de ces opérations aurait rendu sa propre offre caduque. Delfin, premier actionnaire avec 17,6% du capital, s'était déjà engagé à souscrire.
Les autorisations réglementaires sont arrivées fin octobre: le 27, la BCE a autorisé l'acquisition du contrôle; le 28, Intesa a complété les autorisations préalables de secteur. La Consob a approuvé le document le 8 novembre. Selon l'ANSA, restent attendus l'avis de l'Antitrust, qui selon Milano Finanza a ouvert une instruction le 14 septembre, et la décision du gouvernement sur le «golden power».
La période de souscription court de 8h30 le 24 novembre à 17h30 le 22 janvier 2027, avec règlement le 29 janvier. Intesa appliquera sur base volontaire une réouverture des délais, du 1er au 5 février, si les conditions requises sont réunies. L'efficacité est liée à l'atteinte de 66,67% du capital, seuil auquel Intesa peut renoncer.
Que change l’offre pour les agences, Sienne et les salariés?
Le plan scinde MPS en deux entités distinctes. Environ 635 agences, la marque MPS et une large partie des structures centrales formeraient une banque autonome cédée à Unipol pour 3 à 3,5 milliards d’euros en liquidités dans le second semestre 2027, selon les documents publiés par Intesa Sanpaolo le 10 novembre 2026. Intesa conserverait environ 625 agences, Mediobanca et, par son intermédiaire, quelque 13 % de Generali: un périmètre représentant environ 80 % du bénéfice net combiné de MPS et Mediobanca.
Sur le plan social, Intesa prévoit environ 6 800 départs volontaires compensés par autant d’embauches, sans coûts sociaux nets. À Sienne, le groupe promet un pôle technologique, des fonctions centrales et un renforcement du crédit local. Selon l’ANSA du 20 novembre, Unipol intégrerait les agences cédées dans Bper en 2028, qui adopterait alors le nom MPS avec un siège à Sienne. Le conseil d’administration de MPS prend acte de l’attention portée à ces engagements, mais réclame des précisions sur le contenu, les responsabilités et les ressources mobilisées.
Pourquoi cela compte aussi pour la finance numérique?
Le groupe issu de ce rapprochement serait, selon Intesa Sanpaolo, le deuxième groupe bancaire coté de la zone euro par capitalisation, avec plus de 27 millions de clients. Intesa prévoit 4,6 milliards d’euros d’investissements technologiques entre 2026 et 2029, s’inscrivant pleinement dans la course aux investissements des banques et assureurs dans l’intelligence artificielle. C’est aussi la banque italienne qui, en janvier 2025, a acquis 11 bitcoins pour environ un million d’euros, qualifié de «test» par le PDG Messina selon Forbes Italia du 14 janvier 2025.
La taille compte dans les chantiers qui redéfinissent le métier bancaire. Les dépôts tokenisés expérimentés par les grandes banques britanniques et les stablecoins en euros promus par des consortiums bancaires sortent progressivement de la phase pilote. Les acteurs disposant d’un plus grand nombre de clients, de dépôts plus élevés et d’un budget technologique plus conséquent partent avec une longueur d’avance lorsque ces infrastructures passent à l’échelle.
L’offre Intesa sur MPS
Ce qui est confirmé, ce qui ne l’est pas
- Confirmé: avis du 20 novembre approuvé par les administrateurs présents; contrepartie jugée adéquate sur le plan financier au 18 novembre; 1,25 euro et 1,664 action Intesa par action MPS; période d’adhésion du 24 novembre au 22 janvier 2027; feu vert de la BCE et de la Consob.
- Non précisé: les hypothèses détaillées sous-tendant les 2,9 milliards de synergies; les engagements définitifs envers Sienne et la Toscane; le niveau des adhésions au-delà des 17,6 % détenus par Delfin.
- À suivre: la décision de l’Autorité italienne de la concurrence et celle relative au «golden power»; les adhésions par rapport au seuil de 66,67 %; le cours de MPS comparé à la valeur implicite de l’offre; la séparation du périmètre destiné à Unipol.
L’analyse d’ensemble
Notre lecture, assumée comme telle: le conseil de MPS a choisi une formulation en deux temps. «Adéquat» supprime les arguments de ceux qui contestaient le prix sur le plan technique, «pas pleinement» laisse aux actionnaires une raison d’attendre. Avec le titre légèrement au-dessus de la valeur implicite, le marché semble parier sur un taux d’adhésion élevé, ou sur un ajustement du prix qu’Intesa exclut pour l’instant.
L’enjeu systémique est plus profond. Si l’offre aboutit, le crédit italien se concentre davantage: Intesa d’un côté, Unipol et Bper sous la marque MPS de l’autre. Cette nouvelle configuration pèsera aussi dans la compétition pour l’épargne numérique, où la concurrence entre stablecoins et dépôts bancaires et l’euro numérique redessinent le rôle des banques. Le prochain chiffre à surveiller reste le pourcentage d’adhésions au 22 janvier.
Sources
- Offre, contrepartie et dates: Intesa Sanpaolo, présentation de l’offre (8 juin 2026), augmentation de la composante en liquidités (3 octobre), acompte sur dividende et nouveau rapport d’échange (3 novembre), approbation du document d’offre (8 novembre) et publication du document (10 novembre).
- Autorisations: Intesa Sanpaolo, autorisation de la BCE (27 octobre) et autorisations préalables complétées (28 octobre); MF Milano Finanza sur l’instruction de l’Autorité de la concurrence (21 octobre).
- Avis de MPS: MF Milano Finanza sur les observations du conseil (21 novembre), MF Milano Finanza sur le vote (20 novembre), Antenna Radio Esse sur les conclusions du communiqué (21 novembre) et ANSA (20 novembre).
- Assemblée et actionnaires: Teleborsa sur Borsa Italiana (29 octobre) et We Wealth sur Delfin (5 octobre).
- Intesa et bitcoin: Forbes Italia (14 janvier 2025).