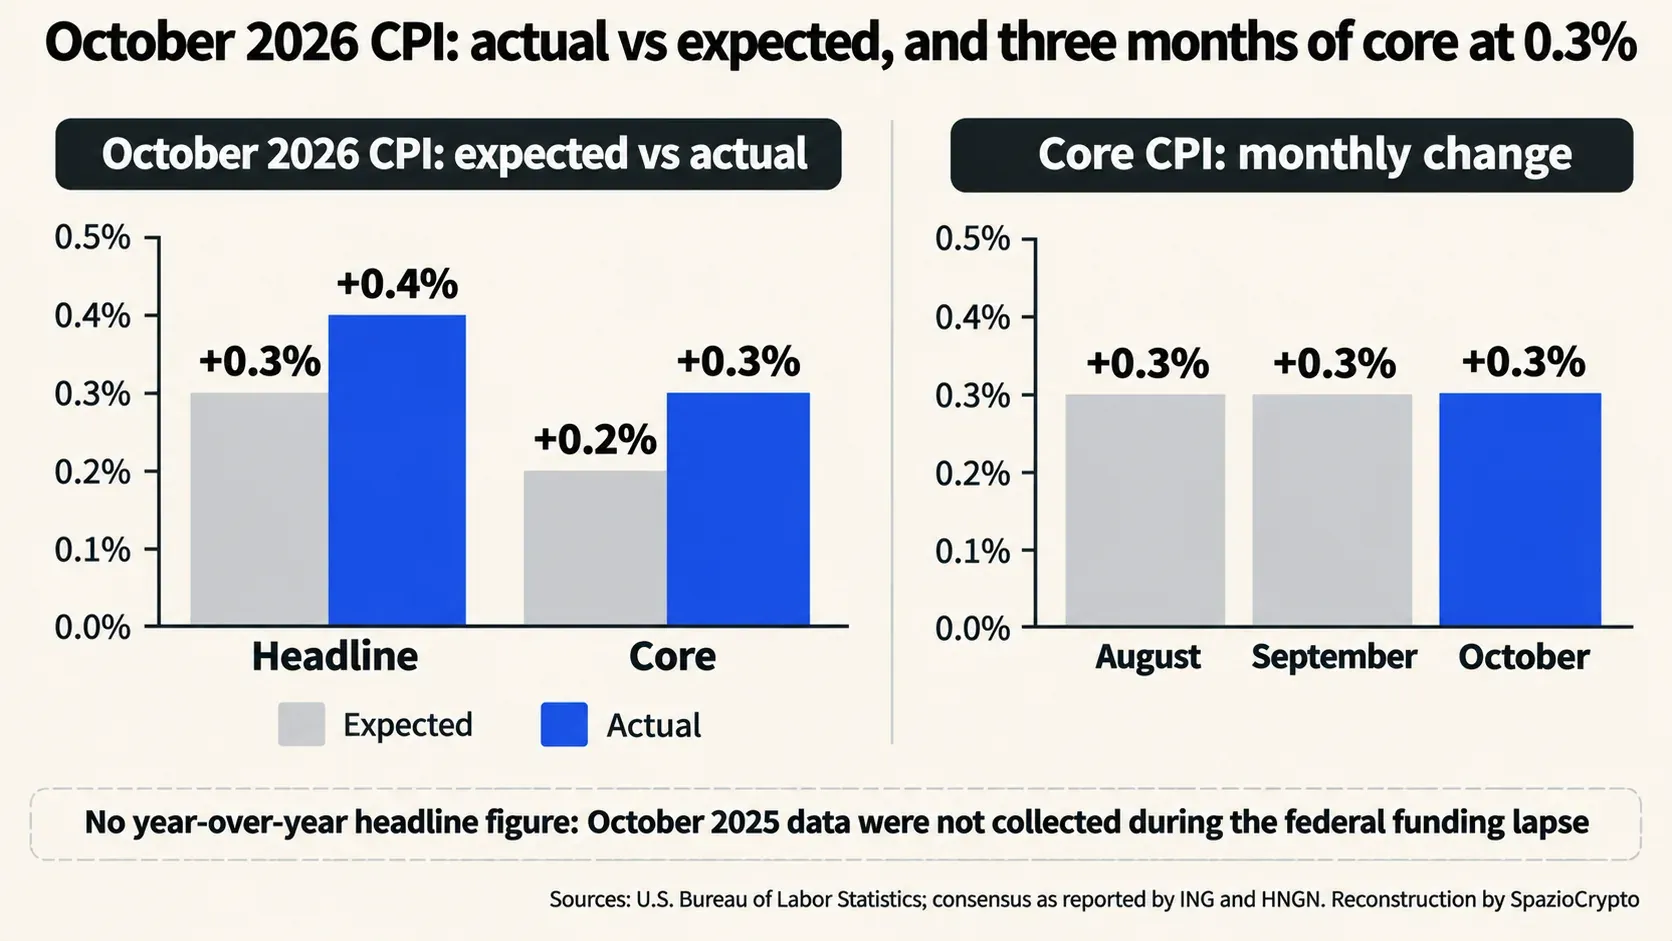
Les prix à la consommation aux États-Unis ont progressé de 0,4% en octobre par rapport à septembre, selon les données publiées le 10 novembre par le Bureau of Labor Statistics (BLS). Ce chiffre dépasse les 0,3% anticipés par le consensus. L'inflation sous-jacente, hors alimentation et énergie, a augmenté de 0,3% pour le troisième mois consécutif, contre 0,2% attendu. L'inflation américaine d'octobre 2026, conjuguée aux déclarations de plusieurs responsables de la Réserve fédérale, a conduit les marchés à anticiper quasi certainement une hausse des taux en décembre.
Nous avons analysé le communiqué du BLS ainsi que les analyses d'ING, de HNGN et de Startup Fortune. L'article de Reuters mentionné par notre rédaction n'était pas accessible à nos outils. Les probabilités de hausse et les niveaux de rendements varient selon les sources et l'heure de relevé: nous les indiquons sous forme de fourchettes.
Les chiffres: +0,4% sur le mois, core au troisième 0,3% consécutif
L'indice général des prix a progressé de 0,4% en données corrigées des variations saisonnières, après le 0,6% de septembre. L'indice hors alimentation et énergie, l'inflation dite sous-jacente, a augmenté de 0,3% «comme en septembre et en août», précise le BLS. Selon HNGN et ING, le consensus des économistes tablait sur 0,3% pour l'indice général et 0,2% pour le sous-jacent: les deux sont ressortis un dixième au-dessus des attentes.
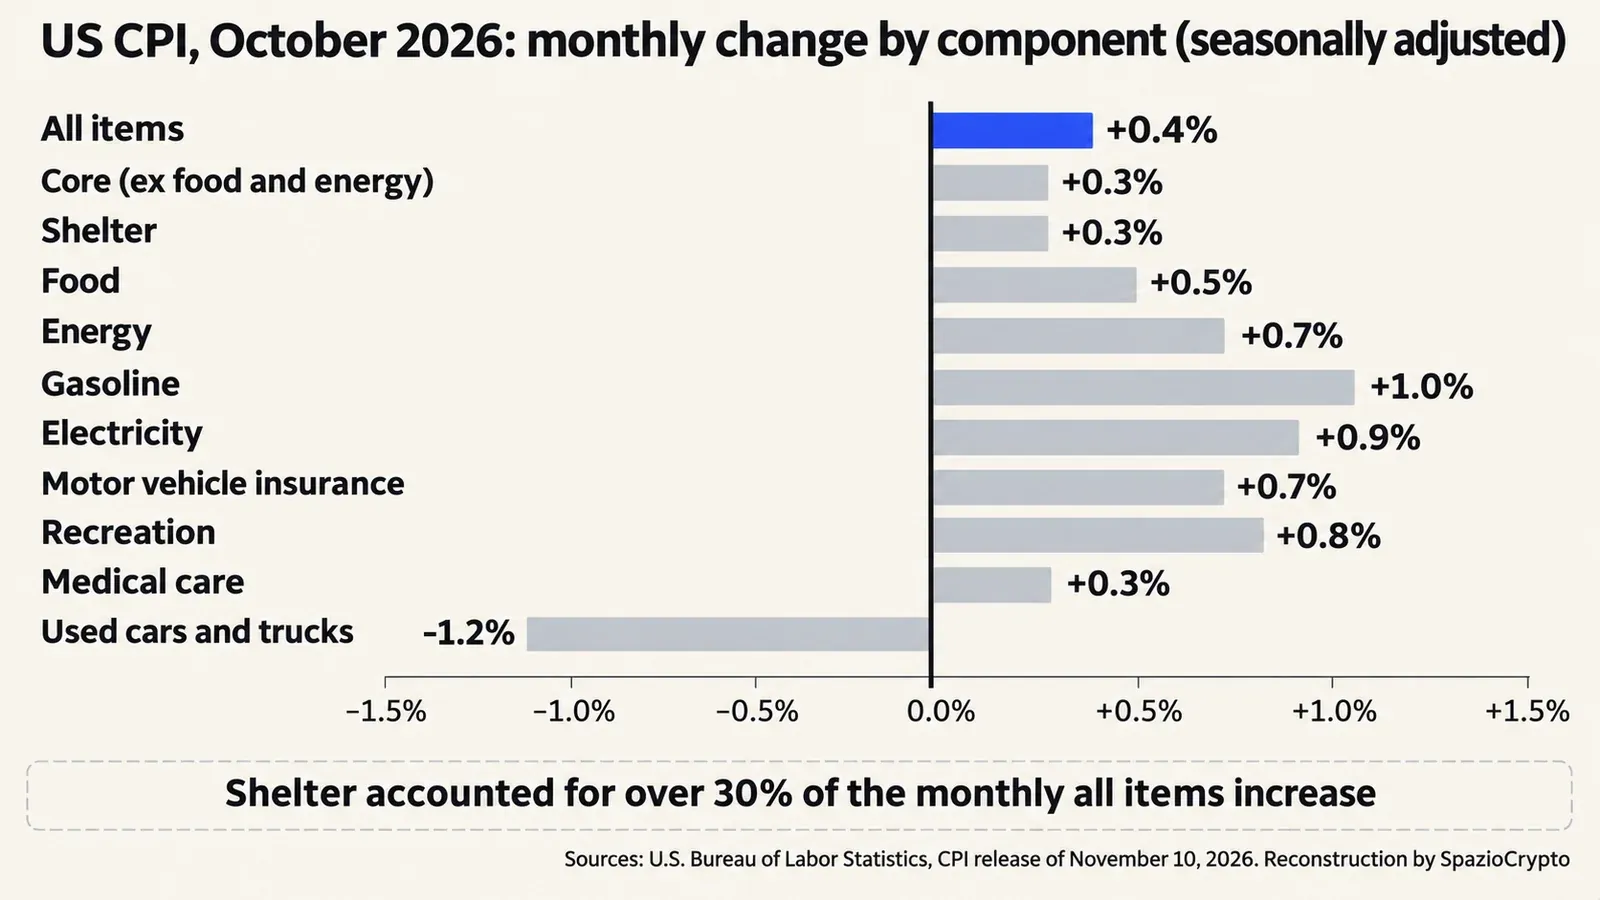
Le logement, composante la plus lourde du panier, a progressé de 0,3% et explique, selon le BLS, plus de 30% de la hausse mensuelle totale. L'alimentation a augmenté de 0,5%, avec les dépenses à domicile à +0,4% et hors domicile à +0,5%. L'énergie a affiché +0,7% après le +5,2% de septembre, avec l'essence à +1% en données corrigées des variations saisonnières. Les voitures d'occasion ont reculé de 1,2%. En revanche, soins médicaux (+0,3%), assurances automobiles (+0,7%) et loisirs (+0,8%) sont en hausse.
Lacune dans les données: pas de comparaison annuelle
Une anomalie rend ce relevé plus difficile à interpréter. Le BLS n'a pas publié la variation annuelle de l'indice général, parce qu'en octobre 2025, durant la suspension des financements fédéraux, il n'avait pas collecté les données de l'enquête. «Le BLS ne peut pas publier les variations sur 12 mois pour octobre 2026 pour les indices dont les données d'octobre 2025 sont manquantes», précise le communiqué. Les marchés doivent donc travailler sur les seules variations mensuelles.
Certaines séries disposent néanmoins d'une comparaison annuelle, non corrigée des variations saisonnières: l'essence ressort en hausse de 37,4% sur un an, les voitures neuves de 0,7%, tandis que les voitures d'occasion accusent un recul de 3,3%. Le communiqué n'explique pas pourquoi ces indices sont disponibles et pas les autres. Le prochain relevé, celui de novembre, est attendu le 10 décembre.
La Fed: décembre se rapproche
Ce chiffre est arrivé après des déclarations très claires. Selon HNGN, le gouverneur de la Fed Christopher Waller avait déclaré à Londres, avant la publication, qu'une hausse d'un demi-point en décembre devrait être envisagée si l'inflation sous-jacente progressait d'environ 0,3%. C'est exactement le chiffre qui est sorti. Après la publication, la présidente de la Fed de Dallas Lorie Logan a qualifié le chiffre de plus élevé que prévu et, toujours selon HNGN, estime la nécessité de deux hausses supplémentaires d'un quart de point.
Selon HNGN, le taux directeur se situe actuellement dans une fourchette entre 3,75% et 4%, maintenue en octobre par un vote de 10 contre 2, et la prochaine décision est attendue le 9 décembre. ING écrit que le marché intègre désormais pleinement une hausse de 25 points de base. Startup Fortune rapporte des probabilités comprises entre 84% et 90% pour un quart de point et entre 10% et 15% pour un demi-point, une hypothèse quasi absente avant la publication des données.
Les marchés: les rendements frôlent les 5%
Les bons du Trésor américains ont réagi immédiatement. Selon HNGN, le rendement du Treasury à dix ans est monté à 4,93%; Startup Fortune l'indique autour de 4,99%, avec un pic intraday à 5,01%, contre 4,88% la veille au soir. Le rendement à deux ans, plus sensible aux anticipations sur la Fed, a progressé d'environ 19 points de base pour atteindre 4,74%, selon Startup Fortune. ING signale que les hausses avaient déjà commencé après les déclarations de Waller.
Ce n'est pas la première fois cette année que le rendement décennal approche ce seuil: en septembre, nous avions relaté comment Bitcoin faisait face à la Fed avec des Treasury à 5%. Les marchés actions arrivent déjà sur les nerfs, après le plongeon du Nasdaq le 5 novembre, la pire séance depuis avril 2025. Des taux plus élevés pèsent en général sur les actifs risqués, crypto incluses, et sur les flux vers les ETF sur Bitcoin.
Perspectives: l'énergie pourrait aider en novembre
Tout ne pousse pas dans la même direction. Selon ING, les espoirs d'une désescalade au Moyen-Orient font baisser les coûts de l'énergie et le prix de l'essence à la pompe est retombé sous les 4 dollars le gallon pour la première fois depuis mi-juillet. Si la tendance se confirme, l'inflation générale de novembre pourrait ralentir. ING anticipe une hausse de 25 points de base en décembre et aucune autre en 2027, avec le logement, l'énergie et les salaires qui devraient peser moins sur les prix.
La Fed n'est pas la seule banque centrale en phase de resserrement. Au Japon, le conseil de la banque centrale est divisé sur le rythme des prochaines hausses, comme nous l'avons relaté dans notre article sur le débat interne à la Bank of Japan. Des taux en hausse dans plusieurs économies renchérissent aussi le coût du financement pour les émetteurs de stablecoins qui investissent leurs réserves, comme le montrent les résultats de Circle au troisième trimestre.
La perspective française et européenne
Pour un investisseur en zone euro, la décision de la Fed compte même si elle ne fixe pas les taux en euros. Une hausse aux États-Unis tend à renforcer le dollar et à renchérir le crédit sur les marchés mondiaux, avec des répercussions sur les actions, les obligations et les crypto libellées en dollars. Qui détient du Bitcoin ou des ETF américains depuis un compte en euros supporte également un risque de change, qui peut amplifier ou atténuer les mouvements de prix.
L'AMF et la BCE suivent de près l'environnement de taux américain: un durcissement prononcé de la Fed peut modifier les conditions de financement en Europe, même dans un contexte où la Banque centrale européenne a suspendu ses propres hausses. Pour les investisseurs français soumis au Prélèvement Forfaitaire Unique de 30%, la volatilité attendue d'ici au 9 décembre constitue un paramètre à intégrer dans la gestion de leur portefeuille crypto. C'est notre lecture que les données d'octobre rendent probable une phase agitée jusqu'à la décision de la Fed, encadrée par deux rendez-vous rapprochés: la décision du 9 décembre et, le lendemain, le chiffre d'inflation de novembre.
Inflation américaine d'octobre: résumé
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: indice général +0,4% sur le mois et sous-jacent +0,3% pour le troisième mois consécutif, selon le BLS; logement +0,3%, alimentation +0,5%, énergie +0,7%; variation annuelle générale non publiée en raison de l'absence de données pour octobre 2025.
- Non communiqué: l'inflation annuelle générale; l'ampleur de la hausse que décidera la Fed; des valeurs univoques de rendements et de probabilités, qui varient selon la source et l'heure.
- À surveiller: l'indice PCE fin novembre; la décision de la Fed du 9 décembre; l'inflation de novembre le 10 décembre.
Lecture d'ensemble
Notre lecture, que nous assumons comme telle: le chiffre d'octobre compte davantage pour sa persistance que pour son niveau. Trois mois consécutifs d'inflation sous-jacente à 0,3% signalent que les prix de fond ne ralentissent pas, et la Fed semble prête à agir même sans pouvoir s'appuyer sur un chiffre annuel. L'absence de comparaison avec l'année précédente, conséquence de la suspension des financements fédéraux en 2025, donne aux données mensuelles une importance inhabituelle et rend les réactions des marchés plus nerveuses qu'à l'ordinaire.
Trois signaux méritent attention. D'abord, l'indice PCE, la mesure d'inflation privilégiée par la Fed, attendu fin novembre et susceptible de remonter selon Logan. Ensuite, la décision du 9 décembre: le choix entre un quart et un demi-point révélera le degré d'agressivité que la banque centrale entend afficher. Enfin, le chiffre de novembre du 10 décembre, qui pourrait bénéficier du recul de l'essence et remodeler le ton des réunions de 2027.