La Bank of Japan a maintenu ses taux en octobre, mais le débat interne laisse penser que cette pause pourrait être brève. La synthèse des opinions publiée le 10 novembre, issue de la réunion des 29 et 30 octobre, révèle un conseil divisé sur la cadence du prochain relèvement des taux de la Bank of Japan: d'un côté, des membres qui souhaitent atteindre «bientôt» le taux neutre; de l'autre, ceux qui redoutent la faiblesse de la consommation et les effets encore présents des hausses précédentes. Le taux reste à 1,25%. Le document ne contient aucune nouvelle décision et n'annonce rien pour décembre.
Nous avons analysé la synthèse des opinions publiée par la Bank of Japan. La décision d'octobre, avec le vote et les ventes d'ETF, est citée via l'agence ANI; les attentes du marché proviennent d'une enquête Reuters de mi-octobre. L'article Reuters du 10 novembre sur cette synthèse n'était pas accessible à nos outils.
 ANI
Ce qu'a décidé la BoJ en octobre
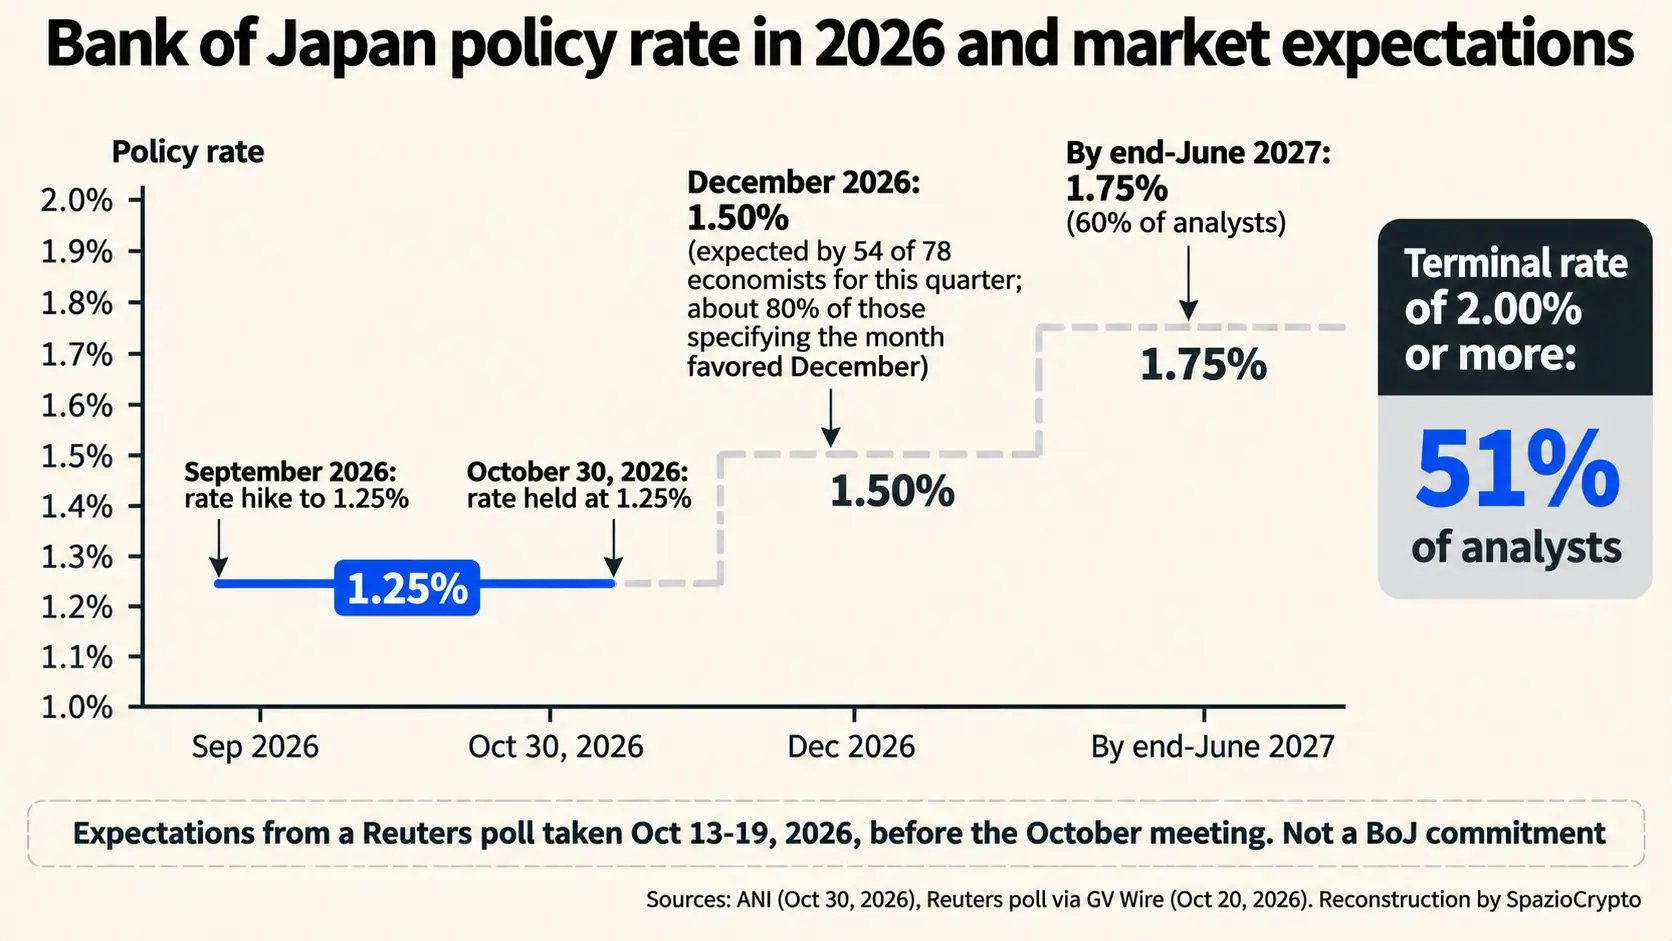
Le 30 octobre, le conseil a maintenu le taux directeur à 1,25% par un vote de 8 contre 1, selon ANI. Le membre Hajime Takata avait proposé de le relever à 1,5%, estimant que l'inflation sous-jacente avait atteint l'objectif; la proposition a été rejetée. Lors de cette même réunion, la banque a accéléré la cession de ses fonds indiciels cotés: d'environ 330 milliards de yens par an à environ 860 milliards à partir de janvier 2027, soit environ 0,1% des échanges de marché.
La réunion intervenait après deux hausses en 2026, en juin et en septembre, qui ont porté le taux à 1,25%. Selon l'enquête Reuters du 13 au 19 octobre, les taux japonais sont à leur plus haut niveau depuis 31 ans.
Ce que disent les faucons
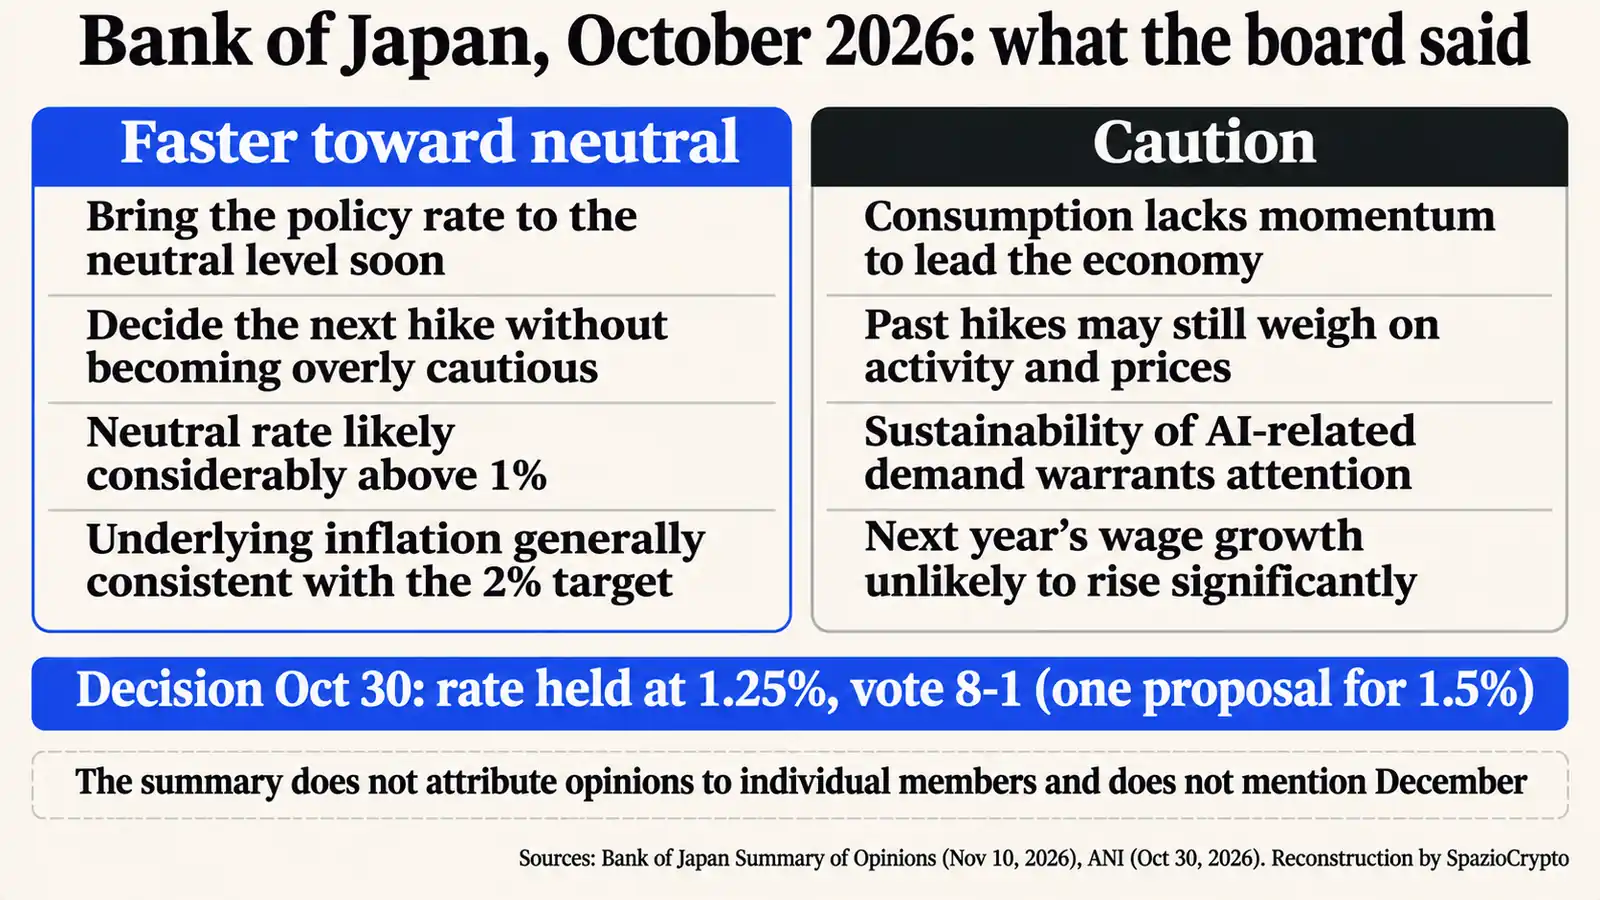
La synthèse n'attribue pas les opinions aux membres individuels, mais l'orientation d'une partie du conseil est claire. Une opinion affirme que la Banque doit porter le taux au niveau neutre «bientôt». Une autre demande de décider la prochaine hausse dès que possible «sans devenir excessivement prudents» (traduction SpazioCrypto). Une troisième estime que le taux neutre se situe probablement «considérablement au-dessus de 1%».
Ce positionnement repose sur une lecture de l'inflation. D'après la synthèse, l'inflation sous-jacente se situe à un niveau «globalement cohérent» avec l'objectif de stabilité des prix, et il devient important de l'ancrer autour de 2%. C'est l'argument qu'avait avancé Takata pour proposer le relèvement.
Ce que disent les colombes
L'autre partie du conseil appelle à la prudence, en avançant trois arguments. Le premier porte sur la consommation: une des opinions estime qu'elle n'a pas l'élan suffisant pour tirer l'économie. Le deuxième concerne les hausses déjà effectuées: il existe un risque qu'elles exercent encore une pression baissière sur l'activité et les prix, et qu'une nouvelle hausse pèse sur l'économie. Le troisième touche à l'intelligence artificielle: la demande liée à l'IA a soutenu l'économie, mais la durée de son impact «mérite attention», selon la synthèse.
Les salaires comptent également. D'après la synthèse, certaines entreprises indiquent qu'elles augmenteront les rémunérations l'an prochain à un rythme similaire à celui de cette année, mais une accélération significative de la croissance salariale reste improbable. Les négociations salariales de printemps, le shunto, sont désignées comme un moment clé à surveiller. Entre les deux camps, une formule résume la position médiane: avancer avec prudence, «se hâter lentement» dans la réduction du stimulus.
Décembre est proche, mais pas certain
Le marché regarde vers décembre. Selon l'enquête Reuters de mi-octobre, 54 économistes sur 78 anticipaient une hausse à 1,5% d'ici la fin du trimestre, et environ 80% de ceux qui ont précisé un mois ont choisi décembre. 60% voient le taux atteindre 1,75% d'ici fin juin, et la part de ceux qui prévoient un taux terminal de 2% ou plus est montée à 51%.
La synthèse, elle, ne mentionne pas décembre. Elle renforce la perception d'une intervention prochaine, sans la garantir. Le dissensus d'octobre et les opinions des faucons poussent dans cette direction; les réserves sur la consommation et l'IA laissent ouverte la possibilité d'attendre.
Pourquoi cela intéresse aussi hors du Japon
Pendant des années, le yen à taux quasi nul a été la devise privilégiée pour financer des investissements ailleurs: le fameux carry trade. Chaque pas de la Bank of Japan vers des taux plus élevés rend cette opération moins rentable. C'est notre lecture, que la synthèse n'aborde pas: mais dans les épisodes où le carry trade s'est dégonflé rapidement, les actifs les plus risqués, crypto compris, ont subi la volatilité qui s'ensuivait. Le lien entre taux et Bitcoin n'est pas mécanique, comme l'a montré l'évolution du troisième trimestre.
La politique monétaire japonaise touche aussi la finance numérique du pays, en plein essor: des fonds tokenisés adossés au stablecoin JPYSC aux paiements en XRP de Rakuten. Le débat sur la façon dont les banques centrales réagissent aux nouvelles formes de monnaie est ouvert en Europe aussi, comme le montre l'alerte de la Banque nationale suisse sur les stablecoins. Pour ceux qui suivent les catalyseurs macro, décembre s'ajoute au calendrier déjà chargé des décisions des banques centrales.
La BoJ d'octobre
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: taux maintenu à 1,25% avec une voix contre; dans la synthèse, certaines opinions demandent d'atteindre bientôt le taux neutre, d'autres invitent à la prudence sur la consommation, les hausses passées et la demande liée à l'IA.
- Non précisé: qui a exprimé chaque opinion, une date pour la prochaine hausse, un niveau précis du taux neutre.
- À surveiller: la réunion de décembre, les données sur la consommation et l'inflation, et les premiers signaux des négociations salariales de printemps.
La lecture d'ensemble
Notre lecture, que nous assumons comme telle, est que la Bank of Japan a atteint le moment le plus délicat de sa normalisation. Pour la première fois depuis des décennies, le conseil considère l'inflation sous-jacente comme cohérente avec son objectif. La question n'est plus de savoir s'il faut relever les taux, mais à quel rythme. Le paradoxe est que, précisément au moment où l'inflation semble cadrée, les freins viennent de l'économie réelle: consommation atone, salaires qui n'accélèrent pas, et une impulsion de l'IA dont personne ne connaît la durée.
Trois signaux méritent d'être suivis de près. Le premier est la réunion de décembre, avec l'éventuel passage à 1,5%. Le second est le nombre de votes dissidents, qui dira le poids réel des faucons au sein du conseil. Le troisième, ce sont les premiers indicateurs sur les salaires 2027: le conseil les présente comme déterminants pour le rythme des hausses à venir.