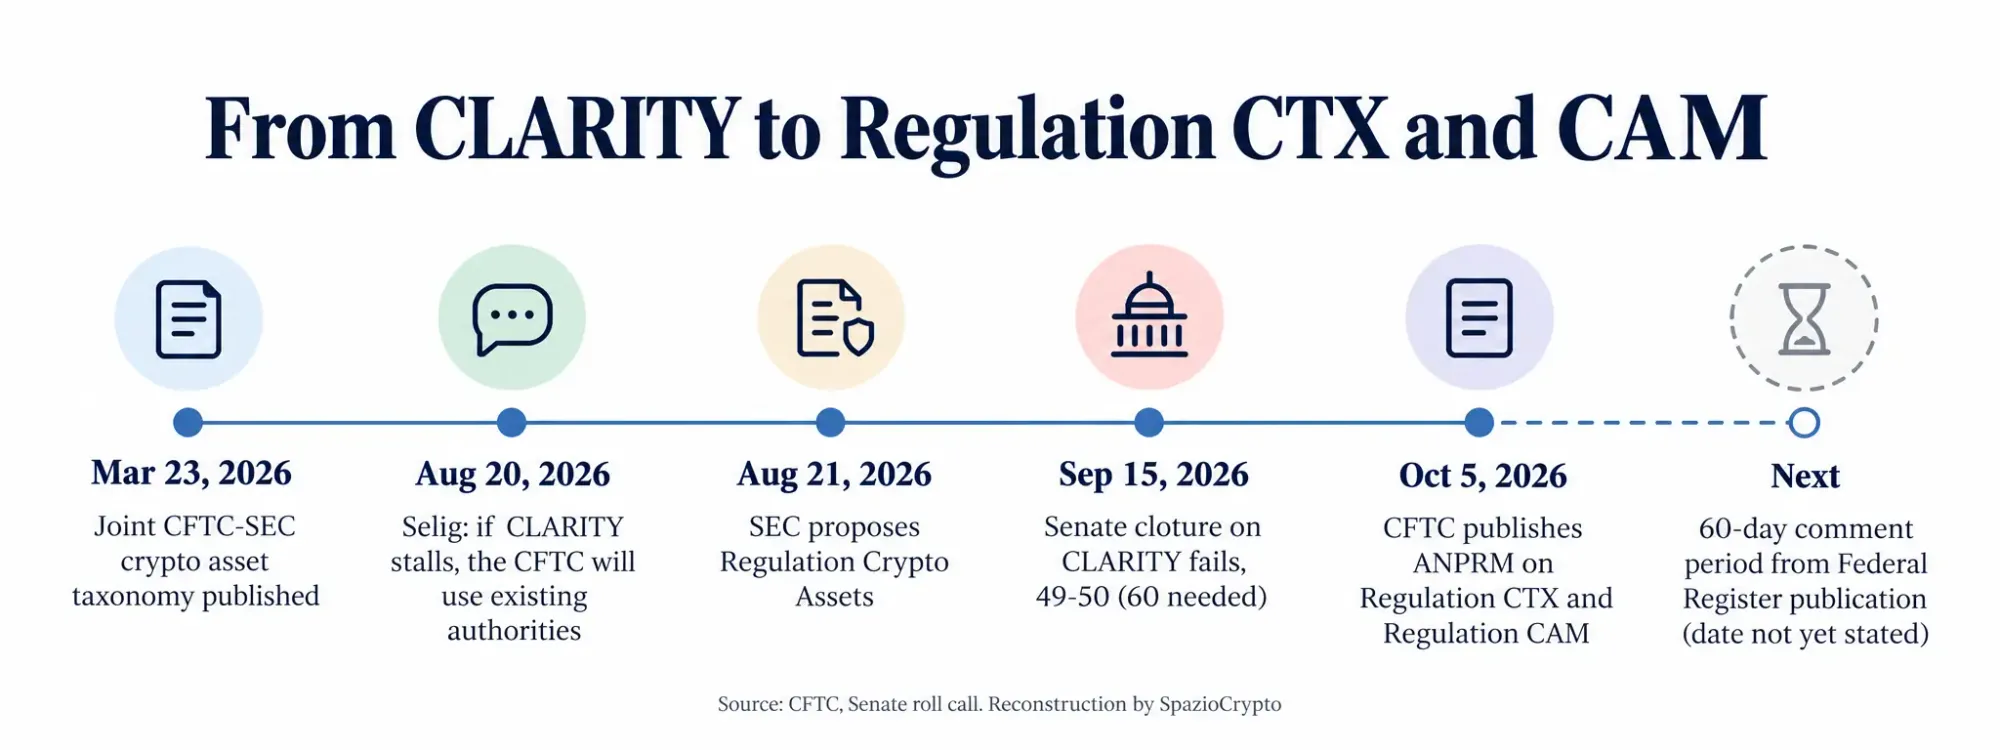
La Commodity Futures Trading Commission (CFTC) a publié le 5 octobre un Advanced Notice of Proposed Rulemaking (ANPRM) pour construire un cadre fédéral de règles adapté aux transactions crypto proposées aux clients particuliers avec marge, levier ou financement. L'élément central est la proposition de codifier une nouvelle sous-catégorie de marché réglementé, le Crypto Asset Market (CAM). Ces règles fédérales de la CFTC pour les exchanges crypto doivent toutefois être lues avec précision: il ne s'agit pas de règles approuvées, mais d'un avis préliminaire par lequel l'agence sollicite des commentaires, l'étape qui précède une éventuelle proposition formelle.
Le président Michael Selig a présenté les détails lors d'un discours prononcé le même jour au Fordham Law Blockchain Regulatory Symposium et dans une tribune publiée dans le Wall Street Journal, reliant cette initiative au blocage du CLARITY Act au Sénat. Selig précise lui-même en ouverture que ses propos reflètent son point de vue de président et non nécessairement celui de la Commission dans son ensemble.
Ce que la CFTC a publié
Le document s'intitule Regulation Crypto Asset Transactions (Regulation CTX) et Regulation Crypto Asset Markets (Regulation CAM). Il concerne les «retail commodity transactions» prévues à la section 2(c)(2)(D) du Commodity Exchange Act, que l'agence désigne sous l'acronyme CTX: selon Selig, les opérations dans lesquelles un client particulier négocie des crypto-actifs avec marge, levier ou financement. L'ANPRM sollicite des commentaires sur trois axes: comment prévenir les pratiques abusives dans un régime national unifié; comment fournir aux opérateurs des orientations spécifiques aux crypto sur les pratiques sectorielles que la CFTC, forte de son expérience de surveillance depuis 2014, considère comme de bonnes pratiques de conformité; et comment codifier dans une règle le CAM, une sous-catégorie de designated contract market conçue spécifiquement pour les CTX.
Les commentaires devront être soumis par écrit dans un délai de 60 jours à compter de la publication de l'ANPRM au Federal Register et seront consultables sur Regulations.gov. Le communiqué ne précise pas la date de publication au Federal Register, de sorte que l'échéance exacte n'est pas encore déterminable. La Commission indique qu'elle utilisera les commentaires reçus pour orienter une éventuelle action future, telle qu'une proposition de règle. Selig affirme que l'objectif est de prévenir, et non seulement de poursuivre après les faits, des schémas frauduleux comme celui de FTX.
Les trois échelons du marché et le CAM
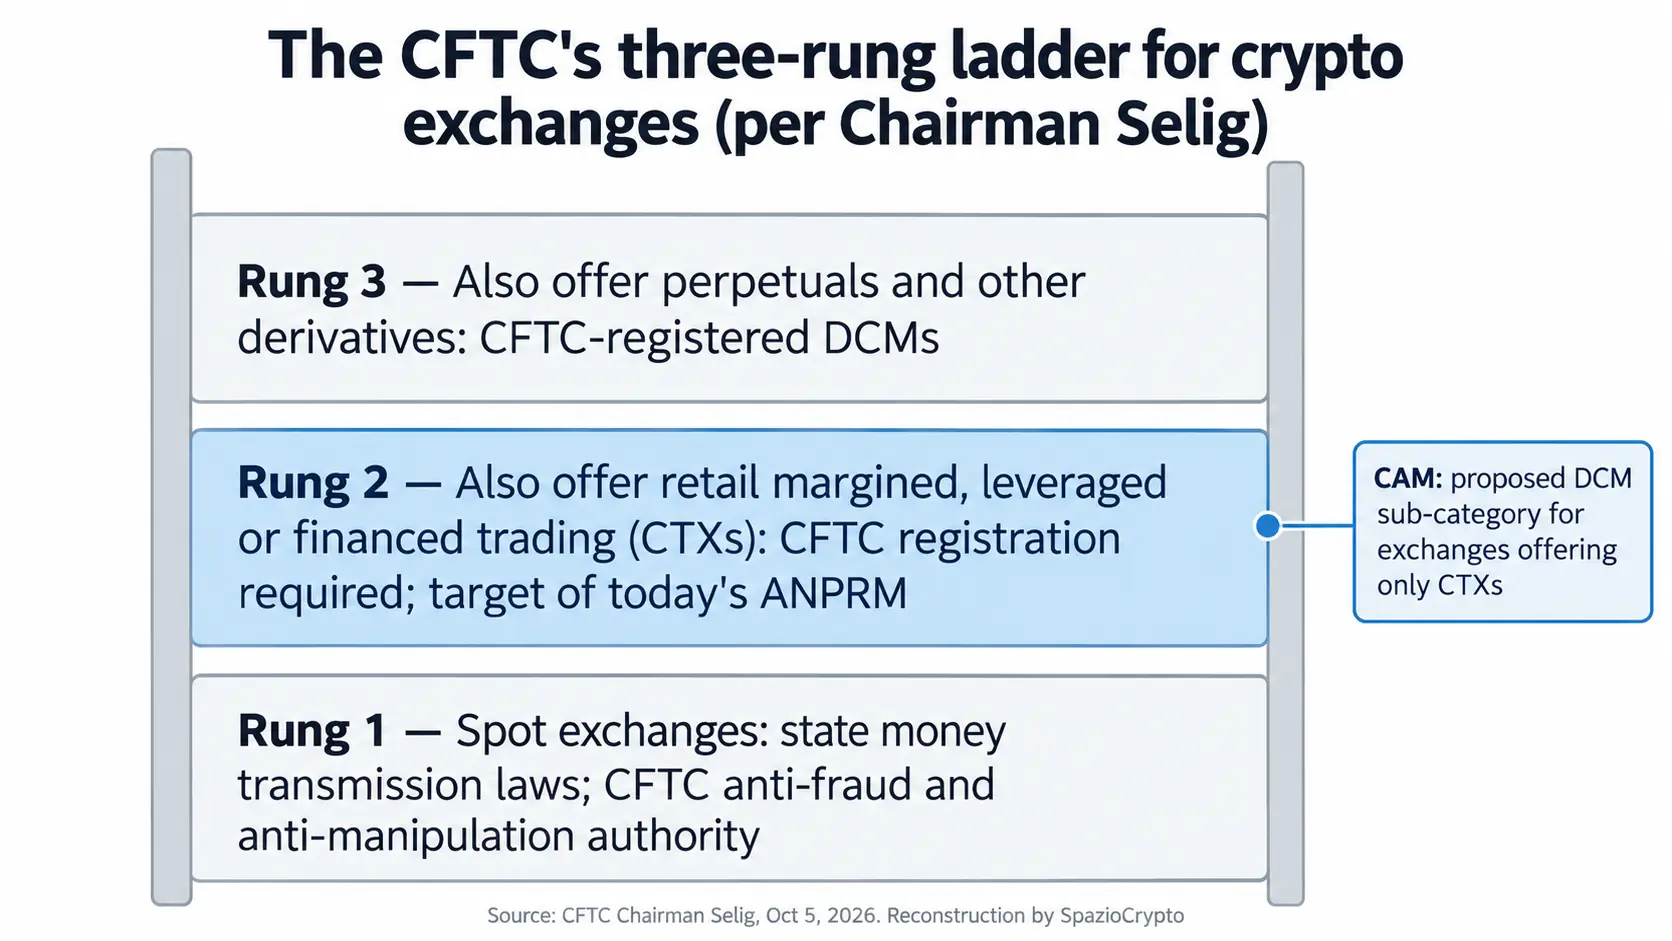
Selig décrit le marché comme une échelle à trois échelons. Au premier se trouvent les exchanges spot ordinaires, soumis aux pouvoirs de la CFTC contre la fraude et la manipulation, mais régis par ailleurs par les lois étatiques sur les transferts de fonds. Au deuxième figurent ceux qui proposent également aux clients particuliers du trading avec marge, levier ou financement: la loi les oblige à s'enregistrer auprès de la CFTC, qui exerce sur eux une réglementation exclusive. Au troisième se trouvent ceux qui autorisent aussi les perpétuels et d'autres dérivés, eux aussi enregistrés auprès de la CFTC. Les propositions du 5 octobre concernent le deuxième échelon.
Les exchanges déjà enregistrés comme designated contract market (DCM) pourraient proposer des CTX selon des règles adaptées. Ceux qui souhaitent offrir uniquement des CTX pourraient s'enregistrer comme DCM ordinaire ou comme CAM. Le CAM devrait respecter les principes fondamentaux prévus par la loi pour les DCM, avec des règlements pensés pour les CTX, tandis que les opérateurs proposant des futures, options ou swaps resteraient dans le régime DCM actuel. Selig souligne qu'il s'agit d'une option fédérale: comme dans le système bancaire, où une entreprise choisit entre licence fédérale et licence étatique, les sociétés crypto pourraient choisir entre licences étatiques et enregistrement fédéral selon les produits proposés. Seul le Congrès, a-t-il déclaré, peut imposer à tous les exchanges crypto l'enregistrement auprès de la CFTC.
L'ANPRM
Ce que c'est et ce que ce n'est pas. Source: CFTC, communiqué 9307-26 et discours de Selig, 5 octobre 2026
- Ce que c'est: un avis préliminaire sollicitant des commentaires pendant 60 jours à compter de la publication au Federal Register.
- Pour qui: les exchanges proposant aux clients particuliers du trading crypto avec marge, levier ou financement; une option fédérale, non une obligation générale.
- Ce que ce n'est pas: ni une règle approuvée, ni une proposition formelle; rendre l'enregistrement obligatoire pour tous les exchanges nécessiterait l'intervention du Congrès.
Les mesures sur la table
Parmi les mesures que le cadre devrait prévoir, selon Selig, figurent des évaluations du risque de manipulation au moment de la cotation, liées à la distribution et à la concentration de l'actif, aux périodes de lock-up et aux plans de vesting, ainsi qu'aux émissions programmées ou aux rachats. S'y ajoutent une obligation de proof-of-reserves pour les exchanges qui détiennent les actifs des clients dans des comptes omnibus, et l'intermédiation obligatoire d'un futures commission merchant (FCM), avec des protections relatives aux communications, aux fonds propres et à la ségrégation des actifs, ainsi que les obligations anti-blanchiment et de connaissance du client prévues par le Bank Secrecy Act. La CFTC déclare vouloir recevoir des commentaires sur la manière d'adapter les exigences des FCM à l'activité crypto.
Pour les partisans de l’approche cypherpunk, l’agence propose de codifier une interprétation de la notion d’«actual delivery»: le transfert d’un actif crypto vers un portefeuille externe non custodial de l’utilisateur dans un délai de 28 jours satisferait, en règle générale, l’exception à l’obligation de négocier sur un exchange enregistré. Hors du champ immédiat des propositions, mais à l’étude, figure une politique pérenne pour les développeurs qui publient des logiciels sans collecter d’ordres, contrôler l’exécution ni détenir les actifs des clients: selon la CFTC, ils ne devraient pas avoir à s’enregistrer comme introducing broker au seul motif d’avoir écrit du code.
Pourquoi maintenant: le CLARITY Act
Le contexte politique est sans ambiguïté. Le 15 septembre, le Sénat a rejeté la motion de clôture sur le CLARITY Act par 49 voix pour et 50 contre, alors que 60 voix étaient requises, comme nous l’avions relaté dans notre article sur ce vote échoué. Selig a exprimé sa déception lors de son discours du jour: le texte aurait codifié la frontière entre titres et non-titres, imposé aux exchanges et courtiers crypto centralisés de s’enregistrer auprès de la CFTC et introduit des principes fondamentaux adaptés au secteur. Dans son éditorial, il précise que l’action réglementaire de l’agence ne peut pas remplacer indéfiniment un cadre législatif adopté par le Congrès. Cette orientation avait du reste été annoncée sous forme conditionnelle le 20 août, lorsqu’il avait déclaré que, si le CLARITY Act restait bloqué, la CFTC utiliserait ses pouvoirs existants pour instaurer un régime encadrant les marchés crypto.
La CFTC s’appuie sur une interprétation conjointe publiée avec la SEC en mars 2026, qui classe les crypto-actifs en cinq catégories et identifie Bitcoin et Ether parmi les «digital commodities», c’est-à-dire les actifs qui ne sont pas des titres financiers. Du côté de la SEC, Selig cite également la proposition de «Regulation Crypto Assets» du 21 août.
Une lecture d’ensemble
En à peine plus de dix jours, la Réserve fédérale a publié les règles relatives aux stablecoins bancaires, la SEC a présenté la proposition sur la conservation des crypto-actifs et la CFTC ouvre désormais le front des exchanges: trois autorités qui composent une mosaïque réglementaire pendant que le Congrès reste à l’arrêt.
Pour l’observateur, l’enseignement est double. D’un côté, rien ne change concrètement pour les plateformes à ce stade: après l’avis préliminaire, il faudra une proposition formelle, une phase de commentaires publics et une règle définitive, et l’option fédérale laisse coexister deux voies, étatique et fédérale, sans obligation générale que seule une loi pourrait imposer. De l’autre, la comparaison avec l’Europe éclaire une différence d’approche fondamentale: Selig lui-même cite MiCA, ainsi que le Royaume-Uni et Singapour, parmi les régimes cohérents adoptés après l’effondrement de FTX, tandis qu’aux États-Unis on avance par chemins parallèles et par adhésion volontaire. C’est un cadre européen que les régulateurs soumettent déjà à l’épreuve, comme en témoigne le cas Binance. Nous suivrons la publication au Federal Register et l’ouverture de la période de commentaires.