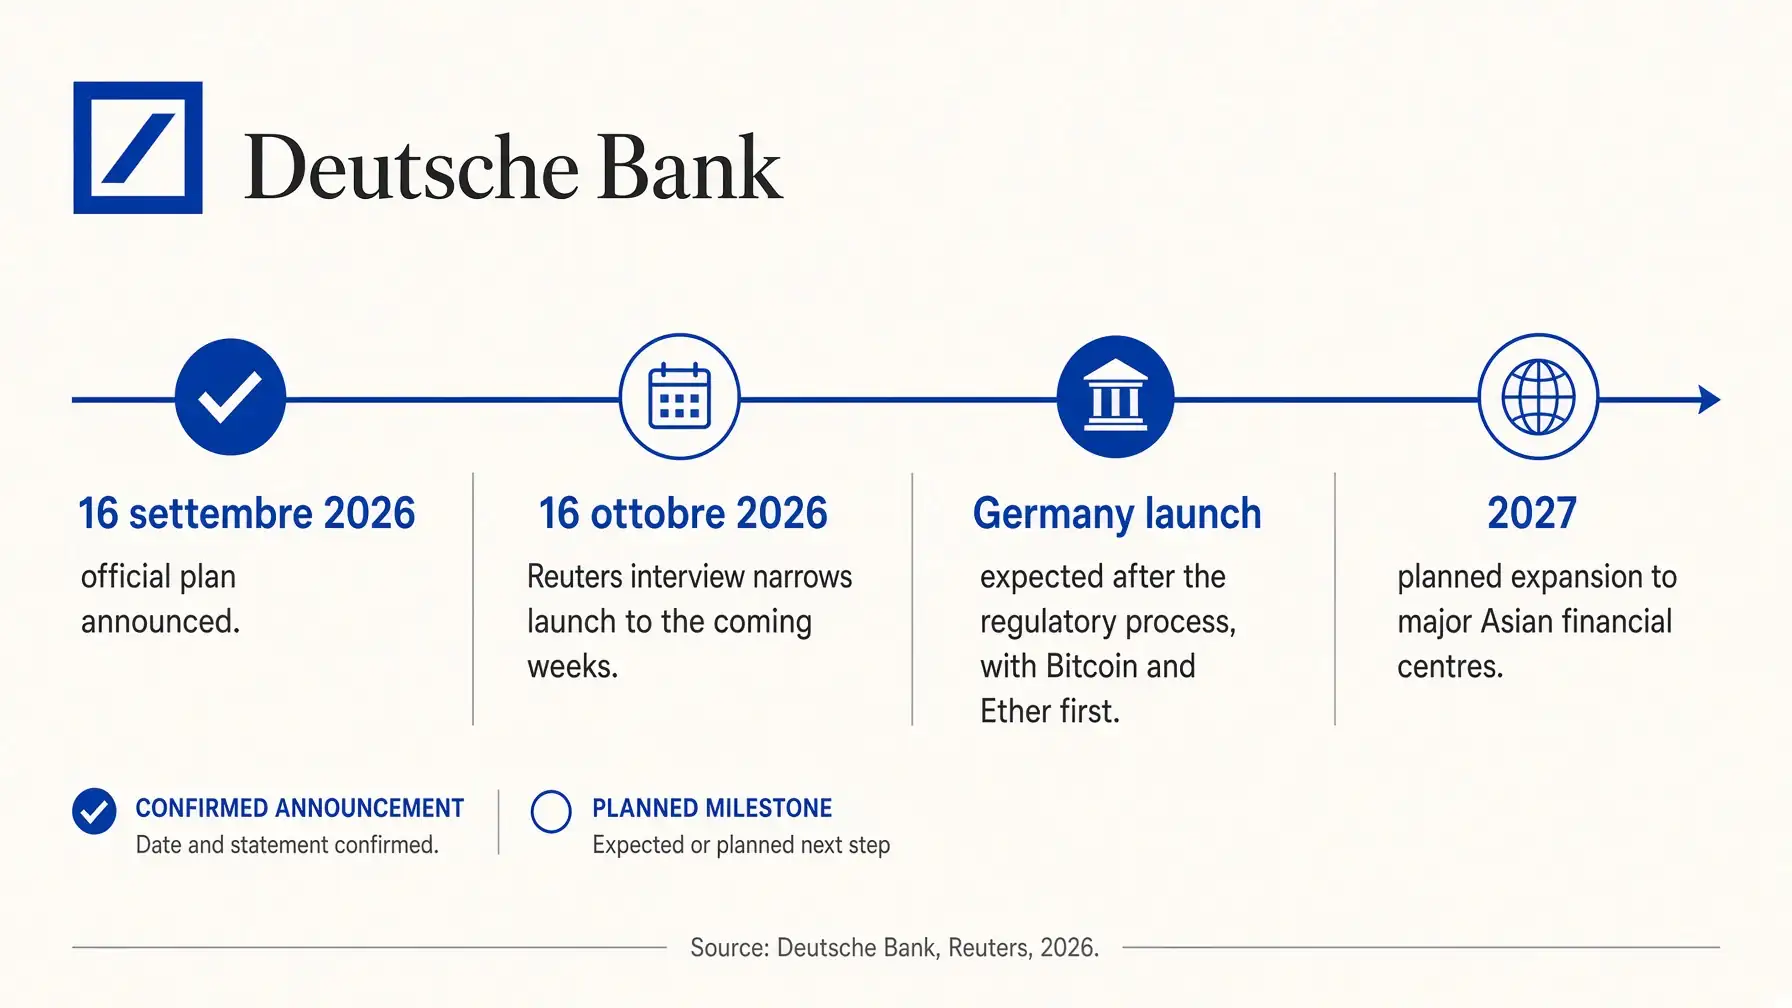
Deutsche Bank prépare son service de garde crypto avec un calendrier désormais plus précis. Selon un entretien publié par Reuters le 16 octobre 2026, la banque allemande prévoit de lancer en Allemagne, dans les prochaines semaines, un service de conservation de Bitcoin et d'Ether destiné à ses clients institutionnels et entreprises. Une extension aux principaux centres financiers asiatiques est prévue pour 2027, avec des fonctionnalités liées aux stablecoins en phase intermédiaire.
Ce calendrier reste néanmoins conditionné à l'avancement du processus réglementaire. Deutsche Bank n'a pas annoncé que le service est déjà opérationnel, ni communiqué de liste définitive de marchés asiatiques ou de date pour les fonctions stablecoins. La banque a simplement clarifié ses priorités: d'abord la garde réglementée en Allemagne, ensuite les services de conversion vers et depuis les stablecoins, puis une présence élargie en Asie.
Ce que Deutsche Bank a confirmé
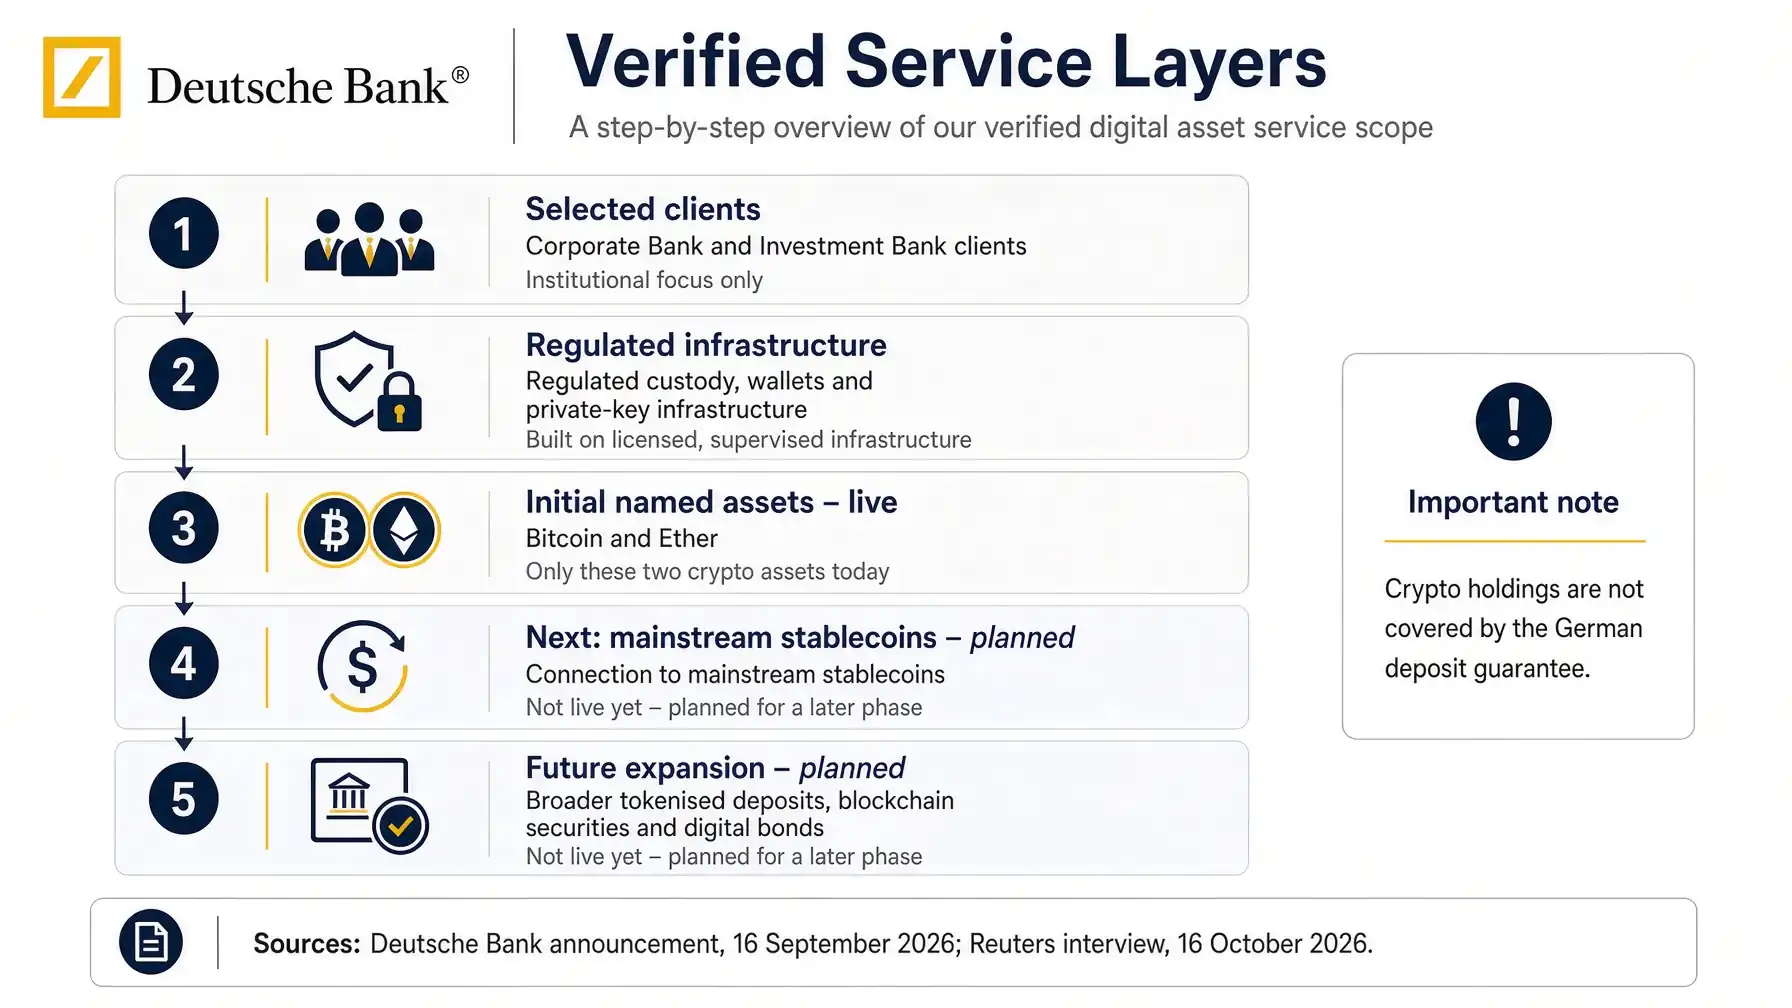
Gerald Podobnik, responsable mondial de la Corporate Bank, a déclaré à Reuters que le lancement allemand est attendu «dans les prochaines semaines». L'offre initiale portera sur la conservation de Bitcoin et d'Ether. Dans un second temps, la banque entend aider ses clients à transférer des fonds vers et depuis les stablecoins les plus utilisées, tout en développant des dépôts tokenisés, des titres sur blockchain et des obligations numériques.
Le communiqué officiel du 16 septembre 2026 limite le public initial à une sélection de clients de la Corporate Bank et de l'Investment Bank. Il décrit une infrastructure comprenant des portefeuilles numériques, la gestion des clés privées et la garde réglementée d'actifs sélectionnés. Le communiqué précise également que les crypto en garde ne sont pas couvertes par la garantie des dépôts bancaires. Ce détail est fondamental pour ne pas confondre un service de garde bancaire avec un dépôt traditionnel, une distinction que l'AMF souligne régulièrement dans ses communications aux investisseurs français.
La banque ne part pas de zéro. Elle fait partie de Qivalis, le projet bancaire européen pour un stablecoin en euros. SpazioCrypto a retracé comment 37 banques, dont Deutsche Bank, UniCredit et Intesa, évaluent Ethereum comme infrastructure publique pour ce projet. Garde, monnaie tokenisée et règlement ne sont donc pas des initiatives isolées, mais les composantes d'une même architecture.
Deutsche Bank: ce qui est confirmé et ce qui ne l'est pas
- Confirmé: lancement de la garde en Allemagne prévu dans les prochaines semaines, initialement pour Bitcoin et Ether.
- Confirmé: extension vers les centres financiers asiatiques planifiée pour 2027.
- Confirmé: clientèle initiale sélectionnée parmi la Corporate Bank et l'Investment Bank.
- Non confirmé: date exacte d'ouverture, marchés asiatiques concernés et stablecoins supportées.
- Condition: le projet reste soumis à l'achèvement du processus réglementaire.
Pourquoi la garde précède le trading
Pour une banque mondiale, conserver des actifs numériques constitue le point de contrôle central: identification du client, ségrégation patrimoniale, sécurité des clés et enregistrement des opérations. Le trading peut être ajouté ensuite, mais sans une base de garde conforme, il est difficile d'offrir des services intégrés aux entreprises, aux fonds ou aux trésoreries.
Cette séquence rappelle celle adoptée en France par les prestataires de services sur actifs numériques (PSAN) enregistrés auprès de l'AMF: la garde et le transfert constituent le périmètre initial avant tout service de négociation. Le cas de Deutsche Bank n'est pas identique, car la banque opère sous licence bancaire et non sous statut PSAN, mais la logique industrielle est la même: sécuriser l'infrastructure avant de déployer les produits.
Pour le client institutionnel, la valeur ne réside pas seulement dans la protection contre la perte d'une clé privée. Une banque peut intégrer des contrôles anti-blanchiment, des limites opérationnelles, des autorisations multiples et des rapports de conformité dans les processus déjà utilisés par la trésorerie. C'est précisément là que les grandes institutions peuvent concurrencer les gardiens crypto natifs comme Coinbase Custody ou BitGo.
Le modèle européen qui prend forme
MiCA a créé un cadre commun, mais n'a pas uniformisé les voies d'accès. Les opérateurs crypto doivent obtenir l'autorisation CASP (Crypto-Asset Service Provider); les établissements de crédit peuvent utiliser une procédure de notification pour les services compatibles avec leur licence bancaire existante. En France, les acteurs enregistrés comme PSAN doivent désormais migrer vers le statut PSCA (Prestataire de Services sur Crypto-Actifs) prévu par MiCA. La liste des opérateurs autorisés sous MiCA montre comment banques, exchanges et gardiens spécialisés entrent sur le même marché depuis des points de départ très différents.
Deutsche Bank dispose d'une taille et de relations commerciales capables de faire basculer la garde crypto d'un produit spécialisé vers un composant du cash management institutionnel. Cela ne doit pas pour autant être transformé en certitude d'adoption massive. La banque n'a publié aucune donnée sur les clients déjà contractualisés, les volumes attendus ou les commissions. L'objectif de croissance annuelle de 8% mentionné par la Corporate Bank jusqu'en 2028 concerne la division dans son ensemble, pas uniquement le service de garde.
Le signal le plus solide est organisationnel: le projet est porté par la Corporate Bank, c'est-à-dire par la division qui sert les entreprises et les institutions financières. Cela place les actifs numériques au voisinage des paiements, de la liquidité et de la gestion des risques, et non dans un laboratoire séparé.
De la garde aux stablecoins
La deuxième phase annoncée est sans doute plus importante que la première. Permettre aux clients de déplacer des fonds vers et depuis des stablecoins, c'est connecter des comptes bancaires classiques à la monnaie on-chain. Dans ce modèle, la banque n'a pas nécessairement besoin d'émettre chaque token: elle peut conserver les actifs, vérifier l'identité du client, convertir la monnaie bancaire et orchestrer le règlement.
Cette stratégie est cohérente avec les travaux sur les dépôts tokenisés et les titres numériques. En septembre 2026, Deutsche Bank a décrit son ambition comme une infrastructure capable de faire coexister différentes formes de monnaie numérique. Le cadre européen intègre également le débat sur les réserves: la BCE et plusieurs banques centrales ont demandé une révision de certaines règles MiCA sur les stablecoins, ce qui montre que le lien entre tokens et bilans bancaires est encore en évolution. En France, cette question concerne directement les émetteurs de monnaie électronique souhaitant opérer dans le cadre MiCA.
Garde et stablecoins ne sont donc pas deux lignes indépendantes. La garde permet de contrôler les actifs et les clés; les stablecoins peuvent devenir un moyen de règlement disponible en continu. Pour une trésorerie d'entreprise, la combinaison n'est pertinente que si conformité, liquidité et réconciliation comptable sont pleinement intégrées.
L'Asie dans le plan 2027
Reuters rapporte que Deutsche Bank vise à étendre son offre aux principaux centres financiers asiatiques en 2027. La banque n'a pas précisé lesquels. Singapour et Hong Kong sont des candidats plausibles compte tenu de leur activité sur les actifs numériques, mais les attribuer au plan sans confirmation officielle serait une déduction, non un fait.
L'expansion asiatique répond à une logique commerciale claire. Beaucoup de clients de la Corporate Bank gèrent des flux internationaux et ont besoin d'infrastructures couvrant plusieurs fuseaux horaires. Une garde limitée à l'Allemagne peut constituer un premier nœud; un réseau multi-juridictions peut soutenir paiements, collatéral et titres numériques à une échelle bien plus large.
La question des autorisations locales reste entière. Un service réglementé en Allemagne ne devient pas automatiquement distribuable en Asie. Chaque marché peut imposer ses propres exigences en matière de licence, de ségrégation des actifs, de transferts et de stablecoins. C'est pourquoi 2027 doit être lu comme un objectif déclaré, non comme un calendrier garanti.
Ce que cela change pour le secteur bancaire européen
Pour les banques européennes, cette initiative relève le niveau de la concurrence. UniCredit recherche actuellement un partenaire technologique pour la conservation et le trading de crypto-actifs, tandis que Banca Sella a déjà emprunté la voie de la notification réglementaire. Deutsche Bank introduit dans ce même espace une plateforme mondiale et une base de clientèle corporate internationale.
La compétition ne porte pas uniquement sur qui proposera Bitcoin en premier. Ce qui compte, c'est la capacité à combiner conservation, paiements, stablecoins et instruments tokenisés. UniCredit a déjà expérimenté la tokenisation du crédit avec un Schuldschein numérique destiné aux entreprises allemandes. Le marché européen converge ainsi vers un modèle où la blockchain reste en arrière-plan du produit bancaire, souvent invisible pour le client final.
Pour les entreprises entretenant des relations commerciales internationales, l'impact dépendra des produits réellement disponibles, des coûts et de la couverture géographique. Deutsche Bank n'a encore communiqué aucun de ces éléments. Cette annonce est significative parce qu'elle réduit l'incertitude sur le calendrier, pas parce qu'elle résout déjà le problème opérationnel.
La perspective plus large
Notre lecture est que Deutsche Bank est en train de faire passer les actifs numériques du statut d'expérimentation technologique à celui de service d'infrastructure bancaire. La séquence des décisions est cohérente: d'abord sécuriser la conservation des actifs, puis connecter la monnaie tokenisée, enfin étendre le réseau vers les marchés où opèrent les clients.
Cela ne garantit ni la demande, ni les revenus, ni le succès commercial. Cela démontre toutefois qu'une des plus grandes banques européennes considère la conservation comme un maillon indispensable pour rester compétitive dans les paiements et les marchés de capitaux de demain. La distance entre promesse et produit se mesurera dans les prochaines semaines: l'obtention effective de l'autorisation, l'ouverture opérationnelle et les premiers détails commerciaux seront les signaux à surveiller.