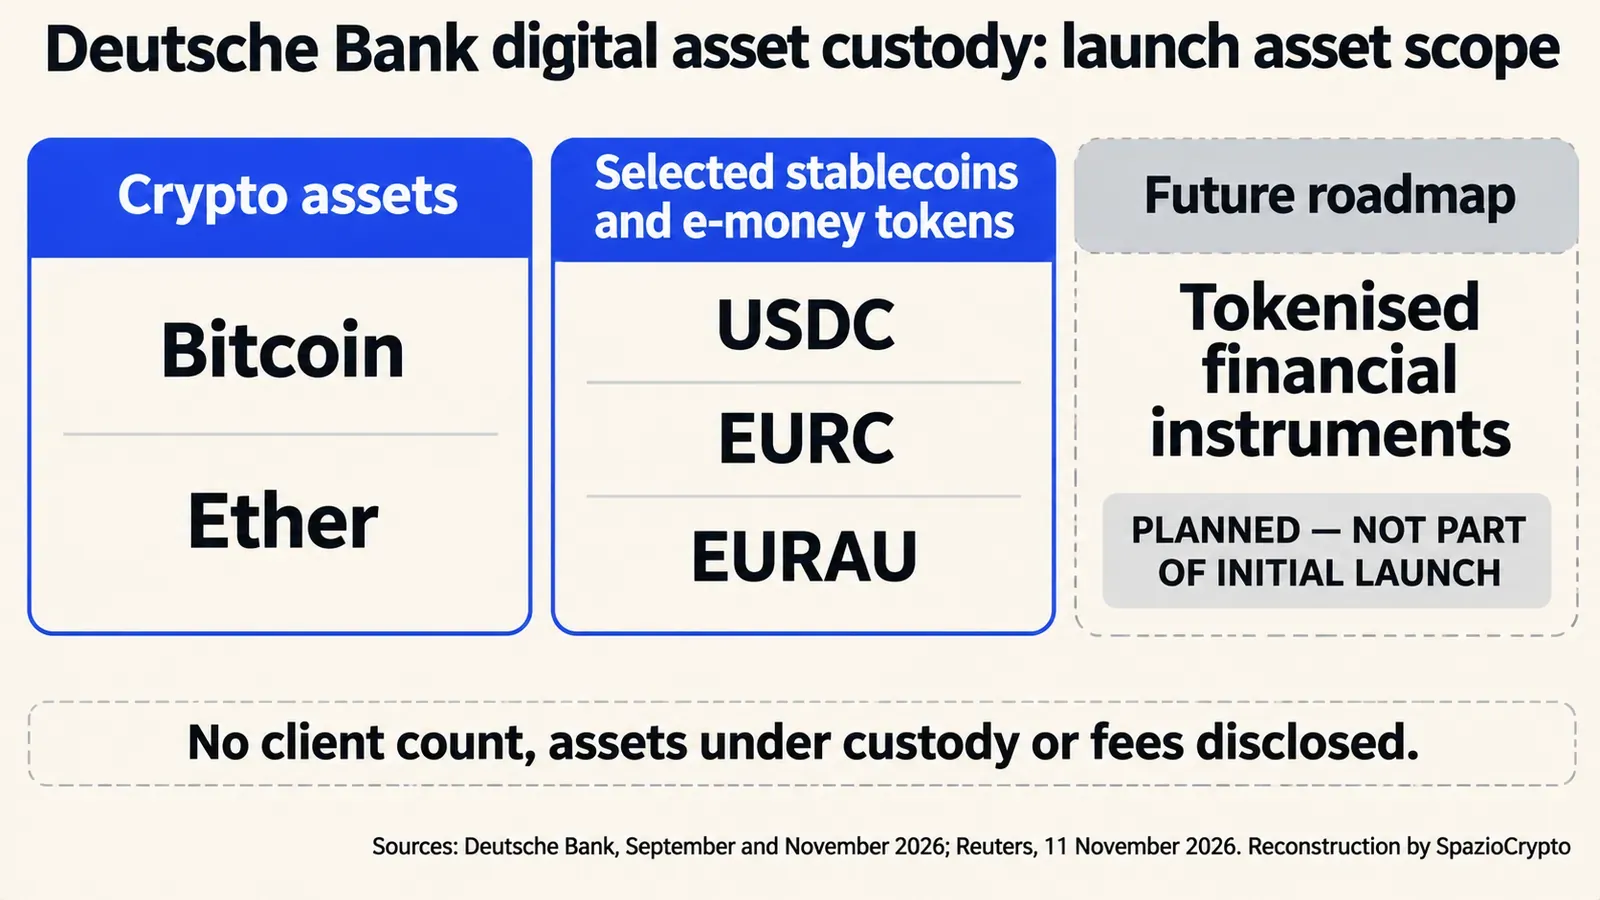
Deutsche Bank a rendu opérationnel son service de garde d'actifs numériques pour les clients institutionnels et entreprises européens. La banque gère les portefeuilles et les clés privées au nom de ses clients, leur permettant de conserver et de transférer des actifs vers des tiers. L'offre initiale comprend Bitcoin, Ether ainsi que les stablecoins USDC, EURC et EURAU. Ce service n'est pas accessible à la clientèle de détail.
Le démarrage opérationnel a été confirmé le 11 novembre 2026. Selon Reuters, le service est disponible pour les clients payants. Le communiqué initial de la banque, publié en septembre, avait conditionné le lancement à l'achèvement des démarches réglementaires.
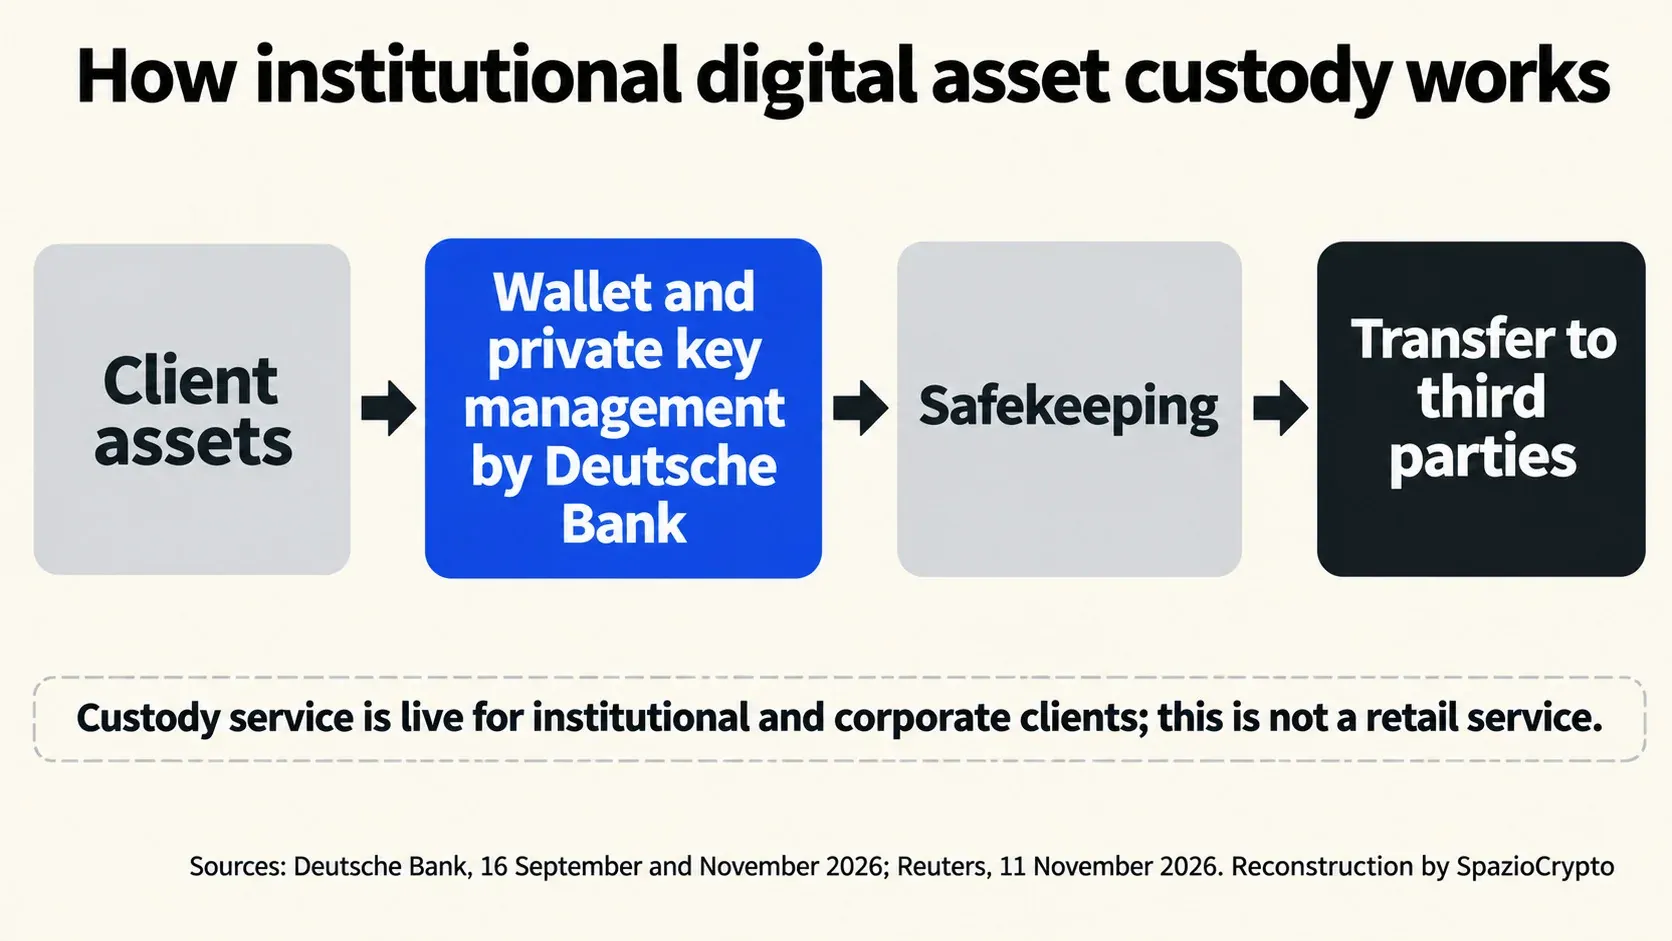
La garde répond à un besoin concret pour les opérateurs professionnels: gérer les clés privées et les systèmes de conservation exige des infrastructures et des contrôles dédiés. En confiant ces fonctions à la banque, les clients peuvent conserver et transférer des actifs numériques sans avoir à construire leur propre système. Deutsche Bank décrit ce service comme la gestion des portefeuilles et des clés pour le compte de ses clients.
Le service est actif, les produits futurs restent à définir
La banque a indiqué que l'offre pourra s'élargir avec le temps, en fonction de la demande, des procédures internes d'approbation et des exigences réglementaires. Les instruments financiers tokenisés figurent également dans la feuille de route, mais ne font pas partie de l'offre initiale annoncée.
Le dossier signale aussi un mémorandum exploratoire conclu avec Deutsche Asset Management portant sur des fonds monétaires tokenisés, des ETC adossés aux cryptomonnaies et des stablecoins. Ce point doit être clairement distingué du service de garde déjà lancé: un mémorandum exploratoire n'équivaut pas au lancement de ces produits. Les sources consultées ne mentionnent ni les encours gérés, ni le nombre de clients actifs, ni les commissions appliquées; ces données ne sont donc pas disponibles pour mesurer l'ampleur initiale de l'activité.
La page du service de Deutsche Bank affiche encore un avertissement selon lequel la disponibilité dépend de l'achèvement du parcours réglementaire et de la préparation technique. Ce texte contraste avec l'annonce du démarrage opérationnel et avec l'information publiée par Reuters le 11 novembre. Pour l'état réel du lancement, la référence la plus à jour reste la confirmation de la banque reprise par Reuters et la communication publiée en novembre sur le site corporate de Deutsche Bank.
Ce qui change pour les clients
L'entrée opérationnelle d'une grande banque allemande élargit l'offre de garde réglementée pour les opérateurs professionnels en Europe. Cela ne signifie pas que Deutsche Bank propose un service de trading au grand public, ni qu'elle a déjà lancé des fonds tokenisés ou de nouveaux produits d'investissement. La distinction est importante: aujourd'hui, seule la garde des actifs sélectionnés est active, tandis que les initiatives sur les produits tokenisés restent en phase exploratoire ou de feuille de route.
Le prochain élément à surveiller sera l'extension effective de la clientèle et des actifs pris en charge. Tant que des données sur les volumes, les clients et les coûts ne seront pas publiées, le lancement documente la disponibilité du service, mais ne permet pas d'évaluer son adoption commerciale réelle.
Le FSB demande à la Turquie des règles spécifiques pour les émetteurs de stablecoins
Le Financial Stability Board (FSB) estime que la Turquie a accompli des progrès dans la soumission du marché des cryptomonnaies à l'enregistrement et aux licences, mais signale une lacune dans la réglementation des émetteurs de stablecoins. Dans le rapport publié le 11 novembre 2026, l'organisme recommande de créer un régime dédié, de renforcer le suivi des risques pour la stabilité financière et d'améliorer la coopération entre autorités nationales et étrangères. Ces recommandations sont d'ordre international et ne constituent pas une nouvelle loi turque déjà adoptée.
Selon le FSB, les autorités turques ont intégré une part significative des opérateurs et des services de cryptomonnaies dans le périmètre réglementaire. Parmi les progrès cités figurent les exigences d'enregistrement et de licence pour les prestataires de services, la séparation des actifs en garde et une plateforme centralisée pour collecter des données sur les activités du secteur. Le rapport rappelle également l'interdiction d'utiliser les cryptomonnaies pour les paiements domestiques, mesure qui limite certains liens avec le système bancaire et de paiement.
La lacune concerne les émetteurs de stablecoins
Pour le FSB, l'absence d'un cadre spécifique pour les émetteurs de stablecoins constitue une vulnérabilité centrale. Les stablecoins indexés sur des devises étrangères peuvent créer des liens avec le marché des changes et, selon le rapport, contribuer au risque de «dollarisation numérique»: le recours croissant à des instruments libellés en dollars, y compris par des personnes cherchant à se protéger de la faiblesse de la monnaie locale.
Reuters rapporte que le FSB a mis en lumière la diffusion des cryptomonnaies et des stablecoins en Turquie dans le contexte de la dépréciation de la livre et de l'inflation élevée. Le rapport n'établit pas qu'un événement d'instabilité causé par les stablecoins se soit déjà produit: il identifie des canaux de risque que les autorités devraient surveiller et encadrer.
Les autres recommandations du rapport
Outre un régime dédié aux stablecoins, le FSB demande à la Turquie de rendre opérationnel un cadre formel de suivi de la stabilité financière, d'accroître les capacités de supervision et d'application des règles, et de renforcer les échanges d'informations avec les autorités étrangères. La coopération transfrontalière est une composante explicite des recommandations: les marchés des cryptomonnaies opèrent au-delà des frontières nationales et, selon le FSB, les risques associés ne peuvent être traités par des seules mesures domestiques.
L'évaluation du Board est donc nuancée: elle reconnaît les progrès accomplis, mais considère que le dispositif reste incomplet. Les recommandations n'imposent pas directement une modification législative et ne fixent pas de délai précis pour leur mise en oeuvre. Il appartient aux autorités turques de décider comment procéder.
Notre lecture, assumée comme telle, est que ce rapport déplace l'attention de la seule autorisation des opérateurs vers la gestion des risques susceptibles d'affecter l'ensemble du système financier. Le signal concret à suivre sera l'éventuelle introduction de règles pour les émetteurs et de procédures formelles d'évaluation des risques systémiques. En attendant, les demandes du FSB restent des recommandations et ne décrivent pas un nouveau régime déjà en vigueur. Les acteurs institutionnels français soumis au cadre PSAN et aux futurs standards MiCA auraient intérêt à observer comment la Turquie adaptera son dispositif, car les exigences du FSB convergent vers les normes européennes en matière de garde et de stablecoins.