Ripple Prime, la division de prime brokerage de Ripple, s'attaque à un métier traditionnellement réservé aux grandes banques et aux courtiers de Wall Street: financer via des contrats swap les ETF à effet de levier. Le 6 octobre, Ripple a annoncé l'élargissement de sa collaboration avec Brevan Howard, gestionnaire alternatif gérant environ 35 milliards de dollars d'actifs selon le communiqué de l'entreprise, auquel Ripple Prime offrira des services de prime brokerage, de compensation et de financement multi-actifs. Le 7 octobre, le Wall Street Journal a précisé que Ripple devenait un acteur significatif dans le financement via swap des ETF à effet de levier. C'est une histoire de bilan et d'intermédiation financière, non de blockchain: dans les sources que nous avons consultées, rien ne démontre que ces opérations soient réglées en XRP, en RLUSD ou on-chain.
Ce que Ripple a annoncé
Selon le communiqué du 6 octobre, Ripple Prime fournira aux fonds de Brevan Howard des services de prime brokerage multi-actifs, de compensation et de financement, sur les marchés traditionnels et numériques. Le texte ne liste pas les classes d'actifs couvertes et n'indique ni volumes, ni commissions, ni calendrier de démarrage. Brevan Howard déclare environ 35 milliards de dollars d'actifs sous gestion pour des investisseurs institutionnels, un millier de collaborateurs et des bureaux de Londres à New York, de Genève à Singapour et Tokyo.
La relation entre les deux entités n'est pas nouvelle: des fonds affiliés à Brevan Howard avaient participé au tour stratégique de 500 millions de dollars annoncé par Ripple le 5 novembre 2025, qui valorisait la société à 40 milliards de dollars et était mené par des fonds affiliés à Fortress et Citadel Securities, selon Fortune. Noel Kimmel, président de Ripple Prime, évoque un «engagement de long terme pour un succès partagé»; Alan McGroarty, directeur général des opérations de Brevan Howard, attend de la plateforme une «plus grande simplicité opérationnelle» et une meilleure efficacité du capital pour les équipes d'investissement. Ce sont des attentes déclarées, pas des résultats mesurés.
 Team Ripple
Ce que le Wall Street Journal ajoute
Dans l'article du 7 octobre intitulé «Ripple, Crypto's Payments Giant, Breaks Into Wall Street», le quotidien rapporte que Ripple Prime finance des ETF à effet de levier via des accords qui passaient jusqu'ici principalement par les grandes banques et les courtiers. Le mécanisme, pour ceux qui ne le connaissent pas: un ETF à effet de levier vise le double ou le triple du rendement journalier d'un titre ou d'un indice et, au lieu d'acheter toutes les actions, conclut souvent un total return swap avec un intermédiaire, qui lui garantit cette exposition en échange d'une commission de financement, puis se couvre sur le marché. Dans ce schéma, Ripple Prime est la contrepartie qui finance, et non l'émetteur: Ripple Prime ne gère pas les fonds.
Le cas cité dans les reconstructions est le Tradr 2X Long SNDK Daily ETF, qui vise le double du rendement journalier des actions Sandisk. Selon un document réglementaire du fonds rapporté par Blockonomi, le fonds verse à Ripple le taux overnight de financement bancaire majoré de 4 points de pourcentage, soit environ 8% annuel des actifs: un coût supporté par les investisseurs, distinct de la commission de gestion. Ce chiffre doit être lu comme un exemple, non comme le tarif de marché.
Le cadre chiffré provient de Morningstar Direct, cité par Blockonomi: aux États-Unis, 593 ETF à effet de levier affichent un patrimoine supérieur à 256 milliards de dollars, dont 426 portant sur des actions individuelles. Ce chiffre représente le patrimoine des fonds, non la taille du marché du financement via swap, et ne constitue pas une part de marché de Ripple. Parmi les concurrents non bancaires, les analyses citent Jane Street et Clear Street. CoinGape observe que le durcissement des règles en matière de capital et de risque a ouvert la voie aux acteurs non bancaires. Nate Geraci, animateur du podcast ETF Prime, a qualifié cette activité sur X de rentable «si l'on est équipé pour la gérer et pour en maîtriser les risques».
Ces produits présentent un profil de risque bien précis: ils recalibrent l'exposition chaque jour, de sorte que sur plusieurs séances le résultat peut s'écarter considérablement du multiple annoncé. Nous avons expliqué ce mécanisme à propos des nouveaux ETP 3x sur Bitcoin et Ethereum autorisés par la SEC et des 3x sur XRP de GraniteShares, qui reposent sur des swaps et des contrats à terme. Les sources consultées ne font apparaître aucun lien entre ces fonds et Ripple Prime.
De Hidden Road à Ripple Prime: comment en est-on arrivé là
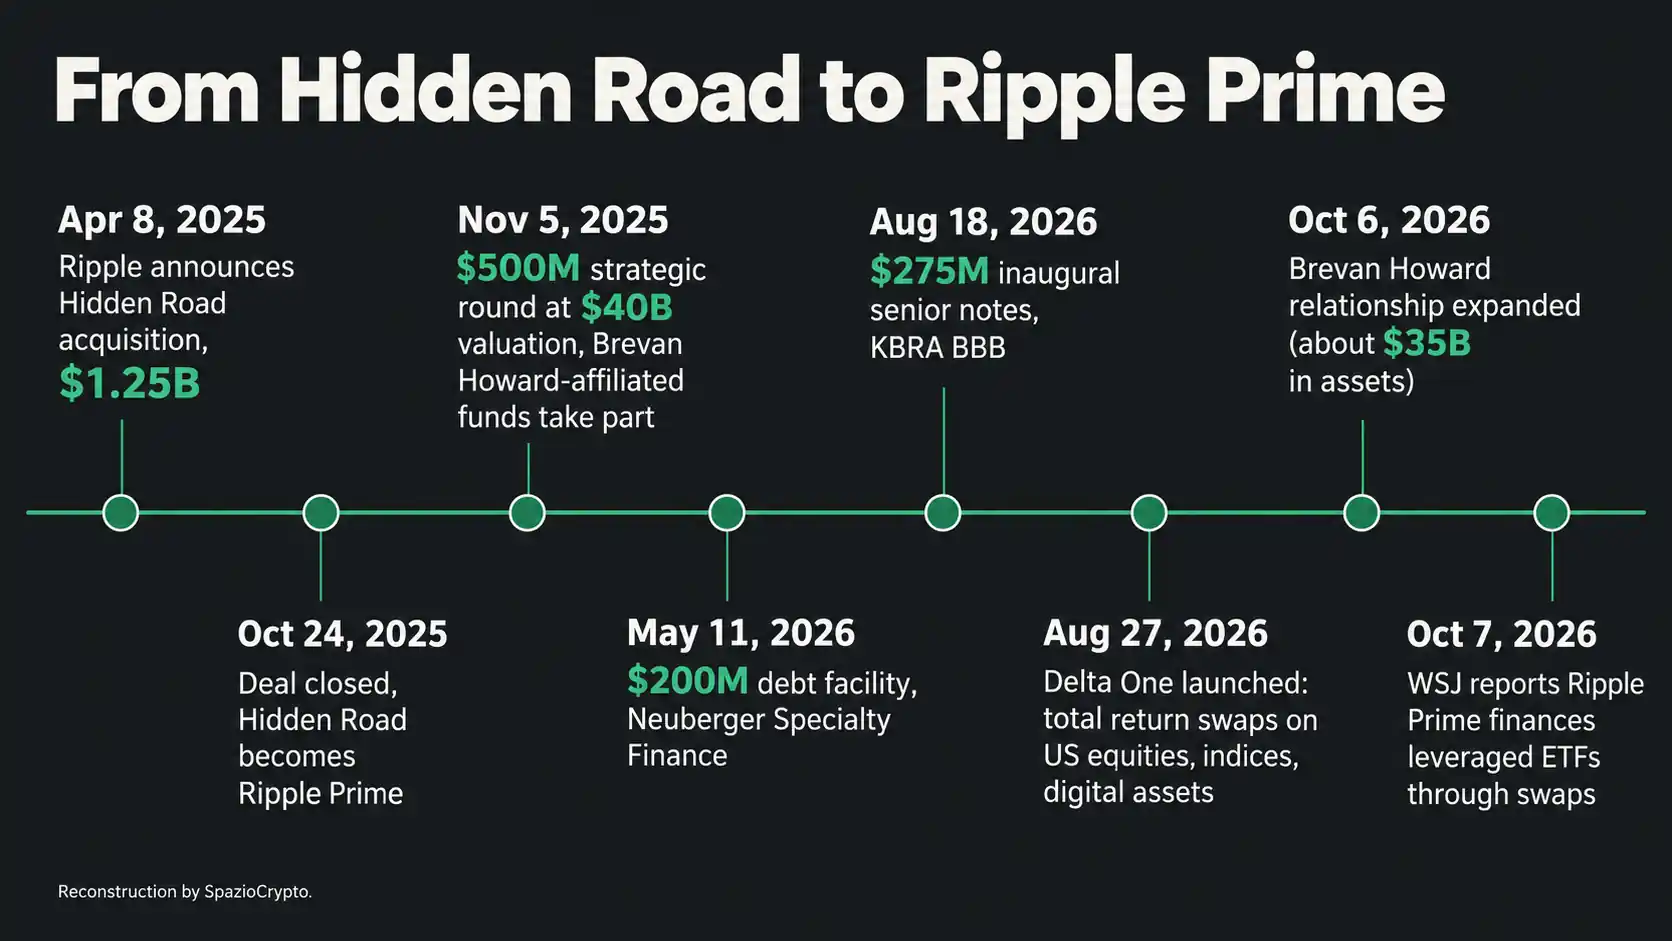
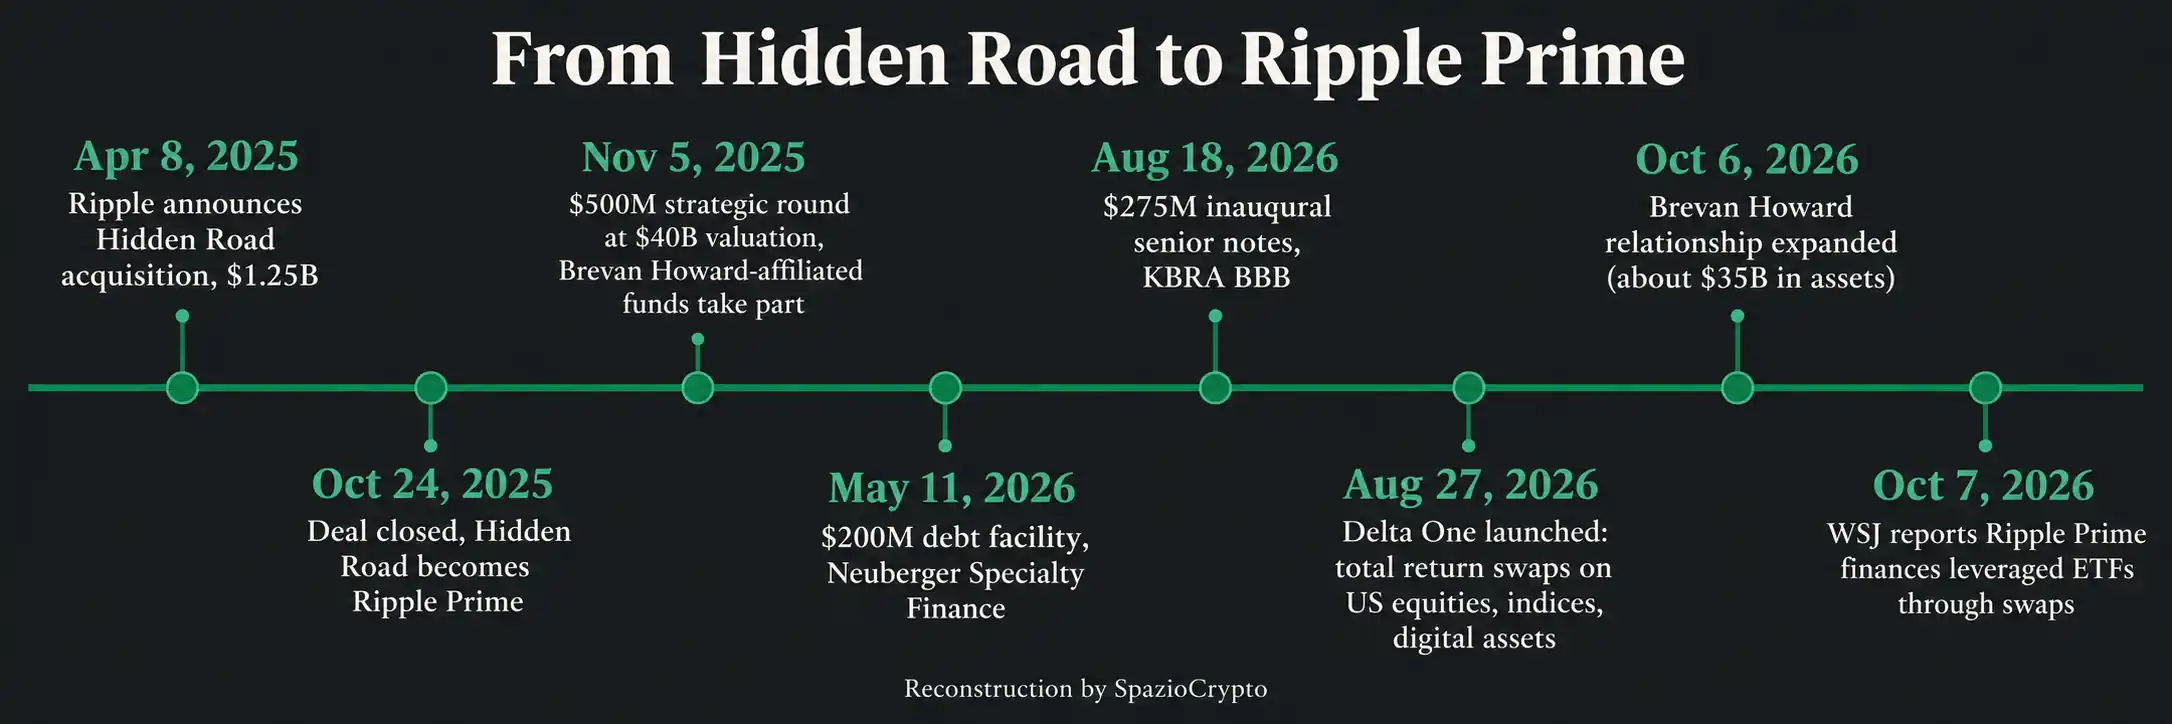
Tout part de l'acquisition de Hidden Road, annoncée le 8 avril 2025 pour 1,25 milliard de dollars: un prime broker non bancaire qui, selon l'annonce de l'époque, compensait plus de 3 000 milliards de dollars par an pour plus de 300 clients institutionnels. Ripple a confirmé la clôture de l'opération le 24 octobre 2025 et a rebaptisé la société Ripple Prime, affirmant que l'activité avait déjà triplé depuis l'annonce. Sont ensuite arrivés les moyens: une ligne de dette de 200 millions de dollars avec Neuberger Specialty Finance (11 mai 2026), un placement privé de notes senior de 275 millions, le premier du genre, avec une notation BBB attribuée par KBRA (18 août 2026) et, le 27 août 2026, le lancement de Delta One, l'activité permettant d'exécuter des total return swaps sur des actions cotées aux États-Unis, des indices et des actifs numériques. Ripple déclare pour Ripple Prime un capital réglementaire net supérieur à 1 milliard de dollars.
Delta One est la pièce qui rend plausible l'entrée dans le marché des swaps, mais ni Ripple ni les sources ne précisent que les contrats avec les ETF à effet de levier y transitent: c'est notre interprétation, non un fait établi. Selon la société, les revenus de Ripple Prime auraient triplé en base annuelle depuis l'acquisition, une donnée autodéclarée et sans chiffres absolus; aucune source ne quantifie la contribution des ETF à effet de levier. Kimmel aurait qualifié le financement des ETF de «part croissante et significative» du business, selon Blockonomi, qui ne précise pas si la phrase provient du WSJ.
Ce qui reste à prouver
Le lien avec XRP, que le titre le plus accrocheur laisserait entendre, ne résiste pas à l'examen des faits. Le communiqué concernant Brevan Howard ne mentionne XRP et RLUSD que dans la présentation de la société, sans évoquer un règlement on-chain. Cryptonews précise que l'accord ne spécifie pas si les fonds utilisent ces actifs, tandis que crypto.news et Blockonomi indiquent que les opérations sur les ETF à effet de levier ne sont pas liées à XRP ni à RLUSD. Ce lien appartient à la stratégie déclarée de Ripple, pas à ces transactions précises: en avril 2025, la société avait annoncé que l'activité post-trade de Hidden Road migrerait sur le XRP Ledger, et en octobre 2025 que RLUSD était déjà utilisé comme collatéral pour certains produits de prime brokerage, quelques clients en dérivés conservant des soldes dans ce stablecoin.
Là où Ripple a réellement mis en place un règlement on-chain, nous l'avons détaillé dans le pilote de mai avec Ondo, JPMorgan et Mastercard: des bons du Trésor tokenisés ont été réglés sur le XRP Ledger avec RLUSD, et non XRP, comme actif de règlement. Dans l'analyse «Ripple gagne partout, XRP reste immobile», nous avons expliqué que la valeur de ces accords revient d'abord à l'entreprise, ensuite à RLUSD, et seulement très progressivement au token, juridiquement distinct des actions Ripple. Le financement des ETF à effet de levier renforce cette lecture: si le gain est une commission de financement sur des swaps traditionnels, le bénéficiaire est le bilan de Ripple Prime.
Les classes d'actifs couvertes par l'accord avec Brevan Howard et l'ampleur réelle de l'activité sur les ETF demeurent inconnues. Le communiqué du 6 octobre ne mentionne pas les ETF à effet de levier, et les reconstitutions disponibles ne relient pas Brevan Howard à ce segment d'activité. Ces deux informations doivent être lues ensemble comme un signal de direction, pas comme une seule et même opération.
Ripple Prime et les ETF à effet de levier: l'essentiel
Ce qui est confirmé, ce qui ne l'est pas. Sources: communiqués Ripple, rapport du WSJ
- Confirmé: Ripple Prime fournira du prime brokerage, de la compensation et du financement multi-actifs aux fonds de Brevan Howard (environ 35 milliards de dollars d'actifs). Selon le WSJ, la société finance également des ETF à effet de levier via des swaps.
- Non démontré: règlement en XRP, en RLUSD ou on-chain, revenus et part de marché dans le financement des ETF, lien direct entre Brevan Howard et les ETF à effet de levier.
- À surveiller: les chiffres de Ripple Prime, les nouveaux clients après Brevan Howard et la migration du post-trade sur le XRP Ledger annoncée en 2025.
La transformation en profondeur
Le basculement est fondamental: une société née pour les paiements et pour un token s'installe dans le métier de ceux qui mettent à disposition bilan, crédit et couverture. Agir en contrepartie d'un swap implique d'assumer des risques, et c'est pourquoi le profil financier que Ripple a construit autour de Ripple Prime compte autant: une ligne de dette de 200 millions de dollars, des billets de 275 millions notés BBB par KBRA, plus d'un milliard de capital réglementaire déclaré et plus de 85 licences dans l'ensemble du groupe, selon le communiqué officiel. En Europe, la société a obtenu une lettre préliminaire d'approbation MiCA de la CSSF luxembourgeoise, mais là encore, la victoire appartient à l'entreprise, pas au token.
La frontière se déplace aussi de l'autre côté. Pendant qu'une société crypto s'empare d'une part de l'intermédiation traditionnelle, les bourses bâtissent des infrastructures tokenisées, comme nous l'avons montré pour CME et ICE dans la prévision de Chervinsky. Pour mesurer la solidité de l'entrée de Ripple dans le financement des ETF à effet de levier, trois chiffres manquent encore: le poids de cette activité dans les revenus de Ripple Prime, le nombre de fonds qui y recourent comme contrepartie, et les actifs couverts par l'accord avec Brevan Howard. Tant que ces données n'arrivent pas, l'information reste un signal de direction, pas la preuve d'une domination sur un marché encore tenu par les banques.