Un rapport sur USDT et la stablecoin Tether, publié lundi par les collaborateurs démocrates de la minorité de la Sous-commission permanente d'investigation du Sénat américain, affirme que 84% des 846 portefeuilles crypto déjà sanctionnés par les États-Unis ou Israël en lien avec l'Iran ont effectué leurs transactions quasi exclusivement en USDT. Avant d'aller plus loin, deux précisions s'imposent: elles changent substantiellement la lecture de ce document.
Première précision: il ne s'agit pas d'un rapport bipartisan du Sénat dans son ensemble, ni d'un constat judiciaire à l'encontre de Tether. Ce document émane des collaborateurs de la minorité démocrate, sous la direction du sénateur Richard Blumenthal, et le rapport lui-même qualifie ses conclusions de «préliminaires». Deuxième précision, peut-être encore plus importante pour comprendre les chiffres: les 84% concernent un échantillon de portefeuilles déjà sélectionnés parce qu'ils avaient été sanctionnés auparavant, et non un échantillon aléatoire de l'ensemble des transactions USDT dans le monde. Cela ne signifie pas que 84% des transactions USDT en général soient liées à l'Iran.
Ce que dit exactement le rapport
Le document de vingt-huit pages a analysé 846 portefeuilles désignés par l'Office of Foreign Assets Control (OFAC) américain ou par l'autorité antiterroriste financière israélienne entre juin 2021 et août 2026. Selon le rapport, la majorité de ces portefeuilles ont opéré presque exclusivement via la stablecoin de Tether. Le document décrit USDT comme un «bouée de sauvetage financière significative» au sein du système bancaire parallèle iranien, affirmant qu'il aurait contribué à financer, entre autres, des groupes comme le Hezbollah. À titre d'exemple, deux citoyens iraniens déjà sanctionnés auraient reçu au total 603 millions de dollars en USDT entre 2021 et 2025, via des adresses désignées par les autorités seulement après coup.
Sur la base de ces conclusions, Blumenthal a demandé aux départements du Trésor et de la Justice américains d'ouvrir une enquête sur les contrôles anti-blanchiment et le respect des sanctions par Tether. Soyons précis: il s'agit d'une demande d'enquête, pas d'une mise en cause formelle ni d'une procédure déjà engagée contre la société.
Tether is a preferred payment system for terrorist organizations, operating as a superhighway for the Iranian government to evade sanctions, carry out hostile drone & missile campaigns, & commit human rights abuses. I joined @SquawkCNBC to discuss my new report. pic.twitter.com/Nnl20M589I
, Richard Blumenthal (@SenBlumenthal) September 29, 2026
Le paradoxe: outil d'évasion, mais aussi outil de gel
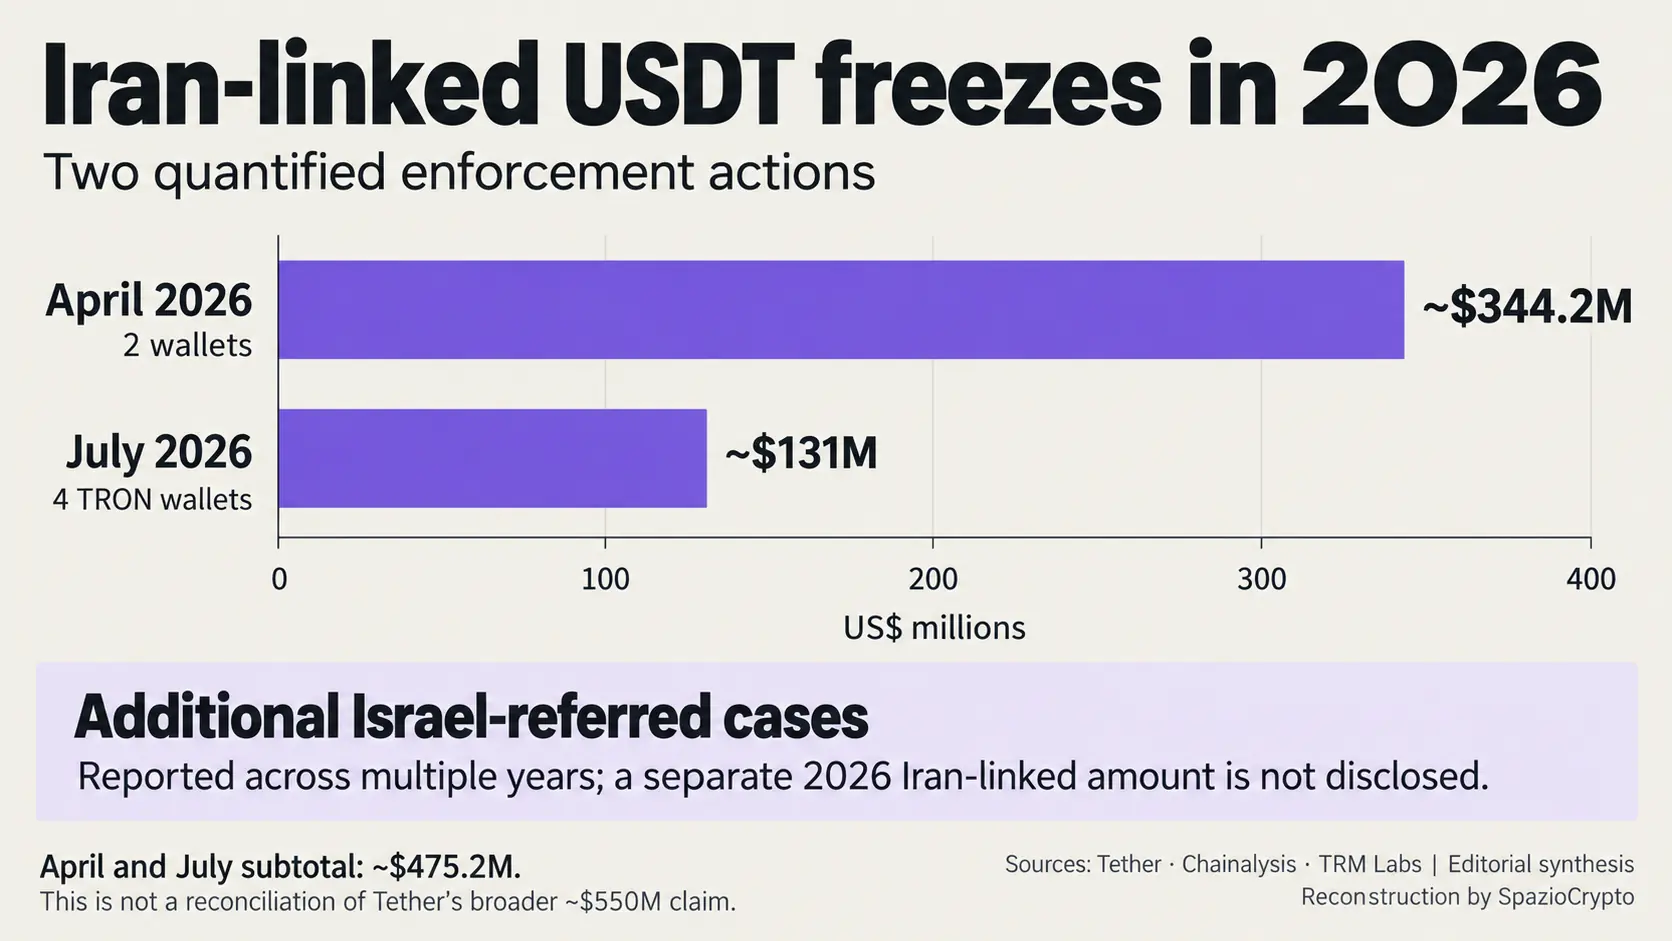
C'est ici que l'affaire devient plus qu'un simple échange politique. Tether a répondu publiquement, par la voix de son directeur général Paolo Ardoino, en rejetant la reconstruction du rapport et en déclarant que la société «a constamment démontré qu'USDT n'est pas un refuge pour les entités sanctionnées, les organisations terroristes ou les réseaux criminels». À l'appui de cette position, Tether revendique sa collaboration au gel de près de 550 millions de dollars en USDT liés à l'Iran pour la seule année 2026: plus de 344 millions sur deux portefeuilles désignés par l'OFAC en avril, et plus de 131 millions sur quatre portefeuilles du réseau TRON attribuables à la Banque centrale iranienne, identifiés en juillet selon l'analyse de la société Chainalysis. S'y ajoutent d'autres cas signalés par les autorités israéliennes, portant sur plus de 640 adresses et 22 millions de dollars.
Un paradoxe authentique se dessine ainsi, qu'il vaut mieux raconter avec précision plutôt que de le réduire à une seule dimension: le même rapport qui décrit USDT comme l'outil privilégié pour contourner les sanctions internationales reconnaît, implicitement, l'autre face de la réalité. Précisément parce que Tether est un émetteur centralisé, capable de bloquer unilatéralement des adresses spécifiques à la demande des autorités, la même stablecoin qui aurait selon le rapport aidé l'Iran à déplacer des fonds a également permis, sur la même période, le gel de centaines de millions de dollars liés à ce pays. Cette caractéristique structurelle distingue nettement les stablecoins centralisés comme USDT des actifs natifs tels que Bitcoin ou Ether, qu'aucun émetteur ne peut bloquer de façon comparable.
Les deux versants de l'affaire
Ce que disent les deux parties. Source: rapport du Sénat, Tether, 2026
- Le rapport: 84% des 846 portefeuilles déjà sanctionnés ont utilisé USDT de manière quasi exclusive.
- Tether: a collaboré au gel d'environ 550 millions de dollars en 2026.
- Attention: ce rapport émanant de la minorité démocrate est préliminaire, pas une mise en cause formelle.
Un contexte politique à ne pas ignorer
Ce rapport paraît dans un climat de forte tension politique autour des cryptomonnaies aux États-Unis. L'administration républicaine pousse vers un cadre réglementaire plus favorable au secteur, notamment à travers des propositions récentes comme le GENIUS Act concernant les stablecoins, tandis que l'opposition démocrate maintient une posture plus critique. Ce contexte ne rend pas les données collectées moins pertinentes en soi, mais il explique pourquoi l'affaire mérite d'être lue avec la prudence habituellement réservée à tout document produit par un seul camp politique, dans l'attente de vérifications indépendantes ou d'actions officielles de la part des agences fédérales concernées.
Pour les investisseurs européens, la dimension réglementaire est également à surveiller: le cadre MiCA, entré pleinement en vigueur le 30 décembre 2024, impose aux émetteurs de stablecoins de respecter des obligations strictes de traçabilité et de coopération avec les autorités. L'AMF et les autres autorités compétentes de l'UE pourraient s'appuyer sur des précédents américains de ce type pour renforcer leurs exigences de conformité à l'égard des émetteurs opérant en Europe.
La lecture d'ensemble
Cette affaire illustre avec précision la complexité du rôle que les stablecoins centralisés jouent dans l'infrastructure financière mondiale, y compris dans ses zones les plus sensibles. D'un côté, leur adoption massive les rend inévitablement attractifs pour ceux qui cherchent à contourner les sanctions internationales: ils sont simples à utiliser et largement acceptés. De l'autre, la nature centralisée qui les rend vulnérables à ce type d'utilisation est précisément ce qui permet aux autorités, en collaboration avec l'émetteur, d'intervenir et de geler des fonds à une échelle impossible avec un actif natif décentralisé.
Pour l'observateur, la leçon est double. Distinguer les conclusions d'un rapport politique, aussi détaillé soit-il, d'un constat judiciaire définitif reste fondamental, surtout quand le document provient d'un seul camp et se qualifie lui-même de préliminaire. Et le paradoxe au cœur de cette histoire mérite d'être raconté dans son intégralité: le même instrument décrit comme vecteur d'évasion des sanctions a également permis des gels de plusieurs centaines de millions de dollars. Nous suivrons attentivement si le Trésor américain ou le Département de la Justice décident d'ouvrir une enquête formelle. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une lecture utile.