Après des semaines à suivre l'adoption des stablecoins par les grandes banques, un avertissement vient renverser la perspective. Petra Tschudin, membre du Governing Board de la Banque nationale suisse et l'une des trois personnes seulement qui fixent les taux d'intérêt du pays, a déclaré le 30 septembre à Zurich qu'une adoption à grande échelle des stablecoins pourrait compliquer la transmission de la politique monétaire par les banques centrales. Cet avertissement sur les risques des stablecoins pour la politique monétaire mérite attention, car il émane d'une institution qui, par ailleurs, conduit activement ses propres expériences sur la monnaie numérique de banque centrale.
Avant d'examiner les mécanismes économiques précis, une mise au point s'impose pour éviter toute lecture alarmiste: Tschudin ne s'est pas déclarée hostile à l'innovation dans les paiements, qu'elle a au contraire qualifiée de «sensée». Le point soulevé est plus nuancé: que se passerait-il si cette innovation devait connaître un succès tel qu'elle priverait les banques centrales d'instruments essentiels de gouvernance économique? Voici les deux mécanismes précis qu'elle a identifiés.
Premier mécanisme: moins de dépôts, moins de crédit
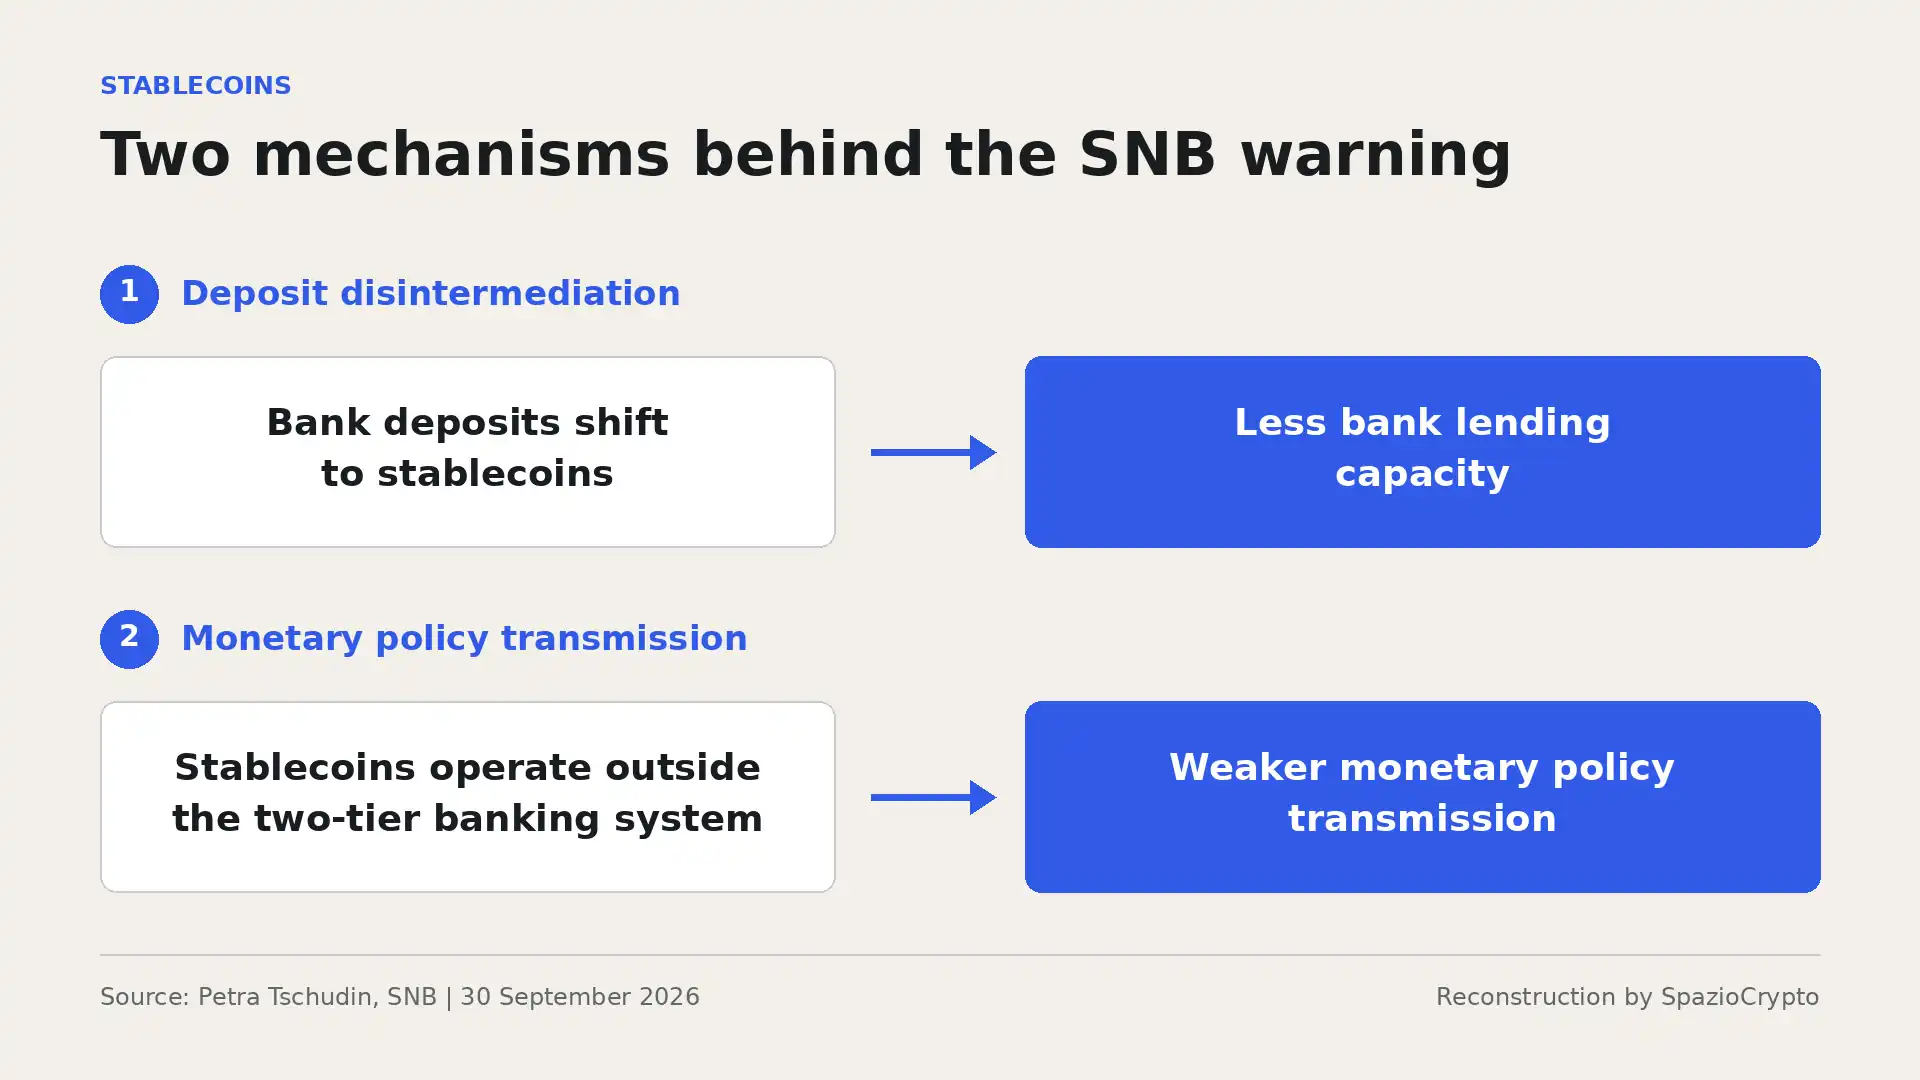
Le premier risque concerne ce que les économistes appellent la désintermédiation. Si les ménages et les entreprises déplaçaient des montants significatifs depuis les dépôts bancaires vers les stablecoins, les établissements de crédit se retrouveraient avec une base de financement réduite et, par conséquent, une capacité moindre à octroyer des prêts à l'économie réelle. Tschudin l'a formulé clairement: la banque centrale exerce une influence sur la quantité de crédit disponible dans l'économie et sur son coût, ce qui a des répercussions directes sur la politique monétaire globale.
Cette crainte n'est pas née de nulle part. Dans le rapport sur la stabilité financière publié par la SNB en juillet dernier, la désintermédiation était déjà signalée comme l'un des principaux risques liés à la diffusion des stablecoins. Ce n'est donc pas une alerte improvisée: l'institution construit un raisonnement cohérent sur ce sujet depuis plusieurs mois.
Second mécanisme: l'uniformité de la monnaie
Le second risque est conceptuellement plus subtil. Il touche au principe que les économistes appellent l'uniformité de la monnaie, ou «singleness of money»: l'idée qu'un franc doit valoir exactement un franc, en tout moment et en toute circonstance, quel que soit le support sur lequel il est détenu. Tschudin a relevé que, les stablecoins opérant en dehors du système bancaire central, un «franc en stablecoin» n'est pas automatiquement garanti d'avoir la même valeur qu'un franc réel à chaque instant, ce qui mine précisément ce principe d'uniformité.
Si de grands stablecoins venaient à se développer en restant trop éloignés du système financier à deux niveaux actuel, a averti Tschudin, il se créerait une situation dans laquelle le poids pesant sur les banques centrales pour accomplir leur mandat institutionnel s'alourdirait. C'est pourquoi, a-t-elle conclu, un cadre réglementaire capable de préserver l'influence des autorités monétaires est indispensable, même en présence d'une diffusion croissante de ces instruments.
Les deux mécanismes
Ce que craint la SNB. Source: Petra Tschudin, Zurich, 30 septembre 2026
- Désintermédiation: moins de dépôts bancaires, moins de crédit disponible.
- Uniformité de la monnaie: un «franc stablecoin» n'est pas toujours garanti de valoir un franc réel.
- Pas un rejet: Tschudin demande une réglementation, non un blocage de l'innovation.
Une préoccupation partagée par d'autres banques centrales
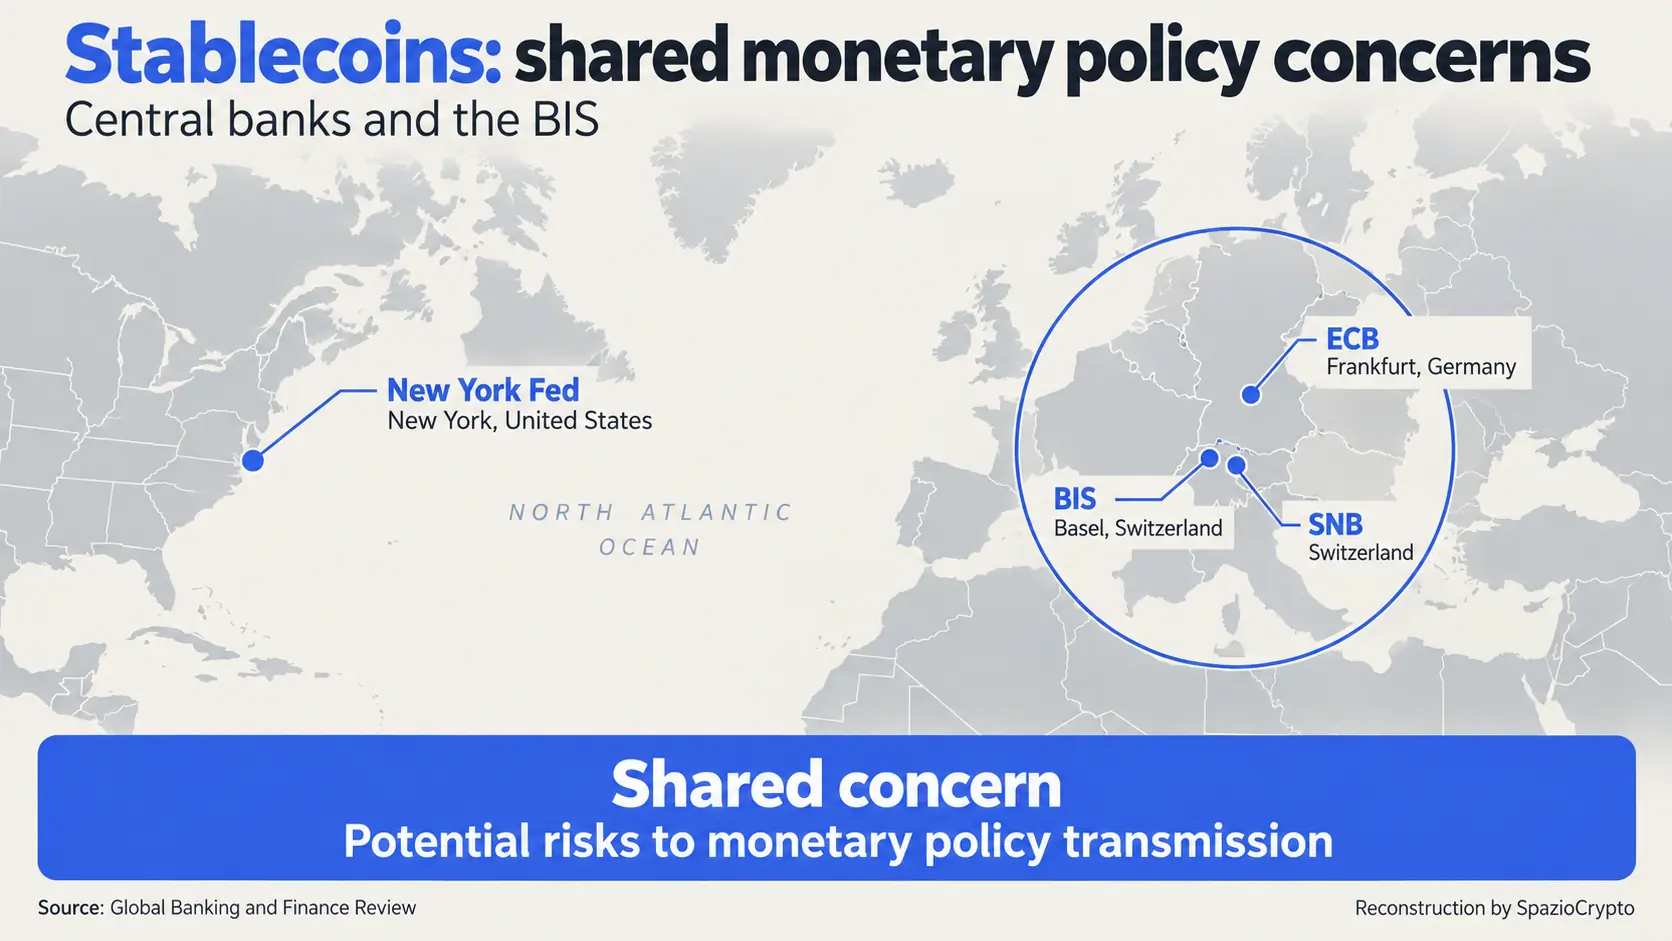
Cet avertissement ne surgit pas de manière isolée. Des préoccupations très similaires ont été exprimées ces derniers mois par d'autres grandes institutions monétaires: la Banque centrale européenne, la Réserve fédérale de New York et la Banque des règlements internationaux s'accordent toutes sur le fait que les stablecoins peuvent se substituer aux dépôts bancaires traditionnels, modifier les modalités de financement des établissements de crédit et compliquer les mécanismes de transmission de la politique monétaire. C'est la même ligne de préoccupation que l'on retrouvait déjà dans la proposition de la BCE de réviser les règles MiCA sur les réserves des stablecoins, où la crainte centrale était identique: un canal direct entre émetteurs de stablecoins et banques commerciales susceptible de propager des chocs d'un secteur à l'autre. Pour les investisseurs français soumis au cadre AMF et au régime PSAN, cette convergence des banques centrales annonce des évolutions réglementaires dont MiCA ne sera que la première étape.
La SNB elle-même n'est pas étrangère à l'expérimentation sur la monnaie numérique: l'institution helvétique figure parmi les banques centrales les plus actives au monde dans les tests sur la monnaie numérique de banque centrale de gros, un domaine distinct mais conceptuellement proche de ce qu'évoquait le projet Pontes au sein de l'Eurosystème. Le message de Tschudin n'est donc pas «blockchain oui ou non», mais une préférence déclarée pour les formes d'innovation restant ancrées au système de monnaie de banque centrale, plutôt que pour des stablecoins privés qui s'en éloigneraient trop.
La lecture d'ensemble
Cet avertissement complète, sous un angle opposé mais complémentaire, le tableau dressé ces dernières semaines en suivant l'adoption institutionnelle des stablecoins par des banques comme SoFi et de grands établissements comme Citi. Après avoir montré comment ces instruments s'intègrent de plus en plus profondément dans l'infrastructure financière, on voit aujourd'hui pourquoi les banques centrales qui devront coexister avec cette transformation l'observent avec un mélange de curiosité et de prudence institutionnelle.
Pour l'observateur, la leçon est double. D'un côté, le fait que des préoccupations très similaires émergent simultanément de banques centrales aussi différentes que la Suisse, la zone euro et les États-Unis indique qu'il ne s'agit pas d'une position isolée, mais d'un sujet genuinement partagé au plus haut niveau de l'establishment monétaire mondial. De l'autre, la distinction que Tschudin trace avec précision entre l'innovation dans les paiements en elle-même, qu'elle juge sensée, et les stablecoins qui s'éloignent trop du système de monnaie de banque centrale, offre une clé de lecture utile pour anticiper le type de réglementation que les autorités monétaires chercheront probablement à construire dans les prochaines années: non pas un frein indiscriminé à l'innovation, mais une tentative de la maintenir ancrée à un système dans lequel les banques centrales conservent leur capacité de gouvernance. Pour mieux comprendre ces instruments, notre guide sur ce que sont les stablecoins reste une ressource utile.