Plus de 175 millions de points de vente dans plus de 200 pays et territoires: c'est le réseau Visa auquel Mesh veut connecter les soldes en crypto et en stablecoins que les clients détiennent déjà dans leurs applications de wallet. Les deux sociétés ont annoncé le 19 octobre une intégration pour les paiements crypto via Visa et Mesh dans les commerces physiques et en ligne, sans vente préalable, sans transfert de fonds sur un compte et sans carte crypto dédiée. Mesh gérerait le financement et la conversion de chaque transaction, tandis que le commerçant continuerait à encaisser via l'infrastructure Visa. Le service est toutefois annoncé, pas encore actif: les wallets partenaires, les appareils compatibles et les dates de lancement n'ont pas encore été communiqués.
Nous avons lu le communiqué diffusé par Mesh le 19 octobre, qui contient également une déclaration de Visa, dans la version de PR Newswire et dans celle publiée sur le site de la société, ainsi que les analyses de The Block et de Yahoo Finance. Le communiqué n'indique ni dates, ni pays, ni commissions, ni les cryptos prises en charge: lorsque nous en parlons, c'est pour signaler ce qui manque.
Comment fonctionnerait un paiement
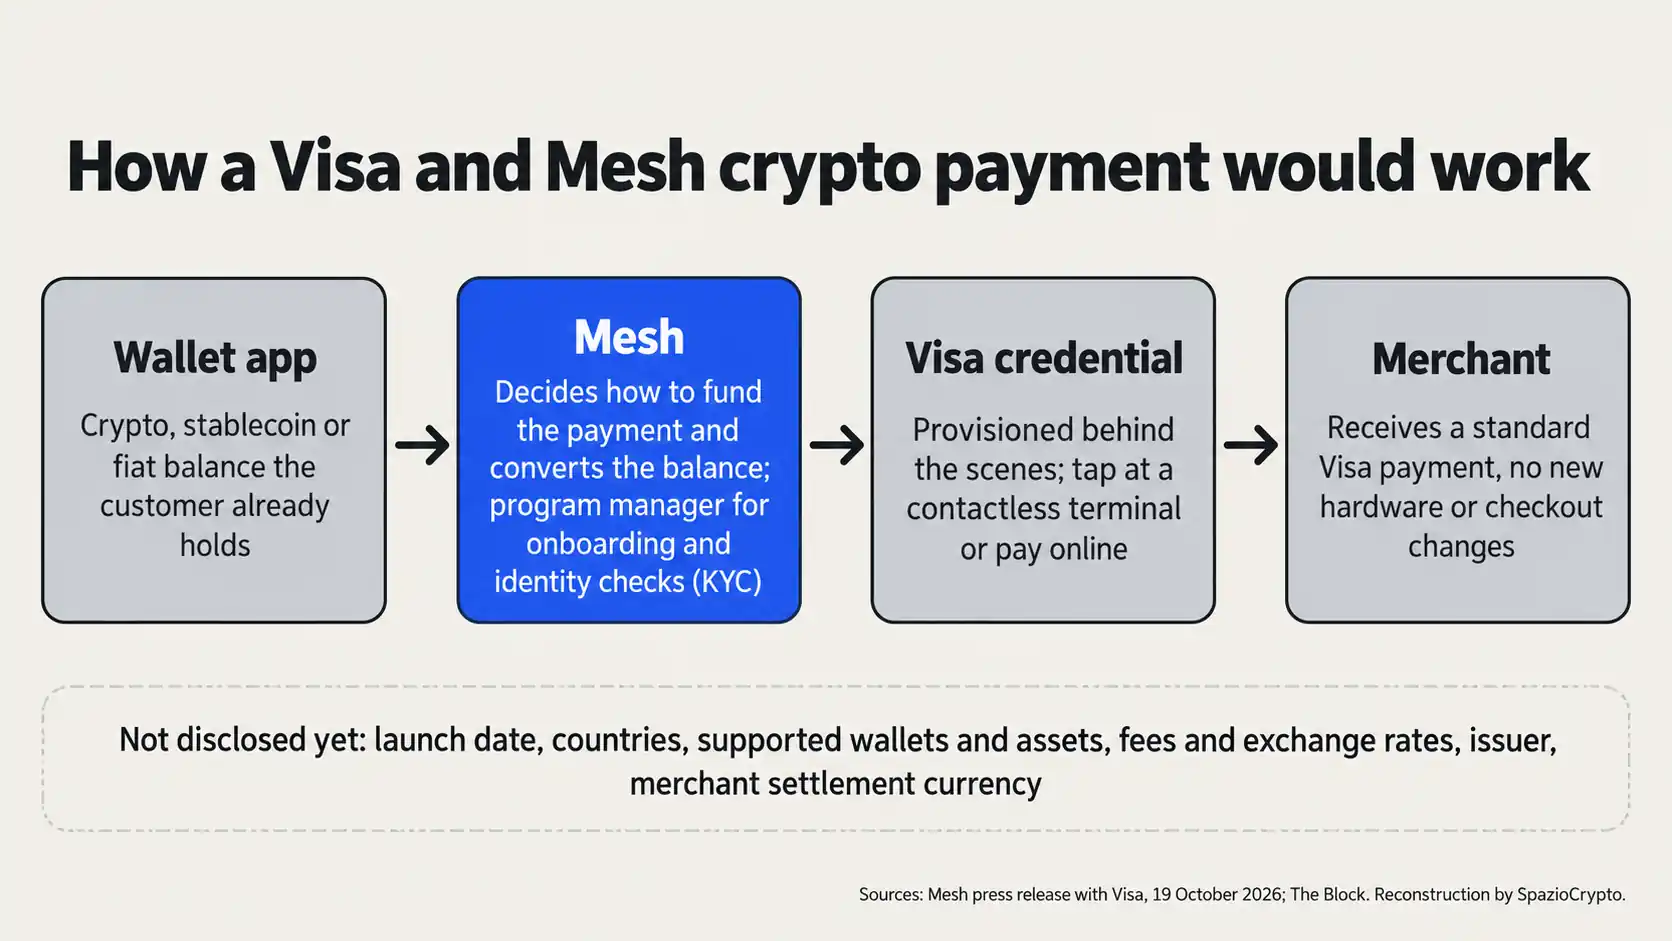
Dans la description du communiqué, le processus se déroule en quatre étapes. Le client dispose d'un solde en crypto, en stablecoin ou en monnaie traditionnelle dans l'application d'un wallet partenaire. Il paie d'un simple geste sur un terminal sans contact habituel, ou en ligne. Mesh détermine comment financer la transaction et depuis quel solde, puis convertit le montant, tandis qu'une accréditation Visa générée en coulisses finalise le paiement. Le commerçant reçoit un paiement Visa classique et n'a pas besoin de changer de terminal ni de caisse.
Le client n'a pas besoin de vendre au préalable, de déplacer des fonds sur un compte ou de recharger une carte. Selon le communiqué, ceux qui ont des fonds sur plusieurs wallets pourraient dépenser depuis chacun d'eux. Pour les plateformes, l'avantage est organisationnel: elles s'intègrent une seule fois avec Mesh, qui joue le rôle de program manager et gère l'ouverture des profils et les vérifications d'identité des clients, sans avoir à construire leur propre programme de cartes. «Mesh gère le financement et la conversion, ainsi un solde devient pouvoir d'achat au moment du paiement», a déclaré Bam Azizi, cofondateur et directeur général de Mesh, dans le communiqué du 19 octobre.
Qui est Mesh
Mesh a été fondée en 2020 et se présente comme le premier réseau mondial de paiements crypto: elle connecte des centaines d'exchanges, de wallets et de plateformes financières et compte plus de 200 entreprises sur son réseau, selon le communiqué. Parmi ses partenaires figurent Kalshi, Félix Pago, Majority, KAST et Tools for Humanity, la société qui développe World Money, l'application financière du projet World, qui atteindraient ensemble «des centaines de millions d'utilisateurs». Le communiqué les présente comme partenaires du réseau Mesh, et non comme plateformes déjà confirmées pour le service avec Visa.
Selon The Block, Mesh est la société derrière le service «Pay with Crypto» de PayPal. En janvier, elle a levé 75 millions de dollars lors d'un tour de série C mené par Dragonfly, avec une valorisation d'un milliard de dollars et plus de 200 millions levés au total, toujours selon The Block. Mesh travaille déjà avec des cartes: d'après le blog de la société, elle fournit à Rain, émetteur de cartes et membre principal de Visa, le système qui alimente les cartes stablecoin avec les soldes de centaines de wallets et d'exchanges.
Ce qui change pour les cartes crypto
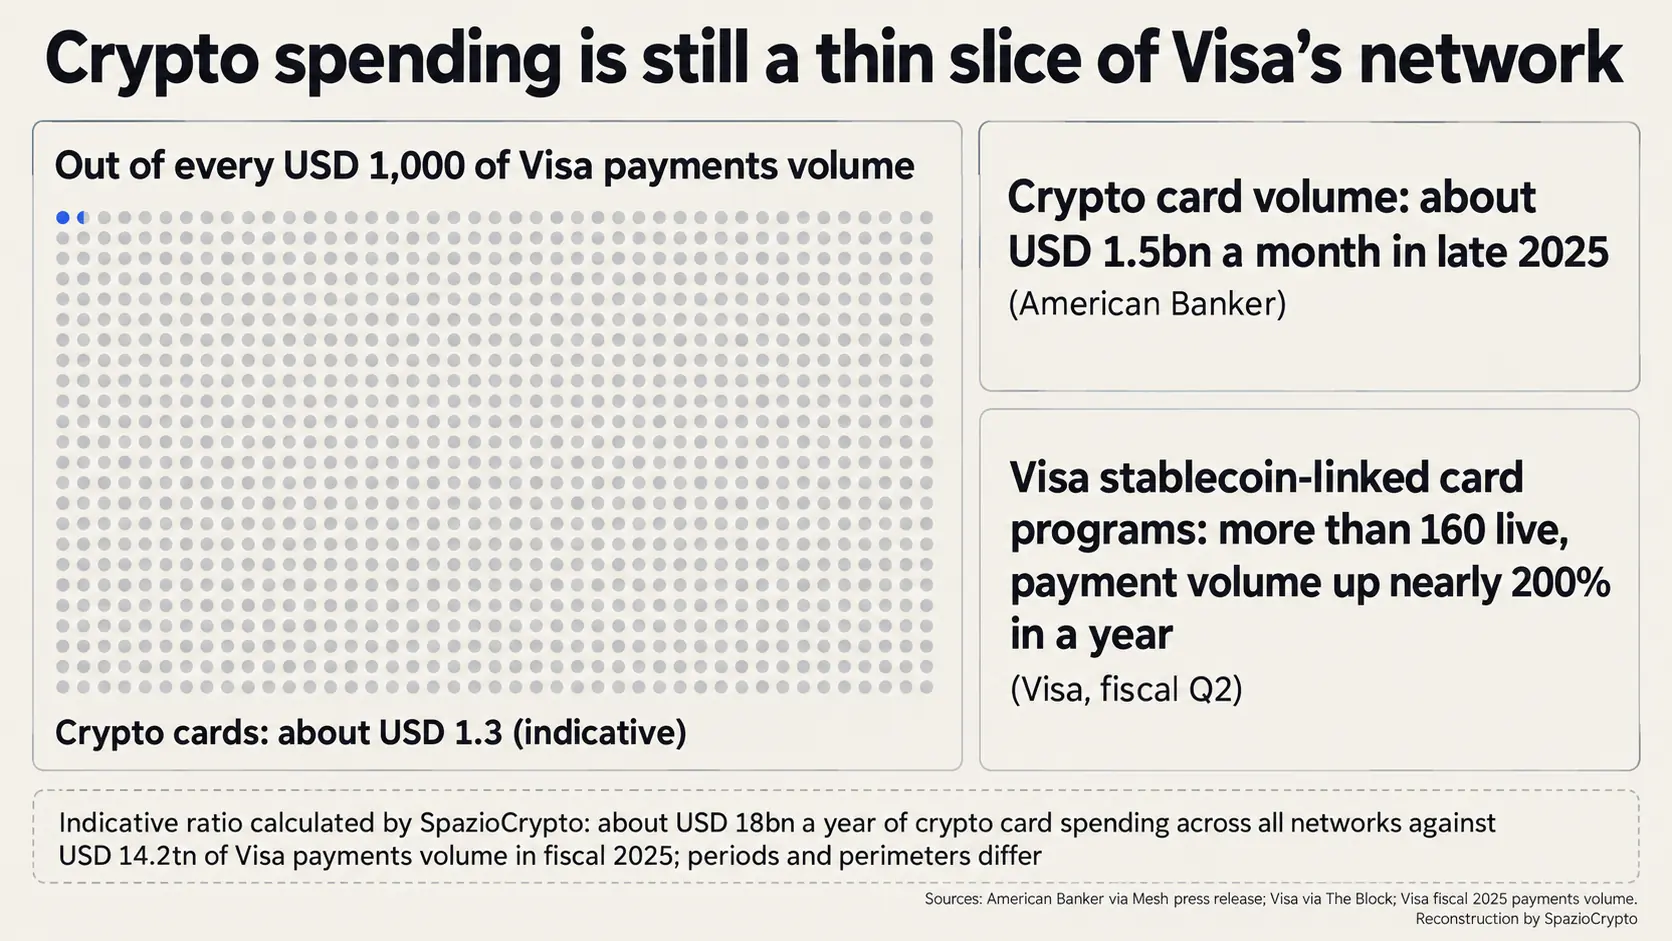
Jusqu'ici, dépenser des cryptos nécessitait une vente puis un virement sur un compte, ou bien une carte dédiée liée à une seule plateforme. C'est la limite que Azizi appelle le «dernier kilomètre»: «Les crypto n'ont jamais eu de problème de dépense, elles ont un problème de dernier kilomètre, et jusqu'à présent le résoudre signifiait prendre une carte séparée», a-t-il déclaré dans le communiqué du 19 octobre. Selon American Banker, cité dans le communiqué, fin 2025 les cartes crypto généraient environ 1,5 milliard de dollars de transactions par mois. En janvier, Artemis estimait une dépense annualisée dépassant les 18 milliards de dollars, selon The Defiant. Rapportés aux 14 200 milliards de dollars de paiements traités sur le réseau Visa lors de l'exercice 2025, cela représente environ 1,3 dollar pour mille: c'est un calcul indicatif de notre part, les périodes et périmètres ne coïncidant pas exactement.
Visa n'abandonne pas les cartes pour autant. Au deuxième trimestre de son exercice fiscal, Visa comptait plus de 160 programmes de cartes liées aux stablecoins actifs dans le monde, avec des volumes de paiement en hausse de près de 200% en un an, selon les données reprises par The Block. Toujours selon The Block, les règlements en stablecoin sur son réseau dépassent les 20 milliards de dollars par an. Avec Bridge, la filiale de Stripe, Visa vise à déployer ces cartes dans plus de 100 pays d'ici fin 2026, selon The Defiant. En avril, Visa a également présenté avec WeFi un projet permettant de dépenser des cryptos détenues dans des wallets en auto-conservation, selon The Block.
Notre lecture, que nous assumons comme telle: la carte ne disparaît pas, elle devient invisible. Derrière chaque paiement subsistent une accréditation Visa et un programme de cartes, géré par Mesh plutôt que par chaque wallet individuellement. Ce qui change, c'est qui construit le service et qui contrôle la relation client. Les cartes crypto traditionnelles perdent l'avantage d'être le seul pont vers les commerces et devront désormais se différencier sur les récompenses, les coûts et les services annexes. Visa encaisse dans les deux cas.
Ce qui manque avant le lancement
Les 175 millions correspondent au réseau potentiellement accessible, pas aux commerces où le service fonctionne déjà. Le communiqué renvoie tout le reste à plus tard: disponibilité initiale, appareils compatibles et plateformes participantes «seront annoncés lorsque les détails du lancement seront définis». Manquent encore les cryptos et stablecoins utilisables, les pays couverts, les commissions et les taux de conversion, qui comptent autant que le prix affiché en caisse pour ceux qui paient en crypto. L'émetteur de l'accréditation Visa et la devise dans laquelle le commerçant est réglé ne sont pas non plus précisés.
Un point technique reste également ouvert. Le communiqué mentionne des soldes que les consommateurs détiennent déjà dans leurs applications de wallet, sans préciser si le service fonctionnera avec des wallets en auto-conservation ou uniquement avec ceux où une plateforme conserve les fonds. La distinction nous semble importante: elle change qui détient les clés, qui effectue la conversion et qui est responsable en cas de problème.
Et en France
Le communiqué ne mentionne ni l'Europe ni la France. En janvier, Mesh avait indiqué que le tour de série C servirait aussi à accélérer la croissance en Europe, selon The Block, mais aucune date n'est précisée pour le marché français. Les habitudes de paiement ne constitueraient pas un obstacle: selon la Banque de France, le paiement sans contact représente désormais la majorité des transactions par carte en France, et les paiements mobiles progressent régulièrement. Dans ce contexte, un service comme celui de Visa et Mesh s'inscrirait naturellement dans les usages existants, sous réserve que le cadre PSAN de l'AMF et les règles MiCA soient respectés pour les opérations de conversion.
Le cadre réglementaire pèse lourd. En Europe, les services sur crypto-actifs exigent une autorisation au titre du règlement MiCA. Le 16 octobre, la CONSOB a demandé aux prestataires de services de suspendre les nouveaux achats de stablecoins non conformes à MiCA, avec une sortie ordonnée prévue au plus tard le 8 janvier 2027. Notre analyse indique que, pour être disponible en Italie, le service devra transiter par des plateformes agréées et des stablecoins conformes.
La fiscalité entre aussi en jeu. En mars 2025, le ministère de l'Économie, répondant à une question parlementaire, a assimilé l'utilisation de crypto-actifs pour acquérir des biens et services à une cession à titre onéreux, susceptible de générer une plus-value imposable, selon Edotto. À partir du 1er janvier 2026, le taux applicable à ces plus-values est monté à 33%, avec une dérogation pour les jetons de monnaie électronique en euros, selon Fiscal Focus. Chaque paiement en crypto deviendrait ainsi une opération à déclarer à des fins fiscales.
Visa et Mesh
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: intégration annoncée le 19 octobre; Mesh gère le financement, la conversion, l'ouverture des profils et les vérifications clients; un identifiant Visa généré en coulisses; le commerçant reçoit un paiement Visa classique sur le réseau de plus de 175 millions de points de vente.
- Non précisé: date de lancement, pays concernés, wallets participants, cryptos et stablecoins prises en charge, commissions et taux de conversion, émetteur de l'identifiant, devise de règlement, autocustode ou conservation des fonds.
- À surveiller: les premiers wallets et pays de lancement, les coûts pour l'utilisateur payeur, et l'éventuelle arrivée en Europe dans le respect des règles MiCA.
La lecture d'ensemble
Notre analyse suggère que le paiement en crypto est en train de cesser d'être un produit pour devenir une fonction du wallet. Si l'intégration atteint le marché, l'enjeu ne portera plus sur la carte à proposer aux clients, mais sur la couche invisible qui convertit les soldes, là où Mesh ambitionne de s'imposer comme fournisseur de centaines de plateformes. Visa reste le péage: quel que soit le modèle qui prévaut, cartes liées aux stablecoins ou identifiants générés dans le wallet, le paiement transite par son réseau.
Les signaux concrets à surveiller sont clairs: les premiers wallets participants, les commissions et taux de conversion, les pays de lancement et les stablecoins admises. En Europe, l'alternative publique est encore en phase de test, l'Eurosystème recherchant des commerçants en ligne et sur application pour le pilote de l'euro numérique, dont le démarrage est prévu au second semestre 2027. Le premier paiement réel révélera quelle part des 175 millions de points de vente est véritablement accessible via les crypto.