Le 3 novembre 2026, la Division of Corporation Finance de la SEC a écrit aux avocats de Digital Asset que, sur la base des faits présentés, elle considère Canton Coin comme une «digital commodity» et ne recommandera pas d'action coercitive contre ceux qui le génèrent selon les modalités décrites. La réponse sur Canton Coin et la SEC est la première du genre depuis l'interprétation de mars par laquelle la SEC et la CFTC ont défini les catégories de tokens. Elle concerne une blockchain conçue pour les banques et les infrastructures de marché. Mais son périmètre est précis: il s'agit d'une lettre du staff, conditionnée aux faits décrits, et non d'une norme ni d'une décision de la Commission.
Nous avons lu la réponse de la SEC, la lettre de demande de Digital Asset du 30 octobre et la synthèse de The Block. Pour le cadre général, nous avons utilisé le communiqué de la CFTC sur l'interprétation de mars. Les chiffres relatifs au réseau cités ici sont ceux déclarés par Digital Asset à la SEC.
Ce que dit la lettre
La réponse est signée par Jonathan A. Ingram, deputy chief counsel du bureau juridique de la division. Le staff écrit que Canton Coin est «intrinsèquement lié» au fonctionnement programmatique du réseau Canton, et que sa valeur découle de ce fonctionnement ainsi que de l'offre et de la demande, et non de l'espoir de profits générés par les efforts de gestion d'autrui. Sur la base des déclarations reçues, le réseau ne possède pas de «partie centrale», c'est-à-dire un acteur disposant d'un contrôle opérationnel, économique ou de vote.
De là, la partie opérationnelle. Le staff ne recommandera pas à la Commission d'action coercitive si Canton Coin est généré de façon programmatique par les Super Validators, validators et fournisseurs d'applications, selon les modalités décrites, sans enregistrement au titre de la Section 5 du Securities Act ni de la Section 12(g) de l'Exchange Act. Concrètement, ceux qui font fonctionner le réseau et reçoivent des tokens en rémunération n'ont pas à les traiter comme une offre de titres financiers.
Les limites, qui font la nouvelle
Une no-action letter n'est pas une loi, ni un règlement, et ne lie pas la Commission. Elle exprime uniquement la position de la division sur un point: recommander ou non une action coercitive. La lettre le formule en deux phrases. La première: des faits ou conditions différents pourraient conduire le staff à des conclusions différentes. La seconde: la réponse n'exprime aucune conclusion juridique sur les questions soulevées.
La SEC n'a donc pas établi par voie législative que Canton Coin n'est pas un titre financier, et la lettre ne vaut pas pour d'autres tokens. Elle est valable tant que le réseau fonctionne comme décrit par Digital Asset. Si la gouvernance, la distribution ou le rôle de Digital Asset venaient à changer, la protection pourrait disparaître. C'est la différence entre une clarification de règles générales, comme celle que nous avions analysée à propos de la proposition Regulation Crypto Assets et de son port sûr, et une réponse portant sur un cas particulier.
L'interprétation de mars, le point de référence
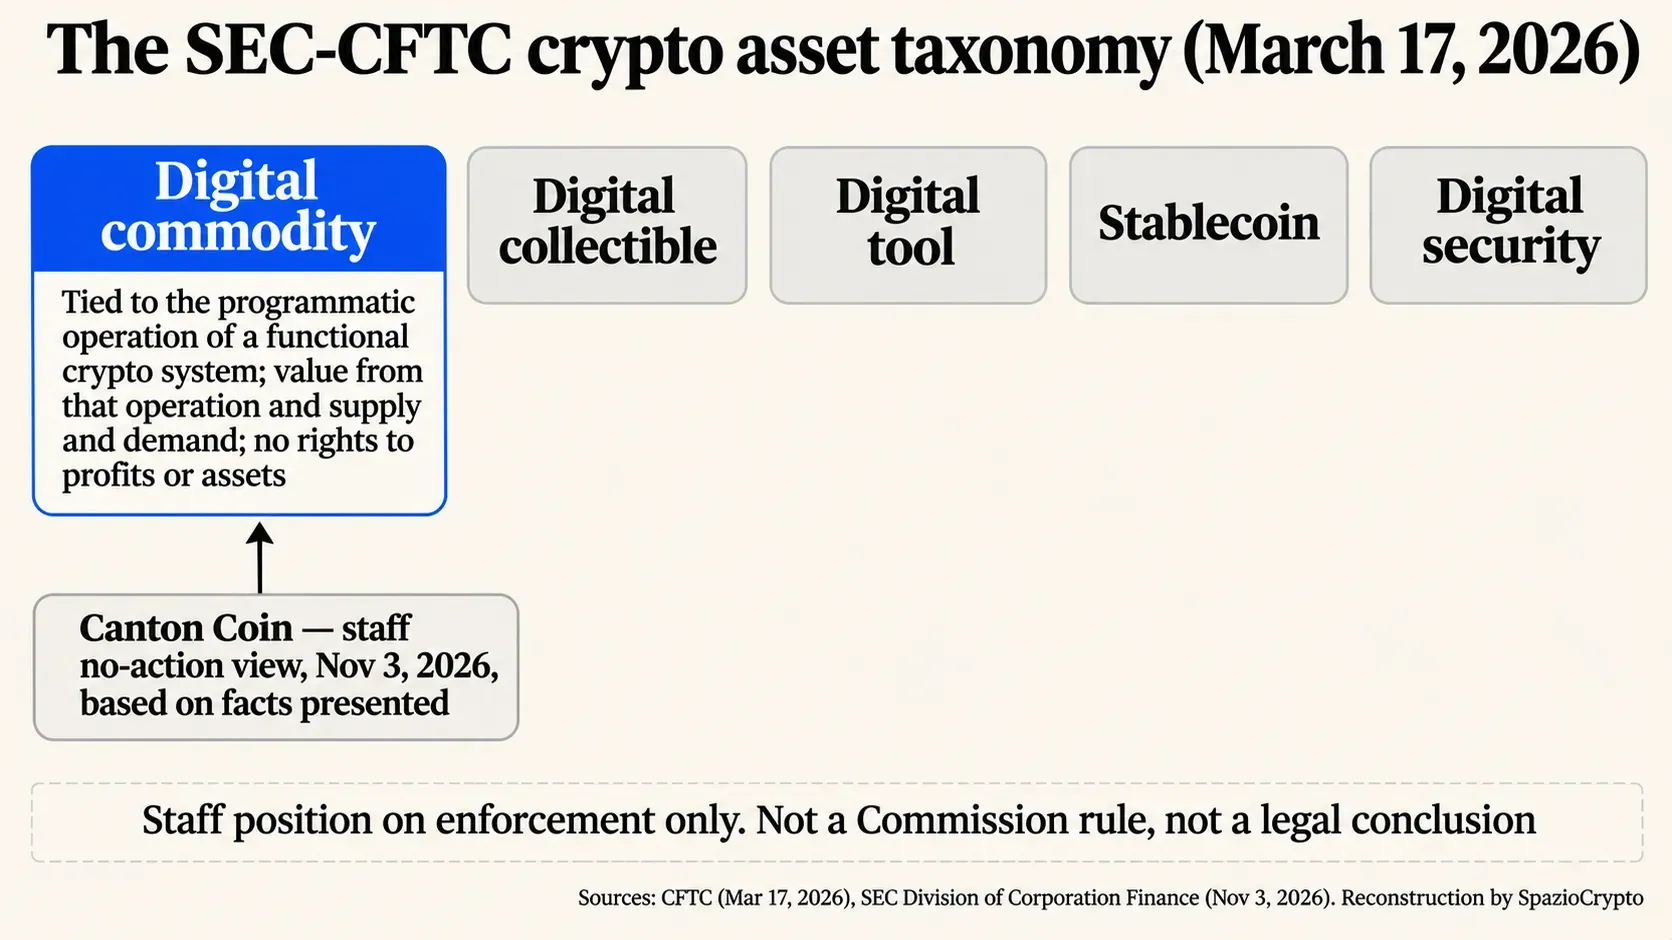
La lettre applique un cadre précis. Le 17 mars 2026, la SEC a adopté une interprétation sur la définition de titre financier pour les crypto, et la CFTC s'y est associée en déclarant qu'elle appliquera le Commodity Exchange Act de façon cohérente. Le document divise les tokens en cinq catégories: digital commodity, digital collectible, digital tool, stablecoin et digital security. Une digital commodity est un token lié au fonctionnement d'un système cryptographique déjà opérationnel, sans droits sur les bénéfices ou les actifs d'une entreprise.
Pour ceux qui souhaitent revoir la distinction fondamentale entre commodity et titre financier, notre guide sur la SEC et les cryptomonnaies reste utile. La nouveauté, c'est que le staff a pris cette définition et l'a appliquée à un token spécifique, sur la base d'un dossier présenté par l'émetteur de la technologie. Miles Jennings, associé chez a16z, a commenté sur X, selon The Block, que la taxonomie de mars et les FAQ qui ont suivi ont créé un parcours clair pour les tokens de réseau.
Comment Digital Asset a construit le dossier
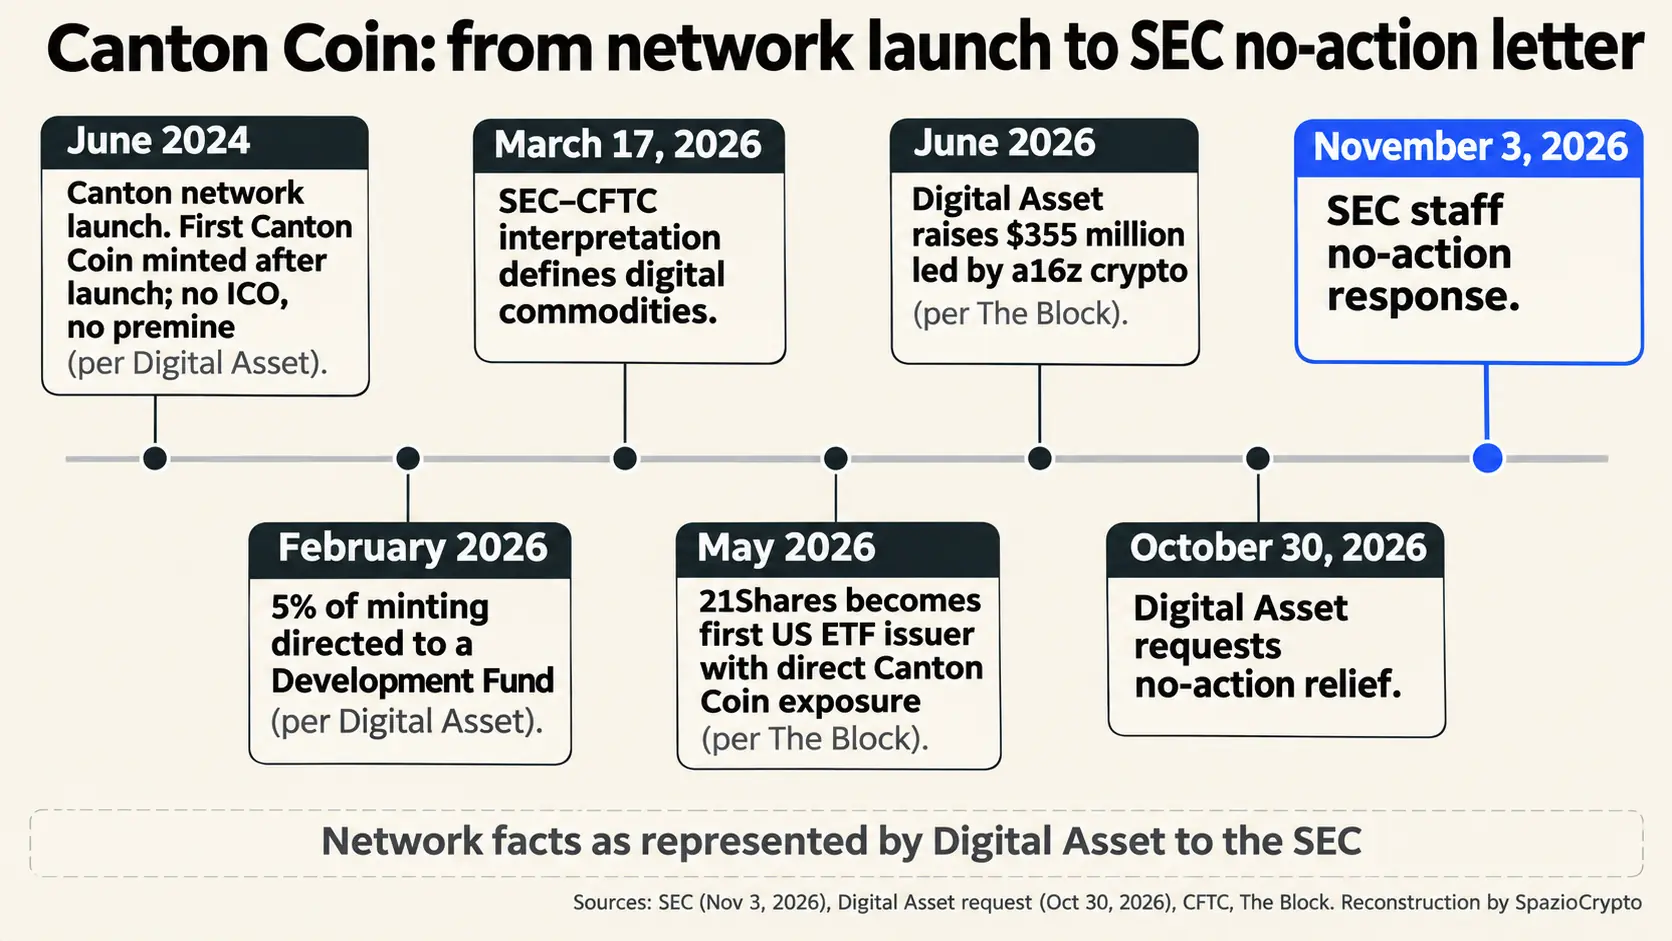
La lettre de demande, signée par Jeffrey T. Dinwoodie pour Digital Asset Holdings, insiste sur trois points. Le premier: aucune offre initiale, aucune préattribution et aucune vente avant le lancement du réseau en juin 2024; les tokens ont été générés uniquement après, selon les mêmes règles pour tous, Digital Asset inclus. Le deuxième: le token sert à payer les commissions du réseau, qui sont brûlées, tandis que de nouveaux tokens sont créés à intervalles programmés en rémunération des contributeurs. Depuis février 2026, 5% sont dirigés vers un fonds de développement.
Le troisième point porte sur la gouvernance. Selon la lettre, les décisions requièrent les deux tiers des 13 opérateurs de nœuds Super Validator, avec une voix chacun; Digital Asset en gère deux et siège au conseil de la Canton Foundation, qui compte 22 membres coprésidés par DTCC et Euroclear, sans pouvoir décider seul. Digital Asset déclare également ne pas promouvoir le token comme investissement et ne pas soutenir son prix. Ce sont des représentations de l'entreprise: le staff les a prises comme base, sans les vérifier publiquement.
Pourquoi cela compte pour la finance institutionnelle
Canton est un réseau conçu pour les institutions, avec des transactions visibles uniquement pour les parties concernées. Selon Digital Asset, au 30 septembre, le réseau comptait environ 60 Super Validators, plus de 700 validators et plus de 120 applications, et réglait en moyenne plus de 7 100 milliards de dollars par mois de pensions livrées sur titres d'État américains. En juin, l'entreprise a levé 355 millions de dollars lors d'un tour de table mené par a16z crypto, et en mai, 21Shares est devenu le premier émetteur d'ETF américain avec une exposition directe au token, selon The Block.
Pour les banques qui travaillent sur le réseau, l'incertitude réglementaire autour du token natif constituait un frein concret: un validator recevant des tokens potentiellement qualifiables de titres financiers s'expose à des risques juridiques. La lettre réduit ce risque pour le token de Canton. La tokenisation institutionnelle progresse également ailleurs, sous des formes différentes: en Europe, l'Eurosystème a activé Pontes pour le règlement en monnaie de banque centrale, sans recourir à des tokens natifs.
La lettre et la loi qui manque
Le contexte est celui d'un Congrès bloqué. Le CLARITY Act, la loi sur la structure du marché censée répartir les compétences entre la SEC et la CFTC, s'est arrêté au Sénat en septembre avec 49 voix contre 50. Sans législation, les autorités avancent par interprétations, consultations et lettres, à l'image de la CFTC qui prépare des règles fédérales pour les exchanges crypto.
Le point faible de cette méthode reste la durée de vie de la lettre. Une no-action letter peut être retirée à tout moment, et une Commission au profil différent pourrait interpréter la même situation autrement. C'est précisément pour cela que le secteur a dépensé des dizaines de millions de dollars lors des élections de mi-mandat, comme nous l'avons détaillé dans notre article sur les 176 millions dépensés par les groupes crypto: les lettres aident, mais seule une loi reste.
Et en Europe?
En Europe, il n'existe aucun équivalent à la no-action letter américaine. MiCA, le règlement européen sur les crypto-actifs, classe les tokens selon leur type et non selon une appréciation cas par cas de l'autorité de tutelle: un token comme Canton Coin, qui n'est pas un stablecoin, relèverait de la catégorie des autres crypto-actifs, avec des obligations d'information pour ceux qui l'offrent ou l'admettent à la négociation. Pour un opérateur français, la lettre de la SEC ne modifie en rien les obligations vis-à-vis de l'AMF, autorité compétente pour MiCA en France.
Canton Coin et la SEC: l'essentiel
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: le 3 novembre, le personnel de la Division of Corporation Finance a considéré Canton Coin comme une digital commodity et a indiqué qu'il ne recommandera pas d'actions coercitives contre les Super Validators, les validators et les fournisseurs d'applications qui le génèrent tel que décrit, sans enregistrement au titre de la Section 5 et de la Section 12(g).
- Non précisé: une conclusion juridique de la SEC établissant que Canton Coin n'est pas un titre, une position formelle de la Commission, une vérification indépendante des chiffres relatifs au réseau déclarés par Digital Asset.
- À surveiller: de nouvelles demandes de no-action letters pour d'autres tokens de réseau, d'éventuelles modifications de la gouvernance de Canton et le sort du CLARITY Act au sein du nouveau Congrès.
Une lecture plus large
En réalité, notre interprétation, que nous assumons pleinement: la SEC a transformé l'analyse de mars en outil concret. Un projet peut désormais soumettre son dossier, démontrer que le réseau fonctionne, qu'aucune partie centrale ne le contrôle et que le token ne confère aucun droit économique, puis obtenir une réponse écrite. Pour les infrastructures institutionnelles, c'est considérable: la question passe de «le token est-il un titre?» à «le réseau fonctionne-t-il comme annoncé?». Le risque reste que le secteur y voie une approbation générale, alors qu'il s'agit d'un accord conditionnel propre à un cas unique.
Trois signaux concrets méritent attention. Combien d'autres réseaux solliciteront des lettres similaires, et avec quels résultats. Si la SEC publiera des refus, qui traceraient la frontière réglementaire plus clairement que les approbations. Et si le prochain Congrès transformera cette approche au cas par cas en cadre législatif stable.
Sources
Documents officiels: SEC, Division of Corporation Finance, réponse no-action sur Canton Coin, 3 novembre 2026; Digital Asset Holdings, lettre de demande, 30 octobre 2026; CFTC, communiqué sur l'interprétation conjointe avec la SEC, 17 mars 2026. Presse: The Block, 3 novembre 2026.