L'agent de ChatGPT peut désormais payer. Mais il ne peut pas dépenser un centime sans le visage ou l'empreinte de l'utilisateur. C'est le principe du ChatGPT Wallet, le portefeuille pour agents IA présenté par OpenAI le 13 novembre: l'agent prépare l'achat jusqu'au paiement, et l'utilisateur l'approuve à chaque fois via un contrôle biométrique. Au lancement, le service est réservé aux États-Unis et aux abonnés Pro.
TL;DR: OpenAI a lancé ChatGPT Wallet le 13 novembre, permettant aux agents IA de réaliser des achats approuvés par biométrie. Le service est limité aux abonnés Pro résidant aux États-Unis, avec des cartes American Express, Chase, Mastercard ou Visa.
En bref
- Le 13 novembre, OpenAI a présenté ChatGPT Wallet: les agents de ChatGPT finalisent des achats avec les cartes existantes de l'utilisateur.
- Au lancement, le service est réservé aux utilisateurs Pro majeurs résidant aux États-Unis, avec une adresse de facturation américaine.
- Chaque achat requiert une approbation biométrique; le commerçant reçoit un token, et non les données réelles de la carte.
- Selon les conditions générales, Wallet ne crée pas de compte, ne conserve pas de solde et n'accorde pas de crédit.
Que fait concrètement ChatGPT Wallet?
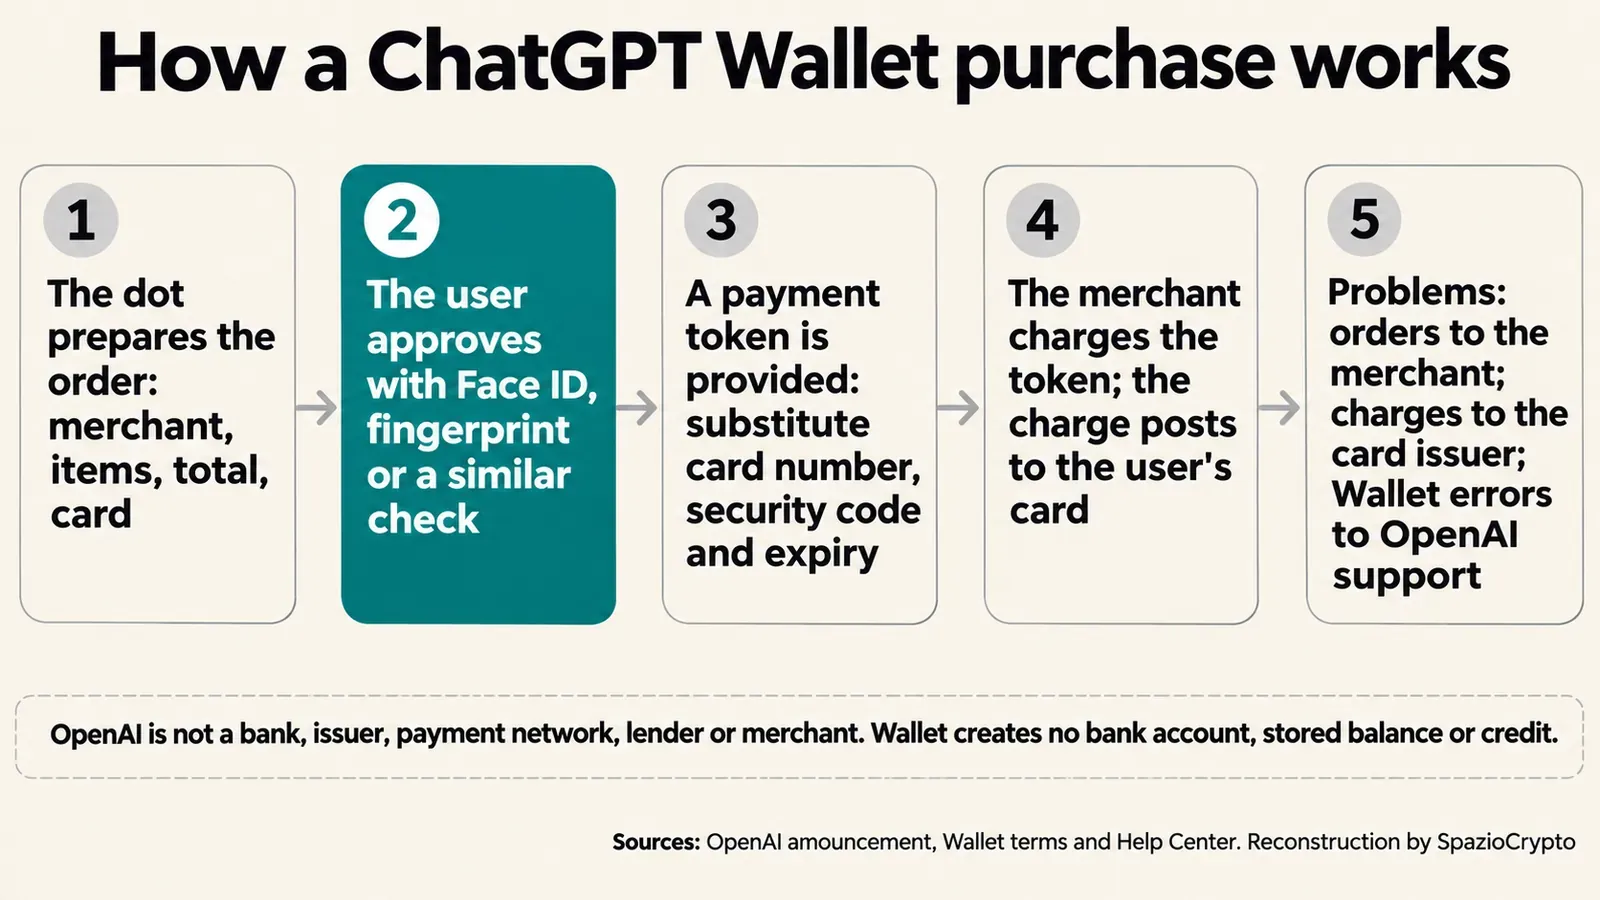
Wallet fonctionne à l'intérieur des «dots», les agents personnels de ChatGPT. L'utilisateur ajoute une carte une seule fois, demande à son agent de réaliser un achat, puis voit s'afficher le commerçant, les articles, le total et la carte sélectionnée. Il approuve ensuite avec Face ID, son empreinte digitale ou un contrôle équivalent. Selon l'annonce d'OpenAI, chaque approbation génère un enregistrement de l'achat autorisé.
Après l'approbation, le réseau de paiement fournit un token: un numéro de carte, un code et une date d'expiration de substitution. Le commerçant et l'agent ne voient jamais les données réelles. Le débit s'effectue sur la carte choisie, avec les avantages et les protections prévus pour les litiges éligibles. OpenAI le présente comme «le premier wallet permettant aux agents de payer sans accéder aux données réelles des cartes».
Le système a été conçu avec American Express, Mastercard et Visa, avec Forter, Riskified, Sardine et Signifyd pour la lutte contre la fraude, et avec Adyen, Checkout.com et Stripe comme prestataires de paiement. Ce lancement s'inscrit dans la course que se livrent les grandes entreprises pour doter leurs agents IA d'un wallet.
Qui peut l'utiliser, et où?
Le déploiement est progressif et très ciblé. Les conditions publiées dans le centre d'aide d'OpenAI à la date de l'annonce sont les suivantes:
| Condition | Au lancement |
|---|---|
| Abonnement | ChatGPT Pro, avec un dot déjà configuré |
| Utilisateur | Majeur, résident aux États-Unis, avec adresse de facturation américaine |
| Cartes acceptées | Cartes de crédit américaines American Express, Chase, Mastercard et Visa |
| Cartes exclues | Cartes de débit et cartes virtuelles |
| Où ça fonctionne | Uniquement dans les conversations avec le dot, pas dans Chat, ChatGPT Work ou Codex |
Le centre d'aide précise que Wallet peut ne pas finaliser le paiement dans tous les commerces, certaines pages de paiement bloquant les agents. Selon FinTech Futures, OpenAI ne perçoit pour l'instant aucune commission sur les transactions.
Qui est responsable en cas de problème?
Les conditions générales de Wallet, en vigueur depuis le 12 novembre, sont sans ambiguïté. OpenAI n'est ni une banque, ni un émetteur, ni un réseau de paiement, ni un financeur, ni un commerçant: le vendeur reste le seul responsable de la transaction. Wallet ne crée ni compte ni solde, n'accorde pas de crédit et ne transfère pas de fonds. Les conditions excluent explicitement la responsabilité d'OpenAI pour les achats, paiements et commandes.
En cas de problème, le centre d'aide identifie trois interlocuteurs distincts:
- Le commerçant, pour l'état de la commande, les annulations, les retours et les remboursements.
- L'émetteur de la carte, pour les débits refusés, contestés ou non reconnus.
- Le support OpenAI, pour les erreurs de Wallet, les accès suspects ou les achats différents de ceux approuvés.
L'approbation ne concerne que la partie utilisateur: elle ne confirme pas que le commerçant a accepté la commande. C'est le même point de friction mis en évidence lors des tests sur la fiabilité des agents IA confrontés à des tâches réelles.
L'agent paie, mais ne décide pas
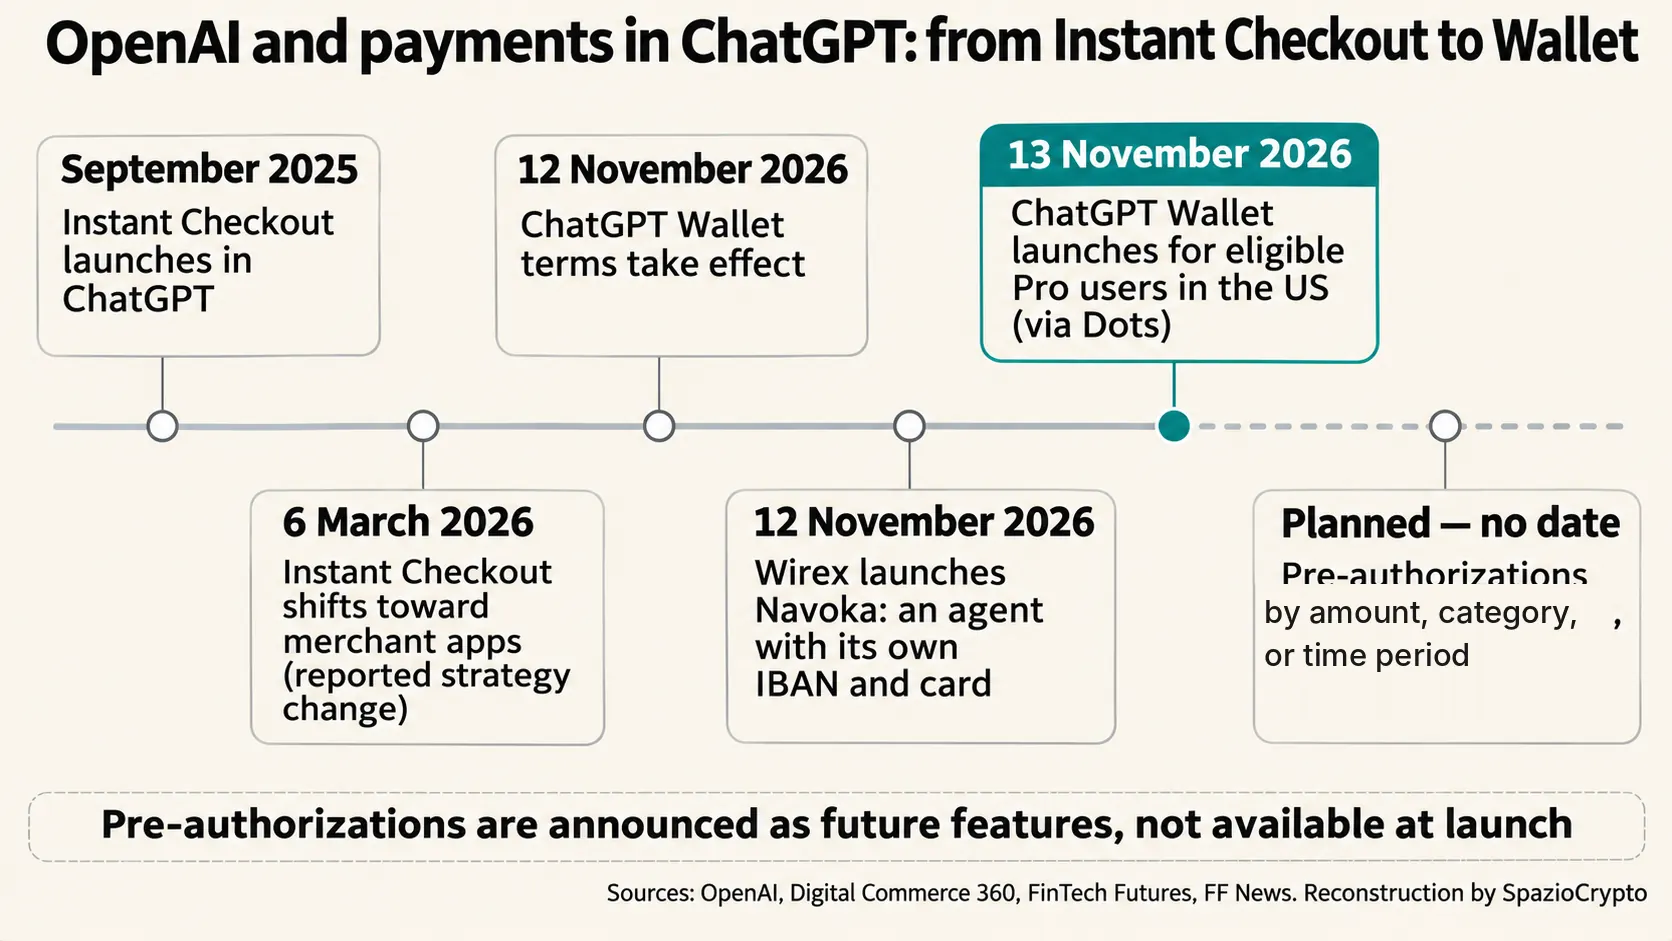
Le paradoxe tient dans l'intitulé même. Le wallet de l'agent ne donne à l'agent rien à dépenser de sa propre initiative: il transforme la carte de l'utilisateur en un justificatif temporaire, valable pour un seul achat déjà approuvé. OpenAI présente comme développement futur les délégations par montant, catégorie ou période, avec contrôles biométriques et registres des autorisations. Aucune de ces fonctionnalités n'est disponible aujourd'hui.
Cette prudence a un précédent. Instant Checkout, le paiement direct dans ChatGPT lancé en septembre 2025, a été repositionné dans les applications des commerçants en mars 2026. «Nous changeons la façon dont nous abordons le commerce dans ChatGPT», avait alors déclaré un porte-parole d'OpenAI à Digital Commerce 360. Wallet repart de ce point, avec le consentement humain au centre du dispositif.
La comparaison avec Wirex Navoka, lancé le 12 novembre, illustre deux philosophies bien distinctes. Selon FF News, Navoka attribue à l'agent son propre IBAN, une carte et des wallets en USDC et EURC, deux stablecoins, avec des règles et des plafonds fixés par l'utilisateur. OpenAI lie au contraire l'agent à la carte existante et exige une approbation à chaque achat. Cette différence rappelle le débat sur les permissions accordées aux agents en entreprise.
Et en France, et en Europe?
Pour l'instant, rien: OpenAI n'a annoncé aucune disponibilité en France ni dans l'Union européenne, et les conditions excluent toute personne ne résidant pas aux États-Unis. En Europe, l'authentification forte du client est déjà une obligation légale. L'article 97 de la directive PSD2, selon l'EBA, impose au prestataire de services de paiement de l'appliquer dès lors que le payeur initie un paiement électronique. Une validation par achat est donc la règle, non l'exception.
En France, le cadre est supervisé par l'AMF et l'ACPR, qui suivent de près l'intégration des agents IA dans les flux de paiement. Les utilisateurs français sont déjà familiers du paiement biométrique via les banques en ligne et les néobanques comme Revolut ou Lydia. La vraie question pour un déploiement européen sera de concilier les délégations préventives annoncées par OpenAI avec les exigences de la PSD2 en matière d'authentification forte. Ce n'est pas un obstacle mineur: les délégations par montant ou par catégorie, prévues pour le futur, devront démontrer leur conformité auprès des régulateurs nationaux.
ChatGPT Wallet
Ce qui est confirmé, ce qui ne l'est pas
- Confirmé: lancement le 13 novembre pour les utilisateurs Pro aux États-Unis; approbation biométrique de chaque achat; token à la place des données réelles de la carte; aucun compte, solde ou crédit; OpenAI n'est ni banque, ni émetteur, ni réseau de paiement, ni commerçant.
- Non précisé: nombre d'utilisateurs, de commerçants et de transactions; données sur les fraudes, erreurs et achats non finalisés; calendrier des délégations préventives et du déploiement hors des États-Unis.
- À surveiller: le lancement des autorisations par montant, catégorie ou période; l'extension à d'autres pays et aux cartes de débit; le nombre de commerces qui bloqueront ou accepteront les agents.
Analyse éditoriale
Notre lecture, assumée comme telle: le vrai produit d'OpenAI n'est pas le wallet, c'est la frontière. L'agent va jusqu'au dernier clic, mais le moyen de paiement reste celui de l'utilisateur, le risque reste sur les émetteurs et les commerçants, et la décision reste humaine. C'est un modèle prudent, construit après un pas en arrière, qui place l'agent à l'intérieur du paiement sans lui en confier les clés.
Cette frontière bougera avec les délégations préventives. C'est là que l'on comprendra qui répond quand l'agent achète la mauvaise chose dans les limites fixées. Trois signaux sont à observer: le lancement des autorisations par montant et par catégorie, le comportement des commerçants face aux agents, et les premières données sur les erreurs et les litiges. Sur le plan de la sécurité, les enseignements tirés des agents IA avec accès à des systèmes réels restent entièrement valables.
Sources
- OpenAI: Introducing ChatGPT Wallet (13 novembre 2026), ChatGPT Wallet Terms (en vigueur depuis le 12 novembre 2026) et Help Center, Making purchases with ChatGPT Wallet.
- Contexte: FinTech Futures (novembre 2026) et Digital Commerce 360 (6 mars 2026).
- Comparaison: FF News sur Wirex Navoka (12 novembre 2026).
- Réglementation européenne: EBA, article 97 de la directive PSD2 sur l'authentification forte du client.