Les prêts garantis par Bitcoin se heurtent en Italie à un obstacle qui n'est pas technique mais juridique: le Code civil ne définit pas ce qu'est un crypto-actif, ni comment le remettre à un créancier. C'est le point soulevé par l'avocat Antonio Di Giorgio, associé du cabinet Annunziata & Conso, le 24 septembre à la Chambre des députés italienne, lors de l'événement de l'Intergroupe parlementaire «Actifs Numériques, Blockchain et Bitcoin». Son intervention, intitulée «Bitcoin comme bien pouvant faire l'objet d'une garantie», est désormais consultable avec vidéo et transcription aux côtés de 63 autres contributions de la journée. Il ne s'agit ni d'une loi ni d'un projet de loi: c'est une proposition technique présentée lors d'un événement parlementaire.
Nous avons lu la transcription de l'intervention, qui dure 3 minutes et 36 secondes. Pour cette partie de l'événement, il s'agit de sous-titres automatiques, que le site lui-même signale comme susceptibles de contenir des erreurs: les citations doivent donc être lues avec cette réserve. La page du compte rendu n'indique pas la date de publication des documents; le 10 octobre est la date relevée par notre rédaction. Nous n'avons pas pu consulter les publications LinkedIn de Di Giorgio et du cabinet, inaccessibles avec nos outils.
Ce que Di Giorgio a proposé
Di Giorgio part d'un cas concret rencontré ces dernières années: un financement garanti par des crypto-actifs dans l'économie réelle, dont il ne précise pas les détails. La question qu'il en tire est simple: le règlement européen MiCA définit le crypto-actif, mais «au sens du Code civil, qu'est-ce qu'un crypto-actif? Est-ce un bien?». La doctrine et la jurisprudence italiennes le reconnaissent déjà comme tel, et Di Giorgio cite une décision de la Cour de cassation pénale de juin, sans en préciser les références exactes. Pour lui, cela ne suffit pas: la qualification doit résulter de la loi, et non de l'interprète du moment.
La proposition comporte deux volets. Le premier consiste à reconnaître dans le Code civil le crypto-actif, et Bitcoin en particulier, comme un bien pouvant faire l'objet de droits de garantie. Le second prévoit une disposition fixant comment un bien par nature dématérialisé peut être remis, transféré ou grevé d'un droit de préférence. Sur cette base, soutient Di Giorgio, les intermédiaires pourraient proposer un nouveau produit, le «financement garanti par Bitcoin», sans devoir repartir des exigences prudentielles ou du règlement contractuel: l'Italie y gagnerait en compétitivité internationale.
Sur la décision citée, la prudence s'impose. Nous ignorons s'il s'agit de la même, mais une décision de ce même mois illustre combien la qualification dépend du contexte: le numéro 20740 déposé le 5 juin, dans une procédure pour déclaration infidèle, assimile selon Brocardi et Edotto le bitcoin détenu à titre d'investissement aux instruments ou produits financiers, aux fins fiscales.
Pourquoi le gage ne s'adapte pas facilement à Bitcoin
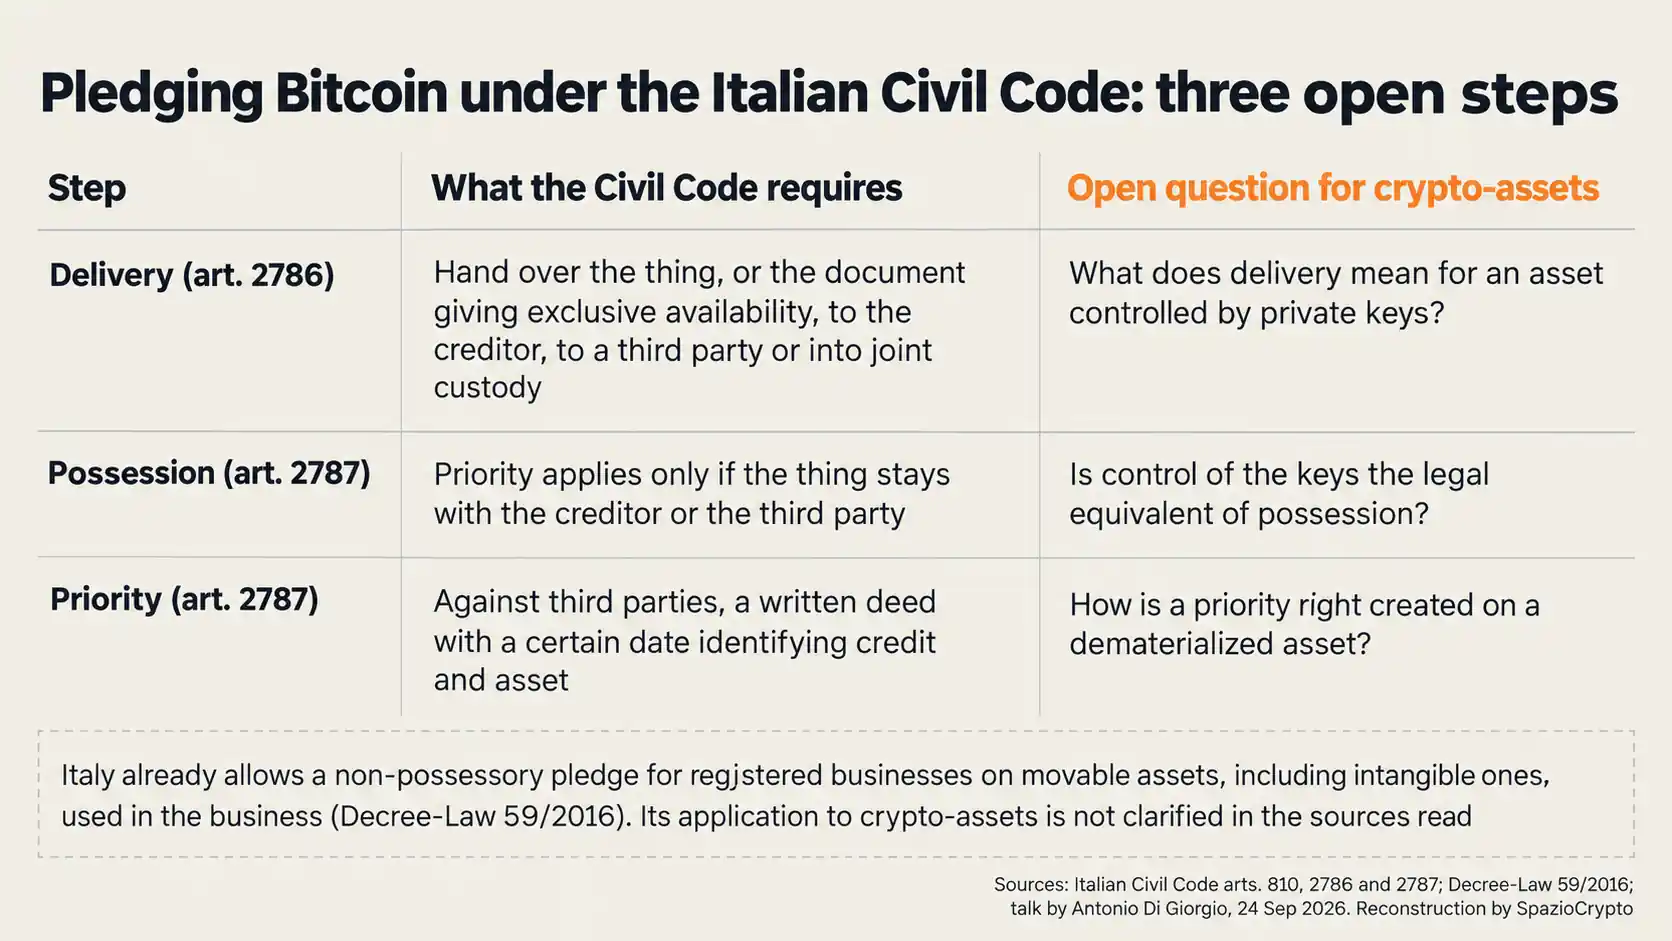
Pour comprendre le problème, il faut repartir du Code civil de 1942. Ce qui suit est notre explication, et non une partie de l'intervention. L'article 810 du Code civil italien définit les biens comme «les choses pouvant faire l'objet de droits». Le gage, garantie typique sur les biens meubles, se constitue selon l'article 2786 par la remise au créancier de la chose ou du document conférant la disponibilité exclusive. La chose peut aussi être confiée à un tiers choisi par les parties, ou conservée par les deux ensemble, de façon que celui qui la donne en gage ne puisse en disposer sans la coopération du créancier. L'article 2787 ajoute que la préférence, c'est-à-dire le droit du créancier d'être payé en premier sur ce bien, n'est valable que si la chose est restée en possession du créancier ou du tiers désigné; à l'égard des tiers, elle exige un acte écrit à date certaine identifiant la créance et le bien.
Avec Bitcoin, il n'y a pas de chose à remettre: il y a le contrôle des clés privées permettant de le déplacer, comme nous l'expliquons dans notre guide sur la garde des crypto-actifs. La détention commune prévue à l'article 2786, qui empêche de disposer du bien sans l'accord de l'autre partie, rappelle de près un portefeuille multisignature: c'est notre lecture, et c'est précisément le type d'équivalence qu'aucune norme n'écrit aujourd'hui.
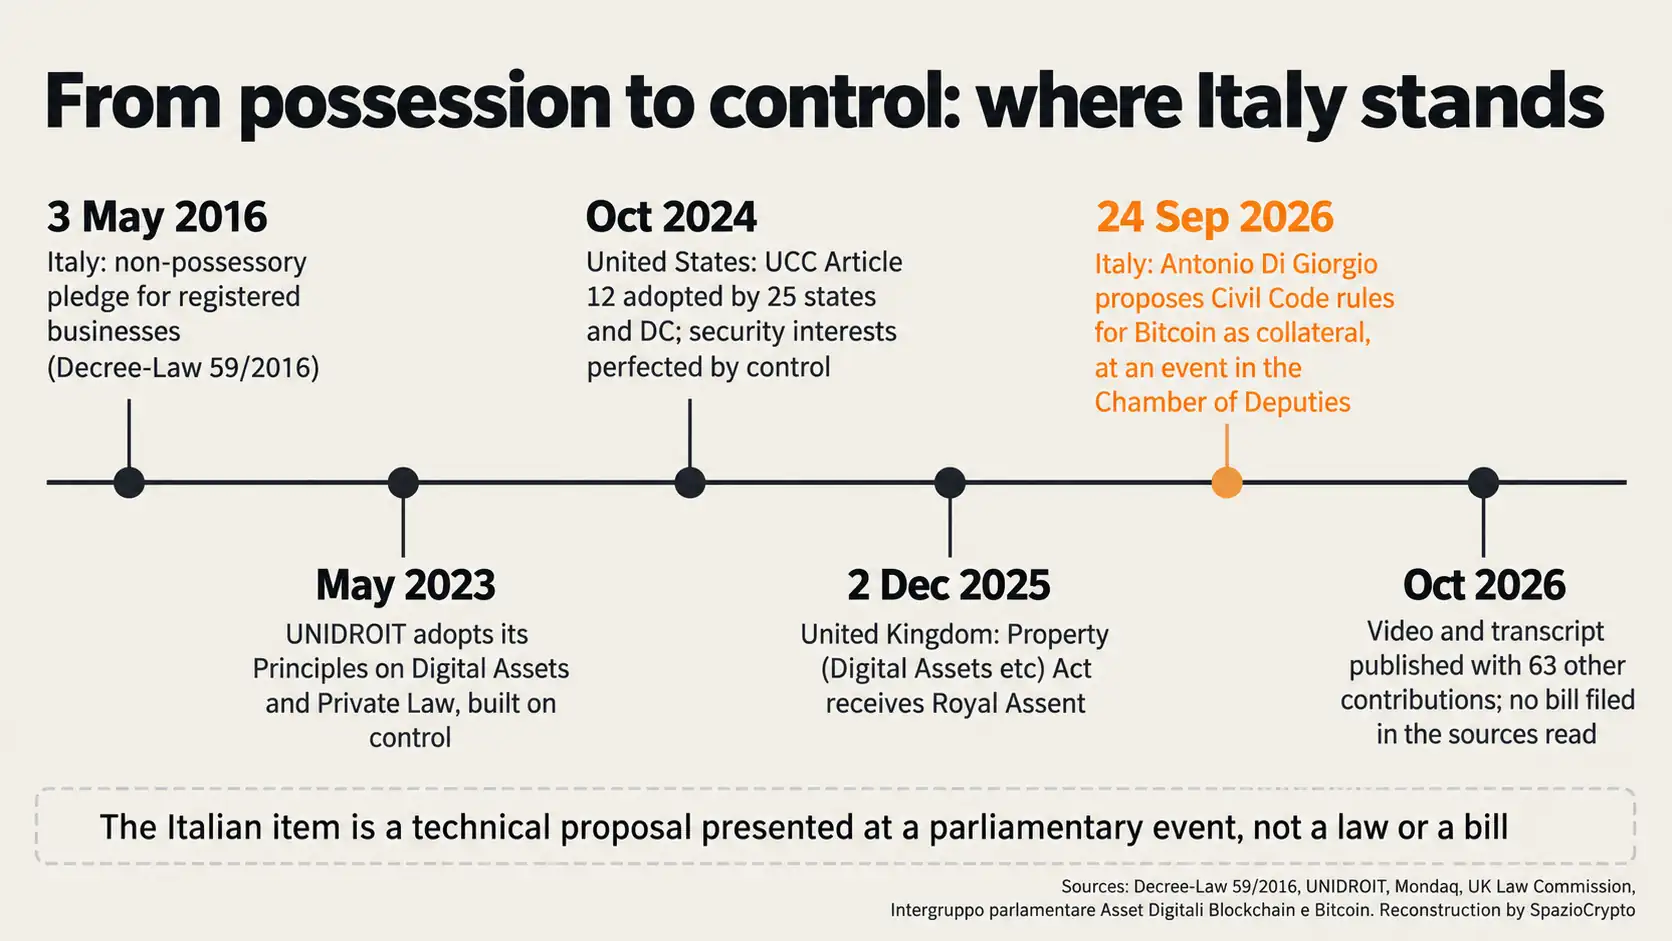
Un précédent utile existe déjà en droit italien. Le gage mobilier non possessoire, introduit par le décret-loi du 3 mai 2016 (n° 59), permet aux entrepreneurs inscrits au registre du commerce de donner en gage des biens meubles, même immatériels, affectés à leur activité, sans les remettre, par inscription dans un registre informatisé auprès de l'Agenzia delle Entrate. Ce mécanisme démontre que le dessaisissement n'est pas un dogme juridique absolu; toutefois, il ne vaut que pour les entreprises et pour les biens affectés à l'activité, et les sources consultées ne précisent pas s'il s'applique aux crypto-actifs. En France, une réflexion comparable se mène dans le cadre des travaux sur les actifs numériques sous l'égide de l'AMF.
Comment d'autres pays règlent la question
Le problème n'est pas propre à l'Italie, et les réponses élaborées ailleurs convergent autour d'un même concept: le contrôle. Les Principes Unidroit sur les actifs numériques et le droit privé, adoptés en mai 2023, définissent l'actif numérique comme un registre électronique «pouvant faire l'objet d'un contrôle» (traduction libre): en a le contrôle celui qui peut en retirer substantiellement tous les bénéfices, en interdire exclusivement l'accès aux tiers et en transférer exclusivement ces capacités. Ces mêmes Principes consacrent des règles spécifiques à la garde et aux droits de garantie. Aux États-Unis, l'article 12 de l'Uniform Commercial Code, révisé en 2022, permet au créancier de rendre opposable une garantie sur les «controllable electronic records», dont Bitcoin est l'exemple type, en en obtenant le contrôle. Celui qui détient le contrôle prime sur celui qui s'est contenté d'un enregistrement; selon Mondaq, à octobre 2024, la révision avait été adoptée par 25 États américains et le District de Columbia. Au Royaume-Uni, le Property (Digital Assets etc) Act, qui a reçu la sanction royale le 2 décembre 2025, consacre une troisième catégorie de biens personnels, tandis que les recommandations de la Law Commission sur les garanties portant sur des crypto-tokens étaient encore à l'examen lors de son adoption.
Le fil conducteur, dans notre lecture, est que le contrôle remplace la possession. C'est précisément ce que Di Giorgio demande de définir en Italie lorsqu'il évoque la façon de dessaisir, de remettre et de grever d'un droit de préférence un bien dématérialisé.
Ce qui changerait, et ce qui ne changerait pas
Pour les détenteurs de Bitcoin, l'avantage est direct: obtenir des liquidités sans vendre. Céder ses actifs implique de cristalliser une éventuelle plus-value, taxée en 2026 à 33 % selon les règles fiscales italiennes en vigueur. Pour les banques et les intermédiaires, une qualification inscrite dans la loi rendrait la solidité de la sûreté bien plus prévisible vis-à-vis des autres créanciers. À notre lecture, le sujet émerge précisément alors que les grandes banques italiennes s'aventurent déjà sur le terrain on-chain, comme l'illustre le projet de stablecoin en euros de Qivalis avec UniCredit, Intesa et BPER.