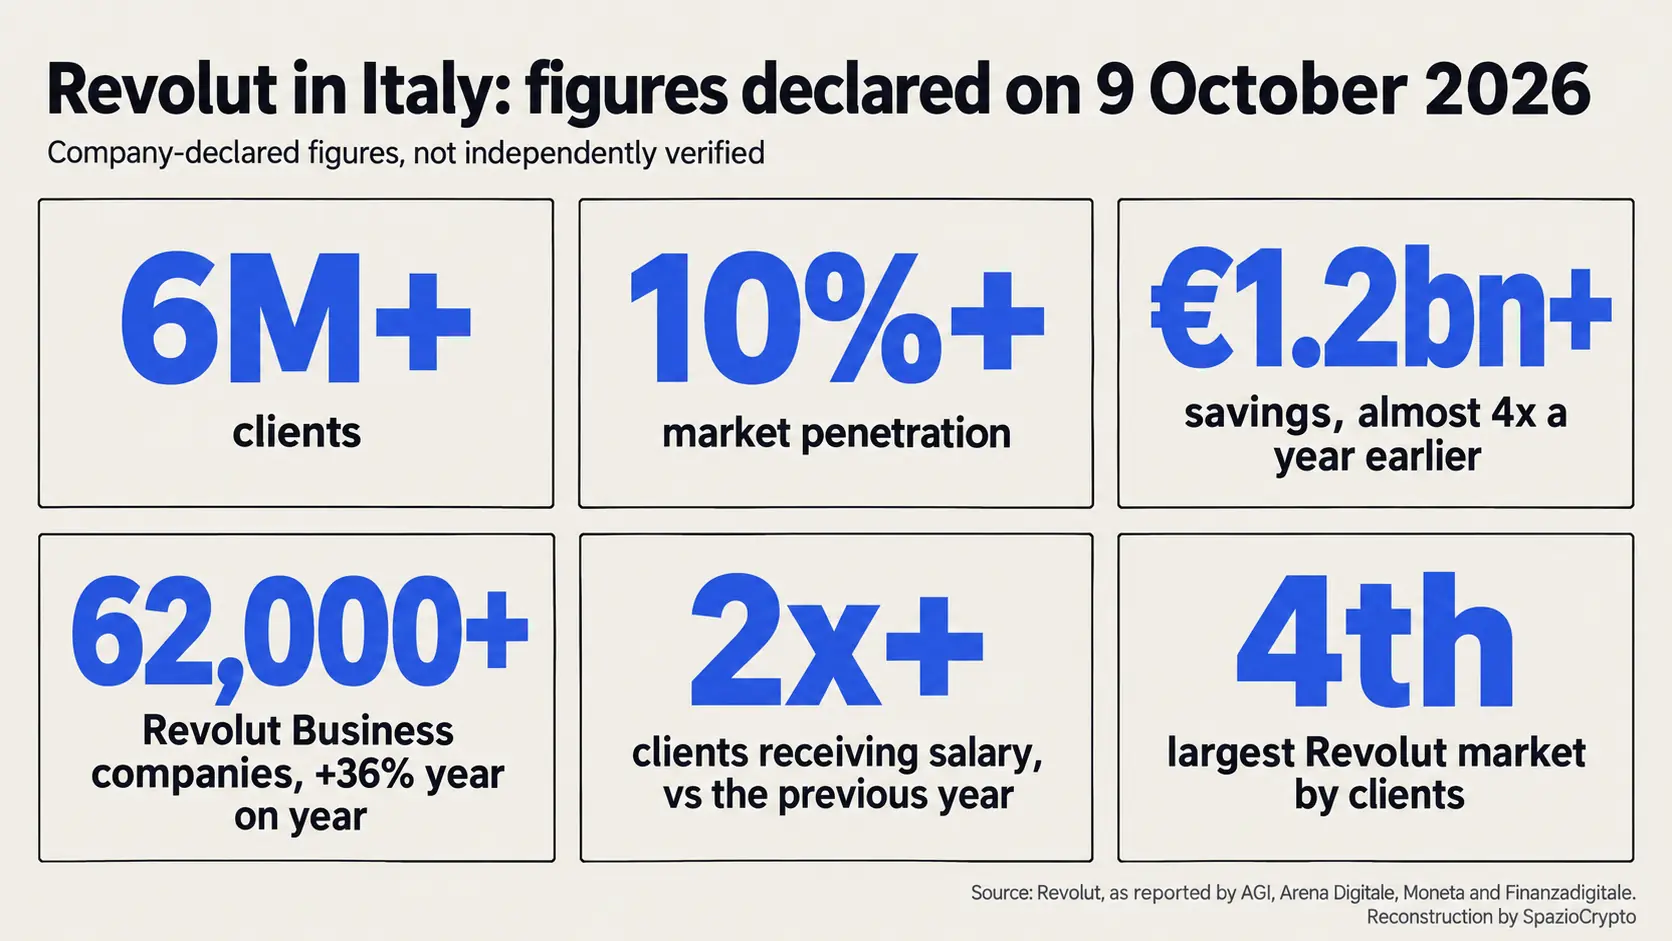
Revolut a franchi le cap des 6 millions de clients en Italie, selon le communiqué diffusé le 9 octobre 2026, ce qui fait du pays le quatrième marché de l'entreprise par nombre de clients. C'est une actualité de banque numérique, pas de crypto: les chiffres concernent des comptes, des salaires, des épargnes et des paiements, et aucune donnée ne précise combien de ces clients utilisent des cryptomonnaies. C'est pourquoi nous lisons ces résultats comme un indicateur de la diffusion d'une application bancaire qui, parmi d'autres services, propose aussi de la crypto.
Les chiffres, un par un
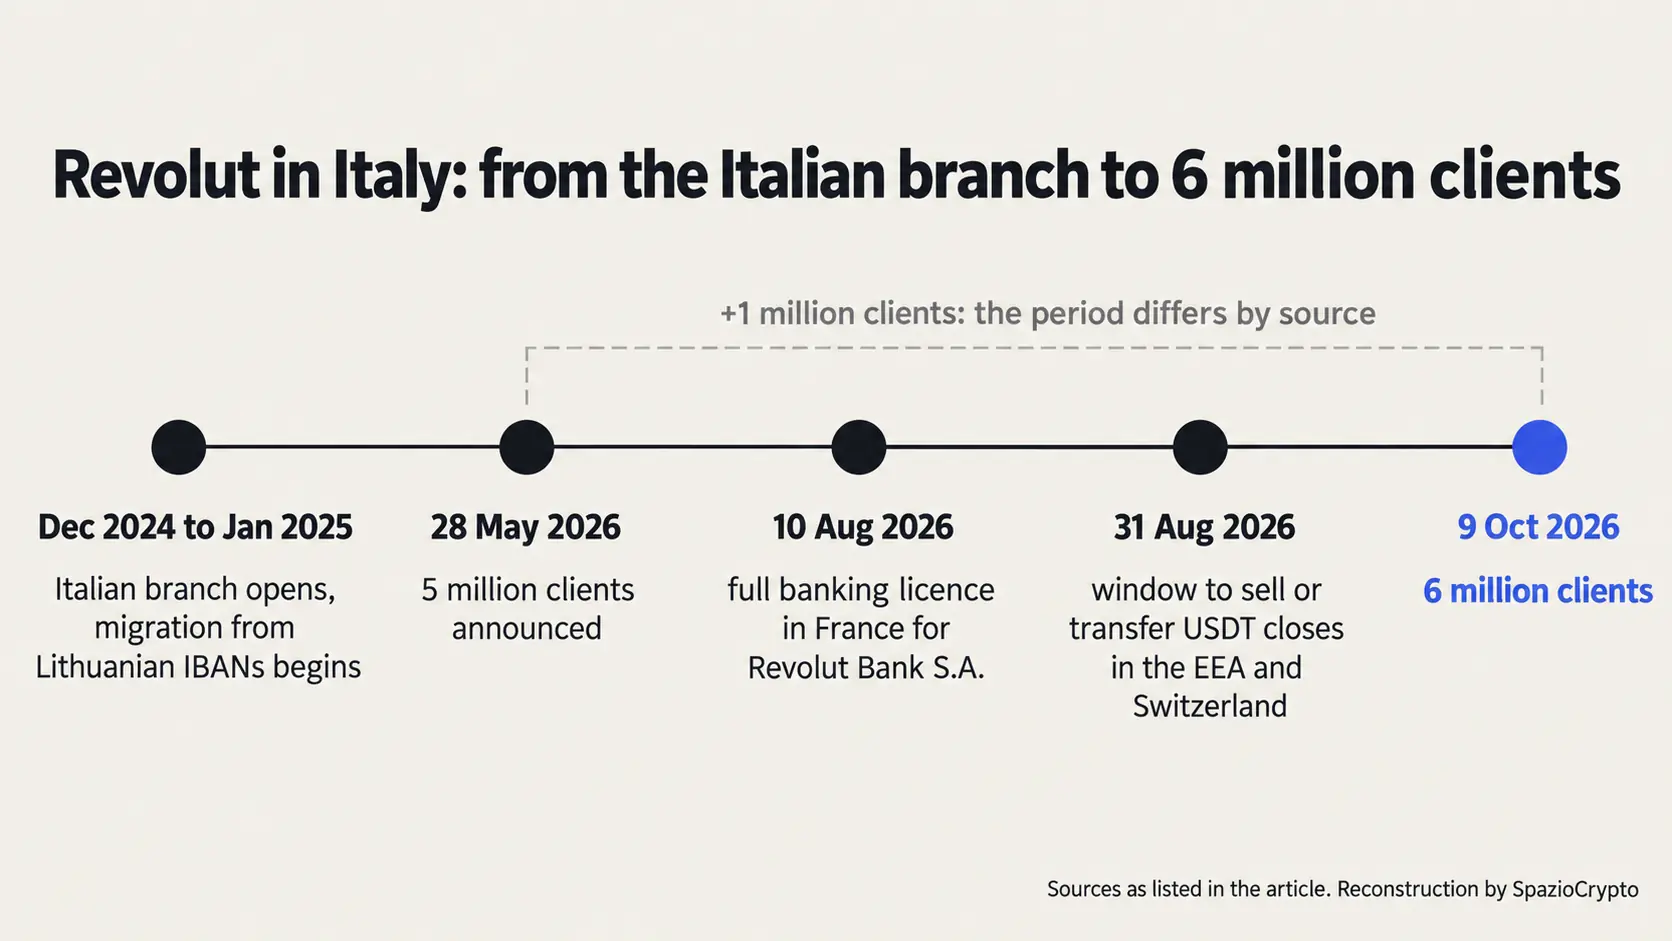
Sur les clients, le communiqué évoque un million supplémentaire par rapport aux cinq millions atteints début 2026. Le calendrier, toutefois, mérite attention: Revolut avait annoncé les cinq millions le 28 mai, se présentant alors comme la cinquième banque italienne par nombre de clients avec l'objectif d'intégrer le top trois en douze mois. Le nouveau million aurait donc été acquis en un peu plus de quatre mois, soit une progression d'environ 20% sur une base de cinq millions. Ce rythme, s'il se confirmait, serait rapide. L'annonce d'octobre ne met pas à jour le classement des banques italiennes, et la comparaison entre une banque numérique et un établissement traditionnel reste délicate, faute de critère de comptage commun.
L'épargne est le chiffre le plus parlant et le moins défini. Selon Finanzadigitale, qui reprend le communiqué de Revolut, les soldes dépassent 1,2 milliard d'euros, en hausse de 288% sur un an, sans préciser si ce montant inclut uniquement les dépôts ou aussi les produits d'épargne. Diviser ce montant par 6 millions de clients donne environ 200 euros par tête: c'est un calcul de notre fait, pas un solde moyen officiel, car nous ne savons pas combien de clients détiennent effectivement ces produits. Ce ratio suggère que le poids de l'épargne reste encore modeste par rapport à la base clientèle.
La donnée sur les salaires est relative: les clients qui perçoivent leur salaire sur Revolut ont, selon le communiqué, «plus que doublé», Finanzadigitale rapportant une hausse de 116% sur douze mois, sans chiffre absolu. Du côté des entreprises, Revolut Business dépasse les 62 000 clients en Italie, deuxième marché après le Royaume-Uni et, selon le communiqué, le marché de l'Union européenne ayant enregistré le plus grand nombre de nouveaux clients professionnels sur l'année écoulée. Les utilisateurs de Revolut Pay, le service de paiement chez les commerçants, ont quant à eux presque quadruplé.
F24 et SEDA: des fonctions de compte principal
Les deux nouveautés de 2026 obéissent à une logique commune. Le F24 est le formulaire fiscal italien permettant de régler impôts et cotisations directement depuis l'application: disponible d'abord pour les particuliers, puis étendu plus récemment aux entreprises. SEDA, pour «Sepa-compliant Electronic Database Alignment», est un service facultatif défini par l'ABI (Association bancaire italienne) qui complète le prélèvement SEPA et permet d'échanger les informations sur les mandats avant le premier débit. Selon Arena Digitale, qui reprend le communiqué, ce service permet de gérer depuis le compte Revolut davantage d'engagements financiers récurrents. Ces fonctionnalités sont celles d'une banque qui veut centraliser impôts, factures et prélèvements, ce qui correspond à l'ambition déclarée par Nicola Vicino, directeur général de la succursale italienne de Revolut Bank UAB:
«nous voulons que Revolut devienne la première banque en Italie»
Une réserve s'impose sur SEDA: Finanzadigitale indique qu'une page du centre d'assistance de Revolut mentionnait encore une intégration en cours, avec de possibles problèmes auprès de certains fournisseurs italiens. Nous n'avons pas retrouvé cette page et ne pouvons donc pas établir quels services fonctionnent aujourd'hui. L'état opérationnel de SEDA reste à vérifier.
Six millions de clients ne sont pas six millions d'utilisateurs crypto
Le communiqué ne contient aucune donnée sur les cryptomonnaies: il ne précise ni combien de clients italiens les utilisent, ni combien en détiennent, ni leur valeur. Distinguer les deux volets permet de comprendre qui fait quoi. Les services bancaires en Italie transitent par la succursale italienne de Revolut Bank UAB, la banque lituanienne, et les clients italiens devraient progressivement passer à la nouvelle Revolut Bank S.A. Les crypto, elles, sont fournies par une autre entité, Revolut Digital Assets Europe Ltd, domiciliée à Chypre, autorisée en tant que prestataire de services sur crypto-actifs en vertu de MiCA, avec une licence de la Cyprus Securities and Exchange Commission, et disposant d'une succursale à Milan. Depuis la fin de la période transitoire MiCA du 1er juillet 2026, c'est dans ce périmètre que l'application propose les crypto.
Le catalogue crypto pour les utilisateurs italiens s'est, ces dernières semaines, plutôt réduit qu'élargi. Revolut a fermé l'accès à l'USDT dans l'Espace économique européen et en Suisse: la fenêtre pour vendre ou transférer le token a expiré le 31 août, la société estimant que l'USDT ne satisfait pas aux exigences MiCA applicables aux stablecoins. L'EURR, la stablecoin en euros lancée par l'application, n'est disponible qu'au Danemark, en Pologne et au Portugal: les clients italiens ne peuvent pas encore y accéder. Deux signaux clairs sur la relation entre une large base de clients et un cadre réglementaire qui dicte ce qui peut être proposé.
Revolut en Italie: le bilan
Ce qui est déclaré, ce qui ne l'est pas. Sources: communiqué de Revolut repris par AGI, Arena Digitale, Moneta et Finanzadigitale
- Déclaré par Revolut: plus de 6 millions de clients, quatrième marché par clients, pénétration supérieure à 10%, épargne dépassant 1,2 milliard d'euros, plus de 62 000 entreprises (+36%), salaires plus que doublés, F24 et SEDA en 2026.
- Non précisé: données sur les crypto, composition du 1,2 milliard, clients actifs, nombre absolu de clients percevant leur salaire et période exacte du million supplémentaire.
- À surveiller: clients italiens utilisant les crypto, arrivée de l'EURR en Italie, transition vers la banque française et état opérationnel de SEDA.
Le contexte: des paiements numériques déjà matures
Cette expansion intervient dans un pays où le paiement numérique est déjà une habitude ancrée. Selon les données de la Banca d'Italia analysées dans notre article sur les paiements numériques en Italie, 88% des paiements par carte en point de vente s'effectuent en mode sans contact et environ un quart des transactions physiques passe par smartphone ou smartwatch, le cash restant l'instrument le plus utilisé en nombre d'opérations dans les commerces. C'est notre lecture qu'une banque numérique progresse plus facilement là où le comportement a déjà changé, et le communiqué ne mesure pas cet effet. Pour les lecteurs francophones, ce contexte est comparable à celui de la France, où selon la Banque de France le sans-contact représente désormais la majorité des paiements par carte.
La lecture d'ensemble
Cette actualité illustre le terrain sur lequel se déplace la concurrence bancaire: du compte ouvert au compte qui centralise le salaire, règle les impôts et gère les prélèvements. Revolut revendique ouvertement la première place bancaire en Italie, et les indicateurs retenus pour cette annonce (salaires, F24, SEDA, entreprises) vont dans ce sens. Les crypto sont absentes de la communication. C'est cohérent avec les cas de l'USDT et de l'EURR: lorsque des crypto et des stablecoins s'intègrent dans une application bancaire, leur poids dépend davantage des règles, comme MiCA, et des choix produit que de la taille de la base de clients. Pour les utilisateurs français de Revolut, soumis au PFU (Prélèvement Forfaitaire Unique) de 30% sur les plus-values crypto, la distinction entre entité bancaire et entité crypto au sein de l'application n'est pas anodine: c'est Revolut Digital Assets Europe Ltd, et non la banque, qui gère les actifs numériques.
Les signaux à surveiller sont concrets: un chiffre de Revolut ou d'une autorité sur les clients italiens utilisant les crypto, la date d'arrivée de l'EURR en Italie, l'avancement de la migration vers la banque française, la confirmation du bon fonctionnement de SEDA et une mise à jour du classement parmi les banques italiennes. Tant que ces données manquent, les six millions racontent la force d'une application bancaire, pas la diffusion des crypto.