Les fonds monétaires tokenisés n'ont rien à voir avec la spéculation cryptographique: ils servent à gérer la trésorerie, pas à parier sur les marchés. Spiko vient de lever 90 millions de dollars pour déployer ce modèle dans plusieurs pays européens. La société, dont les hubs sont à Paris et à Londres, a annoncé le 6 octobre un tour de Série B mené par New Enterprise Associates (NEA), portant le total levé à 120 millions de dollars. Spiko déclare environ 2,7 milliards de dollars d'actifs sous gestion, plus de 10 000 clients dans plus de 25 pays, et des fonds libellés en euros, dollars, livres sterling et francs suisses. La dimension italienne de l'annonce est explicite mais limitée: la société indique qu'elle constitue des équipes locales dans plusieurs marchés européens, dont l'Italie, sans annoncer d'ouverture de bureau ni de date de lancement commercial.
Ce que Spiko a annoncé
Le tour de 90 millions est mené par NEA, qui déclare plus de 38 milliards de dollars d'actifs gérés, selon le communiqué officiel de Spiko. Les co-investisseurs comprennent Index Ventures, Bpifrance, Speedinvest, Flourish Ventures, Shapers, White Star Capital, Blockwall, Frst, EQNX, Mirana Ventures et Wintermute Ventures. Parmi les business angels figurent Axel Weber, ancien président de la Bundesbank, et les fondateurs de Qonto. Spiko identifie trois priorités pour l'utilisation des fonds: lancer de nouveaux produits, entrer dans de nouveaux marchés et élargir les équipes. La répartition précise des 90 millions n'est pas communiquée.
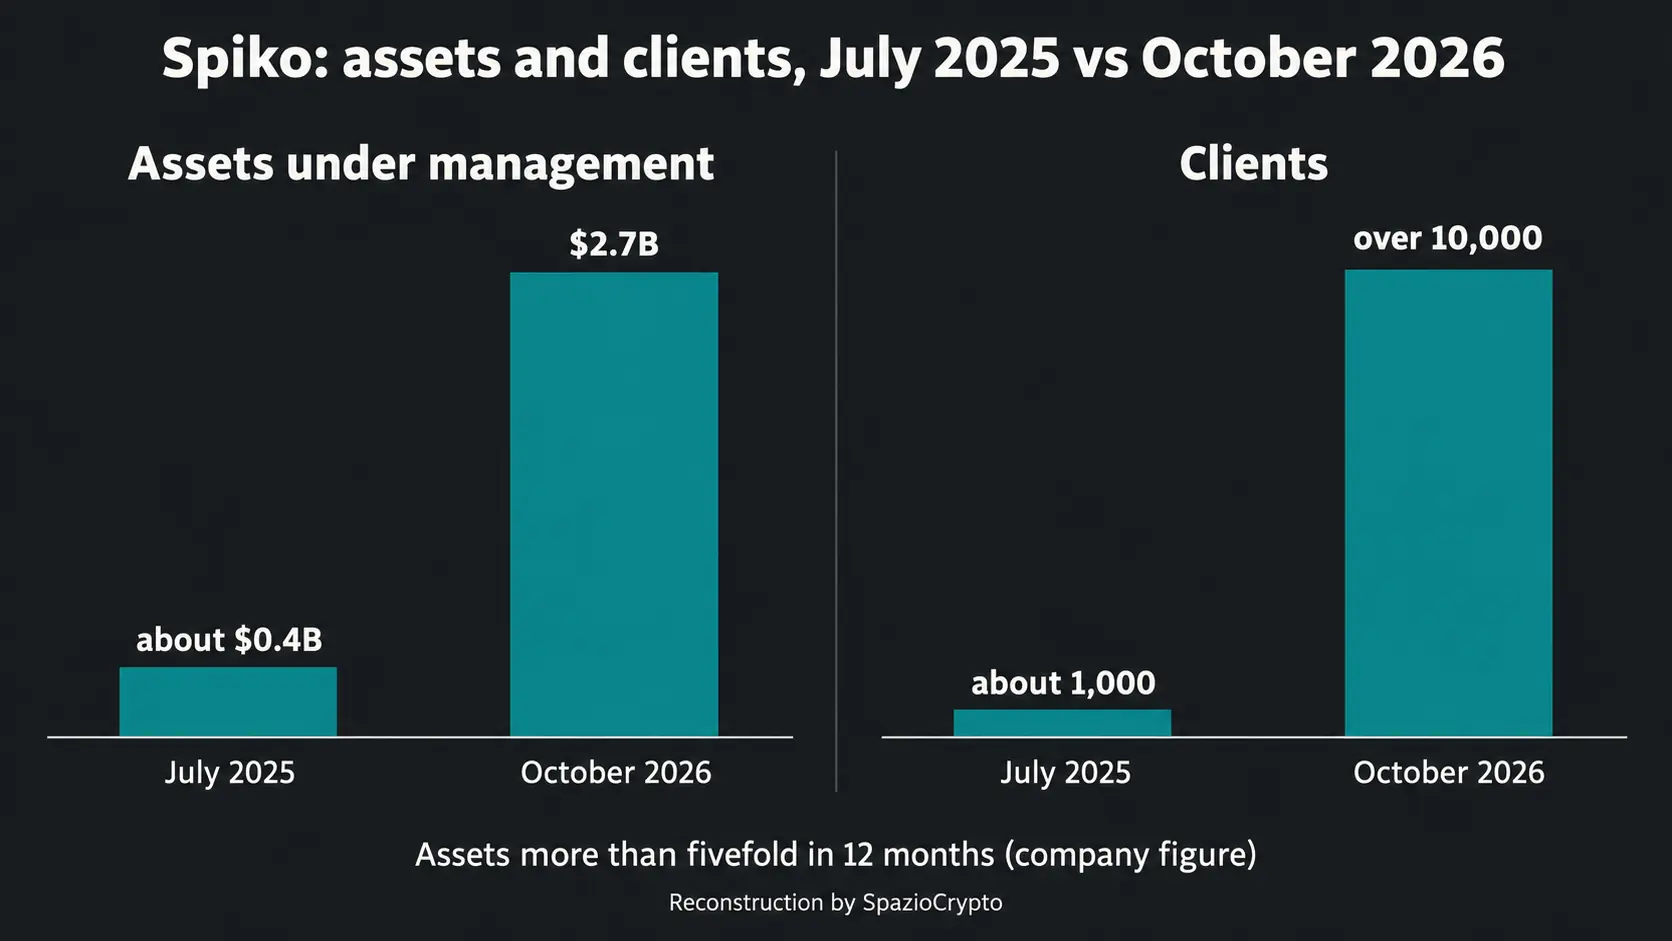
Sur les chiffres, la société affiche des actifs multipliés par cinq en douze mois: 2,7 milliards de dollars dans le communiqué en anglais repris par The Block, et 2,4 milliards d'euros dans la version française de l'annonce. Selon FinTech Futures, les actifs s'élevaient à environ 400 millions de dollars en juillet 2025, tandis que le nombre de clients est passé de 1 000 à plus de 10 000, incluant des startups, des instituts de recherche, des organismes publics, des fonds de capital-risque et des cabinets médicaux. FinTech Futures cite également une valorisation de 800 millions de dollars en référence à Bloomberg, chiffre que Spiko ne confirme pas dans son annonce.
Paul-Adrien Hyppolite, cofondateur et directeur général, ancien sous-chef de la division marchés financiers du Trésor français, résume la thèse par cette formule: «le rendement devrait être universel». Philip Chopin, responsable Europe de NEA, affirme que Spiko est «la seule à avoir résolu simultanément la partie réglementaire et la partie produit». Ce sont les points de vue du dirigeant et de l'investisseur, pas une vérification indépendante.
Ce que Spiko propose concrètement
Ce n'est pas du trading. Spiko émet des parts de fonds monétaires enregistrées sur blockchain, accessibles via une application web et mobile et intégrables par API, présentées comme de la liquidité rémunérée. L'annonce parle de «trésorerie programmable»: des règles automatiques pour payer salaires et fournisseurs, ou déplacer les excédents de trésorerie vers un fonds à terme, modifiables via API, depuis un logiciel de trésorerie ou un agent d'intelligence artificielle. Le fonds à terme est un exemple cité, pas un produit déjà lancé. Les retraits instantanés sont disponibles, et le calcul des intérêts en temps réel est annoncé comme prochaine étape, sans date précisée.
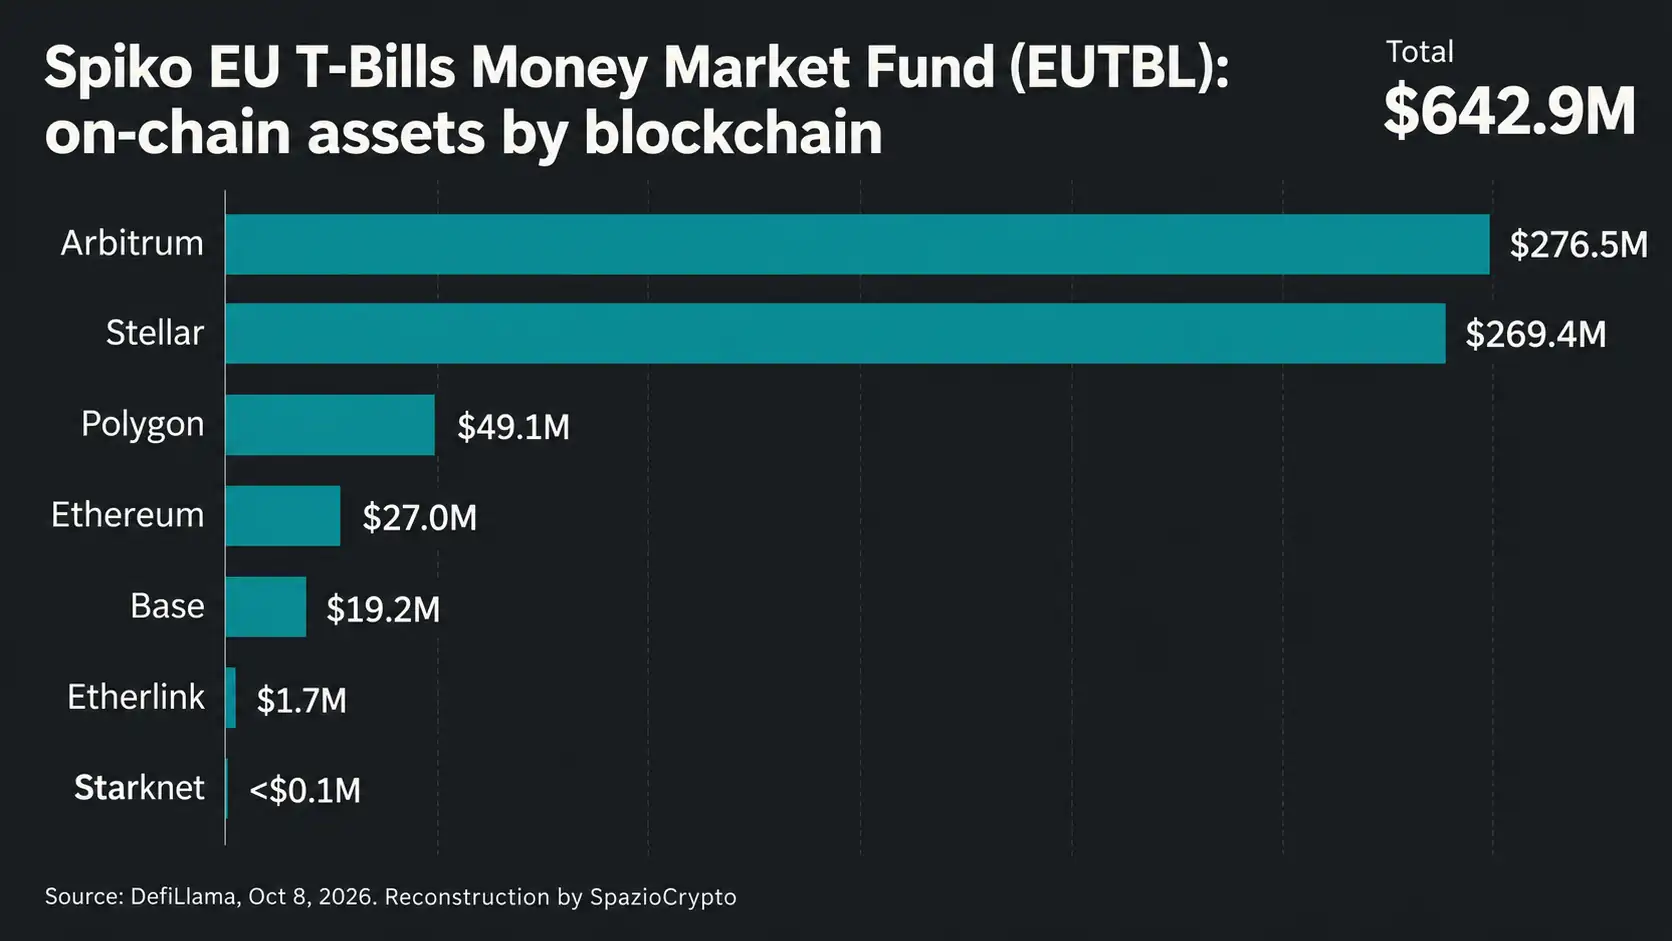
Sur l'architecture sous-jacente, l'annonce reste discrète: elle ne cite ni régulateurs ni cadres comme UCITS et ne nomme pas les blockchains utilisées. The Block mentionne seulement «plusieurs blockchains publiques» et des fonds «réglementés», sans préciser le régulateur ni la juridiction. Le site de Spiko présente la société comme une entreprise d'investissement autorisée par l'ACPR française. Les données publiques complètent le tableau: selon DefiLlama, le fonds EUTBL, qui investit dans des obligations d'État à court terme de la zone euro, est domicilié en France, relève de la directive UCITS et est émis sur sept réseaux, dont Arbitrum, Stellar, Polygon et Ethereum, pour environ 643 millions de dollars.
Selon Crypto Briefing, qui comptabilisait 2,55 milliards de dollars à mi-septembre, les fonds sont au nombre de neuf et liés aux obligations d'État de la zone euro, des États-Unis et du Royaume-Uni. Le plus important est le Spiko Amundi Overnight Swap Fund, géré par Amundi, avec CACEIS et BNY Mellon comme dépositaires, des frais de gestion de 0,25 % sur les produits liés aux bons du Trésor et aux fonds monétaires, une supervision de l'AMF française et un accès réservé aux utilisateurs ayant complété la vérification d'identité et obtenu une approbation.
L'expansion européenne: ce qui est annoncé et ce qui ne l'est pas
Spiko est déjà présente à Londres et à Paris, et indique qu'elle constitue des équipes locales en Allemagne, dans les pays nordiques, en Italie, en Espagne et aux Pays-Bas, en recrutant activement. C'est tout ce que l'annonce dit sur ces marchés, et The Block comme FinTech Futures le reprennent sans ajouter de détails. Manquent à l'appel: une adresse de bureau, une date d'ouverture, le nombre de collaborateurs prévus, les clients locaux existants, le calendrier des nouveaux produits et le modèle de distribution envisagé, c'est-à-dire avec quelles licences, banques ou partenaires.
Les cibles les plus probables sont les trésoreries d'entreprises et d'organisations, à l'image des catégories de clients que Spiko déclare déjà servir. Pour la France, la situation est différente: Spiko est déjà réglementée par l'AMF et l'ACPR, les deux autorités de tutelle du secteur financier français. La tokenisation des actifs financiers y est encadrée par le régime pilote DLT de l'UE et par les ordonnances françaises sur les minibons et titres financiers numériques. Les investisseurs institutionnels français connaissent déjà Amundi, gestionnaire du fonds phare de Spiko. Le terrain est donc moins vierge en France qu'en Italie, où la tokenisation reste principalement institutionnelle, avec des expériences comme la plateforme BlockInvest, soutenue par UniCredit, ou la participation de six acteurs italiens au projet Appia de la BCE.
Spiko s'adresse à un public différent de celui des émetteurs et des banques. Si les parts sont des fonds UCITS, elles restent des instruments financiers relevant du cadre des fonds, et non de celui des crypto-actifs de MiCA: c'est notre lecture, l'annonce ne précisant pas le cadre réglementaire applicable.
Le marché que Spiko cible
Spiko affirme disposer de la gamme la plus large au monde de fonds de trésorerie tokenisés, devant BlackRock et Franklin Templeton, en citant les données de RWA.xyz. The Block précise toutefois que la comparaison porte sur le classement parmi les émetteurs de ces fonds, et non sur le patrimoine global, sans vérification indépendante disponible. À la mi-septembre, selon Crypto Briefing, Spiko occupait la sixième place parmi les émetteurs d'actifs réels tokenisés, juste après Securitize et Ondo.
BlackRock joue la même carte en Europe: la société a tokenisé douze classes de parts de six fonds monétaires européens de sa gamme Institutional Cash Series, sur Ethereum, avec Kinexys de JPMorgan comme partenaire technologique, comme nous l'avons détaillé dans notre article sur les fonds tokenisés pour 311 milliards en Europe. Ce chiffre représente le patrimoine total de la série, non le montant effectivement tokenisé. Plus largement, selon CoinShares et Token Terminal, les dépôts d'actifs réels tokenisés dans les protocoles DeFi ont plus que triplé en douze mois pour atteindre 7,4 milliards de dollars, les Treasury tokenisés figurant parmi les principaux moteurs de cette croissance, comme l'analysait notre article sur les RWA qui triplent pendant que la DeFi perd des capitaux.
Spiko et l'Italie en bref
Ce qui est confirmé, ce qui ne l'est pas. Sources: annonce Spiko, The Block, FinTech Futures
- Confirmé: Series B de 90 millions menée par NEA (120 millions au total), environ 2,7 milliards de dollars d'actifs, plus de 10 000 clients dans plus de 25 pays, équipes locales en cours de constitution en Europe, Italie incluse.
- Non précisé: siège en Italie, date de lancement, clients italiens, licences et modèle de distribution. Spiko n'est pas une société italienne et la valorisation de 800 millions n'est pas confirmée par la société elle-même.
- À surveiller: recrutements ou ouverture d'un bureau en Italie, accords avec des banques et fintechs italiennes, nouveaux produits et calcul des intérêts en temps réel.
Ce que cela révèle vraiment
La liquidité rémunérée est probablement le cas d'usage le plus simple à expliquer à un trésorier: pas besoin de croire en une crypto, il suffit d'utiliser un fonds monétaire avec une interface différente. C'est pourquoi l'arrivée de Spiko en Italie se jugera sur trois points qui font défaut aujourd'hui: les licences et partenaires retenus pour la distribution locale, le coût par rapport à un fonds monétaire traditionnel ou à un compte à terme, et la capacité d'intégration dans les outils de gestion que les entreprises italiennes utilisent déjà. L'annonce ne propose aucune comparaison de coûts ni de rendements, et nous n'en inventons pas.
Les signaux à surveiller sont concrets: annonces de recrutements ou d'un bureau en Italie, accords avec des banques ou des fintechs italiennes, lancement des nouveaux produits et mise en place du calcul des intérêts en temps réel promis. Tant que ces éléments ne se concrétisent pas, l'annonce reste une levée de fonds assortie d'une ambition déclarée, et non un lancement effectif en Italie.