Le 20 octobre 2026, la FINMA a autorisé le premier ETF suisse sur Bitcoin ouvert au grand public, un fonds négocié en bourse qui investit directement dans la cryptomonnaie. Il s'agit d'une décision réglementaire effective, non de l'annonce d'un projet en cours d'évaluation. L'autorité helvétique la présente comme une avancée vers l'accès des investisseurs non professionnels à un fonds de droit suisse avec exposition directe à Bitcoin, tout en assortissant ce feu vert d'exigences strictes en matière de conservation, de transparence et d'évaluation du risque.
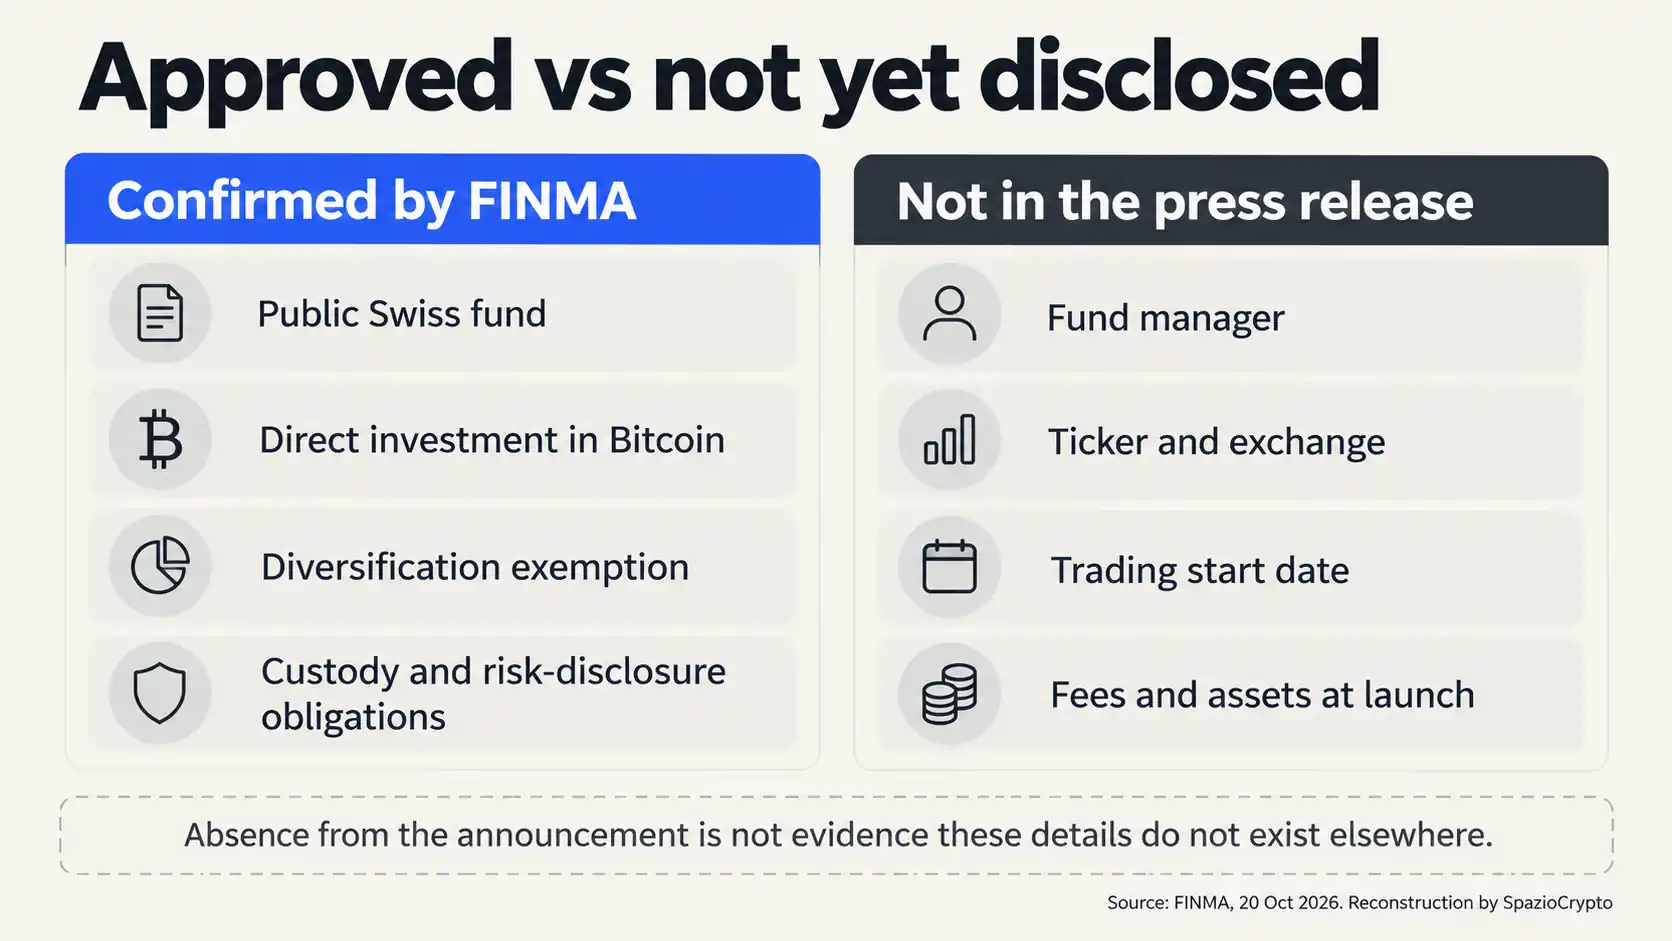
Le communiqué de la FINMA n'identifie ni le gestionnaire, ni le ticker, ni le marché de cotation, ni la date de début des négociations. Autorisation et disponibilité commerciale sont deux étapes distinctes. Sans la documentation du fonds, il est impossible de préciser les frais, le patrimoine initial ou les modalités exactes de réplication au-delà de l'investissement direct en Bitcoin déclaré par le régulateur.
Ce qui a été autorisé
La FINMA parle expressément d'un fonds public négocié en bourse qui investit directement en Bitcoin. En droit suisse, ce produit appartient à la catégorie des «autres fonds pour placements alternatifs», pour lesquels l'autorité souligne un risque particulier. Cette classification compte: le feu vert ne transforme pas Bitcoin en instrument à faible risque et n'assimile pas automatiquement ce produit à un fonds diversifié ordinaire en actions ou en obligations.
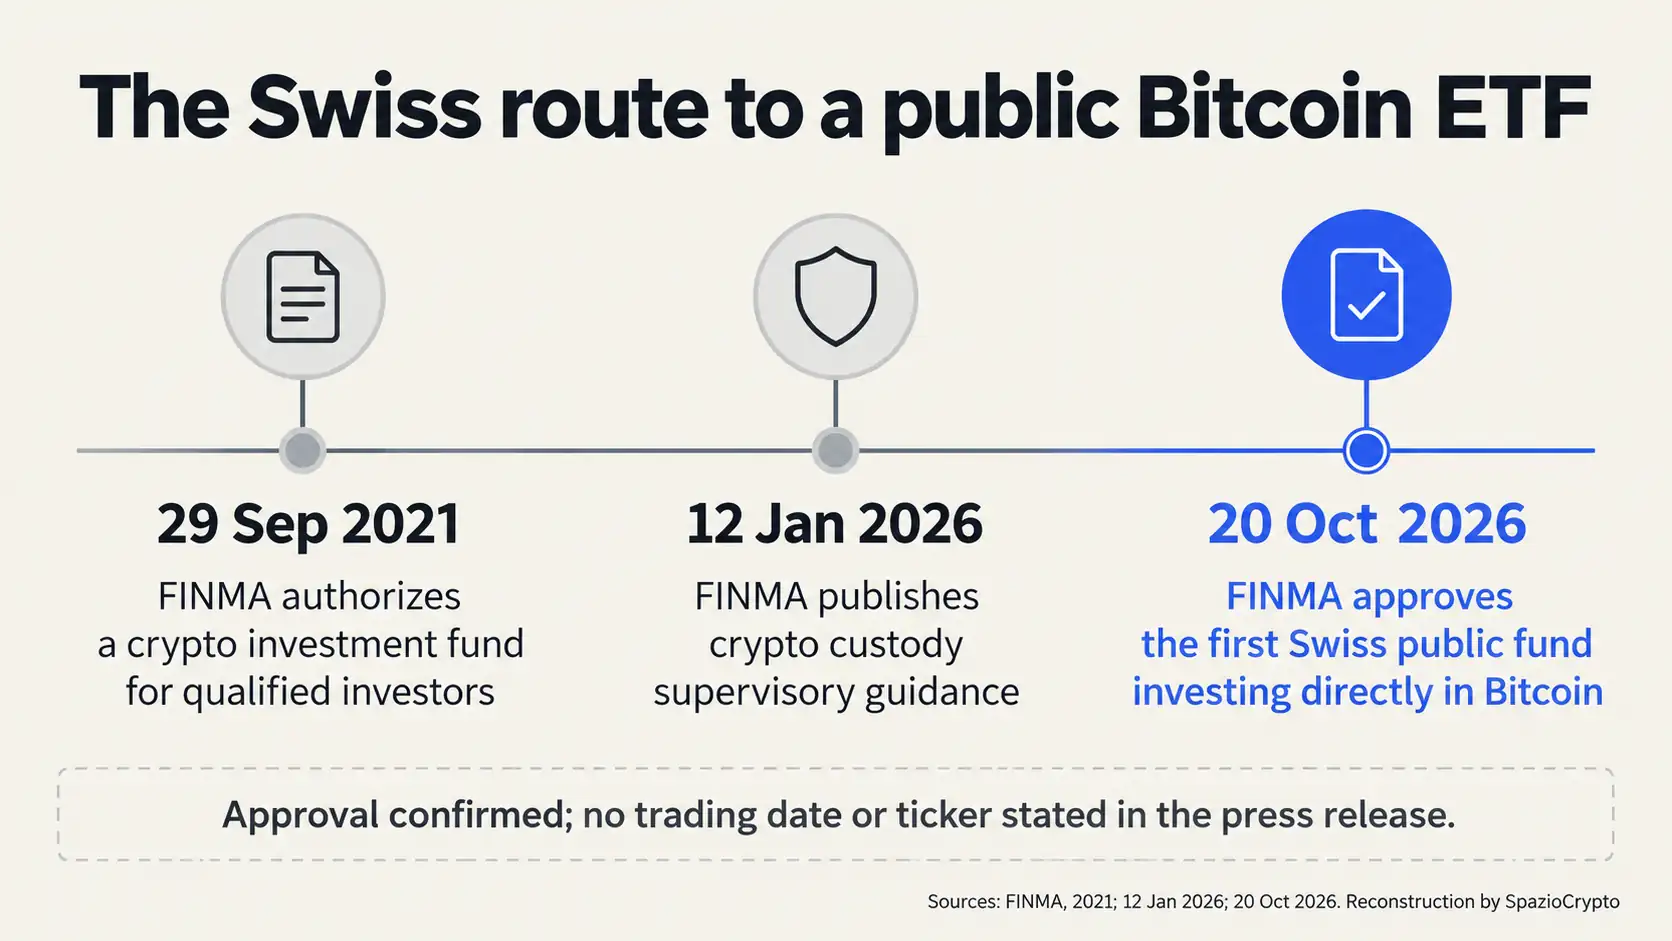
La nouveauté tient surtout au public auquel le fonds peut être destiné. En septembre 2021, le régulateur avait déjà autorisé un fonds suisse réservé aux investisseurs qualifiés et investi principalement dans un panier de cryptomonnaies. Ce précédent n'était pas un ETF spot sur un seul actif destiné au grand public. La décision du 20 octobre élargit donc une possibilité réglementaire précise sans effacer les différences entre catégories de fonds.
Le terme «premier» doit être lu dans ce périmètre: premier fonds public suisse coté investissant directement en Bitcoin approuvé par la FINMA. Cela ne signifie pas premier produit coté dans le monde, ni premier instrument financier lié à Bitcoin disponible en Suisse. D'autres structures existent depuis longtemps sur le marché helvétique, notamment les ETP, dont la forme juridique et les protections peuvent différer.
Pourquoi une dérogation à la diversification est nécessaire
Un fonds qui concentre ses investissements sur Bitcoin se heurte à un problème évident: le sous-jacent est unique. Les règles générales sur la répartition des risques n'ont pas été conçues pour décrire une concentration de ce type. Dans son communiqué, la FINMA précise avoir accordé une dérogation aux règles applicables en matière de diversification, en invoquant l'historique de négociation relativement long de Bitcoin et ses volumes d'échanges élevés par rapport aux autres cryptomonnaies.
Ce passage n'est pas une déclaration de sécurité du prix. Cela signifie que l'autorité a permis une structure d'investissement particulière, en contrepartie de conditions et de risques qui doivent être expliqués aux investisseurs. La disponibilité d'un marché liquide n'empêche pas de brusques variations de cours, des pertes lors d'une phase de stress ou des écarts entre le prix d'achat et la valeur nette d'inventaire du fonds.
La FINMA rappelle que le capital peut perdre une partie considérable de sa valeur même lorsque l'investisseur opère via un ETF autorisé. La dérogation à la diversification permet au produit d'exister sous la forme approuvée; elle n'élimine pas la concentration du risque sur Bitcoin.
La conservation reste un point décisif
Un investissement direct en Bitcoin exige une infrastructure capable de conserver les actifs sous-jacents en toute sécurité. Dans sa décision du 20 octobre, la FINMA renvoie à sa communication de surveillance du 12 janvier 2026, consacrée à la conservation des actifs cryptographiques. Ce document distingue les risques technologiques, comme la compromission des clés privées et les cyberattaques, des risques juridiques liés au dépositaire et à son éventuelle insolvabilité.
Pour les placements collectifs suisses, la conservation du patrimoine incombe en principe à une banque dépositaire suisse. La délégation à un tiers est possible dans des conditions précises de surveillance et de protection des actifs. Le régulateur souligne en particulier la nécessité de protections adéquates en cas de faillite du dépositaire et d'une évaluation rigoureuse d'un éventuel dépôt à l'étranger.
Il serait inexact de déduire du communiqué que le nouvel ETF utilise un dépositaire spécifique ou un modèle technique déterminé. Ces éléments nécessitent le prospectus et la documentation définitive du produit. La conservation réglementée réduit certains risques opérationnels et juridiques, mais ne neutralise pas les fluctuations du prix de Bitcoin.
Quelles obligations concernent la vente au public
La FINMA insiste sur les règles de conduite prévues par la loi suisse sur les services financiers, la LSFin. Les intermédiaires qui proposent des instruments liés aux cryptomonnaies doivent fournir des informations compréhensibles sur la volatilité, les risques de perte et les caractéristiques du produit. Le cas échéant, ils doivent aussi accorder une attention particulière à la vérification de l'adéquation ou de la convenance par rapport au client.
Cette protection s'applique avant la transaction. L'idée est d'éviter que l'étiquette «ETF», familière au grand public, ne fasse sous-estimer le risque du sous-jacent. Un fonds peut simplifier la manière dont l'investisseur obtient une exposition à Bitcoin, mais il ne rend pas le rendement prévisible et ne protège pas automatiquement le capital d'une chute du marché.
Le document sur le produit sera donc déterminant. Il permettra de comprendre le coût de détention des parts, le mode de calcul de la valeur nette d'inventaire, les risques de conservation identifiés et les responsabilités opérationnelles assumées par chaque intervenant. Le communiqué officiel confirme l'approbation de la catégorie et du premier fonds, pas l'ensemble de ses conditions commerciales.
ETF, ETP et ETN: la différence qui compte
Dans le débat européen, les sigles ETF, ETP et ETN sont souvent utilisés comme synonymes. Ils ne le sont pas nécessairement. Un ETF est un fonds; un ETN peut être un titre de créance dont le rendement dépend d'un actif, avec un risque lié aussi à la structure et à l'émetteur. L'annonce de la FINMA concerne un fonds suisse; elle n'autorise pas à qualifier d'«ETF» tout certificat ou note coté sur Bitcoin.
La distinction est concrète même pour les produits déjà existants. SpazioCrypto a documenté les ETN sur Bitcoin et Ether distribués aux clients retail français par BNP Paribas et les cinq ETP crypto arrivés sur la Bourse de Milan via Bitwise. Ce sont des exemples d'accès financier aux cryptomonnaies, mais la structure de chaque produit doit être analysée séparément.
Le guide sur les ETF crypto à effet de levier montre aussi pourquoi connaître la forme du produit et le mode de réplication compte au moins autant que connaître le sous-jacent. Le nouveau fonds de la FINMA n'est pas décrit comme un instrument à effet de levier et ne doit pas être associé aux caractéristiques de produits différents.
Ce que nous savons et ce qui reste à clarifier
Confirmé: la FINMA a approuvé le 20 octobre 2026 le premier ETF suisse ouvert au public investissant directement en Bitcoin, en accordant une dérogation aux exigences de diversification applicables et en rappelant les règles de conservation, de conduite et de transparence.
Non communiqué: nom du fonds, émetteur ou gestionnaire, ticker, bourse, date de début des négociations, frais et encours initiaux. Le communiqué ne documente pas non plus une éventuelle commercialisation en France ou dans d'autres pays de l'Union européenne.
À suivre: publication du prospectus, désignation de la banque dépositaire, modalités effectives de négociation et contenu des avertissements destinés aux investisseurs.
Une lecture plus large
Cette décision suisse marque surtout une distinction entre accès et protection. Un régulateur peut autoriser un fonds public concentré sur Bitcoin lorsqu'il juge les dispositifs requis suffisants, mais doit indiquer explicitement que l'actif reste volatil et que les pertes peuvent être importantes. C'est là la nuance centrale du communiqué du 20 octobre.
Pour les lecteurs français, le contexte est particulier: en France, l'AMF n'a pas encore accordé d'autorisation équivalente pour un ETF spot Bitcoin destiné au grand public. Les investisseurs résidents peuvent accéder à Bitcoin via des ETP ou via des plateformes enregistrées comme PSAN auprès de l'AMF, mais un fonds de droit français investi directement en Bitcoin reste à ce jour absent du marché. La décision de la FINMA constitue donc une référence réglementaire que les acteurs français du secteur observeront de près.
Le prochain fait vérifiable ne sera pas une prévision sur le prix de Bitcoin. Ce sera la publication des documents du fonds, qui permettra de juger si les conditions opérationnelles correspondent à la portée de l'autorisation. D'ici là, la nouvelle concerne un feu vert réglementaire important et circonscrit, pas un ETF déjà disponible à l'achat partout.
Sources
- FINMA, communiqué officiel, 20 octobre 2026.
- FINMA, communication de surveillance 01/2026, Conservation des actifs cryptographiques, 12 janvier 2026.
- FINMA, autorisation préalable d'un fonds crypto pour investisseurs qualifiés, 29 septembre 2021.