La Guardia di Finanza de Turin a procédé à une saisie préventive de plus de 1,6 million d'euros à l'encontre des principaux promoteurs d'une prétendue association criminelle spécialisée dans la fraude aux investissements financiers. La mesure, ordonnée par le juge d'instruction du tribunal de Turin en vue d'une confiscation par équivalent, intervient au terme d'une enquête coordonnée par le parquet de Turin sur une structure qui aurait collecté au total plus de 6 millions d'euros auprès de centaines d'épargnants à travers toute l'Italie. Cette affaire autour de la fausse banque d'investissement de Turin mérite d'être racontée avec précision: le mécanisme utilisé est plus sophistiqué qu'à l'ordinaire, et l'or comme les cryptomonnaies, bien que centraux dans l'histoire, doivent être replacés dans leur juste contexte.
 Marco Bobbio
Un point essentiel à clarifier d'emblée: les sources disponibles ne démontrent pas que les 6 millions collectés aient été réellement convertis ou investis en cryptomonnaies. Selon la reconstitution des enquêteurs, les investissements promis, tant en or qu'en crypto, n'auraient jamais été concrètement réalisés. L'or et les cryptomonnaies servaient d'argument commercial pour attirer les victimes, non de destination réelle des fonds. Voici comment le schéma a fonctionné exactement.
Une banque qui n'existait pas vraiment
Entre 2021 et 2023, selon les constatations de l'unité de police économique et financière de Turin, des centaines d'épargnants auraient été convaincus, via un réseau dense de soi-disant conseillers financiers, d'investir des sommes d'argent avec la perspective de rendements très élevés. Les placements étaient proposés par l'intermédiaire d'une entité qui se présentait comme une «banque d'investissement» de droit londonien, avec des sièges déclarés en Espagne et à Turin, commercialisée comme un intermédiaire financier spécialisé dans l'or et les cryptomonnaies. Toujours selon les enquêteurs, cette prétendue banque ne disposait d'aucune des autorisations nécessaires pour exercer légalement dans le secteur des investissements financiers.
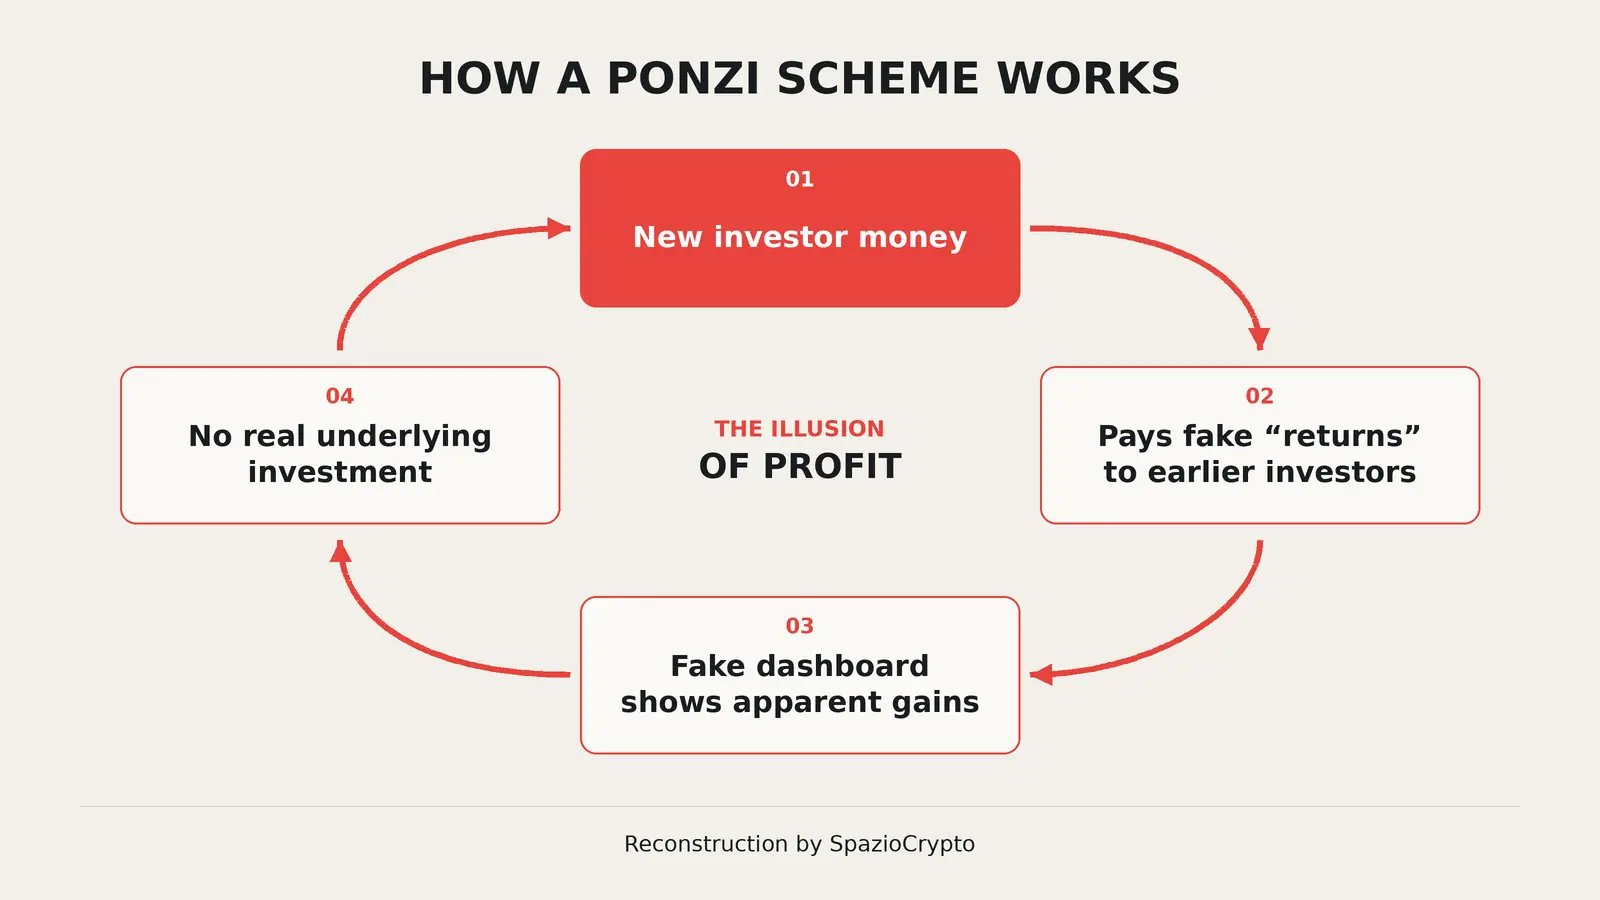
Pour renforcer la crédibilité de l'opération aux yeux des victimes, les épargnants recevaient des identifiants d'accès à une plateforme en ligne sur laquelle ils pouvaient prétendument suivre l'évolution de leurs investissements en temps réel. Selon la reconstitution des enquêteurs, ces mêmes investissements n'auraient cependant jamais été réellement effectués: la plateforme affichait des rendements entièrement fictifs, sans aucun lien avec une activité d'investissement réelle sous-jacente.
Le schéma Ponzi derrière les faux rendements
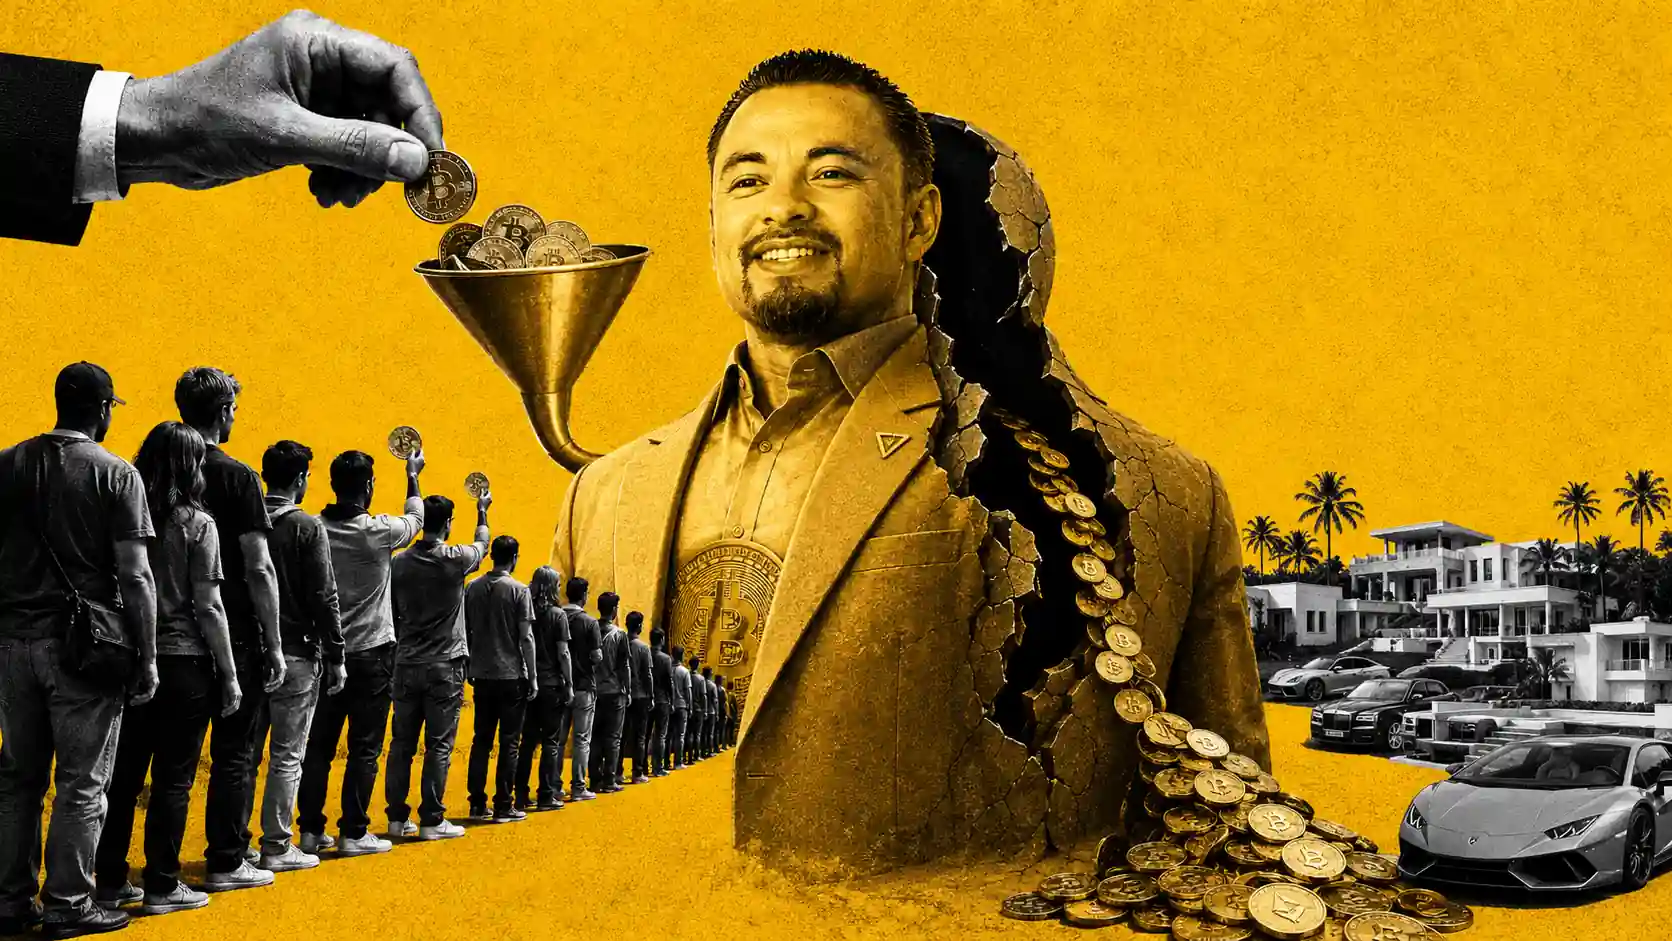
Le mécanisme économique utilisé pour entretenir la supercherie, du moins dans sa phase initiale, correspond au classique schéma Ponzi: une partie des sommes versées par les nouveaux investisseurs servait à rembourser d'autres épargnants des montants présentés comme des intérêts ou des rendements sur leurs placements, créant ainsi l'illusion d'un système véritablement fonctionnel et rentable. Ce type de structure ne peut tenir que tant que le flux de nouveaux capitaux entrants dépasse celui des sorties vers les rendements promis, un équilibre qui, par définition, ne peut durer indéfiniment.
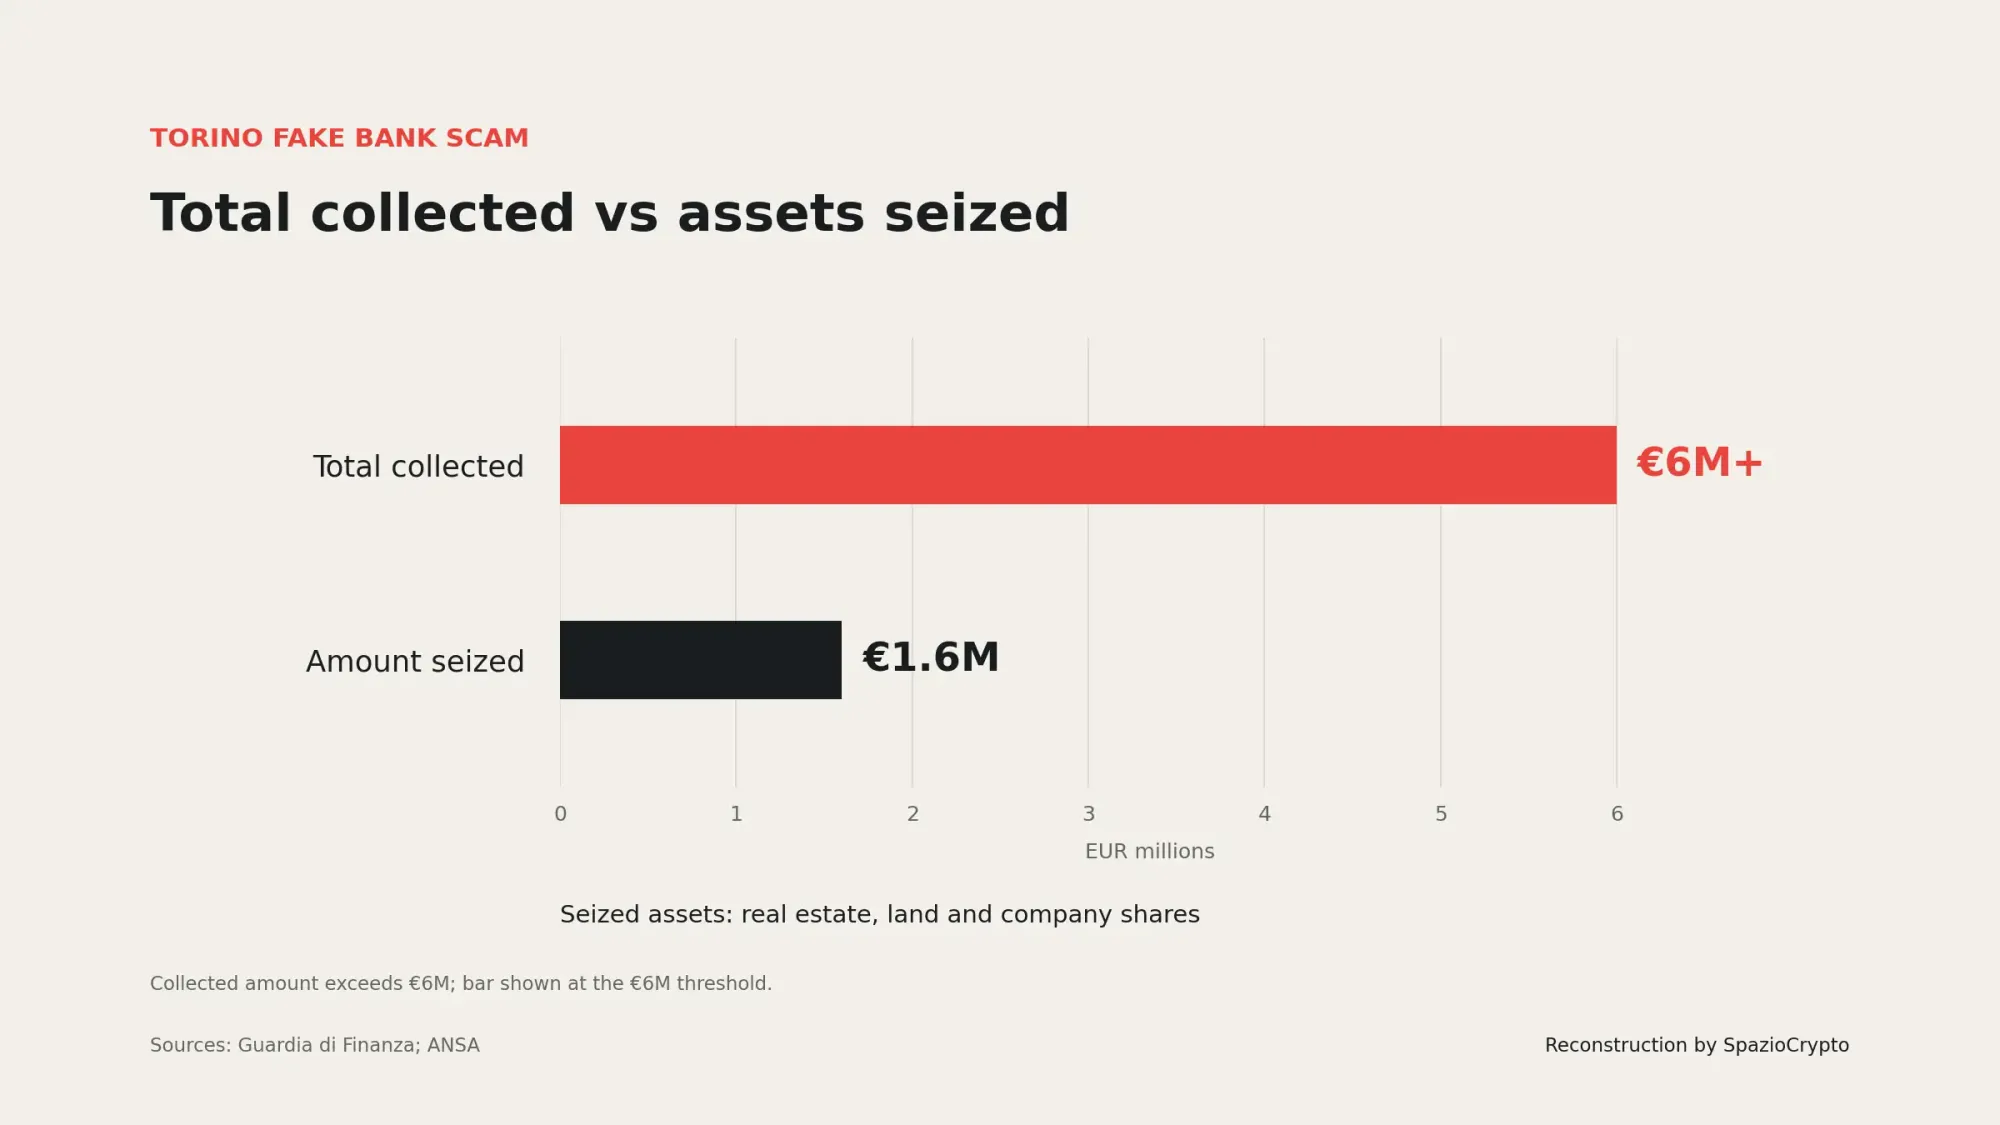
Plus d'un million six cent mille euros des produits de la fraude auraient été utilisés par certains des mis en cause pour acquérir des dizaines de biens immobiliers, des terrains et des parts de sociétés italiennes. Ce détail, relevé dans une reconstitution du Sole 24 Ore, correspondrait précisément à la somme encaissée par les promoteurs via le blanchiment des produits de l'escroquerie. C'est exactement cette somme, rattachée à des biens concrets et traçables, qui a fait l'objet de la saisie préventive exécutée ces derniers jours.
Les chiffres de l'opération
Ce que l'on sait. Source: Guardia di Finanza, ANSA, 2 octobre 2026
- Collecté: plus de 6 millions d'euros auprès de centaines d'épargnants (2021-2023).
- Saisi: plus de 1,6 million en biens immobiliers, terrains et parts de sociétés.
- À noter: les investissements en or et en crypto n'auraient jamais été réellement réalisés.
Pourquoi le mécanisme compte plus que le cas isolé
Ce qui rend cette affaire particulièrement instructive, au-delà de sa gravité propre, c'est la combinaison d'éléments utilisée pour construire une apparence de crédibilité autour d'une opération entièrement fictive. La référence à une banque d'investissement de droit étranger, la présence de sièges physiques déclarés dans plusieurs pays européens, un réseau organisé de conseillers se présentant comme des professionnels du secteur, et surtout une plateforme numérique capable de simuler l'évolution d'investissements réels: tous ces éléments étaient conçus spécifiquement pour abaisser les défenses psychologiques de personnes qui, en temps normal, sauraient reconnaître les signaux d'alerte d'une proposition financière douteuse.
L'or et les cryptomonnaies ont fonctionné ici avant tout comme levier marketing. Ces deux catégories d'investissement, perçues par le grand public comme potentiellement très rentables, ont attiré des épargnants en quête de rendements supérieurs à ceux offerts par les canaux traditionnels, indépendamment du fait qu'une activité d'investissement réelle existe ou non derrière la proposition. C'est un schéma qui, bien au-delà de ce cas précis, mérite d'être gardé en mémoire chaque fois que l'on évalue une offre de placement combinant des promesses de rendements élevés à une terminologie financière sophistiquée, mais vérifiable uniquement via les canaux fournis par le promoteur lui-même.
Une leçon qui dépasse les frontières
Cette affaire s'inscrit dans une série d'épisodes, apparus avec une fréquence croissante ces derniers mois, où l'univers des actifs numériques est utilisé comme décor crédible pour des montages frauduleux qui, dans leur substance, n'ont que peu à voir avec la technologie blockchain elle-même. Le vrai mécanisme criminel, ici comme dans beaucoup d'autres cas, reste celui, classique, de la pyramide de Ponzi, simplement habillé d'un langage et d'une esthétique numériques suffisamment convaincants pour séduire des investisseurs attirés par les opportunités, réelles ou supposées, du secteur crypto. En France, l'AMF rappelle régulièrement que tout intermédiaire proposant des placements en cryptoactifs doit être enregistré en tant que PSAN (Prestataire de Services sur Actifs Numériques) ou, depuis les nouvelles règles MiCA, disposer d'un agrément CASP valide délivré par un régulateur européen.
La leçon est double. D'un côté, cette affaire rappelle à quel point il est indispensable de vérifier, via des canaux indépendants et non fournis par le promoteur lui-même, qu'un intermédiaire financier proposant des placements en or ou en cryptomonnaies dispose bien des autorisations requises pour exercer, avant de lui confier la moindre somme. De l'autre, le fait que la plateforme utilisée pour rassurer les victimes affichait des rendements entièrement fictifs confirme à quel point la seule présence d'une interface numérique à l'apparence professionnelle peut être trompeuse: une interface n'est jamais, en elle-même, la preuve que les investissements sous-jacents sont réels. Pour mieux comprendre comment évaluer ces instruments, notre guide sur ce que sont les cryptomonnaies reste une référence utile. Vérifiez systématiquement le registre des PSAN sur le site de l'AMF avant tout investissement en actifs numériques.