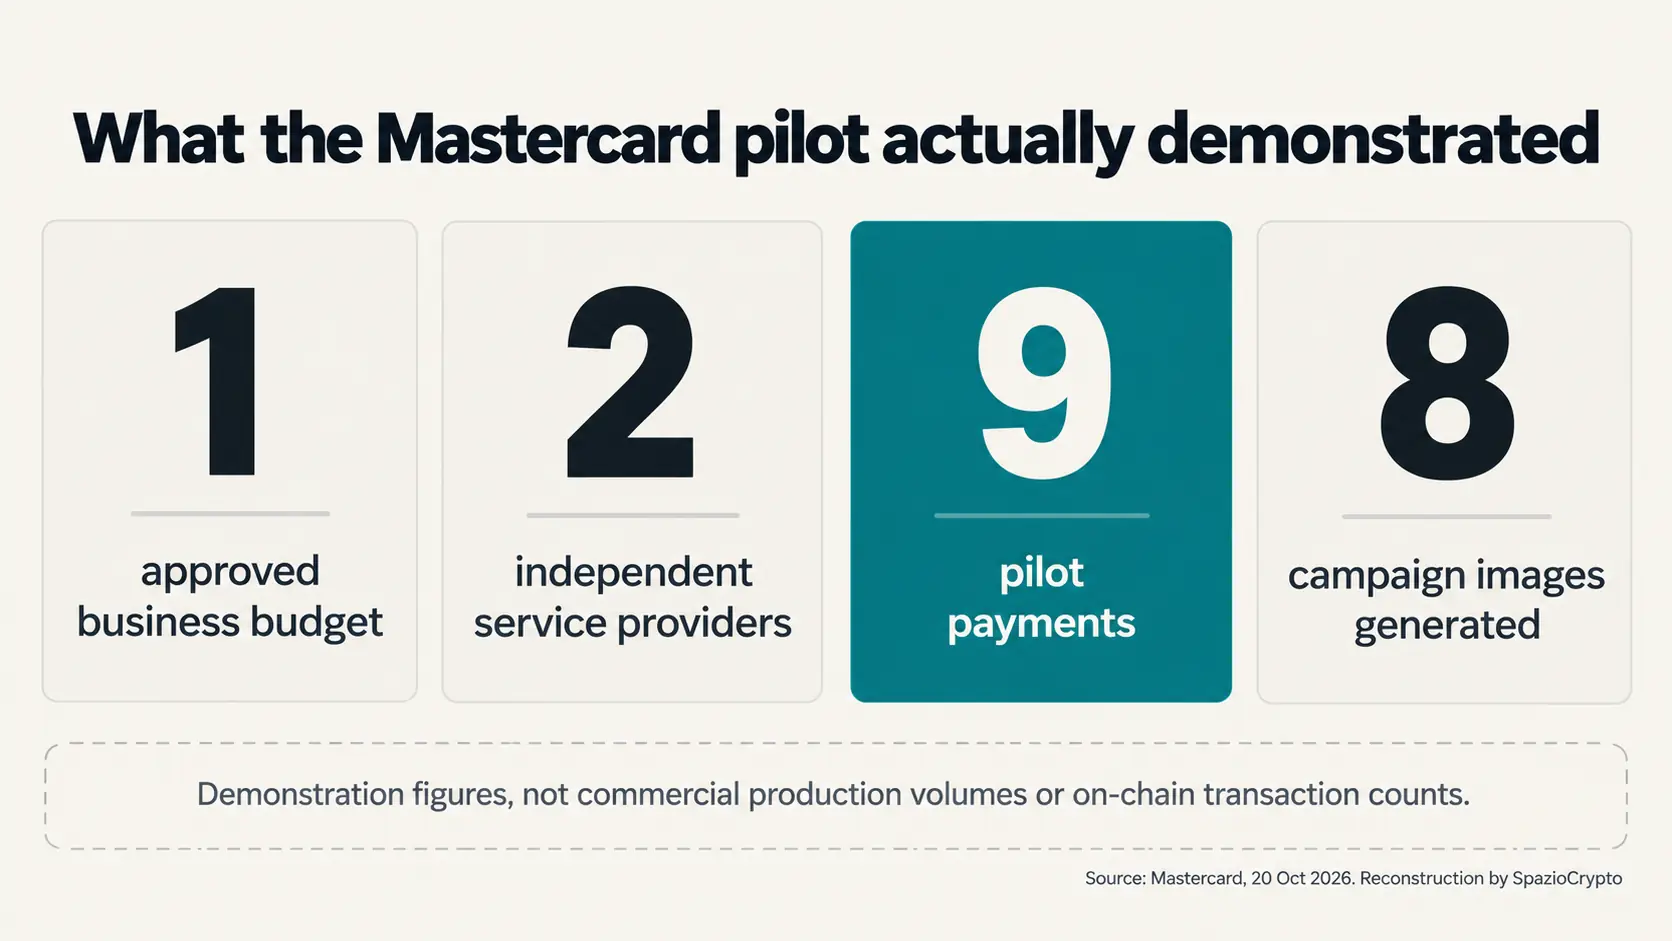
Le 20 octobre 2026, Mastercard a ouvert l'accès anticipé aux développeurs pour Agent Pay for Machines, l'infrastructure permettant à un agent d'intelligence artificielle d'acheter des services numériques dans le respect d'un budget validé par l'entreprise. Lors de la conférence Cloudflare Connect, le groupe a présenté un cas concret: un agent a acheté une étude sur les réseaux sociaux et la production de huit images pour une campagne, en effectuant neuf paiements auprès de deux fournisseurs distincts sous une seule autorisation.
Il ne s'agit pas du lancement commercial généralisé d'un nouveau moyen de paiement. Le produit avait été présenté le 10 juin 2026. La mise à jour du 20 octobre concerne la démonstration opérationnelle et la première disponibilité d'API, de documentation et d'environnement de test pour les développeurs. C'est cela la nouveauté, et aussi la limite dans laquelle il faut l'interpréter.
La démonstration: une campagne, deux fournisseurs, neuf paiements
Le cas présenté par Mastercard implique Hype, une agence qui intègre des agents IA dans ses processus. La mission de démonstration consiste à concevoir une campagne pour le lancement d'une barre protéinée. L'agent identifie deux services distincts: AIsa pour la recherche sur les réseaux sociaux. Cloudflare AI Gateway pour générer les visuels de campagne. Hype approuve le financement et limite l'activité à une tâche et à un montant définis.
L'agent peut alors solliciter les services sans ouvrir un compte dédié chez chaque fournisseur. Mastercard décrit neuf paiements au total auprès de deux opérateurs indépendants, et huit images produites lors de la deuxième phase. Ces chiffres décrivent le pilot montré par l'entreprise: ce ne sont pas des statistiques sur l'utilisation globale du système, ils ne mesurent pas les volumes économiques et ne démontrent pas que des milliers d'entreprises utilisent déjà la technologie.
La valeur du test réside dans la continuité du flux. L'agence autorise le budget, l'agent choisit des ressources externes, vérifie le prix demandé et poursuit jusqu'à l'achèvement de la mission. Pour chaque service acheté, il n'est pas nécessaire de solliciter une nouvelle approbation humaine, à condition de rester dans les limites définies.
Comment fonctionne un paiement sans checkout
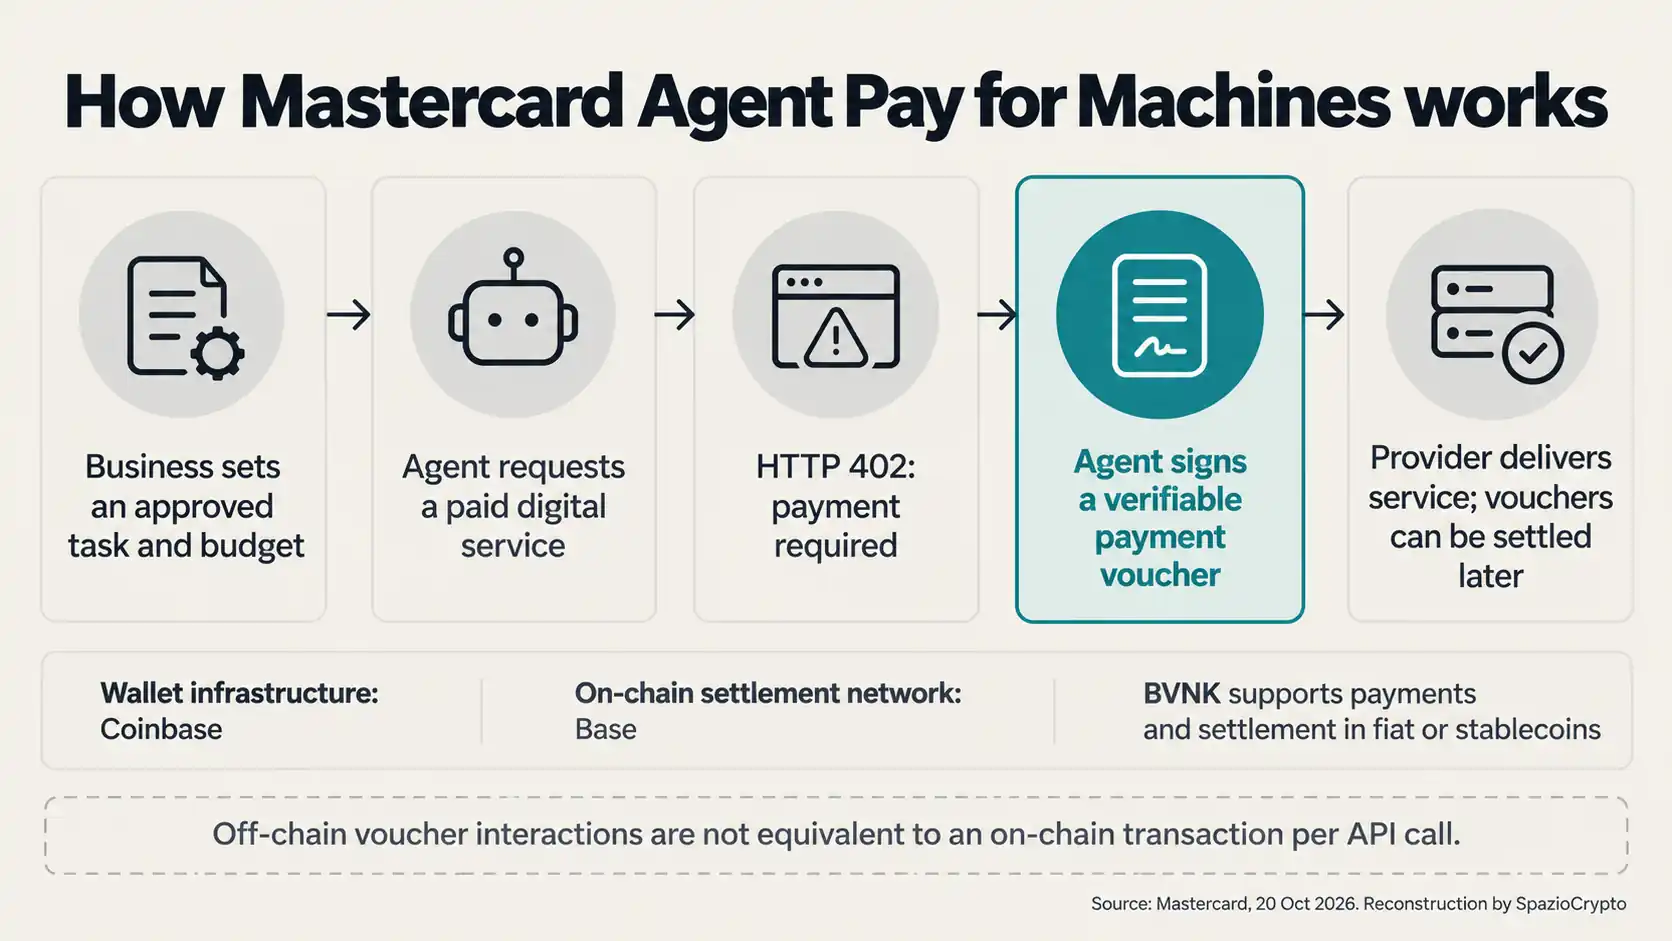
Le mécanisme s'appuie sur x402, un protocole ouvert qui utilise la réponse HTTP «402 Payment Required». Lorsque l'agent tente d'utiliser un service payant, le fournisseur peut répondre par une demande de paiement. L'agent prépare alors un bon numérique signé attestant l'engagement à payer dans les limites reçues. Le fournisseur vérifie le bon et délivre la ressource demandée.
La particularité expliquée par Mastercard est que ces interactions peuvent se dérouler hors de la blockchain, à la vitesse des requêtes logicielles ordinaires. Les bons peuvent être collectés et présentés ultérieurement pour le règlement. L'agent n'a donc pas à attendre la confirmation on-chain de chaque appel pour continuer à travailler, du moins dans le modèle décrit.
Cela distingue trois moments souvent confondus: l'autorisation préalable du titulaire du budget, la livraison immédiate du service. Le règlement financier différé. La première phase définit qui peut dépenser et jusqu'à quel montant. La deuxième permet au fournisseur de vérifier une promesse de paiement signée. La troisième transfère effectivement la valeur via les entités désignées.
SpazioCrypto avait déjà décrit les paiements autonomes via x402 dans le projet Visa, Coinbase et Nevermined. La nouveauté du 20 octobre n'est pas l'invention du protocole, mais la combinaison présentée par Mastercard entre bons signés, contrôle du budget et règlement différé au sein d'un pilot complet.
Que font Coinbase, Base et BVNK
La démonstration implique plusieurs niveaux techniques, chacun avec un rôle indiqué dans le communiqué. Coinbase Developer Platform fournit l'infrastructure de portefeuille utilisée pour financer l'agent. Base met à disposition le réseau sur lequel peut s'effectuer le règlement on-chain. BVNK agit comme portefeuille de l'agent et utilise la Mastercard Global Money Platform pour gérer paiements et règlements des deux côtés, en monnaie traditionnelle ou en stablecoin.
Cela ne signifie pas que les neuf paiements ont chacun été enregistrés individuellement sur Base. Mastercard décrit explicitement des bons hors chaîne et un règlement on-chain en aval. Sans données publiques sur les opérations individuelles, il serait inexact de les présenter comme neuf transactions blockchain distinctes ou de leur attribuer un volume en USDC, USDT ou autres tokens.
Dans le modèle décrit, le fournisseur peut recevoir la valeur dans la devise, le token ou le canal qu'il préfère. C'est l'un des aspects pratiques de la collaboration: le service acheté ne doit pas nécessairement être facturé et réglé dans le même actif que celui avec lequel le portefeuille de l'agent est financé.
Le rôle d'AIsa est particulièrement direct: l'entreprise fournit la recherche achetée par l'agent. SpazioCrypto a déjà retracé l'investissement de Tether dans AIsa et les contrôles de dépenses pour les agents IA. Dans ce nouveau test, le fait documenté n'est pas un financement supplémentaire ni une nouvelle stablecoin, mais la participation de la plateforme en tant que fournisseur payé dans le flux de démonstration.
Le vrai contrôle est le mandat de dépense
Un agent disposant d'un portefeuille n'est pas automatiquement autorisé à acheter n'importe quelle ressource. C'est pourquoi Mastercard décrit la capacité de dépenser comme une question de permissions, et non seulement de technologie de transfert. L'entreprise doit pouvoir définir la mission, le plafond économique et les conditions dans lesquelles le logiciel peut exécuter des ordres.
Un bon signé permet au fournisseur de vérifier que la demande provient du processus prévu. Il ne résout pas à lui seul tous les problèmes possibles: un agent peut sélectionner un mauvais service, mal interpréter un prix ou recourir à un fournisseur non souhaité tout en restant sous le seuil monétaire. Des politiques d'accès, des contrôles sur les destinataires et une traçabilité des appels restent donc nécessaires.
Mastercard présente une solution encore à tester largement dans des contextes réels. Le communiqué ne rapporte ni taux d'erreur, ni litiges, ni coûts unitaires, ni données indépendantes sur les performances. Les neuf paiements du pilot démontrent le comportement décrit dans la démonstration interne, non la fiabilité économique du système à l'échelle commerciale.
Ce que change l'accès anticipé
La mise à jour du 20 octobre rend disponibles aux développeurs les premières API pour acheteurs et vendeurs de services via Agent Pay for Machines, accompagnées de toolkits, d'un environnement sandbox et de documentation. Ce passage ne doit pas être présenté comme la première existence du produit: Mastercard l'avait annoncé le 10 juin avec le soutien de plus de trente opérateurs des secteurs des paiements et de la technologie.
L'accès anticipé permet de tester des intégrations sans confondre la phase de développement avec une plateforme déjà déployée partout. Restent à préciser: disponibilité géographique, modalités commerciales, tarifs, conditions d'admission, gestion des erreurs et règles de responsabilité applicables aux différents participants.
Le cas diffère aussi des outils AWS, Coinbase et Stripe pour les paiements autonomes sur x402. Cette architecture décrit une autre intégration du protocole. Ici, l'élément spécifique est le bon vérifiable et différable développé par Mastercard. Les deux projets montrent qu'un protocole commun peut être connecté à des infrastructures de paiement différentes, sans pour autant les rendre interchangeables.
Confirmé: Mastercard a présenté le 20 octobre un pilot avec neuf paiements, deux fournisseurs et un budget approuvé. L'accès anticipé aux API pour développeurs est ouvert. Coinbase, Base, BVNK, AIsa, Cloudflare et Hype ont des rôles décrits dans le flux.
Non précisé: valeur des neuf paiements, nombre de clients commerciaux, taux d'erreur, tarifs du produit, pays de disponibilité et répartition du règlement entre monnaie traditionnelle et stablecoin.
À suivre: tests indépendants, applications en production avec des clients nommés, et informations sur les responsabilités, les contestations et les contrôles des autorisations.
Analyse globale
Le tournant décisif pour le commerce entre agents ne consiste pas à placer de l'argent dans un portefeuille, mais à transformer un mandat humain en permissions vérifiables par d'autres systèmes. Le pilot de Mastercard sépare l'approbation initiale des nombreux petits achats nécessaires pour mener à bien une mission. C'est dans cette séparation que réside la nouveauté technique que la démonstration rend concrète.
Le test laisse ouverte la question la plus importante pour une entreprise: comment gérer les erreurs, les fournisseurs inconnus et les transactions contestées quand un agent peut acheter plusieurs services en quelques instants? L'accès anticipé permettra aux développeurs d'explorer ces aspects. La preuve de maturité exigera toutefois des données sur des opérations commerciales réelles, pas seulement un pilot réussi. Pour les acteurs français du secteur des paiements et les fintechs soumises à la supervision de l'AMF, le modèle de bon vérifiable pourrait soulever des questions nouvelles en matière de traçabilité et de conformité réglementaire.
Sources
- Mastercard, démonstration et ouverture de l'accès anticipé à Agent Pay for Machines, 20 octobre 2026.
- Mastercard, annonce originale d'Agent Pay for Machines, 10 juin 2026.
- Mastercard, page officielle du programme d'accès anticipé.